US-Dollar-Wochenprognose: Der Dollar übersteht die Zwischenwahlen; nun kommt die Inflation
- Der US-Dollar baute seine vorherigen Gewinne nach der Verarbeitung der Ergebnisse der Zwischenwahlen aus.
- Die Wetten nach den US-Wahlen scheinen ein schnelleres Ende der Krise im Nahen Osten (und der Zölle?) zu favorisieren.
- Anleger rechnen nun damit, dass die Fed auf ihrer Dezember-Sitzung erneut die Zinsen anheben wird.
Die vergangene Woche
Der US-Dollar (USD) verkraftete die Ergebnisse der US-Zwischenwahlen besser als erwartet, baute die Aufwärtsbewegung der Vorwoche aus und konnte den Handel oberhalb der wichtigen Marke von 102,00 im US Dollar Index (DXY) halten.
Tatsächlich entging der Greenback der Verkaufswelle, die auf den großen Sieg der Demokraten am Mittwoch folgte, holte die in der zweiten Wochenhälfte verlorenen Gewinne wieder auf und gewann an Fahrt, nachdem die US-Beschäftigungszahlen außerhalb der Landwirtschaft im Oktober die Konsenserwartungen der Analysten deutlich übertroffen hatten (+165.000 Stellen).
Die Erholung des US-Dollars scheint jedoch durch die Nachfrage nach sicheren Häfen infolge eines globalen Ausverkaufs bei KI-bezogenen Aktien gestützt worden zu sein (wobei nun auf ein anderes Szenario gewettet wird, da die Demokraten sowohl im Senat als auch im Repräsentantenhaus die Mehrheit halten).
Allerdings gab es keine Unterstützung von den üblichen Faktoren: Die Renditen US-amerikanischer Staatsanleihen notierten über die gesamte Zinskurve hinweg im Minus, die Rohölpreise gaben deutlich nach und es gab überhaupt keine Nachrichten zum Konflikt zwischen den USA und Iran um die Straße von Hormus.
Unter anderem wurden einige Fragen aufgeworfen:
- Wird die Krise im Nahen Osten schneller eine diplomatische Lösung finden?
- Wird die Investitionstätigkeit im Zusammenhang mit KI beispielsweise durch neue Gesetze beeinträchtigt werden?
- Werden die Inflationsbelastungen endlich nachlassen?
Alles dreht sich um die Inflation
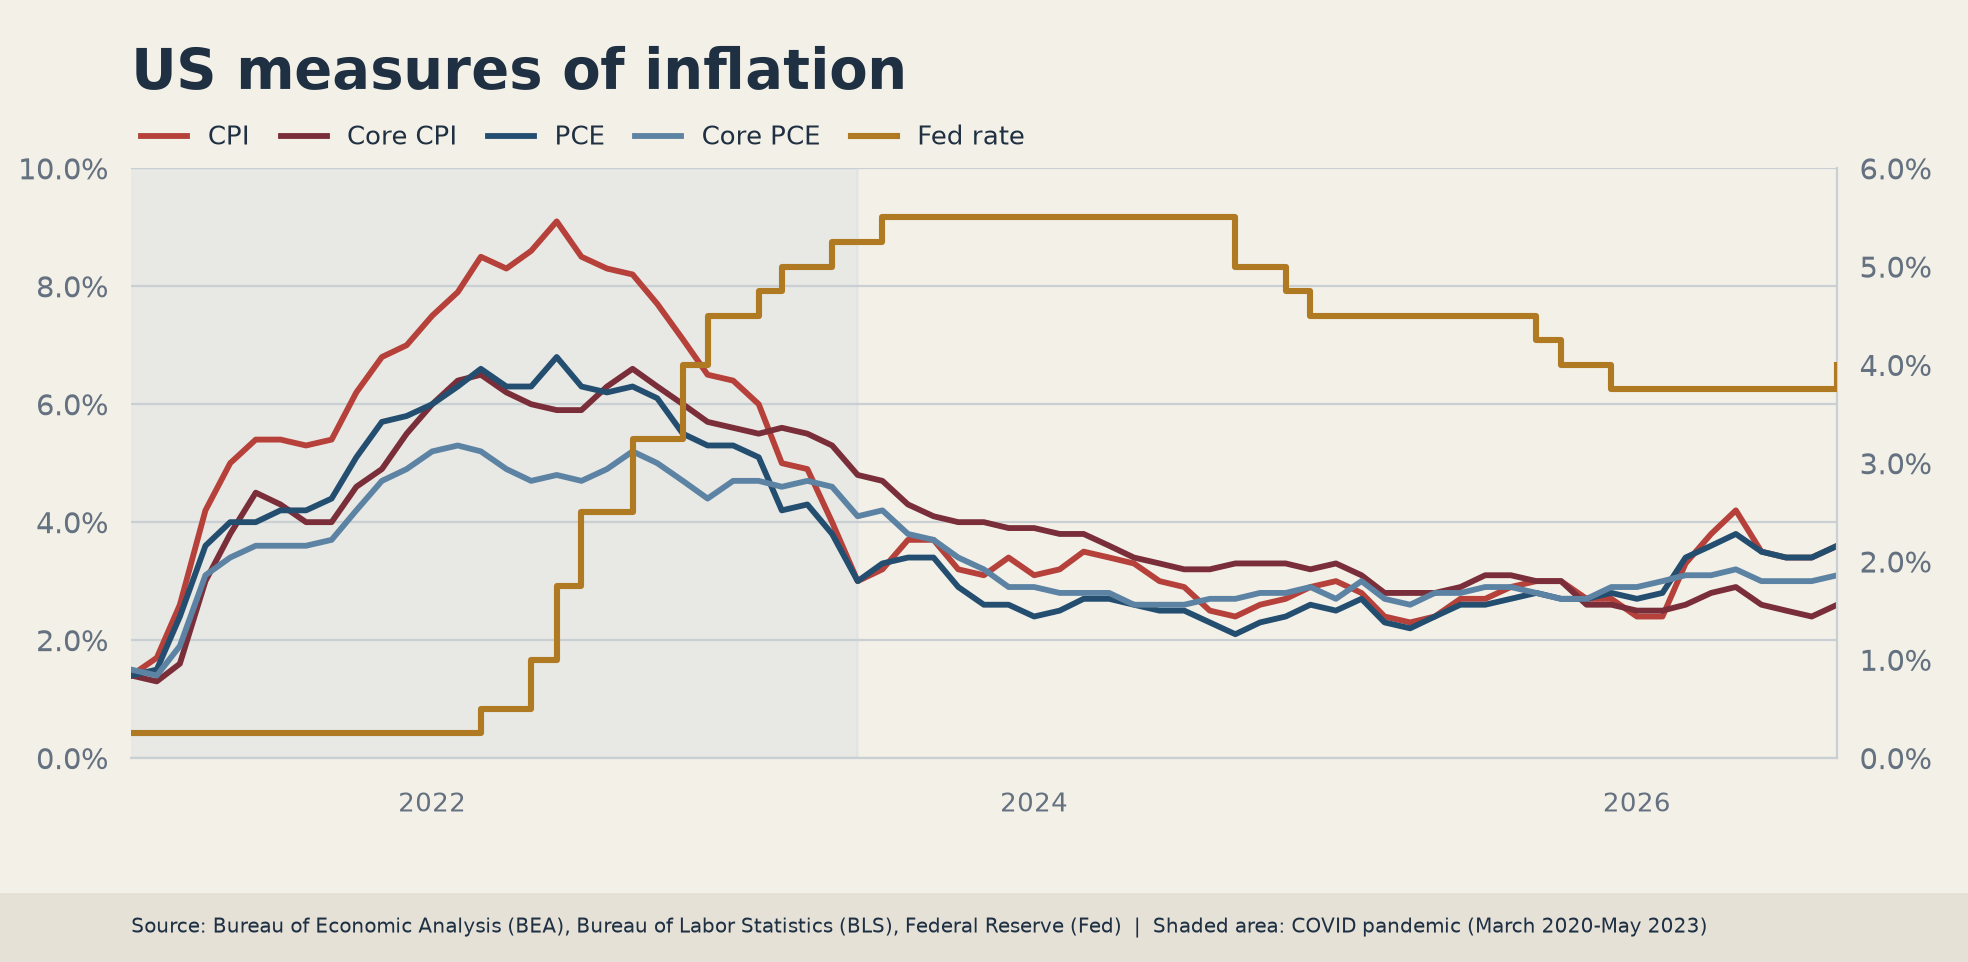
Die Entwicklung der US-Inflation stand erneut im Mittelpunkt der Debatte während der Pressekonferenz von Fed-Chef Kevin Warsh im Anschluss an die Entscheidung der Federal Reserve (Fed), ihre Zielspanne für den Leitzins (FFTR) bei 3,75%-4,00% zu belassen.
Die Äußerungen von Fed-Vertretern in dieser Woche weisen nur in eine Richtung: Die Inflation ist weiterhin zu hoch und die Zinsen müssen möglicherweise weiter steigen. Hinsichtlich des Zeitpunkts dieser Zinserhöhungen scheint jedoch weniger Konsens zu bestehen, da die meisten Entscheidungsträger offenbar einen schrittweisen Ansatz favorisieren, der der Wirtschaft Zeit gibt, eine straffere Geldpolitik zu verkraften:
- Beth Hammack (Cleveland) sagte, die Geldpolitik müsse in einen restriktiven Bereich vordringen, und argumentierte, dass kleinere, maßvolle Erhöhungen das Risiko einer starken Abschwächung begrenzen würden. In Bezug auf die Inflation warnte sie, dass diese sich schon zu lange in die falsche Richtung entwickle.
- Auch Thomas Barkin (Richmond) sprach sich für Geduld aus und erklärte, die Richtung sei klar, aber das Tempo sei die eigentliche Frage. Er beschrieb außerdem eine Wirtschaft mit reichlich zugrunde liegendem Momentum und fügte hinzu, dass der Investitionsboom im KI-Bereich die Nachfrage erhöhe und die Preise in Teilen der Lieferkette bereits in die Höhe getrieben habe. Barkin sagte überraschenderweise, dass die Zinsen nur begrenzte Auswirkungen auf den Technologiesektor hätten.
- John Williams (New York) lieferte das deutlichste Argument für ein Abwarten. Er sagte, die Wirtschaft und der Arbeitsmarkt seien bemerkenswert widerstandsfähig geblieben, aber die Inflation sei zu lange zu hoch gewesen. Da es ein bis zwei Jahre dauern kann, bis die Geldpolitik ihre volle Wirkung entfaltet, ist er der Ansicht, dass die Fed vorausschauend handeln und den aktuellen Zeitraum nutzen sollte, um weitere Informationen zu sammeln.
- Alberto Musalem (St. Louis) verwies unterdessen auf den starken Konsum und die kräftigen Investitionen, wobei die Energiekosten und der Ausbau der KI-Infrastruktur weiterhin zur Inflation beitrügen.
Die übergeordnete Botschaft ist hawkisch, aber maßvoll, da sich die Vertreter offenbar darin einig sind, dass die Geldpolitik nicht restriktiv genug ist, zugleich aber keine abrupte Straffungskampagne fordern. Da die Inflationserwartungen weiterhin fest verankert und der Arbeitsmarkt solide sind, hat die Fed Spielraum, die Zinsen schrittweise anzuheben und die Auswirkungen auf dem Weg zu bewerten.
Die Positionierung bleibt leicht unterstützend
Den neuesten Daten der Commodity Futures Trading Commission (CFTC) zufolge haben Spekulanten in der Woche zum 27. Oktober ihre Netto-Long-Positionen im US-Dollar reduziert. Allerdings sanken die Netto-Long-Positionen der nicht-kommerziellen Händler auf ein Zweiwochentief von rund 14,1K Kontrakten, während die Veränderung über vier Wochen auf etwa 2,2K Kontrakte zurückging. Bislang bleibt der übergeordnete Trend positiv, doch das Tempo der Verbesserung hat sich deutlich verlangsamt.
Darüber hinaus sank das Open Interest auf den niedrigsten Stand der vergangenen sechs Wochen und belief sich auf knapp 48,3K Kontrakte. Vor diesem Hintergrund und angesichts der rückläufigen spekulativen Positionierung sowie der sinkenden Gesamtbeteiligung scheint die Bewegung eher eine Liquidierung von Long-Positionen als einen entschlossenen Aufbau neuer Short-Positionen widerzuspiegeln.
Zusätzliche Daten zeigten, dass das spekulative Engagement auf 29,26% zurückging, während sein Perzentil auf 49,4 sank. Dasselbe geschah mit dem Perzentil der Nettoposition, das auf 56,7 zurückging. Dies deutet insgesamt darauf hin, dass beide Messgrößen nahe am neutralen Bereich oder moderat darüber liegen. Wir können daher zu dem Schluss kommen, dass die USD-Positionierung weiterhin unterstützend wirkt, aber weit davon entfernt ist, historisch überdehnt zu sein.
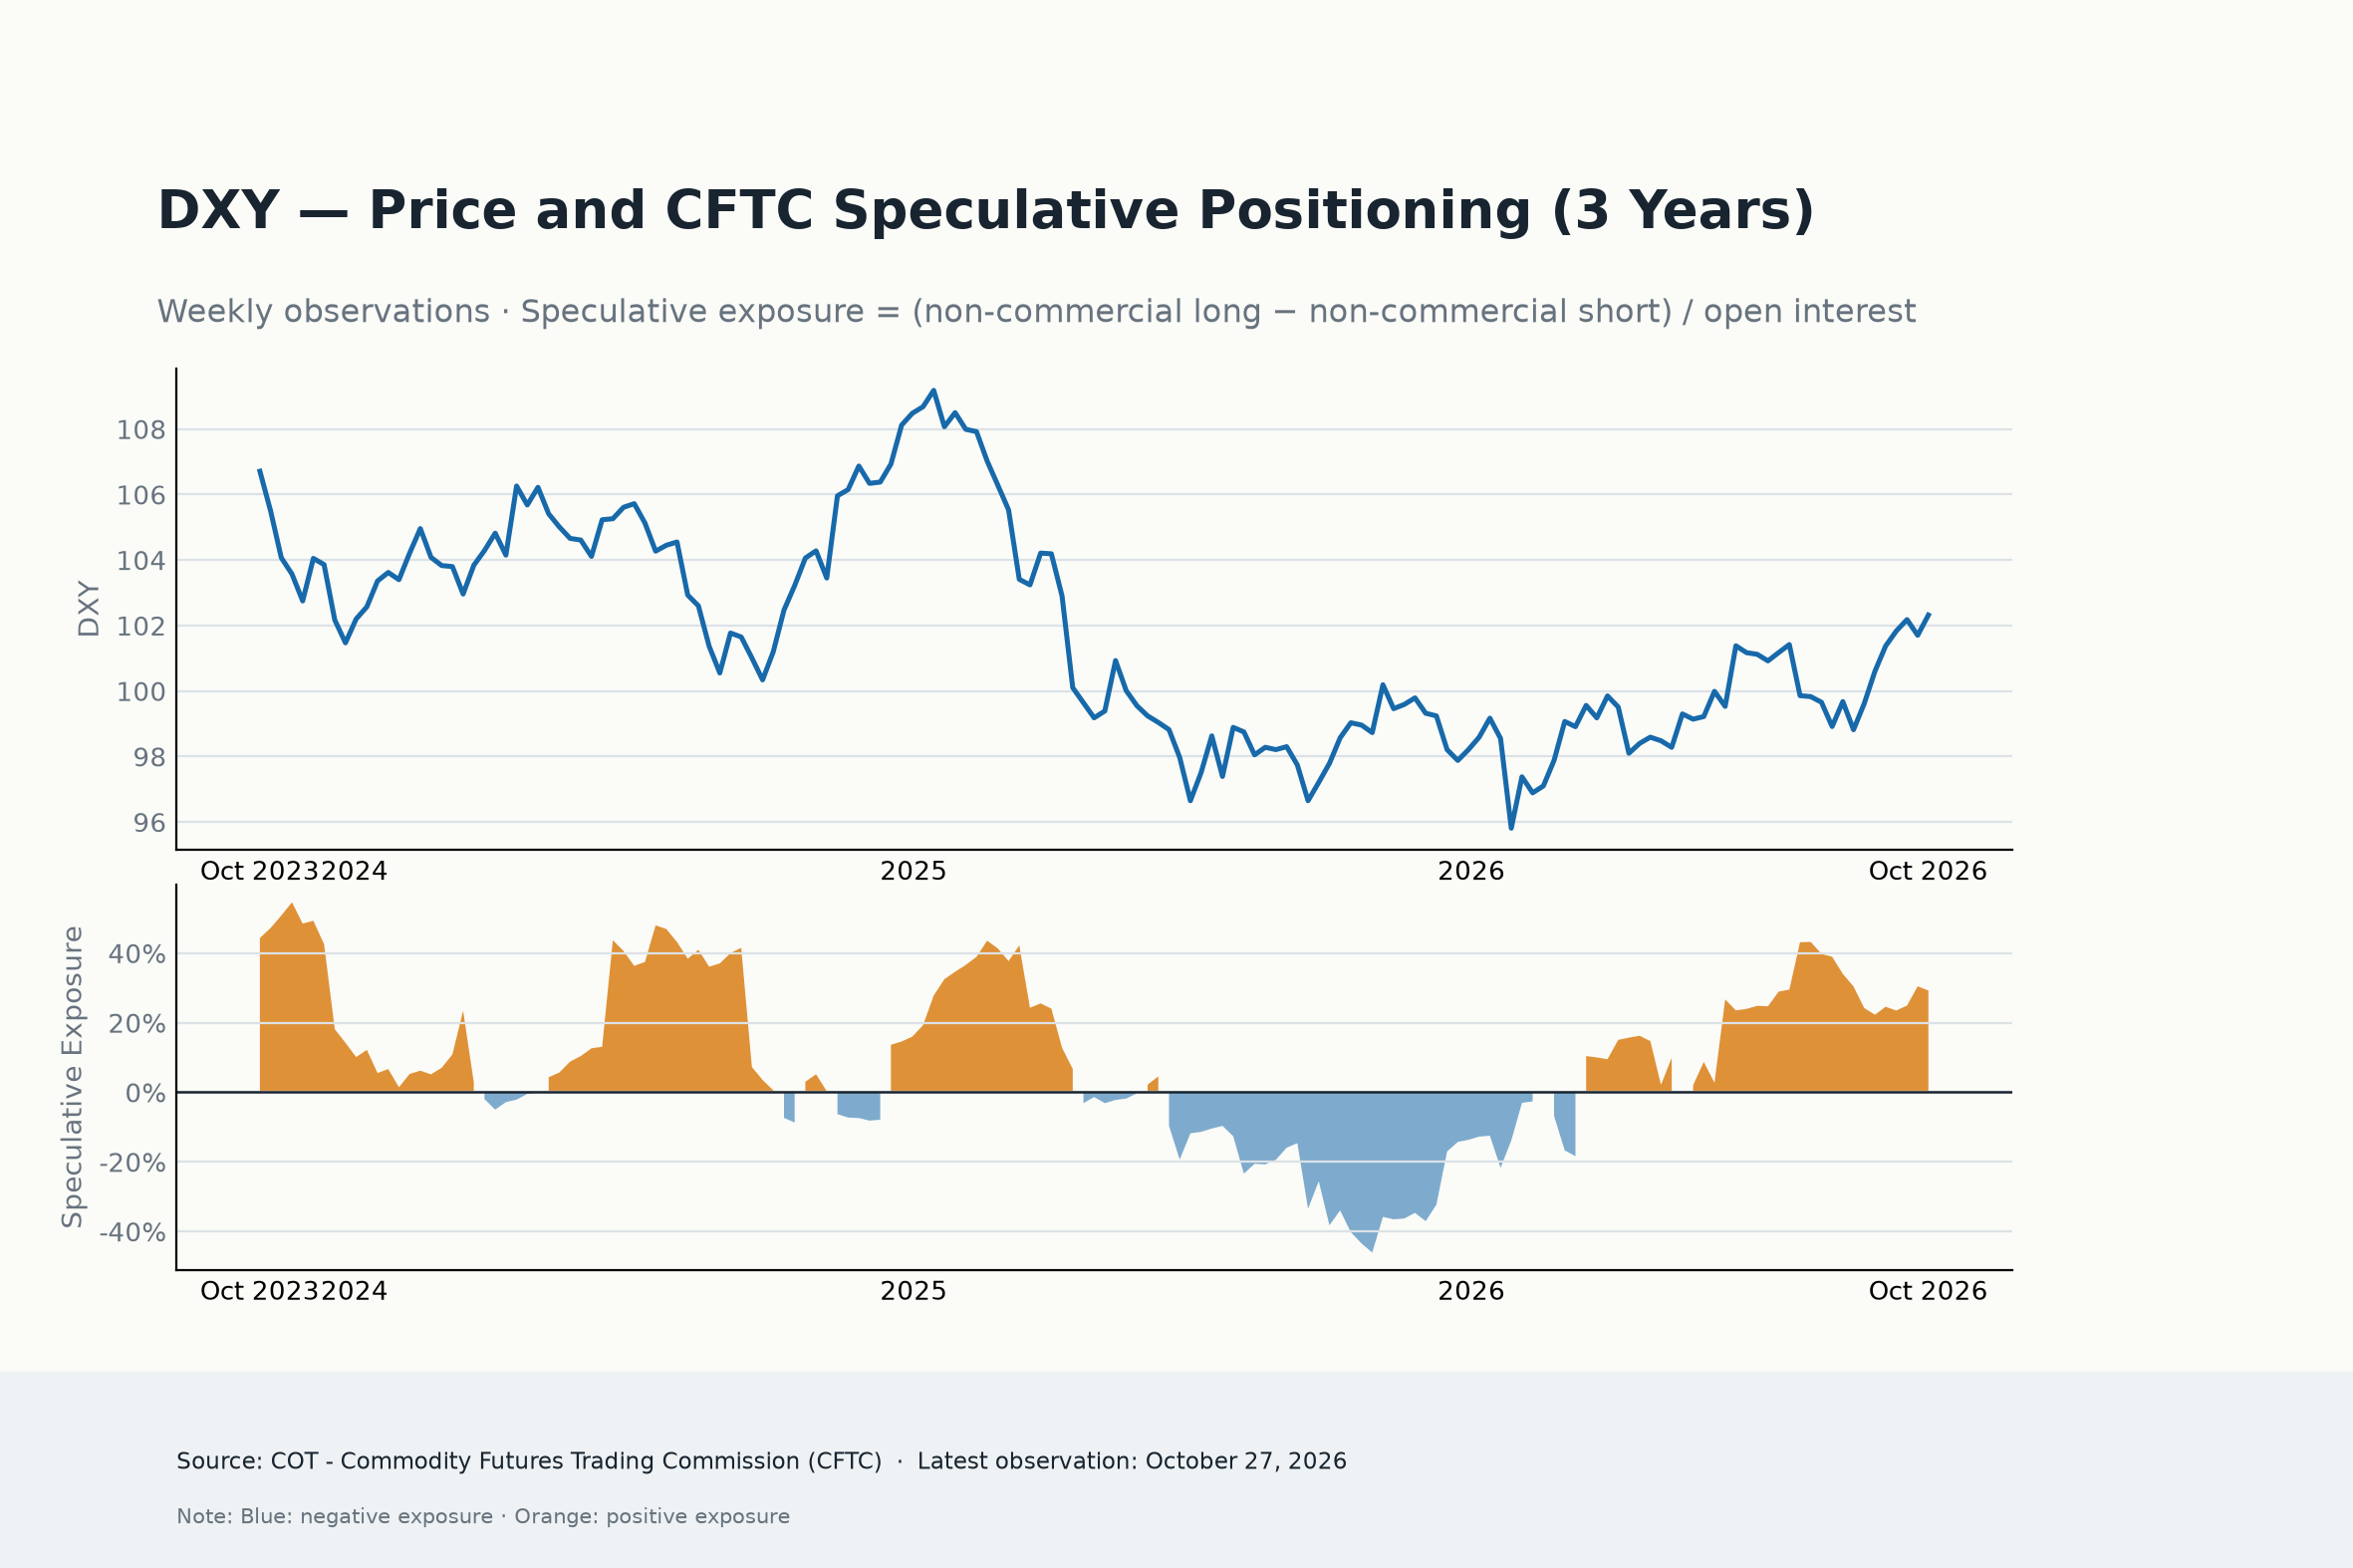
Alles in allem bleibt das Umfeld der USD-Positionierung leicht konstruktiv, obwohl das bullische Momentum nachgelassen hat. Während die positive Veränderung über vier Wochen zeigt, dass das Netto-Long-Engagement weiterhin höher ist als vor einem Monat, deutet der jüngste Rückgang der Netto-Long-Positionen und des Open Interest darauf hin, dass die jüngste Erholung an Überzeugungskraft verliert.
Wie geht es für den US-Dollar weiter?
In der kommenden Woche stehen die Inflationsdaten im Mittelpunkt, wobei die Veröffentlichungen des Verbraucherpreisindex (VPI) und des Erzeugerpreisindex (EPI) die wichtigsten Ereignisse darstellen.
Darüber hinaus wird es interessant sein, die Reaktion der Märkte auf die Ergebnisse der US-Zwischenwahlen und deren potenzielle Auswirkungen auf die Wirtschaft im weiteren Verlauf zu beobachten, während auch die Geopolitik voraussichtlich die übliche Aufmerksamkeit auf sich ziehen wird.
Der Dollar hat sich erholt, aber kann er überzeugen?
Für den US-Dollar wird kurzfristig vieles davon abhängen, ob die Inflationszahlen der kommenden Woche der Fed einen weiteren Grund liefern, ihre Einschätzung zu bekräftigen, dass möglicherweise höhere Zinssätze erforderlich sind.
Eine erneute positive Überraschung würde die Argumente für eine weitere Straffung stärken und dem Dollar helfen, seine Erholung fortzusetzen, insbesondere wenn die Risikobereitschaft fragil bleibt. Schwächere Werte könnten die jüngste Erholung hingegen infrage stellen, insbesondere da die Renditen der US-Staatsanleihen wenig Unterstützung bieten und die spekulative Positionierung Anzeichen von Ermüdung zeigt.
Vorerst scheint der Greenback seinen Boden gefunden zu haben, doch ob er auf dieser Erholung aufbauen kann, ist eine andere Frage.
Die Inflation könnte durchaus das letzte Wort haben.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.