Goldkäufer wappnen sich für einen erneuten Test der Marke von 4.000 US-Dollar
Gold (XAU/USD) gerät am Dienstag erneut unter Verkaufsdruck, nachdem ein weiterer Versuch gescheitert ist, sich oberhalb von 4.100 USD zu etablieren. Das Edelmetall gibt seine Erholung vom Montag wieder ab, da hawkische Kommentare der Federal Reserve (Fed) und stärker als erwartet ausgefallene Inflationsdaten aus den Vereinigten Staaten (USA) den US-Dollar (USD) stärken und die Erwartungen einer weiteren geldpolitischen Straffung durch die Fed untermauern.
Die jüngste Zurückweisung markiert bereits den zweiten Fehlschlag oberhalb von 4.100 USD innerhalb von nur vier Handelstagen, nachdem eine ähnliche Umkehr am Donnerstag in den Freitag hinein angehalten hatte. Diese wiederholte Unfähigkeit, eine Erholung aufrechtzuerhalten, wirft Fragen zur Widerstandsfähigkeit von Gold auf, insbesondere da die psychologisch wichtige Schwelle von 4.000 USD wieder in den Fokus rückt.
Da sich die Inflation als hartnäckiger als erwartet erweist und Anleger zunehmend weitere Zinserhöhungen der Fed über den Dezember hinaus in Betracht ziehen, sieht sich das Edelmetall einer herausfordernden Kombination aus geldpolitischem und technischem Druck gegenüber.
Wallers hawkische Warnung bereitet den Boden für die überraschenden US-Inflationsdaten
Die erneute Schwäche von Gold spiegelt eine Kombination aus zunehmend hawkischen Fed-Erwartungen und stärker als erwartet ausgefallenen US-Inflationsdaten wider, wobei sich die geldpolitischen Bedenken bereits vor der Veröffentlichung des Verbraucherpreisindex (VPI) am Dienstag verschärft hatten.
Zu Beginn des Tages signalisierte Fed-Gouverneur Christopher Waller seine Bereitschaft, eine weitere geldpolitische Straffung zu unterstützen, und sagte, er würde im Dezember selbst bei einer Abschwächung der Inflation „weiterhin eine Erhöhung um 25 Basispunkte unterstützen“. Noch wichtiger war, dass Waller warnte, dass im Dezember „eine Zinserhöhung der Fed um einen halben Prozentpunkt erforderlich sein könnte“, wenn die monatliche Kerninflation „bei etwa 0,3% oder höher“ bliebe.
Seine Kommentare veranlassten die Anleger, die Wahrscheinlichkeit einer aggressiveren geldpolitischen Reaktion neu einzuschätzen, wodurch sich die Erwartungen bereits vor der Veröffentlichung der Inflationszahlen in Richtung weiterer Zinserhöhungen verschoben.
Der anschließend veröffentlichte VPI-Bericht verstärkte diese Bedenken. Nach Angaben des Bureau of Labor Statistics (BLS) stieg die Gesamtinflation im Oktober im Monatsvergleich um 0,4% und lag damit über den Erwartungen von 0,3%, verlangsamte sich jedoch gegenüber dem Anstieg von 0,6% im September. Die Kerninflation des VPI, die volatile Lebensmittel- und Energiepreise ausschließt, stieg um 0,3%, übertraf damit die Prognose von 0,2% und entsprach dem Wert vom September. Entscheidend ist, dass dieser Wert genau der Schwelle entspricht, die Waller als potenziell ausreichend für eine größere Zinserhöhung im Dezember bezeichnet hatte.
Die Kombination aus Wallers Äußerungen und der Inflationsüberraschung stärkt das Argument für eine fortgesetzte geldpolitische Straffung und belastet das unverzinsliche Edelmetall.
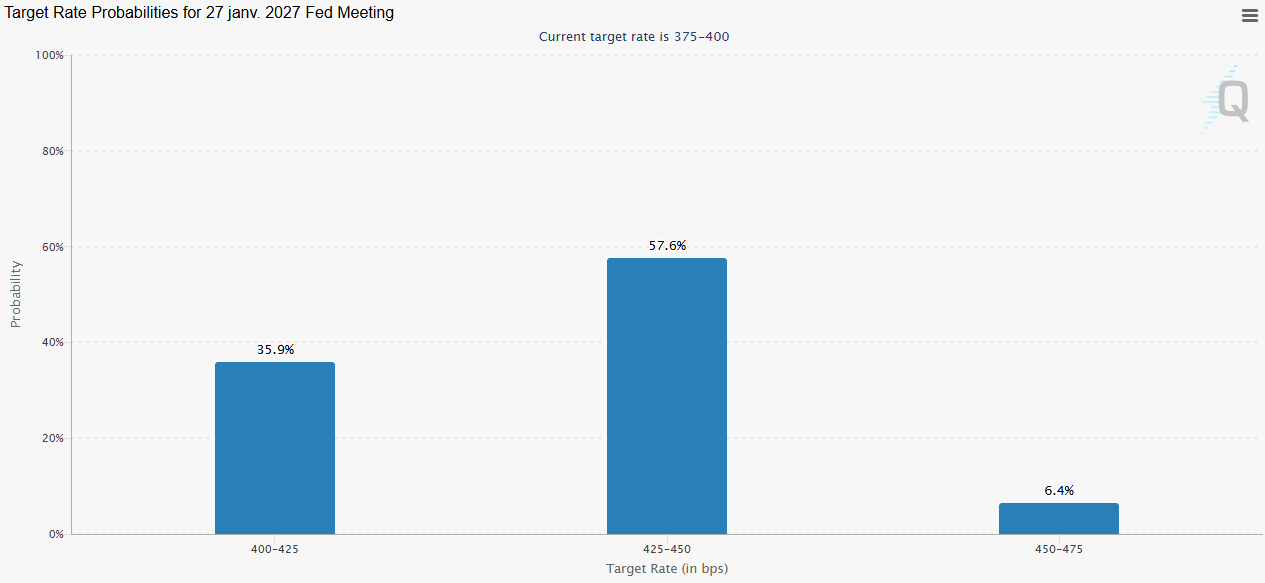
Laut dem CME FedWatch Tool räumen die Märkte einer Erhöhung um 25 Basispunkte im Dezember nun eine Wahrscheinlichkeit von etwa 89% ein, während die Wahrscheinlichkeit eines größeren Schritts um 50 Basispunkte bei rund 11% liegt. Die bedeutendste Neubewertung betrifft jedoch den Januar. Die Wahrscheinlichkeit einer weiteren Zinserhöhung um 25 Basispunkte bei dieser Sitzung steigt auf mehr als 57%, verglichen mit lediglich 19% am Vortag, was darauf hindeutet, dass die Anleger zunehmend erwarten, dass sich der Straffungszyklus bis in den Beginn des Jahres 2027 hinein erstrecken wird.
Diese Verschiebung ist für Gold besonders ungünstig, da höhere Zinsen die Opportunitätskosten des Haltens des Edelmetalls erhöhen und zugleich den US-Dollar (USD) stützen. Der US-Dollar-Index (DXY), der den Greenback gegenüber sechs wichtigen Währungen abbildet, stieg nach der Veröffentlichung der Inflationsdaten über 102,00 und setzte damit eine weitere Quelle des Drucks auf Goldbarren frei.
Zusammengenommen deuten diese Entwicklungen darauf hin, dass Gold mehr als nur mit einer vorübergehenden Reaktion auf einen einzelnen Inflationsbericht konfrontiert ist. Der Markt preist zunehmend eine längere Phase restriktiver Geldpolitik ein, was die Fähigkeit des Edelmetalls, eine Erholung über 4.100 USD aufrechtzuerhalten, potenziell begrenzt.
Könnten fallende Ölpreise Gold etwas Erleichterung verschaffen?
Trotz des zunehmend hawkischen geldpolitischen Ausblicks könnten mehrere Entwicklungen letztlich dazu beitragen, den Abwärtsdruck auf Gold zu begrenzen. Die Preise für West Texas Intermediate (WTI)-Öl zogen sich in Richtung 83 USD pro Barrel zurück und erreichten damit den niedrigsten Stand seit Ende August, nachdem sie seit Anfang November um mehr als 15% gefallen waren.
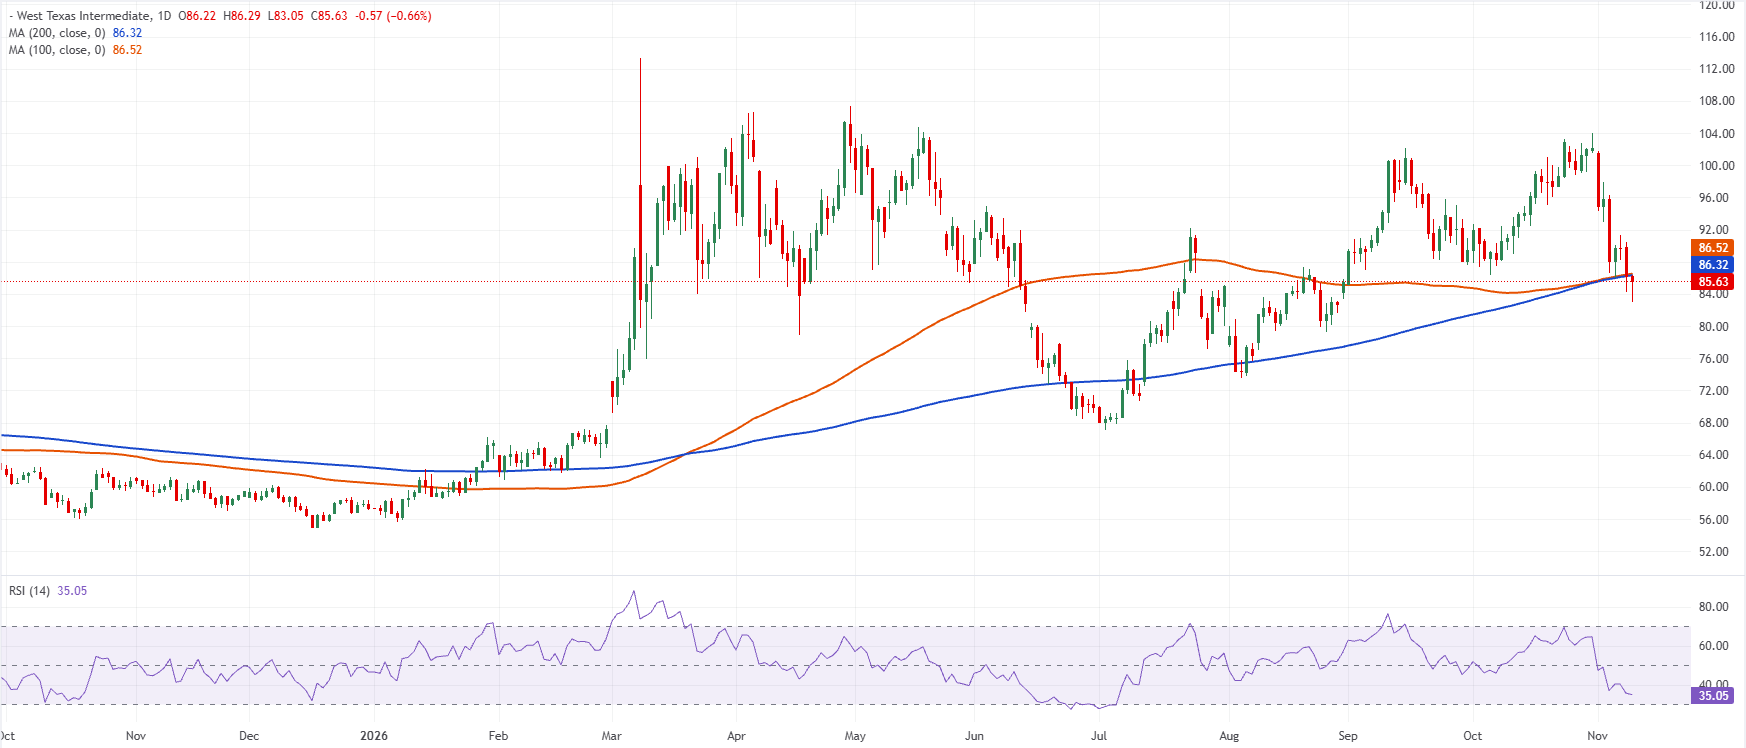
Der Rückgang erfolgt vor dem Hintergrund erneuter diplomatischer Bemühungen zur Beilegung des Konflikts mit Iran, wobei US-Präsident Donald Trump auf einen „positiven Schwung“ bei den Verhandlungen hinwies. Niedrigere Energiepreise könnten den Inflationsdruck allmählich abschwächen und damit möglicherweise den Bedarf an einer weiteren Straffung durch die Fed reduzieren.
Diese Erleichterung bleibt jedoch ungewiss. Der stärker als erwartete Kern-VPI im Oktober deutet darauf hin, dass sich der Inflationsdruck über die Energiemärkte hinaus erstreckt, was bedeutet, dass günstigeres Öl allein möglicherweise nicht ausreicht, um den kurzfristigen geldpolitischen Kurs der Fed zu ändern. Unterdessen könnten sich abschwächende geopolitische Spannungen auch die Nachfrage nach Gold als sicherem Hafen verringern und die potenziellen Vorteile einer niedrigeren Inflation teilweise ausgleichen.
Die Verteidigung der Marke von 4.000 USD steht vor einer weiteren Prüfung
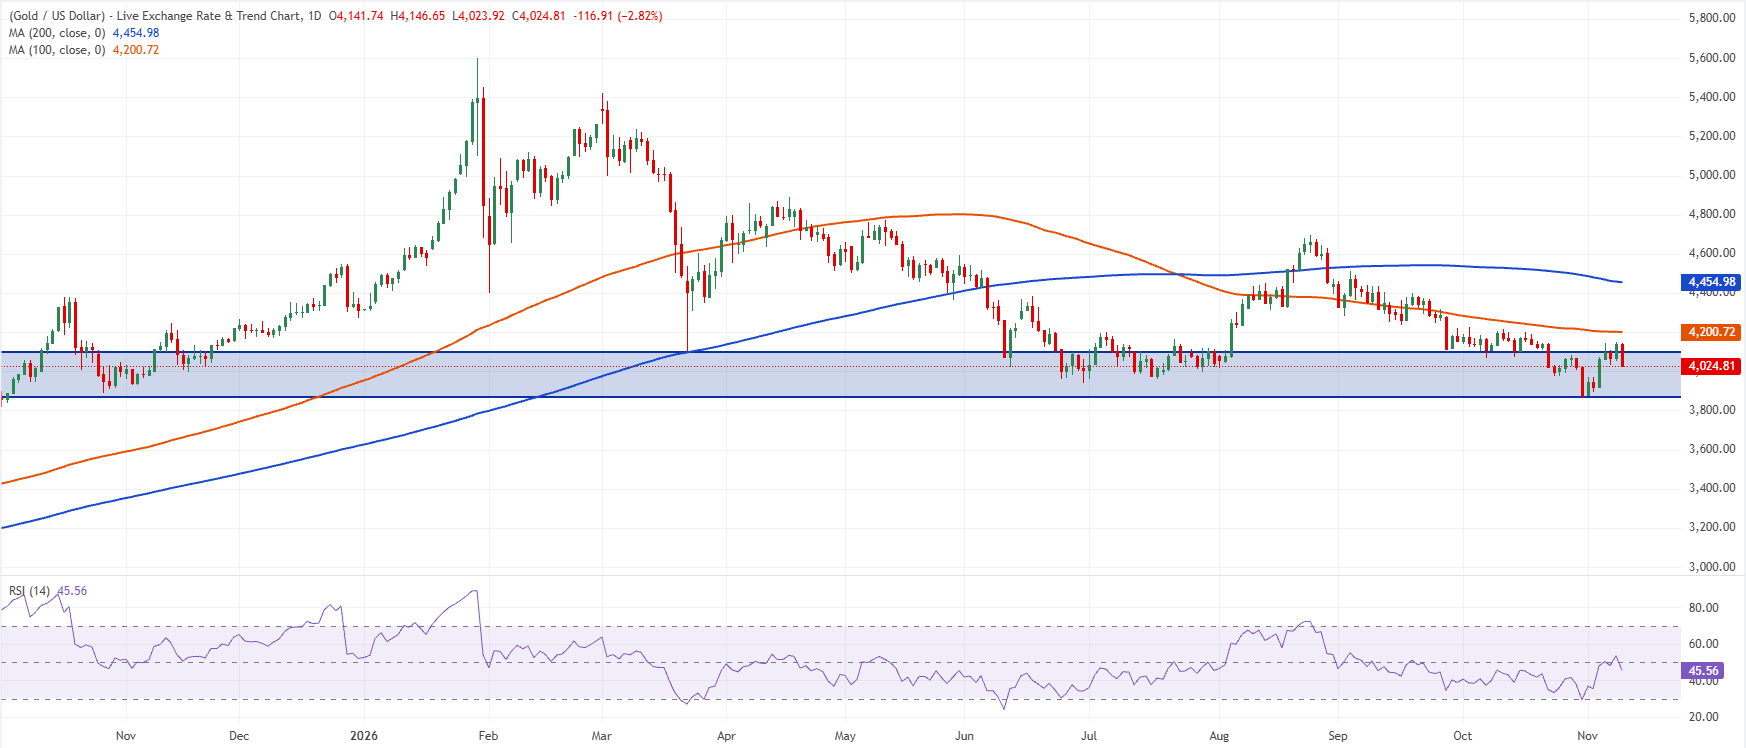
Der Tages-Chart von Gold zeigt eine fragile Erholungsstruktur, wobei die Zurückweisung vom Dienstag oberhalb von 4.100 USD den Abwärtsdruck verstärkt, der die vergangenen Monate dominiert hat. Das Edelmetall wird sowohl unter seinem 100-Tage-Simple-Moving-Average (SMA) bei etwa 4.201 USD als auch unter seinem 200-Tage-SMA bei rund 4.455 USD gehandelt. Diese Konstellation deutet darauf hin, dass die Verkäufer trotz zwischenzeitlicher Erholungsversuche weiterhin den übergeordneten Trend kontrollieren.
Der unmittelbare Fokus richtet sich auf die psychologische Marke von 4.000 USD, die die erste wichtige Barriere gegen weitere Verluste darstellt. Unterhalb dieser Schwelle rückt das Tief vom 30. Oktober bei etwa 3.870 USD als nächste entscheidende Unterstützung in den Blick. Ein entscheidender Durchbruch unter dieses Niveau würde die bestehende Konsolidierungsstruktur schwächen und möglicherweise die bärische Korrektur beschleunigen.
Umgekehrt müssen die Käufer die Marke von 4.100 USD zurückerobern, um den kurzfristigen Ausblick zu stabilisieren. Eine anhaltende Erholung über diese Schwelle könnte den Weg zum 100-Tage-SMA bei etwa 4.201 USD ebnen, obwohl der 200-Tage-SMA bei rund 4.455 USD ein weiter entferntes Hindernis bleibt.
Der Relative Strength Index (RSI) auf dem Tages-Chart liegt bei etwa 46 und spiegelt ein verhaltenes Momentum wider, ohne auf überverkaufte Bedingungen hinzudeuten. Dies lässt Raum für weitere Abwärtsbewegungen, sollte der Verkaufsdruck zunehmen.
Letztlich setzen die wiederholten Fehlschläge von Gold oberhalb von 4.100 USD in Verbindung mit den zunehmend aggressiven Erwartungen an die Fed die Marke von 4.000 USD einem erhöhten Risiko aus. Solange der US-Dollar nicht an Momentum verliert oder sich die Erwartungen an die Geldpolitik abschwächen, bleibt ein erneuter Test des Tiefs vom 30. Oktober bei etwa 3.870 USD ein plausibles Szenario.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.