US-Dollar Wochenprognose: Eine hawkishe Fed reicht nicht mehr aus
- Der US-Dollar gewann wieder die Oberhand und machte zwei Wochenverluste wett.
- Die US-Inflation blieb im September laut dem PCE erhöht.
- Die Federal Reserve lieferte am Mittwoch einen hawkishen Hold.

Die vergangene Woche
Der US-Dollar (USD) konnte etwas Fassung zurückgewinnen und beendete die Woche mit akzeptablen Gewinnen, nachdem er nach den zuvor erreichten Zwei-Wochen-Hochs etwas Boden abgegeben hatte.
Tatsächlich sprang der US-Dollar-Index (DXY) in den vergangenen Tagen zeitweise bis in den Bereich von 102,50, verlor kurz darauf jedoch wieder etwas an Schwung, obwohl die wöchentliche bullishe Stimmung weiterhin intakt blieb.
Trotz der Inflations- und BIP-Daten, die den Marktkonsens bestätigten, scheint dem Greenback nach dem hawkishen Hold der Federal Reserve (Fed) am Mittwoch die Luft ausgegangen zu sein. Tatsächlich wusste jeder, dass der Ton hawkish sein würde, doch das Ausbleiben einer zusätzlichen Überraschung schien eine Art Marktaxiom des „sell the fact“ zu befeuern.
Die beiden anderen Faktoren hinter der positiven Entwicklung des US-Dollars waren die unverminderte Unsicherheit im Nahen Osten, für die es kurzfristig keine erkennbar glaubwürdige Lösung gibt, und infolgedessen der unaufhaltsame Anstieg der Rohölpreise, der wiederum zu höherer Inflation und dem nie endenden Kreislauf der Fed aus „higher for longer“ beiträgt.
Nichts Erwähnenswertes vom US-Schuldenmarkt, wo die Renditen von US-Staatsanleihen am kurzen Ende und im mittleren Bereich der Kurve nachgaben, während das lange Ende eine konsolidierende Tendenz zeigte.
Fed und Inflation
Wie erwartet beließ die Fed bei ihrer Sitzung am Mittwoch die Fed Funds Target Range (FFTR) unverändert bei 3,75%-4,00% und entsprach damit den Prognosen der meisten Analysten.
Die Entwicklung der US-Inflation stand erneut im Mittelpunkt der Debatte während der Pressekonferenz von Vorsitzendem Kevin Warsh und der anschließenden Fragerunde mit den Medien.
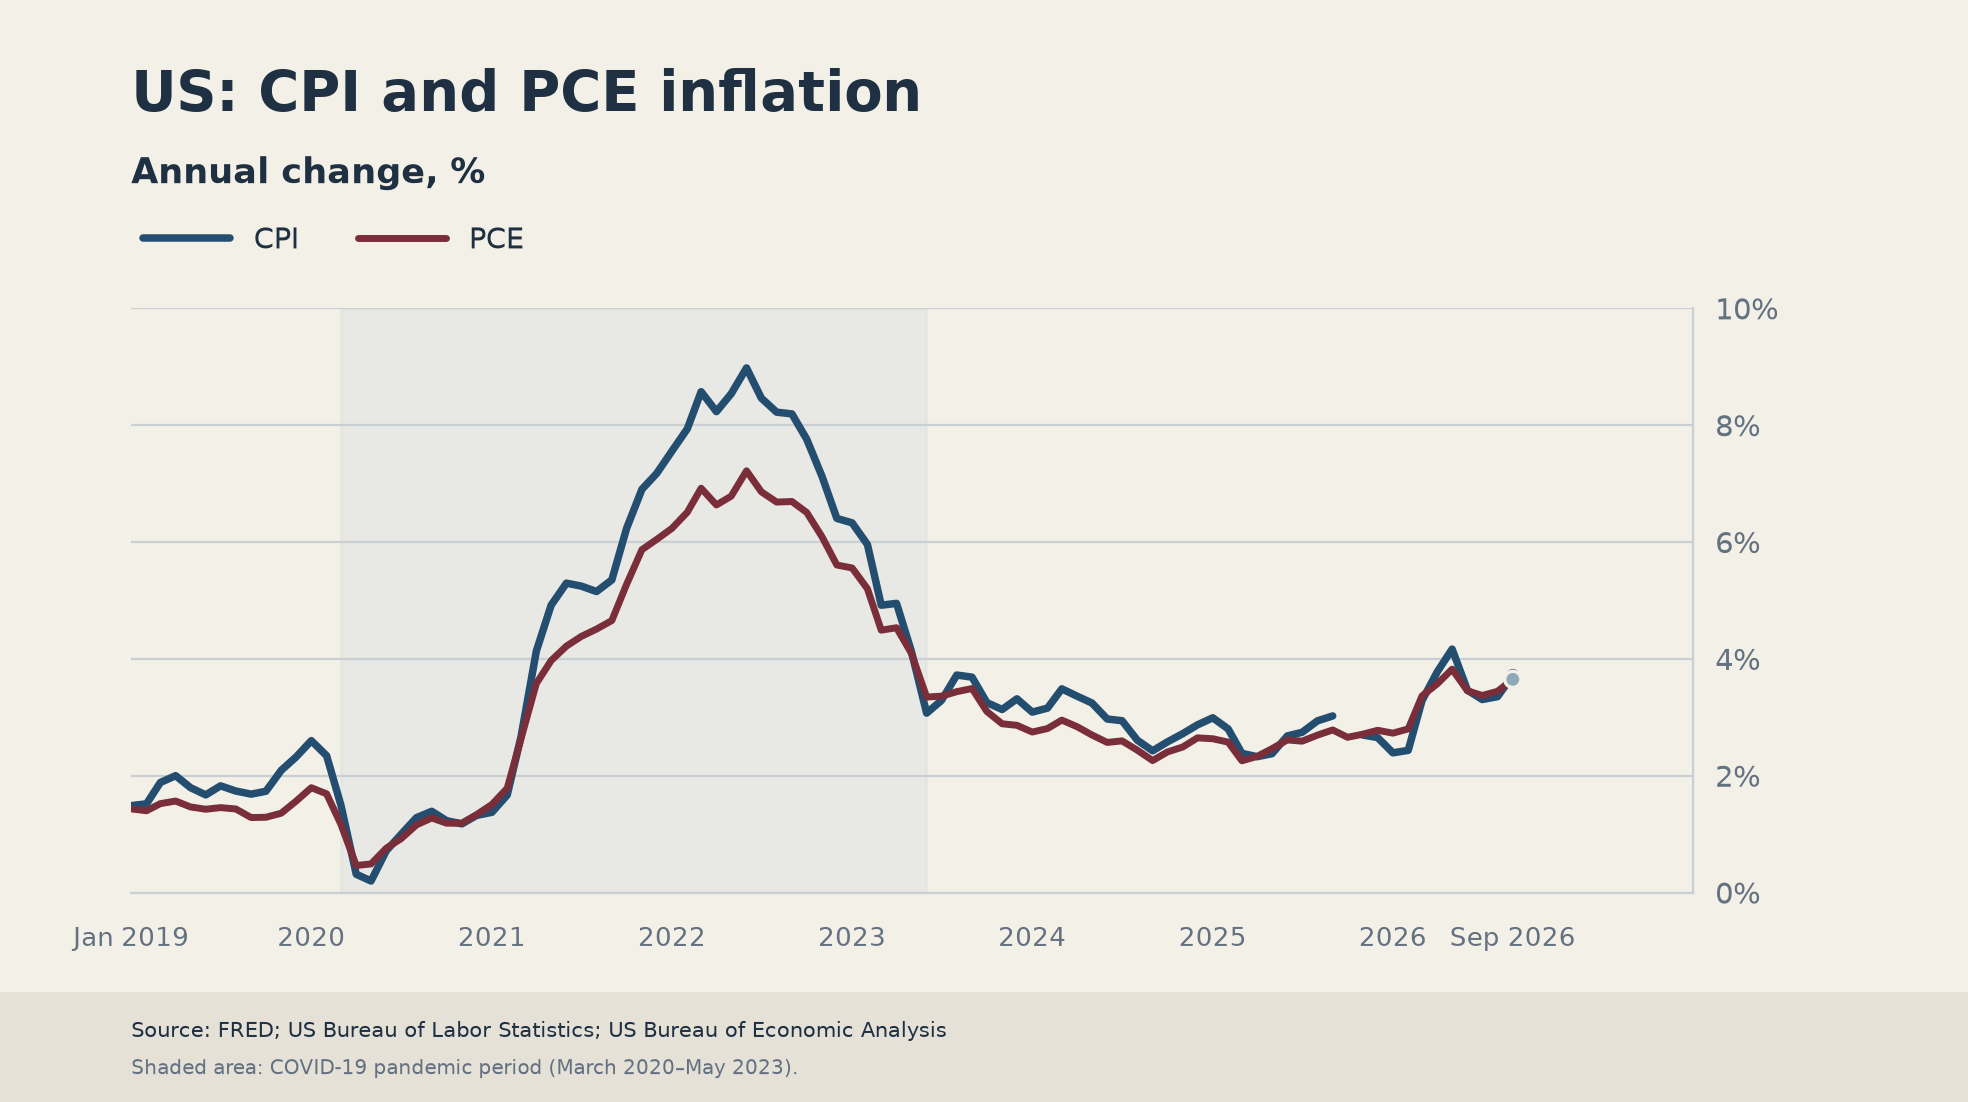
Der am folgenden Tag veröffentlichte Inflationsindikator für September, gemessen an den Personal Consumption Expenditures (PCE), bestätigte und untermauerte sogar die vorsichtige Haltung der Fed.
Fed-Vertreter sind sich über das Ziel einig, nicht aber über das Tempo
Fed-Vertreter sind sich zunehmend einig, dass die Inflation gesenkt werden muss, unterscheiden sich jedoch darin, wie schnell die Geldpolitik gestrafft werden sollte. Vorsitzender Kevin Warsh argumentierte, dass die „monetäre Medizin“ der Fed beginne zu wirken und dass die kommenden Daten den nächsten Schritt bestimmen würden, während mehrere Kollegen der Ansicht sind, dass weitere Zinserhöhungen notwendig seien.
Thomas Barkin (Richmond) sagte, die Richtung sei „klar“, die Hauptfrage sei das Tempo. Er befürwortet ein schrittweises Vorgehen, da Unternehmen mit breiten Kostendruck konfrontiert seien und sich darauf vorbereiteten, höhere Ausgaben an die Kunden weiterzugeben. Barkin warnte außerdem, dass der Investitionsschub im Bereich KI die Lieferketten unter Druck setze und nachfrageseitige Inflation erzeuge, genau die Art von Druck, die die Geldpolitik adressieren könne.
Alberto Musalem (St. Louis) schlug einen dringlicheren Ton an und sagte, die Fed müsse bald erneut die Zinsen anheben. Die Inflation sei weiterhin zu hoch, argumentierte er, und werde ohne weitere Maßnahmen wahrscheinlich nicht nachlassen. Er befürwortet schrittweise Schritte statt abrupter Straffung, hält die finanziellen Bedingungen jedoch nur für moderat straffer und weiterhin insgesamt weitgehend unterstützend.
Schließlich ging Lorie Logan (Dallas) noch weiter und sagte, die Fed brauche mindestens zwei weitere Zinserhöhungen um jeweils einen Viertelpunkt, um die Politik leicht restriktiv zu machen. Eine ausgelassene Sitzung würde das endgültige Ziel nicht verändern, argumentierte sie, obwohl eine Pause nach einem Anstieg um 50 Basispunkte sinnvoll sein könnte, während die Entscheidungsträger die Auswirkungen bewerten. Starkes Wachstum, solide Konsumausgaben und weiterhin Rückenwind gebende Finanzierungsbedingungen stützen ihre Ansicht, dass die Fed noch mehr zu tun hat.
Warshs Position bleibt eher abgewogen, aber nicht dovish. Auf seiner Pressekonferenz betonte er, dass die Inflation zu hoch sei, die Fed die Finanzierungsbedingungen nicht als restriktiv bezeichnen könne und das 2%-PCE-Ziel nicht verhandelbar sei.
Zusammengenommen zeigen die jüngsten Äußerungen eine breite Einigkeit über die Notwendigkeit weiterer Zurückhaltung, wobei sich die Debatte darauf konzentriert, ob man auf weitere Belege warten, schrittweise vorgehen oder bald mit den nächsten Erhöhungen beginnen sollte.
Longs erholen sich, aber frische Überzeugung bleibt begrenzt
Die bullische Positionierung beim Greenback verstärkte sich in der Woche bis zum 20. Oktober, wie Daten der Commodity Futures Trading Commission (CFTC) zeigen. Die Netto-Spekulations-Longs stiegen auf über 15K Kontrakte, während sich die Veränderung über vier Wochen auf etwas mehr als 4,7K Kontrakte erhöhte. Dies bestätigt, dass die Erholung der bullischen Stimmung an Momentum gewinnt.
Das Open Interest fiel auf fast 49,4K Kontrakte. Da die Netto-Longs zunahmen, während die Gesamtbeteiligung zurückging, scheint die Bewegung vor allem durch Short Covering und nicht durch eine breite Welle frischer USD-Käufe getrieben worden zu sein.
Die spekulative Exponierung stieg deutlich auf 30,43%, während ihr Perzentil auf 50,5 zulegte. In derselben Linie kletterte auch das Net Position Percentile auf 59,7. Beide Kennzahlen liegen nun über dem neutralen Bereich und deuten darauf hin, dass die USD-Positionierung unterstützender geworden ist, auch wenn sie historisch noch nicht überdehnt ist.
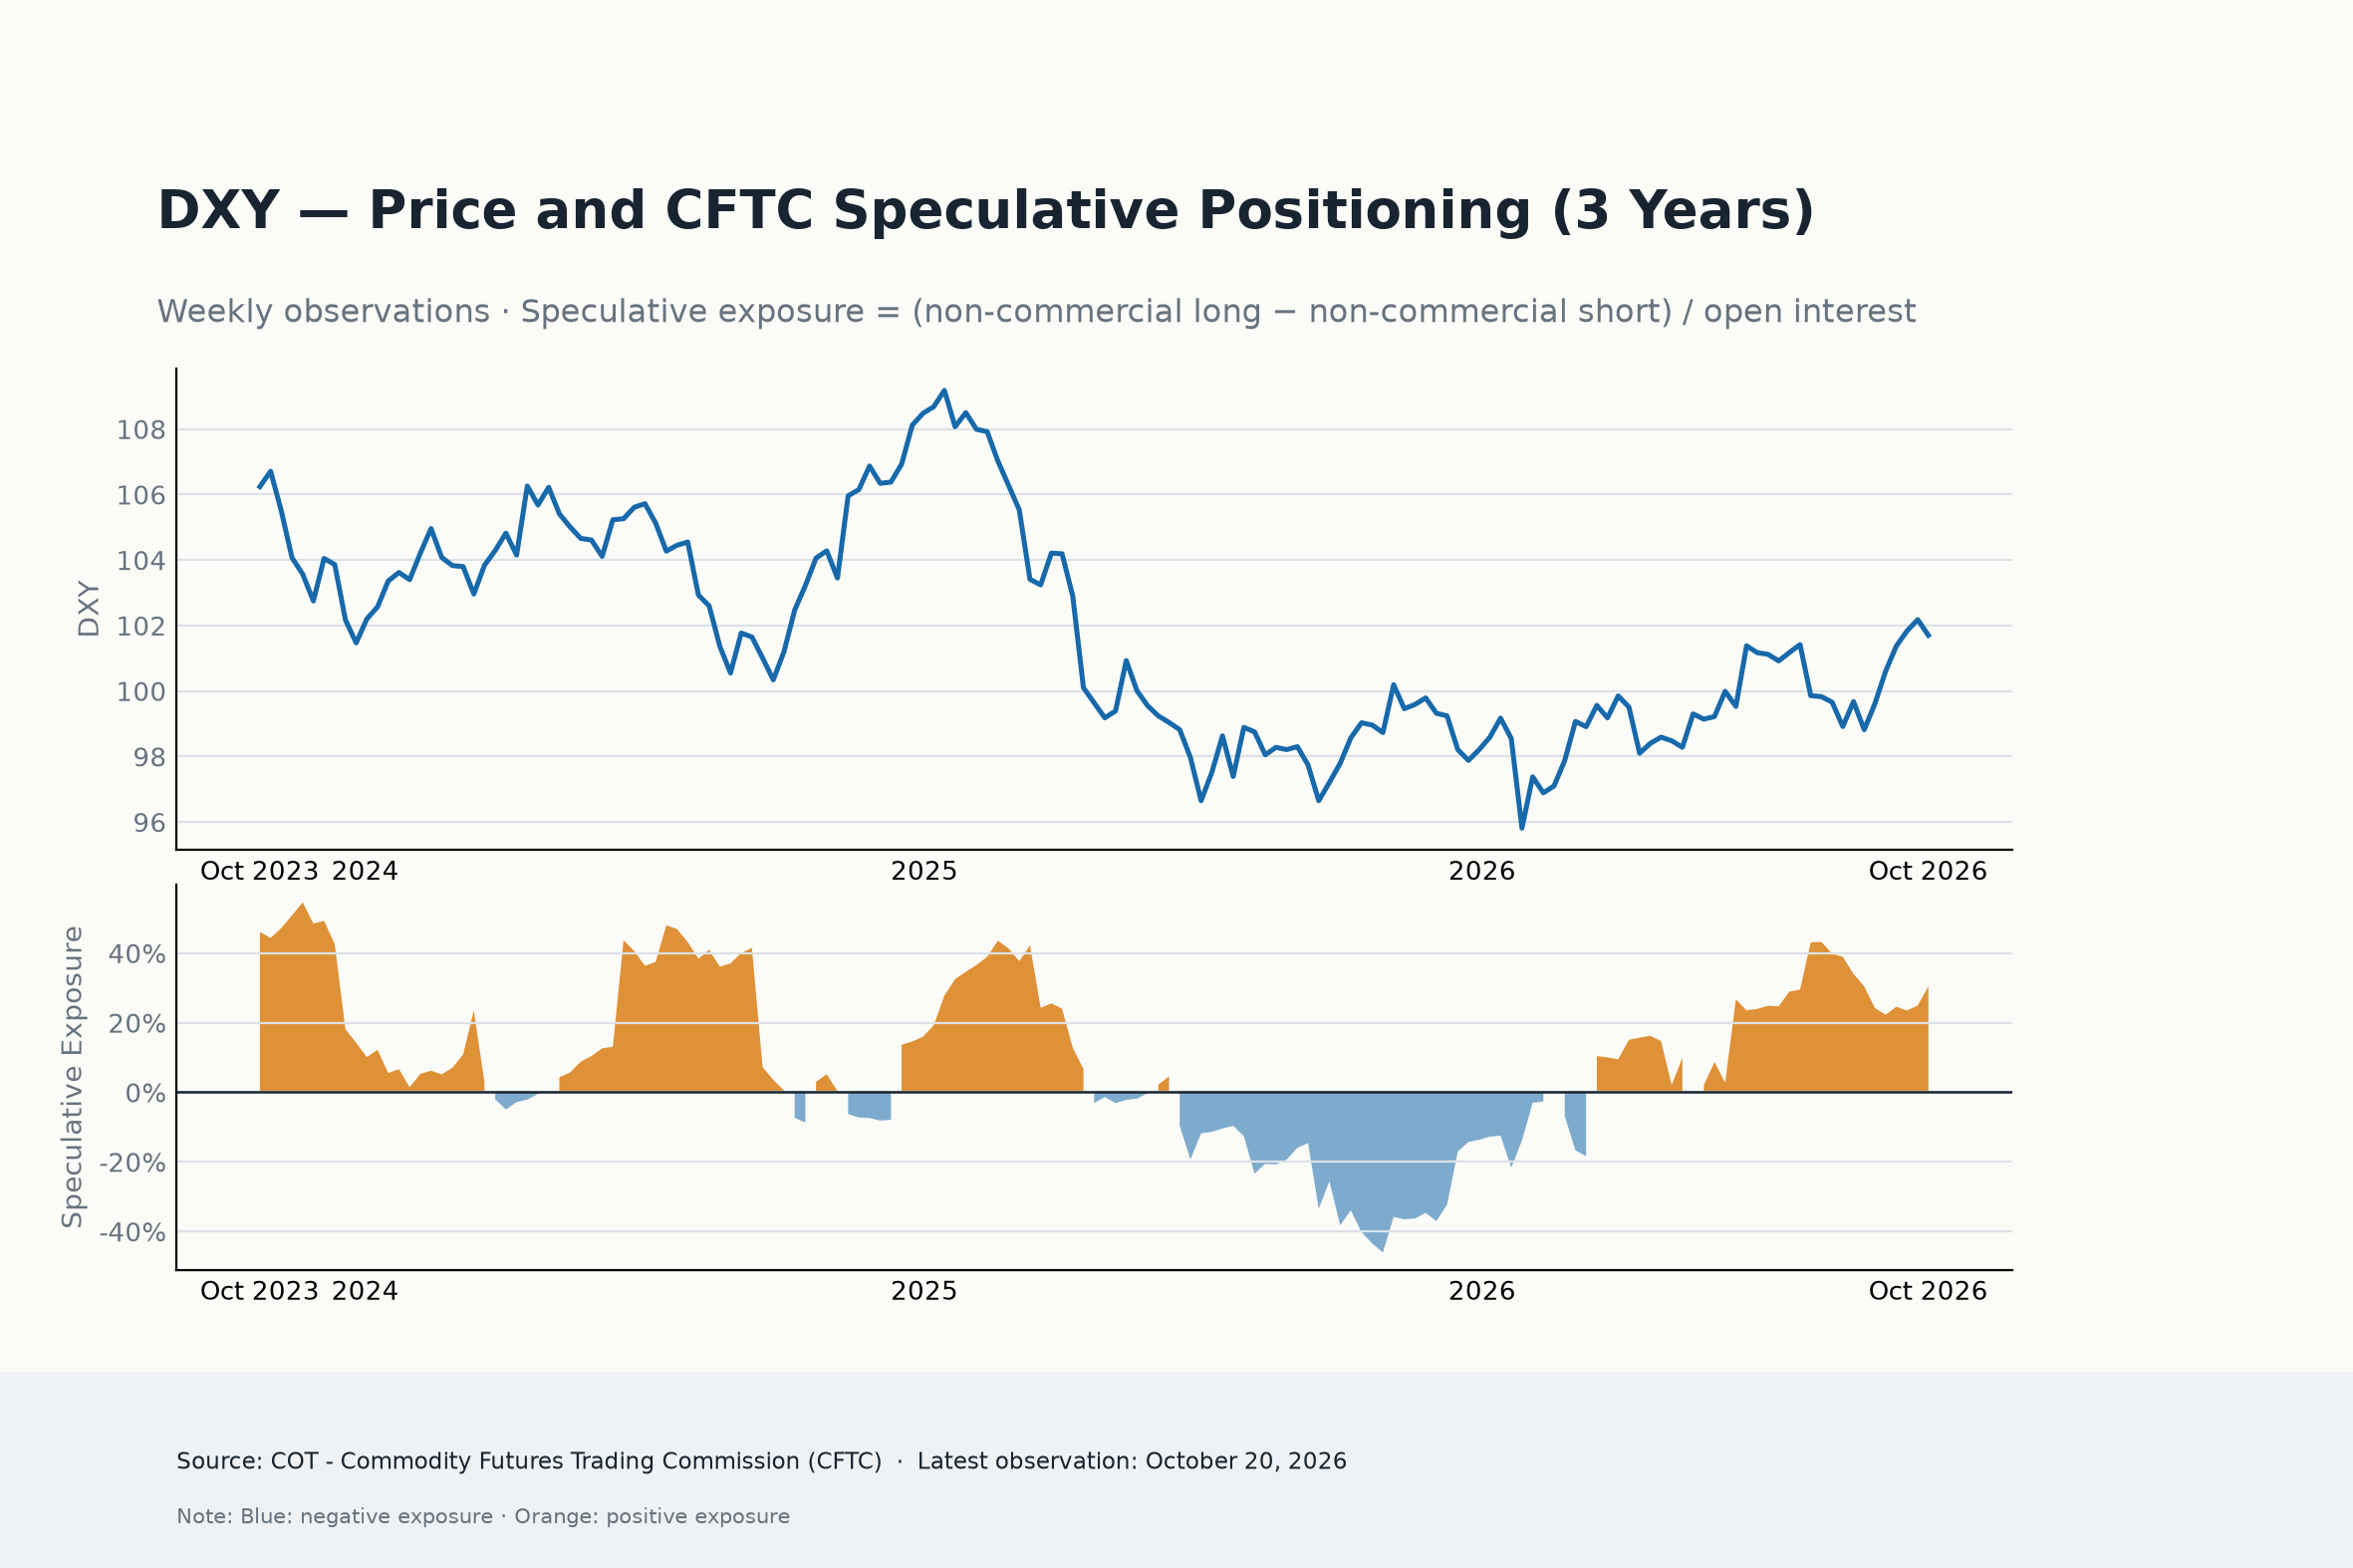
Alles in allem hat sich das USD-Positionierungsumfeld deutlich verbessert. Der positive Vier-Wochen-Trend und das höhere Net-Position-Perzentil deuten auf eine sich wieder aufbauende bullische Stimmung hin, doch der Rückgang des Open Interest zeigt, dass die jüngste Verbesserung eher die Auflösung bärischer Exponierung als eine starke neue Long-Überzeugung widerspiegelt.
Wie geht es weiter für den US-Dollar
Es wird eine sehr interessante Woche, da die Politik mit den Midterm-Wahlen am Dienstag wieder in den Vordergrund rückt, während der heimische Kalender die Veröffentlichung der ISM-Indikatoren zur Geschäftstätigkeit umfasst und der Arbeitsmarkt mit der Veröffentlichung der JOLTS-Daten, des ADP-Berichts und der stets relevanten Nonfarm Payrolls im Mittelpunkt steht.
Auch die Äußerungen von Fed-Vertretern werden nach dem FOMC-Ereignis dieser Woche ein wichtiger Fokus sein, ebenso wie mögliche Entwicklungen im Nahost-Konflikt.
Der Dollar hat Rückendeckung, aber wo ist das Momentum?
Der US-Dollar geht mit vielen Gründen in den November, um unterstützt zu bleiben, aber mit deutlich weniger, um seine Rallye fortzusetzen. Hartnäckige Inflation, eine Fed, die sich weigert, den Sieg zu erklären, und anhaltende geopolitische Unsicherheit dürften aggressive Verkäufe weiterhin abschrecken. Dennoch deutet die Unfähigkeit des Greenback, aus einem zunehmend hawkischen Umfeld vollständig Kapital zu schlagen, darauf hin, dass ein Großteil der guten Nachrichten bereits im Preis enthalten sein könnte.
Die spekulative Positionierung fügt der Geschichte eine weitere Ebene hinzu. Die Dollar-Bullen gewinnen allmählich wieder die Oberhand, auch wenn die Erholung eher der Auflösung bärischer Wetten als einer überzeugenden Welle frischer Käufe geschuldet zu sein scheint. Das stützt die Währung, macht sie aber bei weitem nicht unaufhaltsam.
Die kommende Woche könnte dieses fragile Gleichgewicht auf die Probe stellen. Die US-Arbeitsmarktdaten, Umfragen zur Geschäftstätigkeit und die Midterm-Wahlen werden neue Hinweise auf die Wirtschaft, den nächsten Schritt der Fed und die Risikobereitschaft der Anleger liefern.
Vorerst behält der Greenback eine vorsichtig bullische Tendenz bei, doch ein weiterer Anstieg könnte mehr als nur eine hawkische Fed erfordern.
Er könnte eine echte Überraschung brauchen.
Fed - Häufig gestellte Fragen (FAQ)
Die Federal Reserve (Fed) steuert die US-Geldpolitik mit zwei klaren Zielen: Preisstabilität und Vollbeschäftigung. Dabei nutzt die Notenbank Zinssätze als Hauptinstrument. Höhere Zinsen stärken den US-Dollar, da sie die USA für internationale Investoren attraktiver machen. Sinkende Zinsen hingegen schwächen den Greenback.
Die Federal Reserve (Fed) hält jährlich acht geldpolitische Sitzungen ab, bei denen das Federal Open Market Committee (FOMC) die wirtschaftliche Lage beurteilt und geldpolitische Entscheidungen trifft. Das FOMC besteht aus zwölf Mitgliedern – den sieben Mitgliedern des Gouverneursrats, dem Präsidenten der Federal Reserve Bank of New York und vier der elf übrigen regionalen Notenbankpräsidenten, die auf Jahresbasis rotieren.
In Zeiten schwerer Wirtschaftskrisen, wie etwa 2008 während der Finanzkrise, greift die Federal Reserve oft auf QE zurück. Dies bedeutet, dass die Fed massiv Anleihen kauft, um Liquidität bereitzustellen. Diese expansive Geldpolitik schwächt den Dollar, da das zusätzliche Geld die Währung verwässert und das Vertrauen der Investoren mindert.
Quantitative Straffung (QT) ist der umgekehrte Prozess von QE, bei dem die US-Notenbank aufhört, Anleihen von Finanzinstituten zu kaufen und das Kapital aus fällig werdenden Anleihen nicht reinvestiert, um neue Anleihen zu kaufen. Dies wirkt sich in der Regel positiv auf den Wert des US-Dollars aus.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.