Die hawkishe Fed kann den US-Dollar nicht mehr weiter anheben

Etwa drei weitere Zinserhöhungen der Federal Reserve sind bereits eingepreist, und die Zentralbanken hinter dem Euro, dem Pfund, dem Yen und dem Loonie erhöhen die Zinsen oder stehen kurz davor. Damit hat der US-Dollar-Index kaum noch Spielraum nach oben, wenn die Fed weiter zu höheren Zinsen tendiert.
Der US-Dollar-Index (DXY) legte im Monat nach der Zinserhöhung der Federal Reserve (Fed) am 16. September um mehr als 3 % zu, und seit dem 14. Oktober hat er kein neues Hoch mehr erreicht. Dieses Hoch markierte er am Tag, an dem die US-Inflation bei 3,7 % lag, und gab den Anstieg anschließend wieder ab. Er fiel nach einer Fed-Sitzung, bei der zwei Vertreter für eine weitere Zinserhöhung stimmten, während Händler bereits etwa drei weitere Zinserhöhungen einpreisen und die meisten anderen Zentralbanken im Index ebenfalls die Zinsen erhöhen. Was den Index von hier aus bewegt, sind vor allem europäische Nachrichten, und der Euro macht 57,6 % davon aus.
Die Europäische Zentralbank (EZB) beließ ihren Einlagensatz am Donnerstag bei 2,5 %, wobei die Märkte weiterhin mit einer Zinserhöhung im Dezember rechnen. EZB-Präsidentin Christine Lagarde teilte dem EZB-Rat am selben Tag mit, dass sie am 7. Februar 2027 zurücktreten werde, also fast neun Monate vor dem Ende ihrer Amtszeit.
Drei Zinserhöhungen eingepreist, und eine Fed, die keinen Hinweis auf eine vierte geben wird
Die von den Futures-Preisen, wie sie vom CME FedWatch Tool erfasst werden, abgeleiteten Wahrscheinlichkeiten beziffern die Chance auf eine Zinserhöhung am 9. Dezember auf knapp 83 %. Auf die einzelnen Sitzungen aufaddiert, ergibt sich eine Wahrscheinlichkeit von etwa zwei weiteren Zinserhöhungen bis März 2027, zweieinhalb bis Juni und knapp drei bis September. Der wahrscheinlichste Zinssatz bis Juni liegt bei 4,50%-4,75%, also drei Viertelprozentpunkte über dem aktuellen Bereich von 3,75%-4,00%.
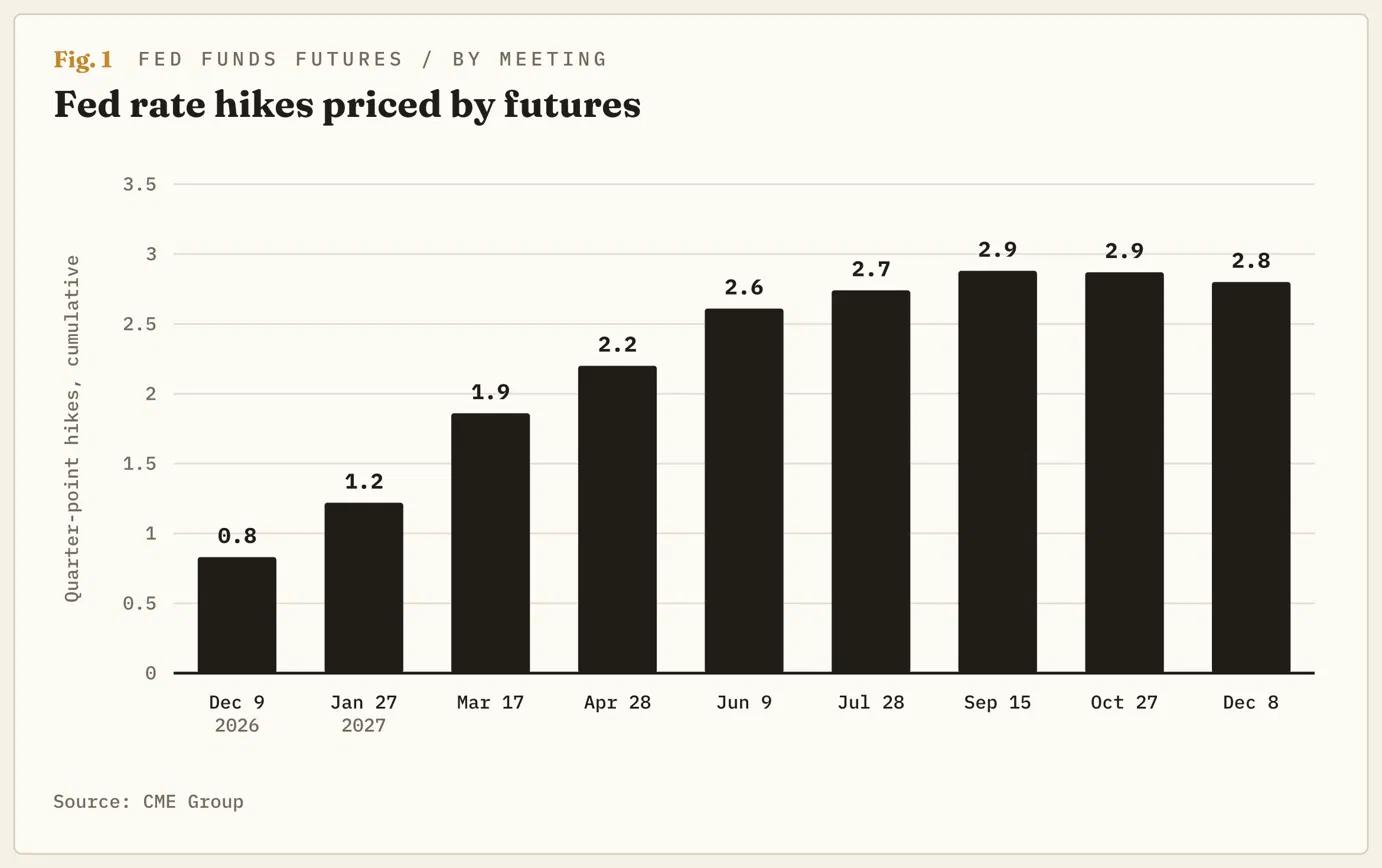
Damit die Fed den Dollar von hier aus weiter nach oben treibt, müsste sie eine vierte Zinserhöhung signalisieren, und Fed-Vorsitzender Warsh hat es sich zur Politik gemacht, nicht zu sagen, was als Nächstes kommt. Er wiederholte am Mittwoch, dass er keine Signale für den weiteren Zinsverlauf befürworte, sodass seine Pressekonferenzen zwar bestätigen können, was die Futures bereits einpreisen, aber nichts hinzufügen können. Fed-Gouverneurin Lisa Cook und Beth Hammack, Präsidentin der Cleveland Fed, stimmten für eine Zinserhöhung, die hawkischste Stimme auf der Sitzung, und der Index fiel während der anschließenden Pressekonferenz.
Die Fed teilte am Mittwoch außerdem mit, dass eine ihrer acht Sitzungen im Jahr 2027, im Herbst, keine Zinsentscheidung enthalten wird, und dass sie für 2028 sechs Zinsentscheidungen statt acht erwartet. Das sind zwei geplante Gelegenheiten weniger im Jahr 2028, um jemanden zu überraschen.
Die anderen Zentralbanken erhöhen die Zinsen oder stehen kurz davor
Der Einlagensatz der EZB liegt nach Zinserhöhungen im Juni und September bei 2,5 %. Von der Bank of England (BoE) wird erwartet, dass sie ihren Satz von 3,75 % am 5. November anheben wird, wobei etwa vier Zinserhöhungen innerhalb eines Jahres eingepreist sind. Die Bank of Canada (BoC) erhöhte ihren Zinssatz am Mittwoch auf 2,50 % und sagte, dass möglicherweise weitere Schritte nötig seien, und die Märkte geben der Bank of Japan (BoJ) eine Wahrscheinlichkeit von etwa drei zu vier für eine Zinserhöhung im Dezember.
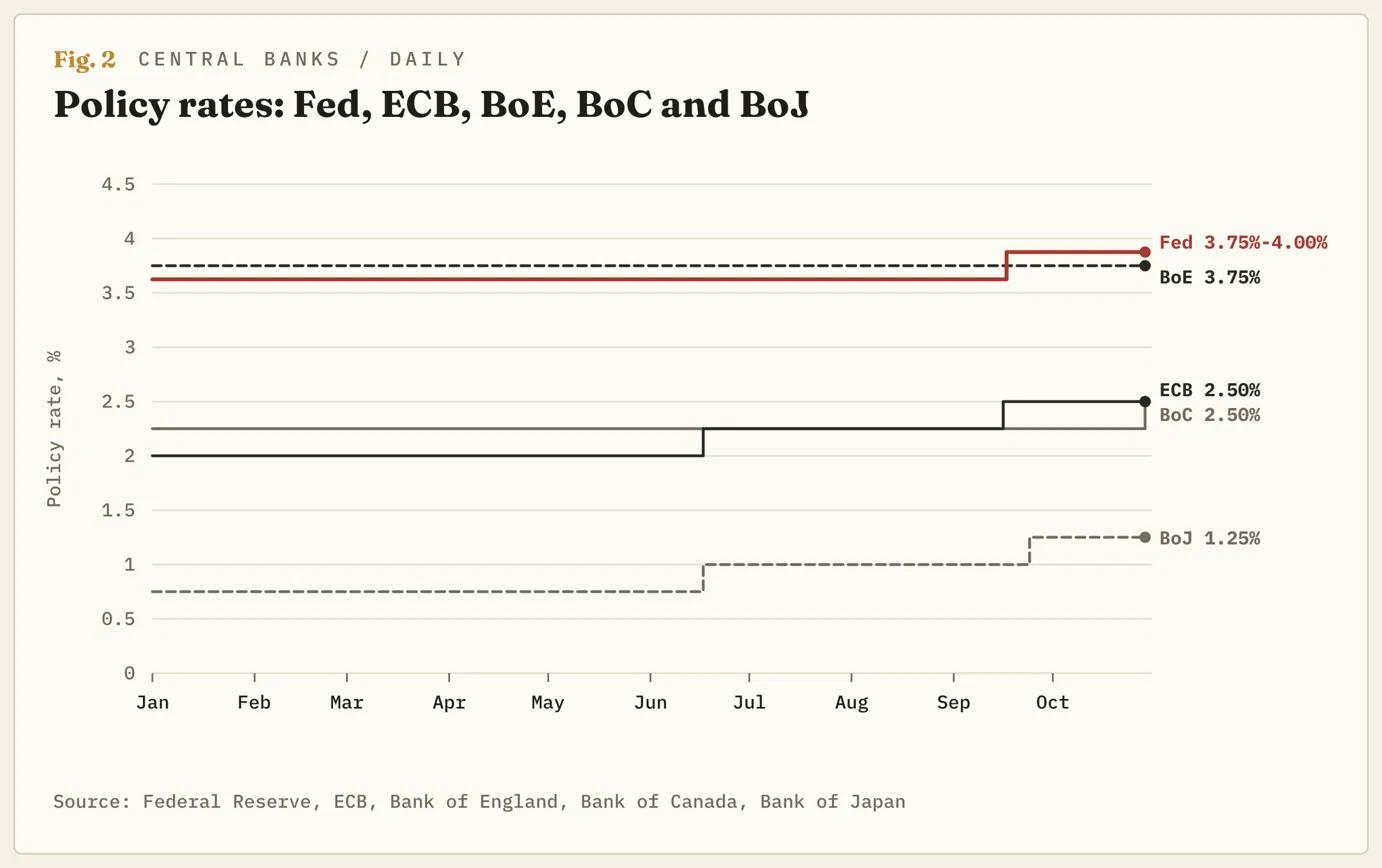
Diese vier Währungen machen 92% des Dollar Index aus, und bei ihren Zentralbanken sind Zinserhöhungen ungefähr so schnell eingepreist wie bei der Fed. Für die Fed sind in den nächsten zwölf Monaten fast drei weitere Zinserhöhungen eingepreist, für die BoE etwa vier. Die Spanne zwischen den US-Zinsen und denen aller anderen ist es, die Geld in den Dollar zieht, und es ist nicht eingepreist, dass sie sich ausweitet.
Der Index scheiterte knapp an 103,00 und ist seitdem nicht dorthin zurückgekehrt
Der Index stieg einen Monat lang von nahe 99,00 Mitte September, in der Woche, in der die Fed die Zinsen anhob, auf knapp unter 103,00 am 14. Oktober, dem Tag, an dem der Verbraucherpreisindex (VPI) zeigte, dass die US-Inflation bei 3,7 % lag. Sein höchster Stand seit April 2025 hielt weniger als eine Handelssitzung an. Seitdem wurde der Index zwischen 101,50 und 102,50 gehandelt, und sein Anstieg bis zur Fed-Entscheidung endete knapp unter 102,50, unter dem Hoch vom 14. Oktober.
Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, erreichte Anfang Oktober seinen Höchststand und liegt nun am unteren Ende seiner Spanne, sodass die Seitwärtsbewegung schon lange vor der Entscheidung am Mittwoch begann. Sowohl der 50-Tage- als auch der 200-Tage-Durchschnitt steigen und der Index liegt weiterhin darüber, sodass sich der längerfristige Trend nicht gedreht hat. Ein täglicher Schlusskurs unter 101,50, dem Oktober-Tief, würde die Seitwärtsbewegung in einen Rückgang verwandeln.
Die Renditen steigen aus Gründen, die dem Dollar nicht helfen
Die Rendite 10-jähriger US-Staatsanleihen erreichte am 5. Oktober 5,31 % und damit den höchsten Stand seit 2002. Fed-Gouverneur Christopher Waller sagte Mitte Oktober, dass US-Staatsschulden einen Teil ihres Status als sicherer Hafen der Welt verloren hätten, was seiner Schätzung nach die Renditen um einen halben Prozentpunkt oder mehr erhöhen könnte. Das ist mindestens doppelt so viel wie die Zinserhöhung im September.
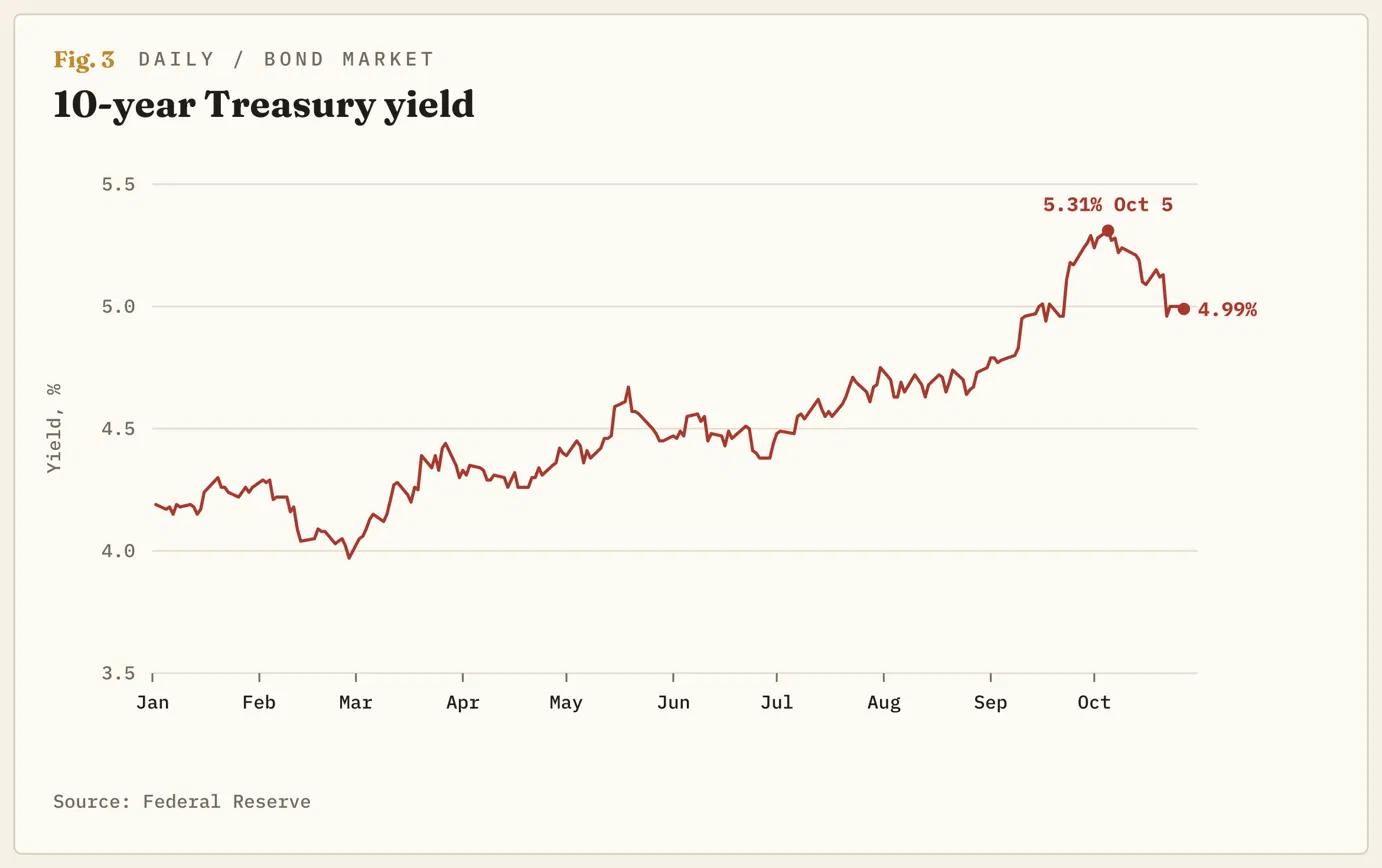
Während der Pressekonferenz am Mittwoch fielen die Renditen zweijähriger Anleihen und die Renditen zehnjähriger Anleihen stiegen. Dieses Muster sieht eher danach aus, dass Anleger für eine zehnjährige Kreditvergabe an Washington einen Aufschlag verlangen, als dass Händler auf weitere Zinserhöhungen der Fed setzen. Höhere Renditen stützen den Dollar, wenn sie aus Zinserhöhungen der Fed resultieren, denen andere Zentralbanken nicht folgen, und sie belasten ihn, wenn Anleger mehr verlangen, um US-Schulden zu halten. In der Woche bis zum 11. April 2025 stieg die Rendite 10-jähriger Anleihen um fast einen halben Prozentpunkt und der breite Dollar-Index der Fed fiel um 1,4 %.
Marken für einen Dollar, den die Fed nicht weiter nach oben treiben kann
Anstiege in den Bereich 102,50-103,00 sind eher zum Verkaufen als zum Hinterherjagen geeignet, da die Fed nichts zu dem hinzufügen kann, was bereits eingepreist ist, ohne eine vierte Zinserhöhung, und die nächste wichtige Nachricht für den Index von der Euro-Seite kommt. Ein täglicher Schlusskurs über 103,00, dem Hoch vom 14. Oktober, würde das Setup ungültig machen, und dafür bräuchte es wahrscheinlich US-Daten, die heiß genug sind, um diese vierte Zinserhöhung einzupreisen, oder einen Schock beim Euro durch französische Schulden oder das Rennen um die Nachfolge von Präsidentin Lagarde.
Unter 101,50 auf Schlusskursbasis bricht die Oktober-Spanne, und der 50-Tage-Durchschnitt knapp über 101,00 rückt in den Fokus, darunter liegt der 200-Tage-Durchschnitt nahe 100,00.
Die wichtigen Termine sind der 5. November für die BoE, der 10. November für US-Inflationsdaten, der 9. Dezember für die Fed und der Dezember für die EZB, und die Fed kontrolliert einen davon.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.