Australischer Dollar Preisprognose: Die Bären haben die Kontrolle, aber wie lange noch?
- AUD/USD lässt zwei tägliche Anstiege in Folge hinter sich; 0,7000 hält den Rückgang auf.
- Der US-Dollar gerät angesichts fallender Rohölpreise unter zusätzlichen Verkaufsdruck.
- Die Märkte sehen die RBA bei ihrer Sitzung am 3. November den OCR auf 4,85% anheben.
Der Australische Dollar (AUD) stand am Donnerstag erneut unter Abwärtsdruck, wodurch AUD/USD zwei tägliche Anstiege in Folge umkehrte und wieder in die Nähe von 0,7000 zurückkehrte.
Die Wiederkehr der bärischen Stimmung im Spotmarkt hat sich trotz des ordentlichen Rücksetzers des US-Dollars (USD) erneut gezeigt, zu einem Zeitpunkt, als die Marktteilnehmer weiterhin das EZB-Ereignis bewerteten und die soliden US-Datenveröffentlichungen in Form der vorläufigen BIP-Zahlen für das dritte Quartal und der vom PCE erfassten Inflation praktisch ignorierten.
Im größeren Bild bleibt AUD/USD unter seinem wichtigen 200-Tage-SMA nahe 0,7060, wobei eine anhaltende Erholung über dieses Niveau erforderlich wäre, um den kurzfristigen Ausblick zu verbessern. Unterdessen sollten die hawkische Haltung der RBA und die hartnäckige heimische Inflation dazu beitragen, den Spielraum für eine tiefere Korrektur zu begrenzen.
Australien hält sich, aber Risse werden sichtbar
Die australische Wirtschaft schneidet weiterhin günstig im Vergleich zu vielen ihrer G10-Pendants ab, gestützt von der Inlandsnachfrage und positivem Wirtschaftswachstum. Anhaltende Inflation stützt zudem die vorsichtige, datenabhängige Haltung der RBA.
Allerdings scheint die Geschäftstätigkeit nachgelassen zu haben, nachdem vorläufige Daten zeigten, dass sich der Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe im September leicht auf 49,5 verbesserte und im Dienstleistungssektor auf 47,8 nachgab, von zuvor 49,6 bzw. 51,9.
Die Handelsdaten lieferten ein weiteres positives, wenn auch bescheidenes Signal, nachdem der Handelsüberschuss im August bei lediglich 0,495 Mrd. A$ lag und damit den im Vormonat ausgewiesenen Überschuss von 1,351 Mrd. A$ ergänzte (revidiert von 1,923 Mrd. A$).
Die Wachstumszahlen fielen jedoch weniger ermutigend aus. Tatsächlich expandierte das Bruttoinlandsprodukt (BIP) im zweiten Quartal 2026 um 0,4% QoQ, nach 0,3%, während das Jahreswachstum bei 2,1% lag, nach zuvor 2,5% jährlichem Wachstum.
Der Arbeitsmarkt enttäuschte die Anleger im September jedoch, nachdem die Arbeitslosenquote bei 4,7% verharrte (der Wert für August wurde auf 4,7% von 4,6% nach oben revidiert), während sich die Beschäftigungsveränderung um 39,3 Tsd. verringerte und damit den Anstieg von 29,3 Tsd. im August umkehrte (revidiert von 39,5 Tsd.).
Die Inflation scheint nach den jüngsten Daten wieder etwas an Dynamik gewonnen zu haben, nachdem der viel beachtete Trimmed Mean CPI im dritten Quartal in den letzten zwölf Monaten bei 3,7% lag, während der Gesamt-VPI gegenüber dem Vorjahr bei 3,9% stabil blieb.
Die Messgröße der Consumer Inflation Expectations des Melbourne Institute untermauerte diesen Trend, nachdem sie im Oktober auf 5,3% gestiegen war.
Die Zahlen lassen die Inflationsaufgabe der RBA unvollständig. Die Entscheidungsträger erwarten, dass die Inflation erst Anfang 2028 wieder das Ziel erreicht, was den Fokus eher auf Geduld als auf eine baldige geldpolitische Kehrtwende legt.
China reicht dem Aussie eine helfende Hand
China sorgt für Stabilität für die australische Wirtschaft, aber nicht für den Wachstumsimpuls, der den Australischen Dollar in früheren Expansionsphasen gestützt hat.
Die chinesische Wirtschaft wuchs im Zeitraum Juli bis September um 4,5% YoY. Die Industrieproduktion legte um 5,5% YoY und 5,3% YDT zu und gewann damit wieder an Dynamik. Die jüngsten Handelsdaten zeigten im September einen Überschuss von 133,53 Mrd. USD, da sowohl Importe als auch Exporte kräftig zulegten. Dieses Bild wurde durch den privaten Konsum untermauert, der solide blieb, nachdem die Einzelhandelsumsätze in den letzten zwölf Monaten um 1,1% gestiegen waren.
Darüber hinaus zeichneten Unternehmensumfragen ein vielversprechendes Bild: Das Nationale Statistikamt meldete, dass sich der Manufacturing PMI im September auf 50,1 verbesserte (von 49,8), während der Services PMI auf 50,2 stieg (von 49,0). In dieselbe Richtung bewegten sich private Messgrößen wie RatingDog, die im Expansionsbereich blieben, mit dem verarbeitenden Gewerbe bei 52,1 (von 51,5) und dem Dienstleistungssektor bei 51,6 (von 51,4).
Der disinflationäre Druck scheint sich im September eine Verschnaufpause gegönnt zu haben: Der VPI stieg gegenüber dem Vorjahr um 0,9%, nach 0,8%, während die Preise auf Monatsbasis um 0,2% zulegten. Die Erzeugerpreise stiegen über die letzten zwölf Monate hinweg mit 5,0% stärker als zunächst geschätzt, nach einem Anstieg von 3,8% im Vormonat.
Wie weithin erwartet, beließ die People’s Bank of China (PBoC) ihre Loan Prime Rates (LPR) unverändert bei 3,00% für die einjährige Laufzeit und 3,50% für die fünfjährige Laufzeit.
Zusammengenommen liefern die jüngsten chinesischen Daten etwas Rückenwind für Australien und den Aussie, auch wenn die Erholung bislang noch nicht die Art von Dynamik entwickelt hat, die der Währung einen nachhaltigeren Schub verleihen könnte.
Bullock hält den Druck auf die Inflation aufrecht
In ihrer Rede vor dem Senate Economics Legislation Committee am Dienstag sagte RBA-Gouverneurin Michele Bullock, die Entscheidungsträger müssten beurteilen, ob die bisher umgesetzte Straffung ausreichen werde, um die Inflation innerhalb eines angemessenen Zeitrahmens wieder auf das Ziel zurückzuführen. Sie räumte ein, dass höhere Zinsen für Haushalte schwierig seien, betonte jedoch, dass die RBA nicht zulassen könne, dass die erhöhte Inflation anhält.
Bullock sagte, die Geldpolitik wirke mit Verzögerung, was bedeute, dass die volle Wirkung der jüngsten Zinserhöhungen in der heimischen Aktivität noch nicht zu spüren sei. Die Haushaltsausgaben moderieren sich nur allmählich, während die Gesamtnachfrage länger gedämpft bleiben müsse, um den Kapazitätsdruck zu verringern.
Der Inflationsausblick hat sich dennoch verschlechtert. Öl und damit verbundene Preise sind erneut stark gestiegen und dürften die Inflation spürbar erhöhen, während die kurzfristigen Erwartungen erhöht bleiben. Bullock sagte zudem, dass die Inflation weiterhin den heimischen Kapazitätsdruck widerspiegele, wobei der Arbeitsmarkt etwas enger erscheine als zuvor angenommen.
Die Botschaft war hawkisch, aber kein ausdrückliches Signal für eine unmittelbare Zinserhöhung. Die RBA bleibt der Preisstabilität und Vollbeschäftigung verpflichtet und muss bestimmen, ob die bestehende Restriktion ausreicht oder ob weitere Straffungen erforderlich sein werden.
Die Märkte preisen derzeit eine Zinserhöhung um 25 Basispunkte bei der Sitzung am 3. November ein, auch wenn die Entscheidung letztlich davon abhängen wird, ob die Entscheidungsträger die bisher erfolgte Straffung für ausreichend halten, um die Inflation einzudämmen.
AUD/USD tut sich schwer, den nächsten Katalysator zu finden
Basisszenario
Eine weitere Seitwärtsbewegung sollte auf kurze Sicht nicht ausgeschlossen werden. Unterdessen und mit Blick auf das größere Bild dürfte das Paar weiterhin mit einer anhaltenden Wahrscheinlichkeit weiterer Rückgänge konfrontiert sein, solange es unter dem 200-Tage-SMA um 0,7060 bleibt.
Die Wiederaufnahme des bullischen Bias dürfte einen starken Katalysator erfordern, nämlich eine anhaltende Verbesserung der Risikobereitschaft oder erneute und anhaltende Schwäche des Greenback.
Aufwärtsszenario
Eine anhaltende Verbesserung der Risikobereitschaft könnte AUD/USD helfen, den 200-Tage-SMA nahe 0,7060 zurückzuerobern. Darüber hinaus würde das Wochenhoch bei 0,7140 (21. September) als nächste Hürde auftreten, vor dem Hoch von 2026 um 0,7280 (6. Mai).
Abwärtsszenario
Falls die Bären die Kontrolle über die Stimmung rund um den Aussie zurückgewinnen, sollte es zunächst Unterstützung im Oktober-Tief bei 0,6894 (15. Oktober) geben. Ein Bruch unter dieses Niveau würde die Wahrscheinlichkeit eines erneuten Tests des Juni-Tiefs nahe 0,6860 (30. Juni) erhöhen.
Bären legen trotz der Erholung nach
Die bärische Positionierung im AUD hat sich in der Woche bis zum 20. Oktober laut dem jüngsten Bericht der Commodity Futures Trading Commission (CFTC) weiter intensiviert. Die Netto-Short-Positionen der Nicht-Kommerzielle weiteten sich auf fast 127,3 Tsd. Kontrakte aus, obwohl der wöchentliche Anstieg von fast 10 Tsd. Kontrakten geringer ausfiel als die Verschlechterung in der Vorwoche.
Die Veränderung über vier Wochen verschlechterte sich auf rund -80,5 Tsd. Kontrakte und bestätigt damit, dass der breitere bärische Trend fest etabliert bleibt.
Das Open Interest fiel auf etwas mehr als 333 Tsd. Kontrakte. Die Netto-Short-Positionen stiegen, wobei das bärische Exposure zunahm und die gesamte Marktaktivität bei der jüngsten Bewegung zurückging. Die aggregierten Zahlen allein können jedoch nicht feststellen, wie viel der Veränderung auf Long-Liquidierungen und wie viel auf den Aufbau neuer Short-Positionen zurückzuführen ist.
Das spekulative Exposure wurde mit -38,2% negativer, während das historische Perzentil auf 24,7 sank. Das Net Position Percentile blieb bei 0,0, was darauf hindeutet, dass die absolute Netto-Short-Position weiterhin auf einem extremen historischen Niveau liegt, auch wenn das Perzentil des spekulativen Exposures weniger extrem ist.
Optionen verbessern sich, doch es fehlt weiterhin an Überzeugung
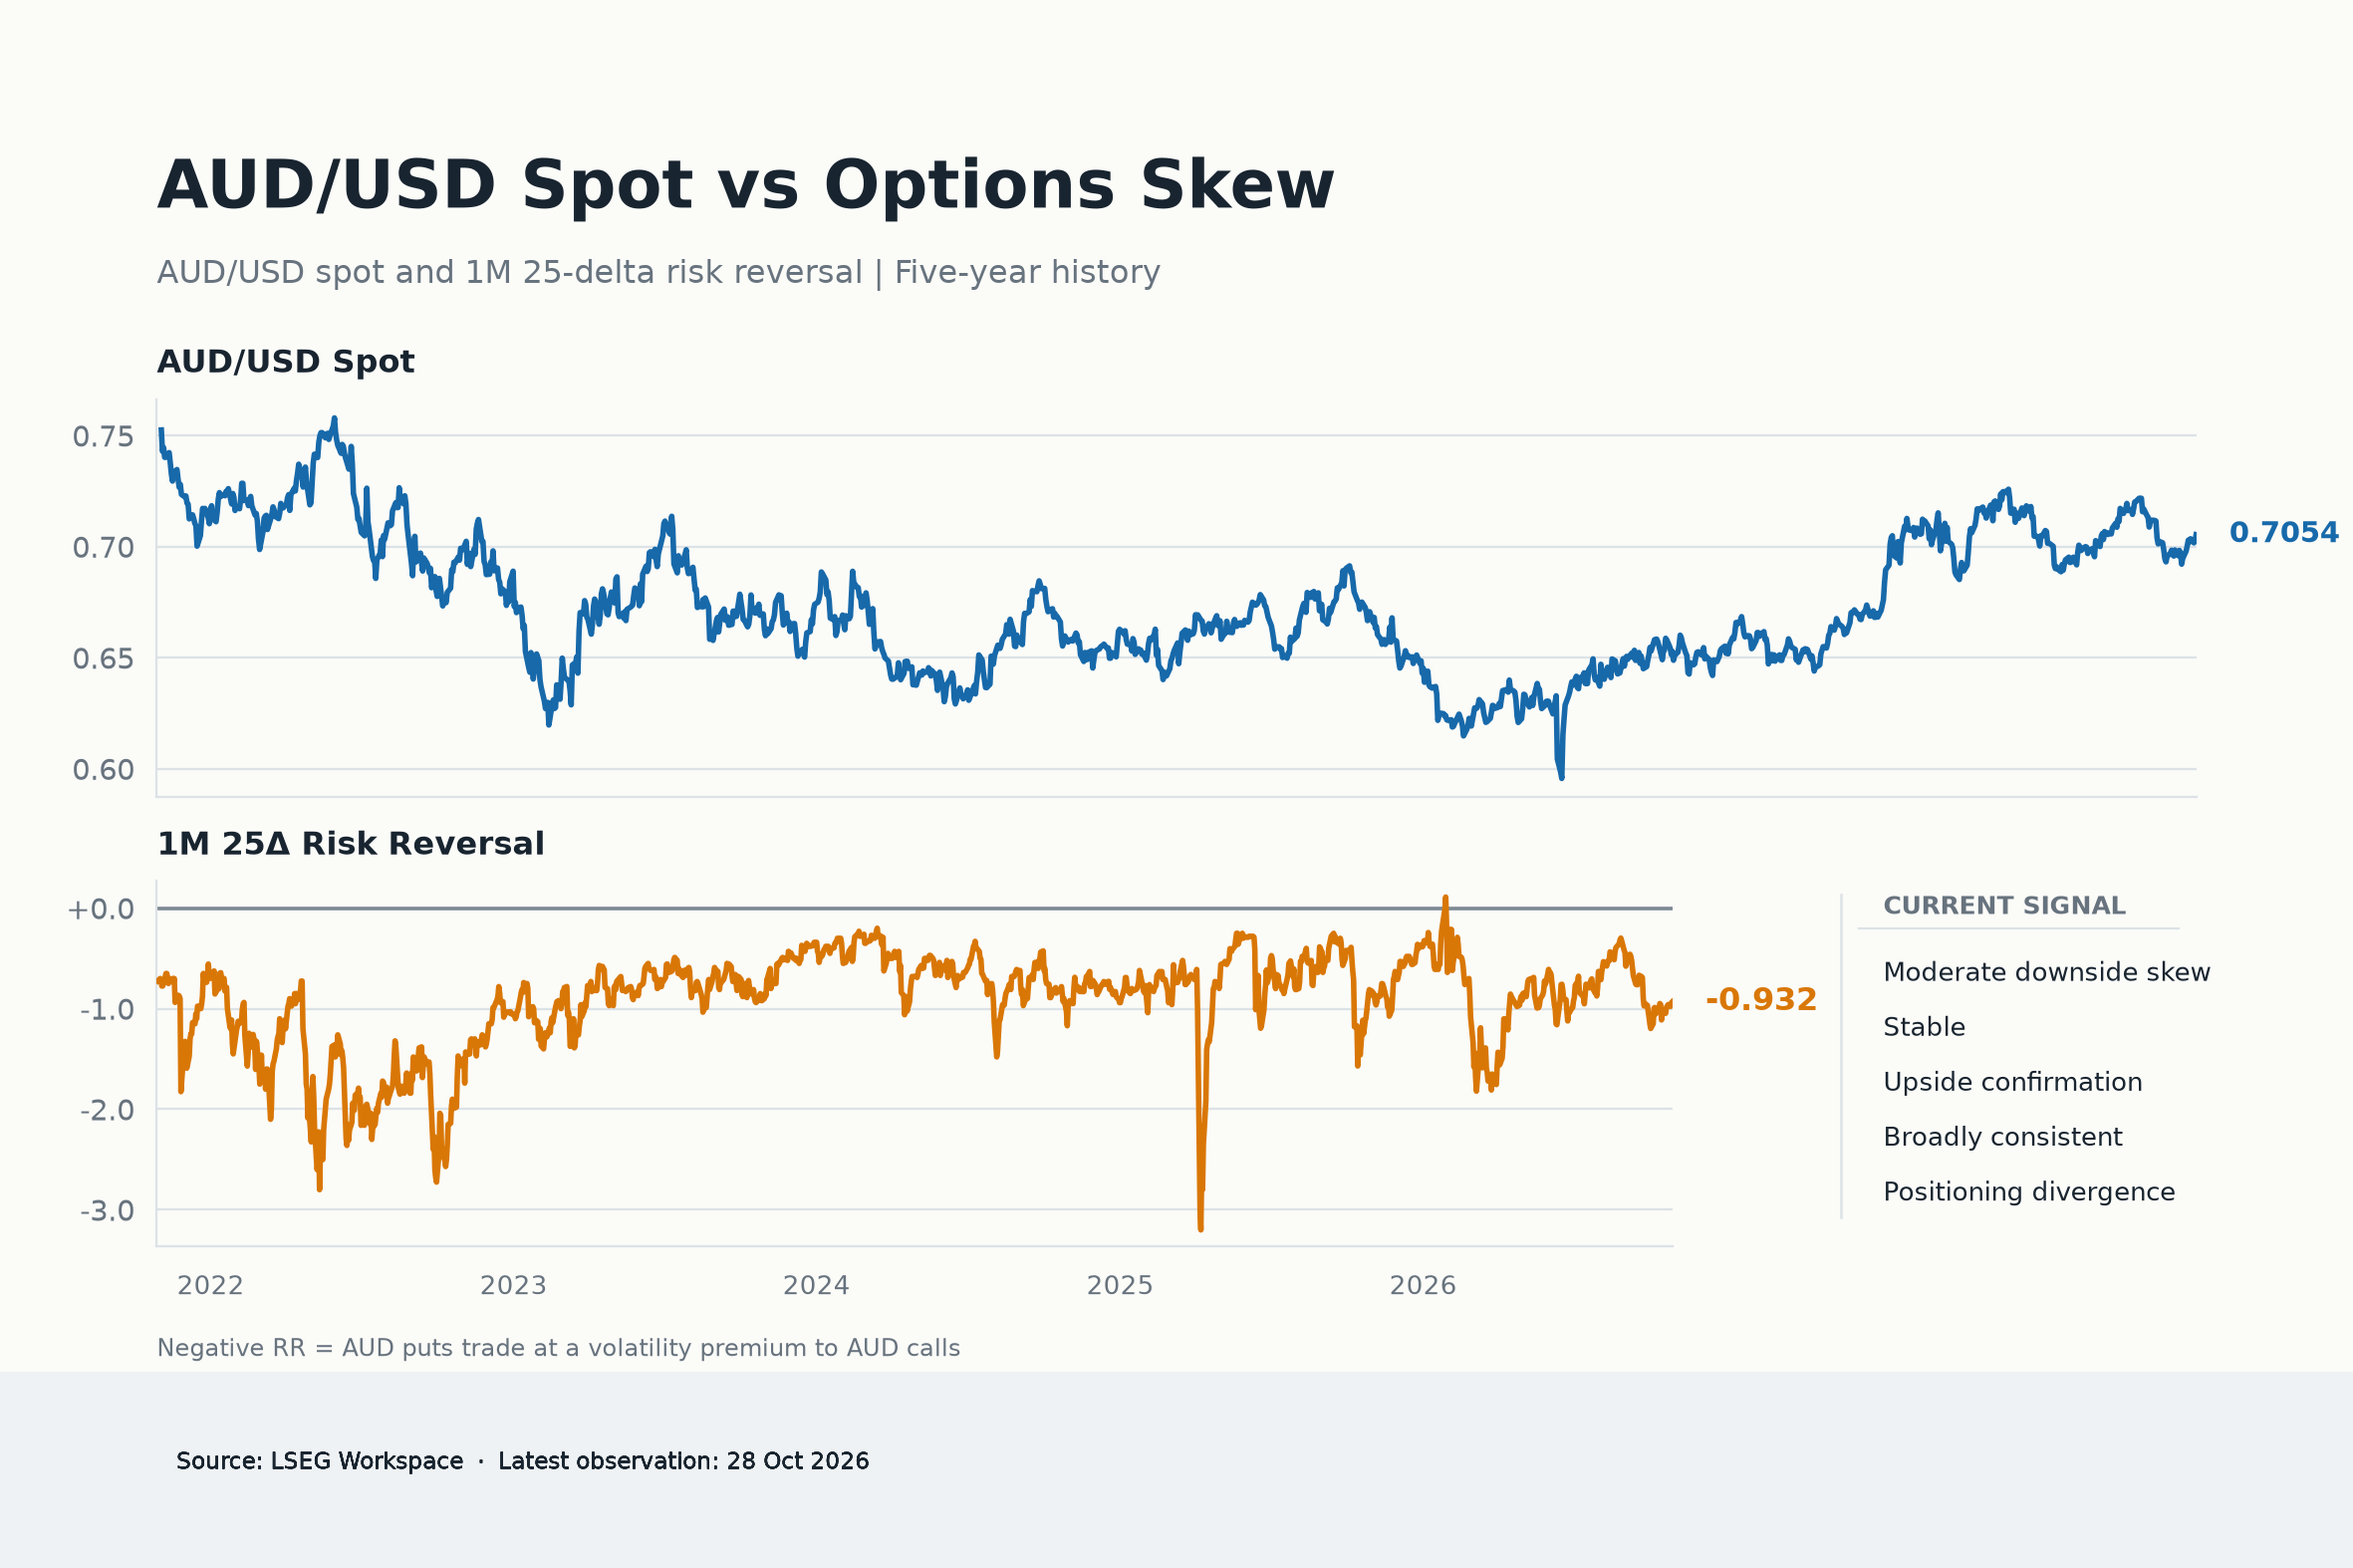
Das Verhältnis zwischen Spot und Optionen gibt uns zusätzliche Einblicke in die Art dieser Verbesserung.
AUD/USD legte im vergangenen Monat um fast 1,0% zu, und die Risk Reversals verbesserten sich um 0,098 Volatilitätspunkte. Auf Basis ihrer historischen Beziehung würde ein solcher Anstieg im Spot normalerweise auf eine Verbesserung von etwa 0,095 Volatilitätspunkten hindeuten.
Die positive Abweichung von 0,003 Volatilitätspunkten liegt im 51,7. Perzentil der rollierenden Out-of-Sample-Verteilung.
Das deutet darauf hin, dass die Optionsbewertung nahezu perfekt im Einklang mit den jüngsten Bewegungen der Währung steht. Mit anderen Worten: Die Verbesserung der Stimmung stellt eine Bestätigung der Aufwärtsbewegung und keine ungewöhnlich starke bullische Neubewertung dar.
Das längerfristige Bild ist jedoch weniger rosig. Die Veränderung der Risk Reversal über drei Monate beträgt -0,302 Volatilitätspunkte und liegt damit im 21,7. Perzentil ihrer historischen Verteilung. Dies zeigt, dass die jüngste Stabilisierung die Verschlechterung der Optionsstimmung in den vorangegangenen Monaten noch nicht vollständig ausgeglichen hat.
Überfüllte Short-Positionen setzen die Bären unter Druck
Die Divergenz zwischen spekulativer Positionierung und Optionspreisen wird immer schwerer zu ignorieren. Futures-Händler bleiben zwar weiterhin überwiegend auf der bärischen Seite, doch die jüngste Erholung des Aussie hat keine erneute Nachfrage nach Absicherung gegen weitere Kursverluste ausgelöst. Das ist kaum ein Zeichen für eine klare bullische Trendwende, zeigt aber, dass der aktuelle bärische Trade in einem weniger komfortablen Umfeld stattfindet.
Der Spot bleibt anfällig für eine Short-Covering-Rally, da die spekulativen Short-Positionen auf historischen Extremen liegen, falls sich die Stimmung verbessert oder Entwicklungen die Verkäufer auf dem falschen Fuß erwischen. Doch die negative Risk Reversal und die anhaltende Schwäche des längerfristigen Options-Momentums deuten darauf hin, dass eine nachhaltige bullische Trendwende noch in weiter Ferne liegt.
RBA-Entscheidung rückt den Aussie wieder in den Fokus
Die Dynamik des US-Dollars, die globale Risikostimmung und geopolitische Entwicklungen bleiben die wichtigsten kurzfristigen Treiber für AUD/USD.
Termingerecht wird sich die Aufmerksamkeit voraussichtlich auf den 3. November richten, wenn die RBA voraussichtlich über eine mögliche Zinserhöhung beraten wird, die den OCR auf 4,85% anheben würde.
Darüber hinaus dürften die wichtigsten Risiken aus China, einer anhaltend vorsichtigen Fed, einer Verschlechterung der Risikobereitschaft der Anleger oder einer Änderung der aktuellen geldpolitischen Haltung der RBA entstehen.
Jede dieser Entwicklungen könnte den Ausblick für die australische Währung rasch verändern.
Technisches Bild
Im Tages-Chart notiert AUD/USD bei 0,7030 und bleibt unter dem 100-Tage-Simple Moving Average (SMA) bei 0,7033 sowie dem 200-Tage-SMA bei 0,7057, was den breiteren Ton trotz der Erholung von den jüngsten Tiefs begrenzt hält. Der 55-Tage-SMA bei 0,7072 verstärkt das Angebot auf der Oberseite, während der Relative Strength Index (14) um 52 auf ein leicht konstruktives Momentum innerhalb einer weiterhin bärisch geprägten Struktur hindeutet, da der Kurs Schwierigkeiten hat, diese mittelfristigen Durchschnitte zurückzuerobern.
Auf der Oberseite liegt der erste Widerstand beim 100-Tage-SMA nahe 0,7033, gefolgt vom 200-Tage-SMA bei 0,7057 und dem 55-Tage-SMA bei 0,7072, vor einer horizontalen Barriere bei 0,7079. Weiter oben bildet die Spanne von 0,7278/0,7283 eine breitere Widerstandszone vor der weiter entfernten Hürde bei 0,7661. Auf der Unterseite liegt die erste nennenswerte Unterstützung bei 0,6833, mit tieferen Böden bei 0,6660 und 0,6593, während 0,6414 und 0,6373 bei erneutem Verkaufsdruck solidere mittelfristige Bodenbildungsniveaus markieren.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Alles in allem
Der AUD bleibt zwischen einer RBA gefangen, die weiterhin mit hartnäckiger Inflation ringt, und einem externen Umfeld, das wenig Raum für Selbstzufriedenheit lässt. Australiens relativ robuste Wirtschaft und ermutigende Signale aus China bieten zwar gewisse Unterstützung, doch der Greenback und die breitere Risikostimmung dürften letztlich die Richtung der Währung auf kurze Sicht bestimmen.
Besonders interessant ist derzeit das Positionierungsumfeld. Die spekulativen Short-Positionen bleiben historisch stark ausgeprägt, doch die jüngste Erholung des Aussie hat von den Optionsmärkten eine gewisse Bestätigung erhalten, auch wenn die bullische Überzeugung weiterhin alles andere als überzeugend ist. Damit sind die Verkäufer zunehmend einem Short-Covering-Rebound ausgesetzt, statt dass dies auf eine klare Trendwende hindeutet.
Der nächste bedeutende Katalysator könnte die RBA-Sitzung am 3. November sein. Eine weitere Zinserhöhung würde die hawkische Glaubwürdigkeit der Notenbank stärken und dem Aussie möglicherweise etwas Unterstützung bieten.
Der kurzfristige Ausblick bleibt jedoch vorsichtig neutral mit leichtem Abwärtsbias, da die breitere Erholung Schwierigkeiten hat, an Fahrt zu gewinnen. Für einen überzeugenderen Rebound dürfte ein freundlicherer US-Dollar und eine Verbesserung der globalen Risikobereitschaft nötig sein.
Inflation - Häufig gestellte Fragen (FAQ)
Inflation misst die Preissteigerung eines repräsentativen Warenkorbs von Gütern und Dienstleistungen. Der Anstieg wird in der Regel als prozentuale Veränderung zum Vorjahresmonat oder Vorquartal ausgewiesen. Die Kerninflation, die volatile Güter wie Lebensmittel und Energie ausschließt, ist der Maßstab, an dem sich Zentralbanken orientieren, um Preisstabilität zu gewährleisten.
Der Verbraucherpreisindex (CPI) misst die Preisentwicklung eines Warenkorbs von Gütern und Dienstleistungen über einen bestimmten Zeitraum. Er wird in der Regel als prozentuale Veränderung im Vergleich zum Vormonat (MoM) und zum Vorjahresmonat (YoY) ausgedrückt. Der Kern-CPI, der volatile Komponenten wie Lebensmittel und Energie ausschließt, steht im Fokus der Zentralbanken. Wenn der Kern-CPI über 2 % steigt, führt dies in der Regel zu Zinserhöhungen, und umgekehrt, wenn er unter 2 % fällt. Höhere Zinssätze sind in der Regel positiv für eine Währung, da sie zu Kapitalzuflüssen führen.
Entgegen der Intuition kann hohe Inflation den Wert einer Währung steigern, da Zentralbanken in der Regel die Zinsen erhöhen, um die Inflation zu bekämpfen. Dies lockt internationale Investoren an, die von höheren Renditen profitieren möchten.
Gold galt lange als sicherer Hafen in Zeiten hoher Inflation, da es seinen Wert behielt. In jüngerer Zeit hat sich dies jedoch verändert. Zwar wird Gold in Krisenzeiten nach wie vor als sicherer Hafen genutzt, doch hohe Inflation führt oft dazu, dass Zentralbanken die Zinssätze anheben. Dies belastet Gold, da höhere Zinsen die Opportunitätskosten für das Halten von Gold im Vergleich zu zinsbringenden Anlagen erhöhen. Niedrigere Zinsen hingegen machen Gold wieder attraktiver.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.