Das 2%-Inflationsziel entstand aus einer beiläufigen Bemerkung. Heute bewegt es Billionen

Das 2%-Inflationsziel der Federal Reserve entstand aus einer beiläufigen Bemerkung eines neuseeländischen Politikers im Jahr 1988. Anleiheinvestoren bewerten langfristige US-Schulden weiterhin so, als ob 2% Bestand hätten, sodass eine Änderung der Art und Weise, wie die Fed die Inflation misst, die Märkte bewegen würde.
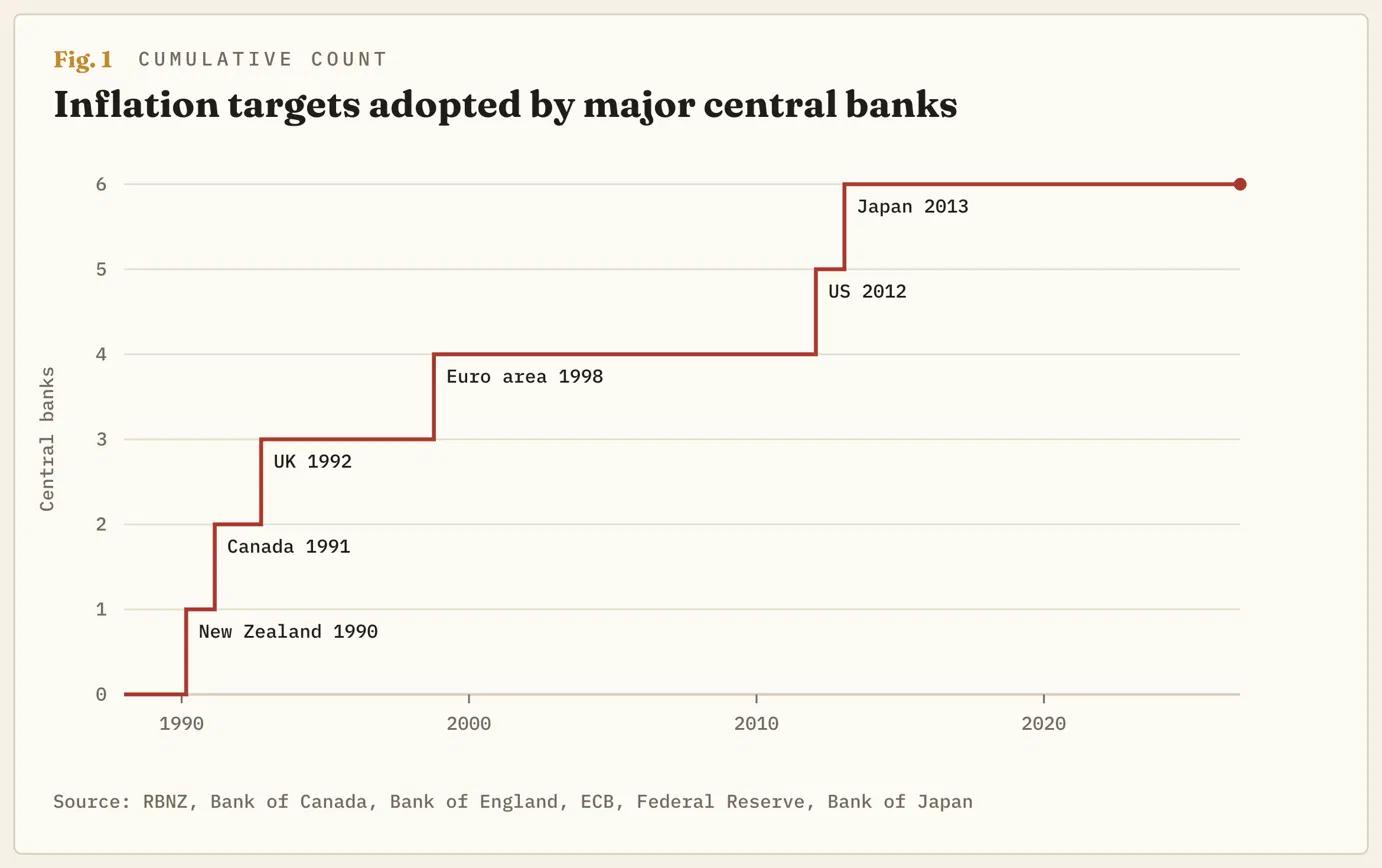
Am 1. April 1988 sagte der neuseeländische Finanzminister Roger Douglas im Fernsehen, dass er eine Inflation irgendwo zwischen null und 1% wolle, ohne die Zahl zuvor mit seinen Beamten abzustimmen. Eine Zentralbank nach der anderen übernahm die Idee, und diese Antwort wurde zu dem 2%-Ziel, um das herum US-Staatsanleihen im Wert von 31,835 Billionen Dollar gehandelt werden. Das Risiko für diese Schulden liegt nun in einer neuen Art, die Inflation an derselben Zahl zu messen, nicht in einer neuen Zahl.
Der Vorsitzende der Federal Reserve (Fed), Kevin Warsh, sagte im Oktober, dass jeder, der dachte, die Fed dulde ein Ziel irgendwo im Bereich von 2%, falsch liege, und dass das Ziel exakt 2% sei. Eine von ihm im Juni eingesetzte Taskforce überprüft, wie die Inflation gemessen wird, und diese Überprüfung ist das Risiko für Anleihegläubiger.
Niemand modellierte die Zahl, bevor sie ausgestrahlt wurde
Neuseelands Inflation war von den hohen Teenagerwerten im Jahr 1985 bis Anfang 1988 auf etwa 9% zurückgegangen. Douglas wollte verhindern, dass die Menschen annahmen, die Regierung wäre mit 5-7% zufrieden. Laut einem späteren Bericht der Reserve Bank of New Zealand (RBNZ) überraschte seine Antwort die Zentralbank ebenso wie alle anderen.
Die RBNZ machte aus der Bemerkung ein Ziel von 0-2%. In den folgenden 25 Jahren übernahmen Kanada, Großbritannien, der Euroraum und Japan Ziele bei oder um 2%. Die Fed ging ihren eigenen Weg. Ihre Vertreter einigten sich informell bei einer Sitzung im Juli 1996 auf 2%, gaben dies aber nicht bekannt. Die Fed machte es im Januar 2012 offiziell und verwendete den Preisindex der persönlichen Konsumausgaben (PCE), ihren bevorzugten Indikator für Verbraucherpreise.
Der ehemalige Fed-Vorsitzende Bernanke, der sich für das öffentliche Ziel einsetzte, verwies auf Studien, die zeigten, dass 2% ungefähr die niedrigste Inflationsrate seien, bei der das Risiko gering blieb, dass der Fed-Zinssatz auf null fällt. Jede Zentralbank, die dieses Ziel übernahm, fügte einen weiteren Staatsanleihemarkt hinzu, der um dieselbe Zahl herum bepreist wird. Douglas forderte irgendwo zwischen null und 1%, und die Zahl, an der sich die großen Zentralbanken heute orientieren, ist doppelt so hoch wie die Obergrenze dessen, was er verlangte.
Kein US-Gesetz legt die Zahl fest
Kein US-Gesetz legt eine Zahl für die Inflation fest. Der Kongress wies die Fed an, auf stabile Preise und maximale Beschäftigung hinzuarbeiten, ohne eines von beiden in Zahlen zu definieren. Die 2% stammen aus einer Erklärung, die die für die Zinssätze zuständigen Fed-Vertreter, das Federal Open Market Committee (FOMC), jeden Januar per Abstimmung bekräftigen. Die Strategieüberprüfung 2025 griff die Zahl nicht erneut auf. Das Ziel, auf dem der gesamte Treasury-Markt basiert, kann durch eine Abstimmung des Ausschusses bei einer gewöhnlichen Januarsitzung geändert werden.
Vorsitzender Warsh selbst sagte im Juli 2023 vor einem Ausschuss des House of Lords, dass niemand den Unterschied zwischen einer Inflation von 1,7% und 2,3% erkennen könne. Er sagte, er bevorzuge eine Bandbreite gegenüber einer einzelnen Zahl, allerdings keine, die bis 3% reiche, und als Fed-Vorsitzender habe er 2% als fest und nicht verhandelbar bezeichnet.
Anleiheinvestoren würden der Ansicht von 2023 mehr Gewicht beimessen. Eine Bandbreite würde es ermöglichen, dass die Inflation jahrelang leicht über 2% liegt, ohne dass die Fed ihr Ziel verfehlt. Jeder zusätzliche Zehntelprozentpunkt bei der Rendite 30-jähriger US-Staatsanleihen drückt den Preis einer 30-jährigen Anleihe um etwa 1,5%.
Anleiheinvestoren preisen weiterhin 2% ein
Man kann erkennen, was Anleiheinvestoren erwarten, indem man zwei Arten von Staatsanleihen vergleicht. Treasury Inflation-Protected Securities (TIPS) zahlen mehr aus, wenn die Verbraucherpreise steigen, und normale Treasuries tun das nicht, sodass die Renditedifferenz zwischen ihnen die von Anlegern erwartete Inflationsrate widerspiegelt.
Seit der Krieg mit dem Iran Ende Februar begann, ist die Rendite 30-jähriger Treasuries um etwa drei Viertel eines Prozentpunkts gestiegen und erreichte Anfang Oktober den höchsten Stand seit 2002. Die Rendite 30-jähriger TIPS, bei denen die Inflation herausgerechnet wird, stieg fast ebenso stark, sodass die Bewegung nicht auf die Inflation zurückzuführen war. Von den drei Viertel eines Punktes entfielen nur etwa sechs Hundertstel auf Anleger, die mit höherer Inflation rechneten.
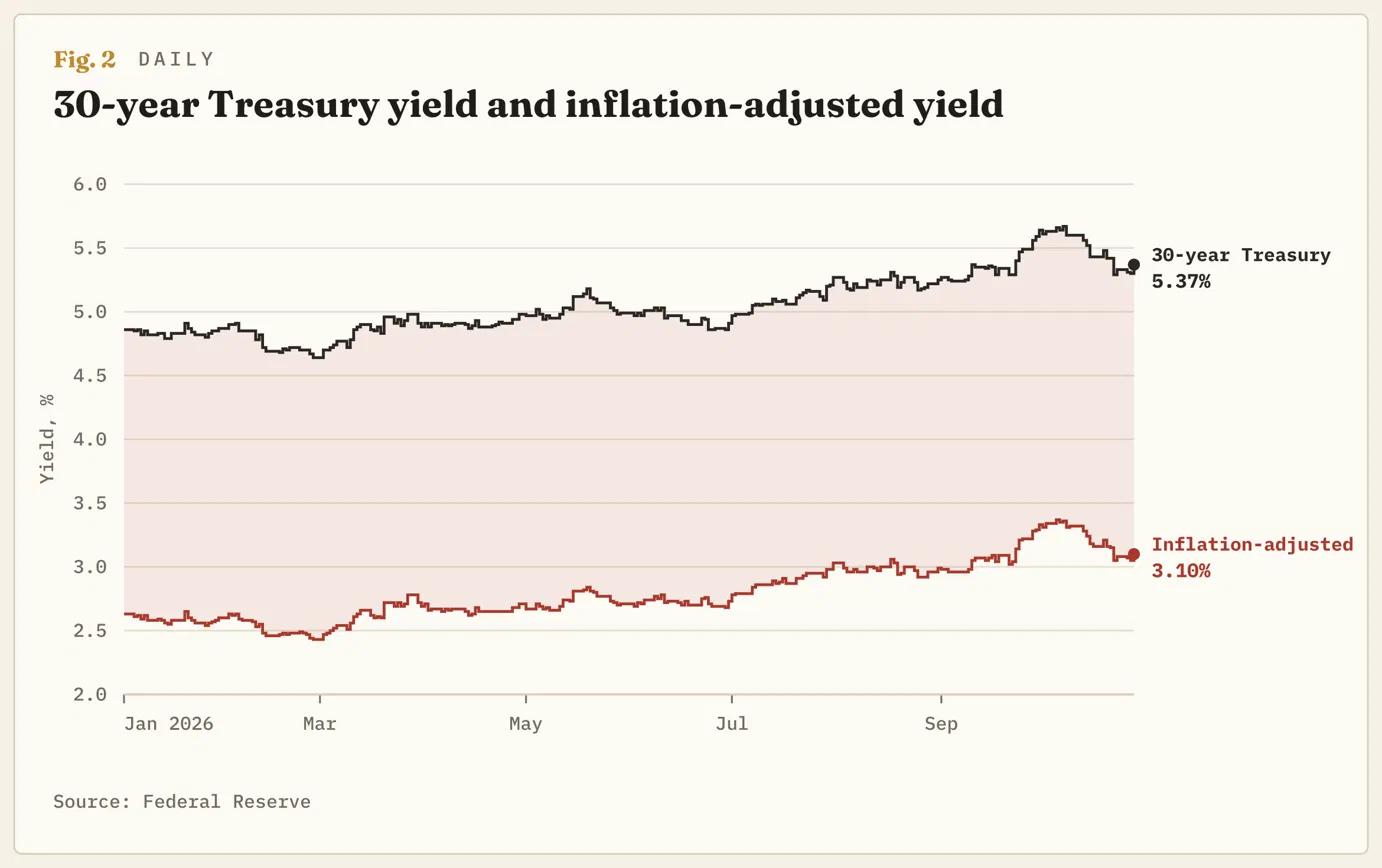
Die längerfristigen Inflationserwartungen haben sich im Jahr 2026 kaum bewegt und liegen weiterhin etwas über 2%, obwohl die Verbraucherpreise 3,7% höher sind als vor einem Jahr. Anleiheinvestoren betrachten die kriegsbedingte Inflation als vorübergehend, weil sie weiterhin erwarten, dass die Fed wieder auf 2% zurückkehrt.
Das Maß wird überprüft; die Zahl nicht
Dieses Vertrauen hängt mit einer Art der Inflationsmessung zusammen, dem PCE-Index. Eine Task Force, die Chair Warsh im Juni eingesetzt hat, überdenkt, wie die Fed die Inflation von Grund auf betrachtet. Die Änderung der Art und Weise, wie Inflation gemessen wird, soll eines ihrer Ziele sein. Im Juli sagte er, dass er ein breiteres Spektrum an Inflationsdaten als den PCE betrachtet.
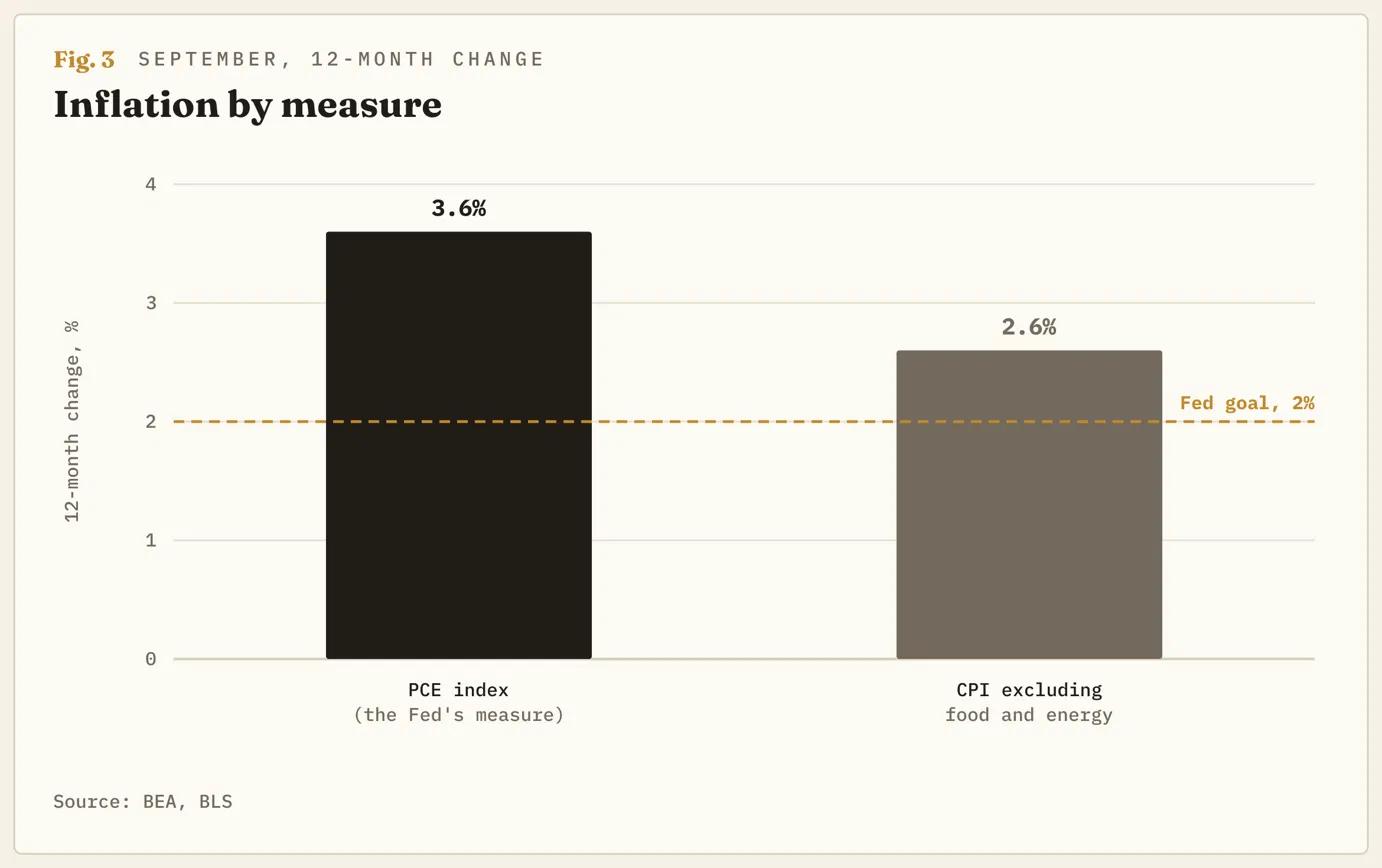
Welches Maß man verwendet, ist ebenso wichtig wie die Zahl selbst. Im September lag der PCE-Index im Jahresvergleich bei 3,6% und damit 1,6 Prozentpunkte über dem Ziel. Das Verbraucherpreismaß ohne Nahrungsmittel und Kraftstoffe lag bei 2,6% und damit nur 0,6 Prozentpunkte darüber. Tauscht man das eine gegen das andere aus, ist die Fed ohne eine einzige Preisänderung einen vollen Prozentpunkt näher an ihrem Ziel.
Die erste Gelegenheit, etwas zu ändern, ist die Sitzung des FOMC am 26. und 27. Januar 2027, bei der über die Bestätigung der 2%-Erklärung abgestimmt wird. Die meisten Task Forces sollten bis Ende 2026 berichten.
Ein neuer Maßstab würde die Rendite 30-jähriger Anleihen bewegen
Eine Januar-Abstimmung, die 2% auf dem PCE-Index unverändert lässt, ändert für Anleiheinvestoren nichts, und die Renditen 30-jähriger Anleihen bewegen sich weiterhin aus anderen Gründen als der Inflation. Anleiheinvestoren könnten einen Wechsel zu einem Maßstab, der bei einem Energieschock niedriger ausfällt, etwa einem, der Kraftstoffe ausklammert, als weicheren Zielwert interpretieren. Der Inflationsanteil der Rendite 30-jähriger Anleihen, der sich trotz eines Krieges kaum bewegt hat, würde sich dann zu bewegen beginnen, was niedrigere Preise für langfristige Anleihen bedeuten würde.
Douglas wollte verhindern, dass Neuseeländer mit einer Inflation von 5-7% rechnen, und 38 Jahre später ist die daraus hervorgegangene Zahl immer noch das, was Anleger in 30-jährigen Anleihen dazu bringt, mit etwa 2% zu rechnen. Die erste Zahl, die sich ändern wird, sind die langfristigen Inflationserwartungen. Solange sie etwas über 2% bleiben, vertrauen die Anleger dem Ziel weiterhin. Ein Anstieg vor Januar würde bedeuten, dass Anleger auf eine Änderung wetten, bevor das Komitee darüber abgestimmt hat.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.