BoJ-Rückblick: Vorerst eine Pause... aber Japan ist in eine neue Inflationsphase eingetreten

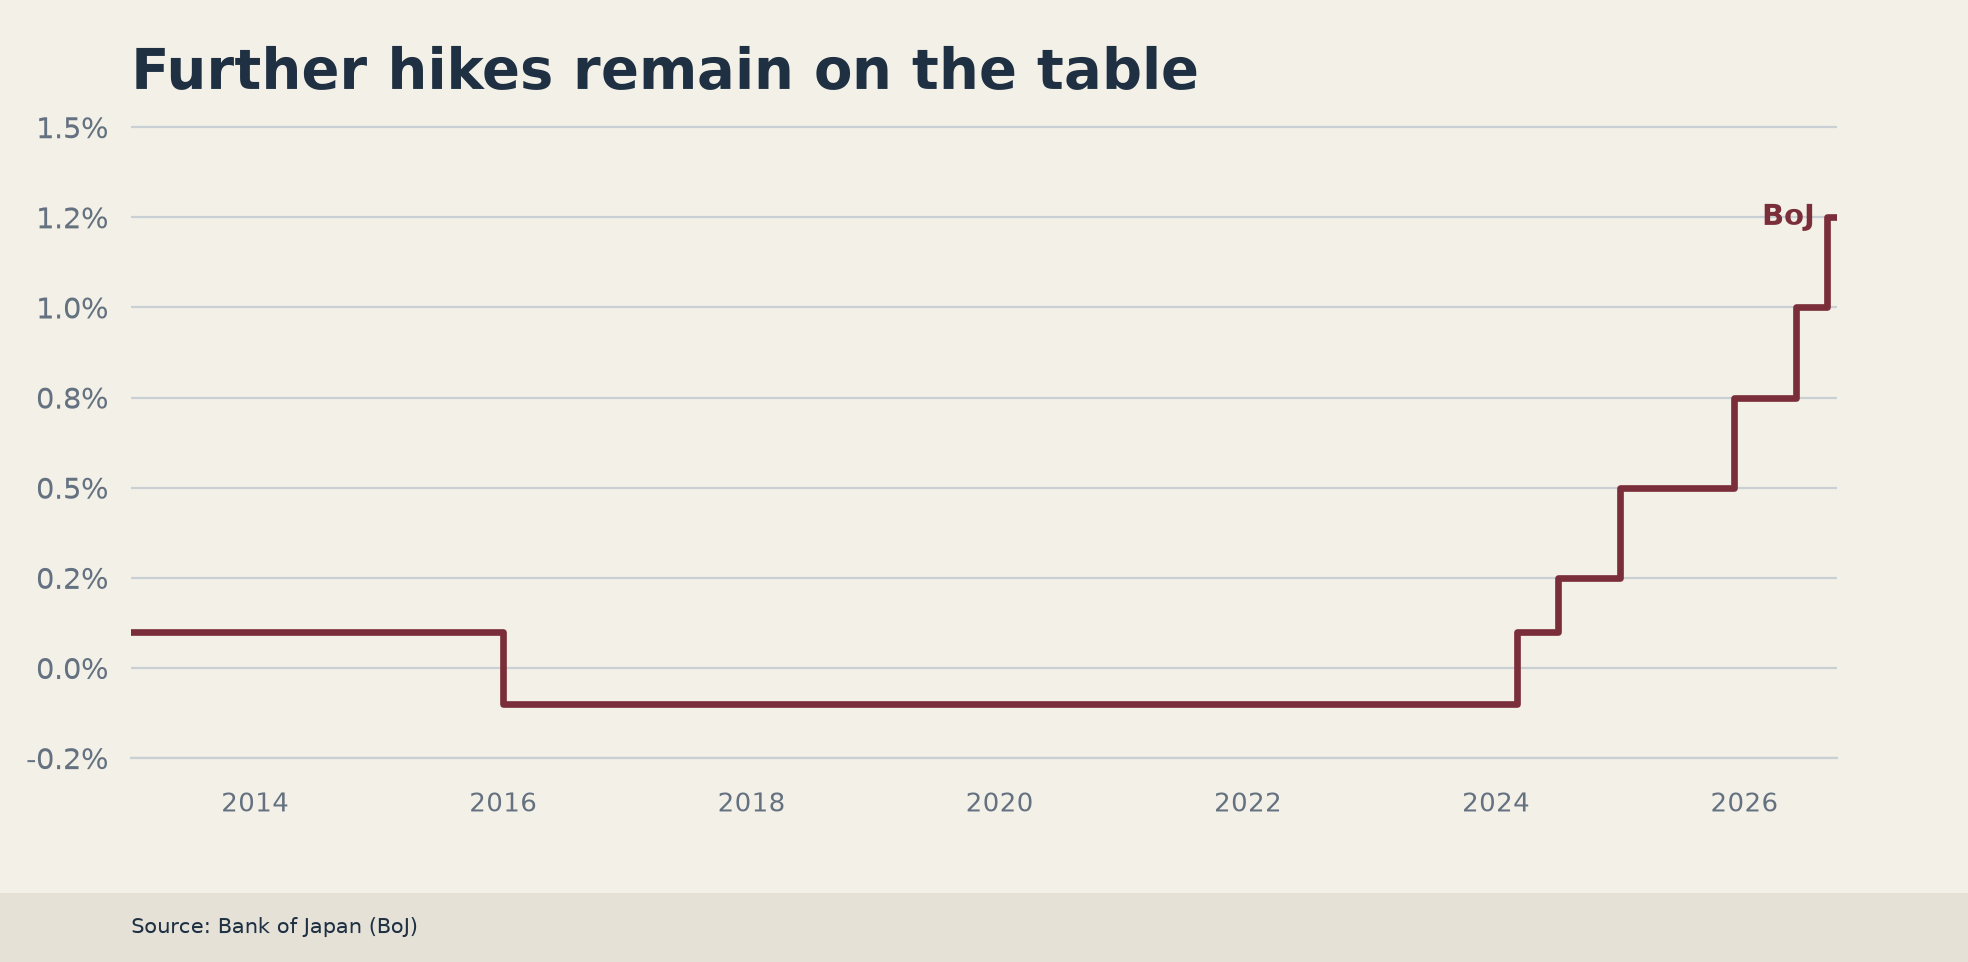
Die Bank of Japan beließ ihren kurzfristigen Leitzins unverändert bei 1,25%, lieferte jedoch eine deutlich hawkische Botschaft zum Risiko eines Inflationsüberschießens. Der Beschluss fiel mit 8:1, wobei Vorstandsmitglied Takata zugunsten einer Anhebung auf 1,5% abwich, während Gouverneur Kazuo Ueda betonte, dass die Bank die Geldpolitik bei Bedarf weiter anpassen werde.
Die BoJ sagte, die zugrunde liegende Inflation habe Niveaus erreicht, die weitgehend mit ihrem Preisstabilitätsziel von 2% vereinbar seien, während die finanziellen Bedingungen weiterhin akkommodierend blieben und die kurzfristigen Realzinsen niedrig seien. Zudem hob sie ihre Kern-CPI-Prognose für das Geschäftsjahr 2027 auf 2,6% von 2,4% an, obwohl die Projektion für das Geschäftsjahr 2028 bei 2,0% blieb. Die BIP-Wachstumsprognosen wurden für das Geschäftsjahr 2026 auf 0,7% und für das Geschäftsjahr 2027 auf 0,7% revidiert.
Die Zentralbank sagte, das Risikogleichgewicht habe sich verschoben. Anders als in der Vergangenheit, als die Entscheidungsträger vor allem besorgt waren, dass die Inflation das Ziel unterschreiten könnte, müssten sie nun vor einem Überschießen schützen. Risiken aus dem Konflikt im Nahen Osten, einer stärkeren KI-bedingten Nachfrage und FX-Volatilität erforderten eine genaue Beobachtung, während die Unternehmensfinanzierungsnachfrage steigt und die Kreditgeber weiterhin bereit sind, Kredite zu vergeben.
Ueda sagte, die BoJ werde nicht passiv darauf warten, dass die Inflation weiter steigt, sondern die Politik bei Bedarf proaktiv anpassen. Zugleich betonte er, dass die Bank noch nicht den Sieg erklären könne, da die Inflation stabil und nachhaltig um 2% bleiben müsse. Zeitpunkt und Tempo künftiger Zinserhöhungen werden von den Daten, der Lohnentwicklung, den finanziellen Bedingungen und der Wahrscheinlichkeit abhängen, dass der wirtschaftliche Ausblick der Bank eintritt. Er gab keinen Hinweis darauf, dass Anhebungen nach einem festen Zeitplan erfolgen würden.
Gesamtbewertung
Die BoJ lieferte einen hawkischen Hold. Allerdings pausierte sie, weil sie mehr Belege dafür sehen wollte, dass Inflation und Löhne nachhaltig um 2% bleiben können, nicht weil sie ihren Straffungszyklus aufgegeben hätte. Mit einer Gegenstimme für eine sofortige Zinserhöhung, einer ausdrücklichen Warnung vor einem Überschießen und dem Bekenntnis zu einer proaktiven Reaktion bleiben weitere Zinserhöhungen fest auf dem Tisch.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.