EUR/USD Wochenprognose: Der Tag der Abrechnung für US-Präsident Donald Trump ist gekommen
- Die Federal Reserve und die Europäische Zentralbank ließen die Zinsen in ihren Oktober-Sitzungen unverändert.
- Die US-Zwischenwahlen sind ein Referendum über die Leistung von Präsident Donald Trump.
- EUR/USD nähert sich dem Jahrestief mit einem festen bärischen Bias.
Das Währungspaar EUR/USD pendelte sich bei rund 1,1160 ein, lag in der Woche im Minus und schloss den Oktober mit Verlusten ab. Der US-Dollar (USD) legte in der ersten Wochenhälfte zu, drehte jedoch nach der geldpolitischen Ankündigung der Federal Reserve (Fed) und gab anschließend weiter nach, nachdem die Europäische Zentralbank (EZB) dieselbe Entscheidung bekannt gegeben hatte. Der Greenback gewann am Freitag etwas an Boden, da die Risikoaversion die Oberhand gewann.
Federal Reserve besorgt, aber nicht in Eile
Die Fed ließ die Zielspanne für die Fed Funds Target Range (FFTR) wie weithin erwartet unverändert bei 3,75%–4,00%. Die begleitende Erklärung zeigte, dass zwei stimmberechtigte Mitglieder eine Zinserhöhung bevorzugten, und dass die Entscheidungsträger im Allgemeinen weiterhin über die Inflation besorgt sind, während sie anerkennen, dass die Wirtschaft in einem „starken Tempo“ wächst.
Chair Kevin Warsh merkte an, dass die im September beschlossene Zinserhöhung bereits in leicht strafferen Kreditbedingungen Wirkung zeige, und fügte hinzu, dass er die Wirtschaft weiterhin nicht für „zu heiß“ halte oder eine nachfrageseitige Inflation sehe, die eingedämmt werden müsse, was die Hoffnungen auf eine aggressive Zinserhöhung um 50 Basispunkte (bps) im Dezember dämpfte und den USD nach unten drückte.
Warsh fügte hinzu, dass sie lieber mehr Daten abwarten würden, die bevorstehenden Zwischenwahlen in den Vereinigten Staaten (US) jedoch ein weiterer Grund sein dürften, vorerst abzuwarten.
Als Randnotiz teilte das Federal Open Market Committee (FOMC) mit, dass es seinen Zeitplan im kommenden Herbst ändern werde, und erklärte, dass acht Sitzungen pro Jahr „die richtige Zahl“ seien, fügte jedoch hinzu, dass eine dieser Sitzungen keine Abstimmung über den Leitzins beinhalten, sondern sich auf die Strategie konzentrieren werde. Für 2028 erwartet das FOMC sechs geldpolitische Sitzungen.
Unterdessen stützten US-Daten die Einschätzung der Fed. Vorläufige Schätzungen des Bruttoinlandsprodukts (BIP) zeigten, dass die Wirtschaft in den drei Monaten bis September annualisiert um 3,4% gewachsen ist, nach 2,2% und über den erwarteten 3,2%. Zudem stieg der Preisindex für persönliche Konsumausgaben (PCE), das bevorzugte Inflationsmaß der Fed, im September wie erwartet um 3,6% im Jahresvergleich, während auch der jährliche Kernwert mit 3,1% den Erwartungen entsprach. Die Zahlen waren zwar keine Überraschung, deuteten aber dennoch auf anhaltend hohen Inflationsdruck hin.
EZB auf Pause, Umbildung in Sicht
Die EZB gab am Donnerstag bekannt, dass sie die Leitzinsen wie erwartet unverändert gelassen habe. Mit dieser Entscheidung lagen der Zinssatz für die Hauptrefinanzierungsgeschäfte, der Zinssatz für die Spitzenrefinanzierungsfazilität und der Zinssatz für die Einlagefazilität bei 2,65%, 2,9% bzw. 2,5%.
Die begleitende Erklärung wiederholte bekannte Formulierungen: Entscheidungen würden von Sitzung zu Sitzung getroffen, doch die Verantwortlichen seien der Ansicht, dass sie gut aufgestellt seien, um „die derzeit erhöhte Unsicherheit zu navigieren“.
Die EZB räumte ein, dass die Energiepreise über ihre Basisszenarien hinaus gestiegen seien, und erwartet, dass die Inflation in den kommenden Quartalen deutlich über dem Ziel bleiben wird , wobei der Inflationsrückgang von nachgebenden Energiepreisen abhänge. Beim Wachstum stellten die Entscheidungsträger fest, dass die Risiken nach unten gerichtet seien, da die Nachfrage trotz einiger positiver Nachrichten wie KI-Investitionen und staatlicher Ausgaben unter anderem aufgrund höherer Energiepreise, fiskalischer Unsicherheit und strafferer Finanzierungsbedingungen gedämpft bleibe.
Dennoch konnte der Euro (EUR) gegenüber dem USD zulegen, da eine Zinserhöhung im Dezember in Europa fest eingeplant ist, während die Fed trotz der deutlich über dem Ziel der Zentralbank von 2% liegenden Inflation offenbar nicht in Eile ist, die Zinsen anzuheben.
Auch die EZB hatte eine Randnotiz: Präsidentin Christine Lagarde wird im Februar 2027 statt wie vorgesehen im Oktober ausscheiden. Auch Isabel Schnabel, Mitglied des Direktoriums, und Philip Lane, Chefökonom, sollen Anfang 2027 ausscheiden, und zwar im Januar bzw. Mai, was bedeutet, dass bei der EZB erhebliche Veränderungen bevorstehen könnten.
Datenseitig meldete Deutschland laut vorläufiger BIP-Schätzung, dass die Wirtschaft im dritten Quartal annualisiert um 1,2% gewachsen sei. Das Wirtschaftswachstum der Eurozone lag bei 1,3%, beide Werte leicht über den vorherigen 1% bzw. 1,2%. Darüber hinaus stieg der deutsche Harmonisierte Verbraucherpreisindex (HVPI) im Oktober weniger stark als erwartet und lag mit 2,8% über dem Vorjahreswert, nach zuvor 3,3% und den erwarteten 3,1%. Der EUR drehte mit den Schlagzeilen ins Minus.
US-Zwischenwahlen
US-Bürger werden am Dienstag an die Urnen gehen, um zu entscheiden, welche Partei den Kongress kontrollieren wird. Alle 435 Sitze im Repräsentantenhaus und 35 der 100 Sitze im Senat stehen zur Wahl. Darüber hinaus werden in Florida und Ohio Sonderwahlen abgehalten, um die Sitze zu besetzen, die durch den US-Außenminister Marco Rubin und Vizepräsident JD Vance frei geworden sind.
Vor der Wahl verfügt die Republikanische Partei von US-Präsident Donald Trump in beiden Kammern über eine Mehrheit, allerdings nur knapp, da die Demokratische Partei drei Sitze im Repräsentantenhaus und vier im Senat gewinnen muss, um die Kontrolle zu übernehmen.
Einige Bundesstaaten gelten als umkämpfte Staaten, was bedeutet, dass die Chancen für einen Sieg ziemlich ausgeglichen sind. Im Senat wird der Fokus auf Michigan, Georgia, Maine, Ohio und Texas liegen, während sich das Rennen um das Repräsentantenhaus dieses Mal deutlich breiter verteilt: Anleger werden unter anderem die Ergebnisse aus Kalifornien, Florida, New York, Texas, Michigan, Ohio und Pennsylvania im Blick haben.
Zwischenwahlen sind in der Tat ein Referendum über die Leistung des Präsidenten, und Trump hat es schwer. Seine Zustimmungswerte sind auf rund 30% gefallen, ein Rekordtief für einen amtierenden Präsidenten seit dem Zweiten Weltkrieg. US-Bürger sind mit der wirtschaftlichen Entwicklung unzufrieden, da die Lebenshaltungskosten infolge von Trumps außenpolitischen Entscheidungen die Haushalte belastet haben.
Dennoch plant Präsident Trump, seine aggressive Außenpolitik, insbesondere im Nahen Osten, nach den Wahlen beizubehalten, da der Machtwechsel im Kongress erst Anfang Januar stattfinden wird. Danach werden die Demokraten darauf drängen, den Krieg zu beenden, um die Energiepreise zu senken, und sich auch gegen Zölle aussprechen, einen weiteren inflationsbezogenen Auslöser.
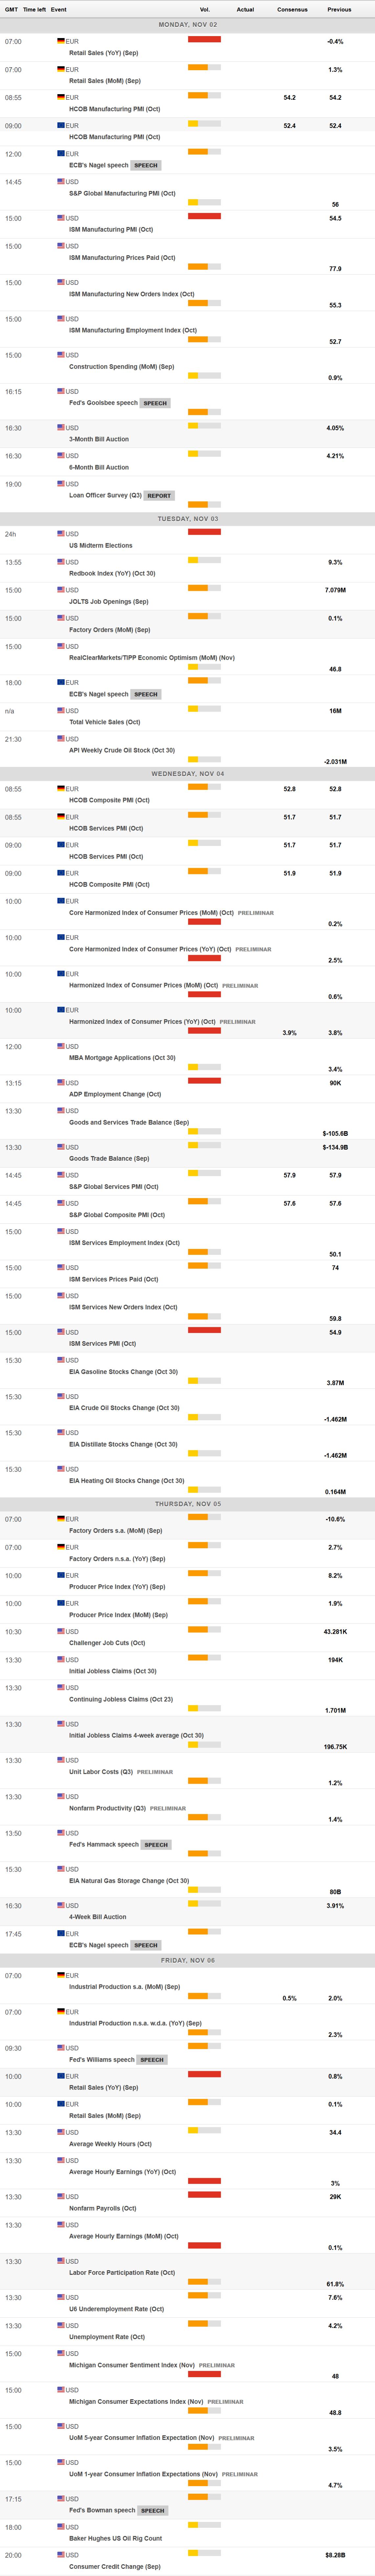
Über die US-Zwischenwahlen hinaus wird der Fokus auf den US-Beschäftigungsdaten liegen, wobei der Bericht zu den Nonfarm Payrolls (NFP) für Oktober für Freitag angesetzt ist. Das Land wird außerdem die ISM-Einkaufsmanagerindizes (PMIs) für Dienstleistungen und das verarbeitende Gewerbe sowie die vorläufige Schätzung des Michigan Consumer Sentiment Index für November veröffentlichen.
Auf der anderen Seite des Atlantiks wird Deutschland die Einzelhandelsumsätze für September veröffentlichen, während die EU die vorläufige Schätzung des HVPI für Oktober und die Einzelhandelsumsätze für September bekannt geben wird.
EUR/USD Technischer Ausblick:
Zum Wochenschluss handelt das Paar EUR/USD nahe einem jüngsten Tief von 1,1104 aus dem Jahr 2026. Die technischen Indikatoren sprechen für einen anhaltenden Rückgang, wobei spekulative Marktteilnehmer nun die nächste kritische Marke bei 1,1000 im Blick haben.
Auf dem Tages-Chart handelt EUR/USD unter den kurz- und mittelfristigen gleitenden Durchschnitten und hält damit die kurzfristige Tendenz bärisch. Der 20-Tage Simple Moving Average (SMA) bei 1,1196 ist die nächste Hürde auf der Oberseite, während der 100-Tage-SMA bei 1,1431 und der 200-Tage-SMA bei 1,1559 eine breitere Obergrenze bestätigen. Der Momentum-Indikator hat sich nahezu um seine Mittellinie abgeflacht, während der Relative Strength Index (RSI), der nach Süden auf 35 tendiert, auf weitere Rückgänge hindeutet.
Dem Wochen-Chart zufolge ist EUR/USD bereit, seinen Rückgang fortzusetzen. Das Paar handelt unter dem 100-Wochen-SMA bei 1,1385 und dem 20-Wochen-SMA bei 1,1428, während es vom 200-Wochen-SMA um 1,1100 abprallt. Die technischen Indikatoren im Chart tendieren im negativen Bereich mit uneinheitlicher Stärke nach Süden, deuten aber dennoch auf eine weitere Abwärtsbewegung hin.
Auf der Oberseite konzentriert sich der unmittelbare Widerstand um den 20-Tage-SMA bei 1,1196, wo ein möglicher Korrekturanstieg zunächst wahrscheinlich ins Stocken geraten würde. Darüber könnte sich die Erholung des Paares in Richtung 1,1300 ausweiten, während weitere Anstiege auf Widerstand beim 100-Wochen-SMA bei 1,1385 stoßen werden. Das bärische Szenario gewinnt an Stärke, sobald das Paar unter den 200-Wochen-SMA bei 1,1100 fällt, wobei Anleger dann einen Test der psychologischen Marke von 1,1000 erwarten.
(Die technische Analyse dieser Geschichte wurde mit Hilfe eines KI-Tools verfasst. Mehr erfahren.)
Autor

Valeria Bednarik
FXStreet
Valeria Bednarik ist seit 2003 eine aktive Traderin und Sie hat sich auf den internationalen Devisenmarkt spezialisiert.