US-Dollar-Wochenprognose: Die Inflation wird nicht nachgeben, die Fed wird nicht nachgeben
- Der US-Dollar steigt auf neue 19-Monats-Hochs und legt die dritte Woche in Folge zu.
- Die Marktteilnehmer gehen weiterhin davon aus, dass die Fed ihren FFTR im Dezember anheben wird
- Das FOMC wird das Protokoll der Sitzung vom 27. bis 28. Oktober veröffentlichen.
Die vergangene Woche
Die Rallye des US-Dollars (USD) scheint bislang alles andere als nachzulassen. Tatsächlich stieg der Greenback auf Niveaus, die zuletzt im April 2025 erreicht worden waren, und notierte damit deutlich über der Marke von 103,00, gemessen am US Dollar Index (DXY).
Wie bereits in den vergangenen Handelstagen wurde der feste Ton des Greenback durch steigende Wetten auf eine weitere Straffung durch die Federal Reserve (Fed) gestützt, wobei die nächste Zinserhöhung bei der Dezember-Sitzung erwartet wird.
Unterdessen scheint der Greenback zusätzliche Unterstützung von der Wahrscheinlichkeit einer größeren Zinserhöhung (50 Basispunkte?) erhalten zu haben, insbesondere nach der Veröffentlichung höher als erwarteter Inflationszahlen für Oktober gemäß dem Verbraucherpreisindex (VPI).
Diesmal stiegen die Renditen der US-Staatsanleihen im Gleichlauf mit dem Anstieg des US-Dollars und erreichten über die gesamte Zinskurve hinweg Mehrwochenhochs. Dies war ein weiterer Faktor, der zur robusten Entwicklung des USD beitrug.
Bemerkenswerterweise gelang es dem Greenback, seinen Aufwärtstrend weiter auszubauen, obwohl sich die Rohölpreise in einem Umfeld deutlich korrigierten, in dem die Hoffnungen auf eine diplomatische Lösung der Konfrontation im Nahen Osten immer mehr wie Wunschdenken klingen.
Inflation, Inflation und noch mehr Inflation
Die neuen Äußerungen von Fed-Mitgliedern zeigen, dass die gemeinsame Sorge besteht, dass die Inflation nicht mehr nur ein Energie- oder Zollproblem ist. Die Nachfrage hält sich, Unternehmen berichten von einem breit angelegten Kostendruck und bereiten sich darauf vor, diesen weiterzugeben, während sich Preiserhöhungen auf Dienstleistungen und nicht energiebezogene Kategorien ausbreiten.
Die Inflation erweist sich als hartnäckiger, als einige Vertreter erwartet hatten. Christopher Waller vom Board of Governors bezeichnete die September-Zahlen als "schlecht" und warnte, dass sich die Erzeugerpreise und Energiekosten möglicherweise weiter durchschlagen könnten. Die Inflation im Dienstleistungssektor sei ein besonderes Anliegen, sagte Austan Goolsbee von der Chicago Fed, während Mary Daly von der San Francisco Fed warnte, die Inflation "sickere" in den Dienstleistungssektor durch, wo der Preisdruck tendenziell bestehen bleibe. Vizechefin Michelle Bowman sagte, sie gehe davon aus, dass die PCE-Kerninflation im Oktober 3,3% erreicht habe, und wolle sehen, dass die Schocks durch KI und den Nahen Osten abklingen, bevor sie davon überzeugt sei, dass die Inflation im kommenden Jahr zurückgehen werde.
Die geldpolitische Botschaft war hawkischer. Lorie Logan von der Dallas Fed sagte, die Fed benötige mindestens zwei weitere Zinserhöhungen um jeweils 25 Basispunkte und könnte das Tempo im Winter beschleunigen. Waller ließ die Tür für eine Zinserhöhung um 50 Basispunkte im Dezember offen, falls die Kerninflation unverändert bleibe, während Susan Collins (Boston) warnte, dass bald eine weitere Straffung erforderlich sein könnte und die Zinsen letztlich möglicherweise stärker als geplant steigen müssten. Beth Hammack von der Cleveland Fed, Anna Paulson von der Philadelphia Fed und Tom Barkin von der Richmond Fed stimmten für einen weniger aggressiven Ansatz, waren sich aber alle einig, dass die Geldpolitik gestrafft werden müsse.
Die Inflationserwartungen sind weiterhin breit verankert, doch die Entscheidungsträger sind offensichtlich weniger bereit, darauf zu wetten, dass diese Stabilität anhält. Die Fed befürchtet, dass energie-, KI-bezogene und nachfragebedingte Belastungen in der Preisbildung und den Erwartungen verankert werden könnten, wenn sie anhalten. Die sich herausbildende Übereinstimmung besteht daher nicht darin, ob die Inflation sinken muss, sondern wie schnell und wie energisch die Fed eingreifen sollte, um dies sicherzustellen.
USD-Positionierung bleibt stabil, während das bullishe Momentum ins Stocken gerät
Die spekulative Positionierung im USD blieb in der Woche bis zum 3. November weitgehend unverändert, wie aus den Daten der Commodity Futures Trading Commission (CFTC) hervorgeht. Die Netto-Long-Positionen stiegen zwar leicht auf rund 14,2K Kontrakte, während sich die Veränderung über vier Wochen auf +2.179 Kontrakte verringerte. Der übergeordnete Trend ist weiterhin etwas positiv, aber das Momentum ist weitgehend zum Erliegen gekommen.
Das Open Interest stieg auf etwa 49,1K Kontrakte. Die aktuellen Zahlen deuten somit eher auf einen ausgeglichenen Markt als auf einen deutlichen Aufbau neuer US-Dollar-Long- oder -Short-Positionen hin, da sich die Netto-Positionierung trotz der zunehmenden Aktivität kaum verändert hat.
Auch das spekulative Engagement ging moderat auf 28,91% zurück, während sein Perzentil deutlich auf 49 sank. Das Perzentil der Netto-Positionierung stieg auf 57,4, was zeigt, dass beide Kennzahlen insgesamt weiterhin nahe am neutralen Bereich liegen und die Netto-Positionierung den Greenback leicht unterstützt.
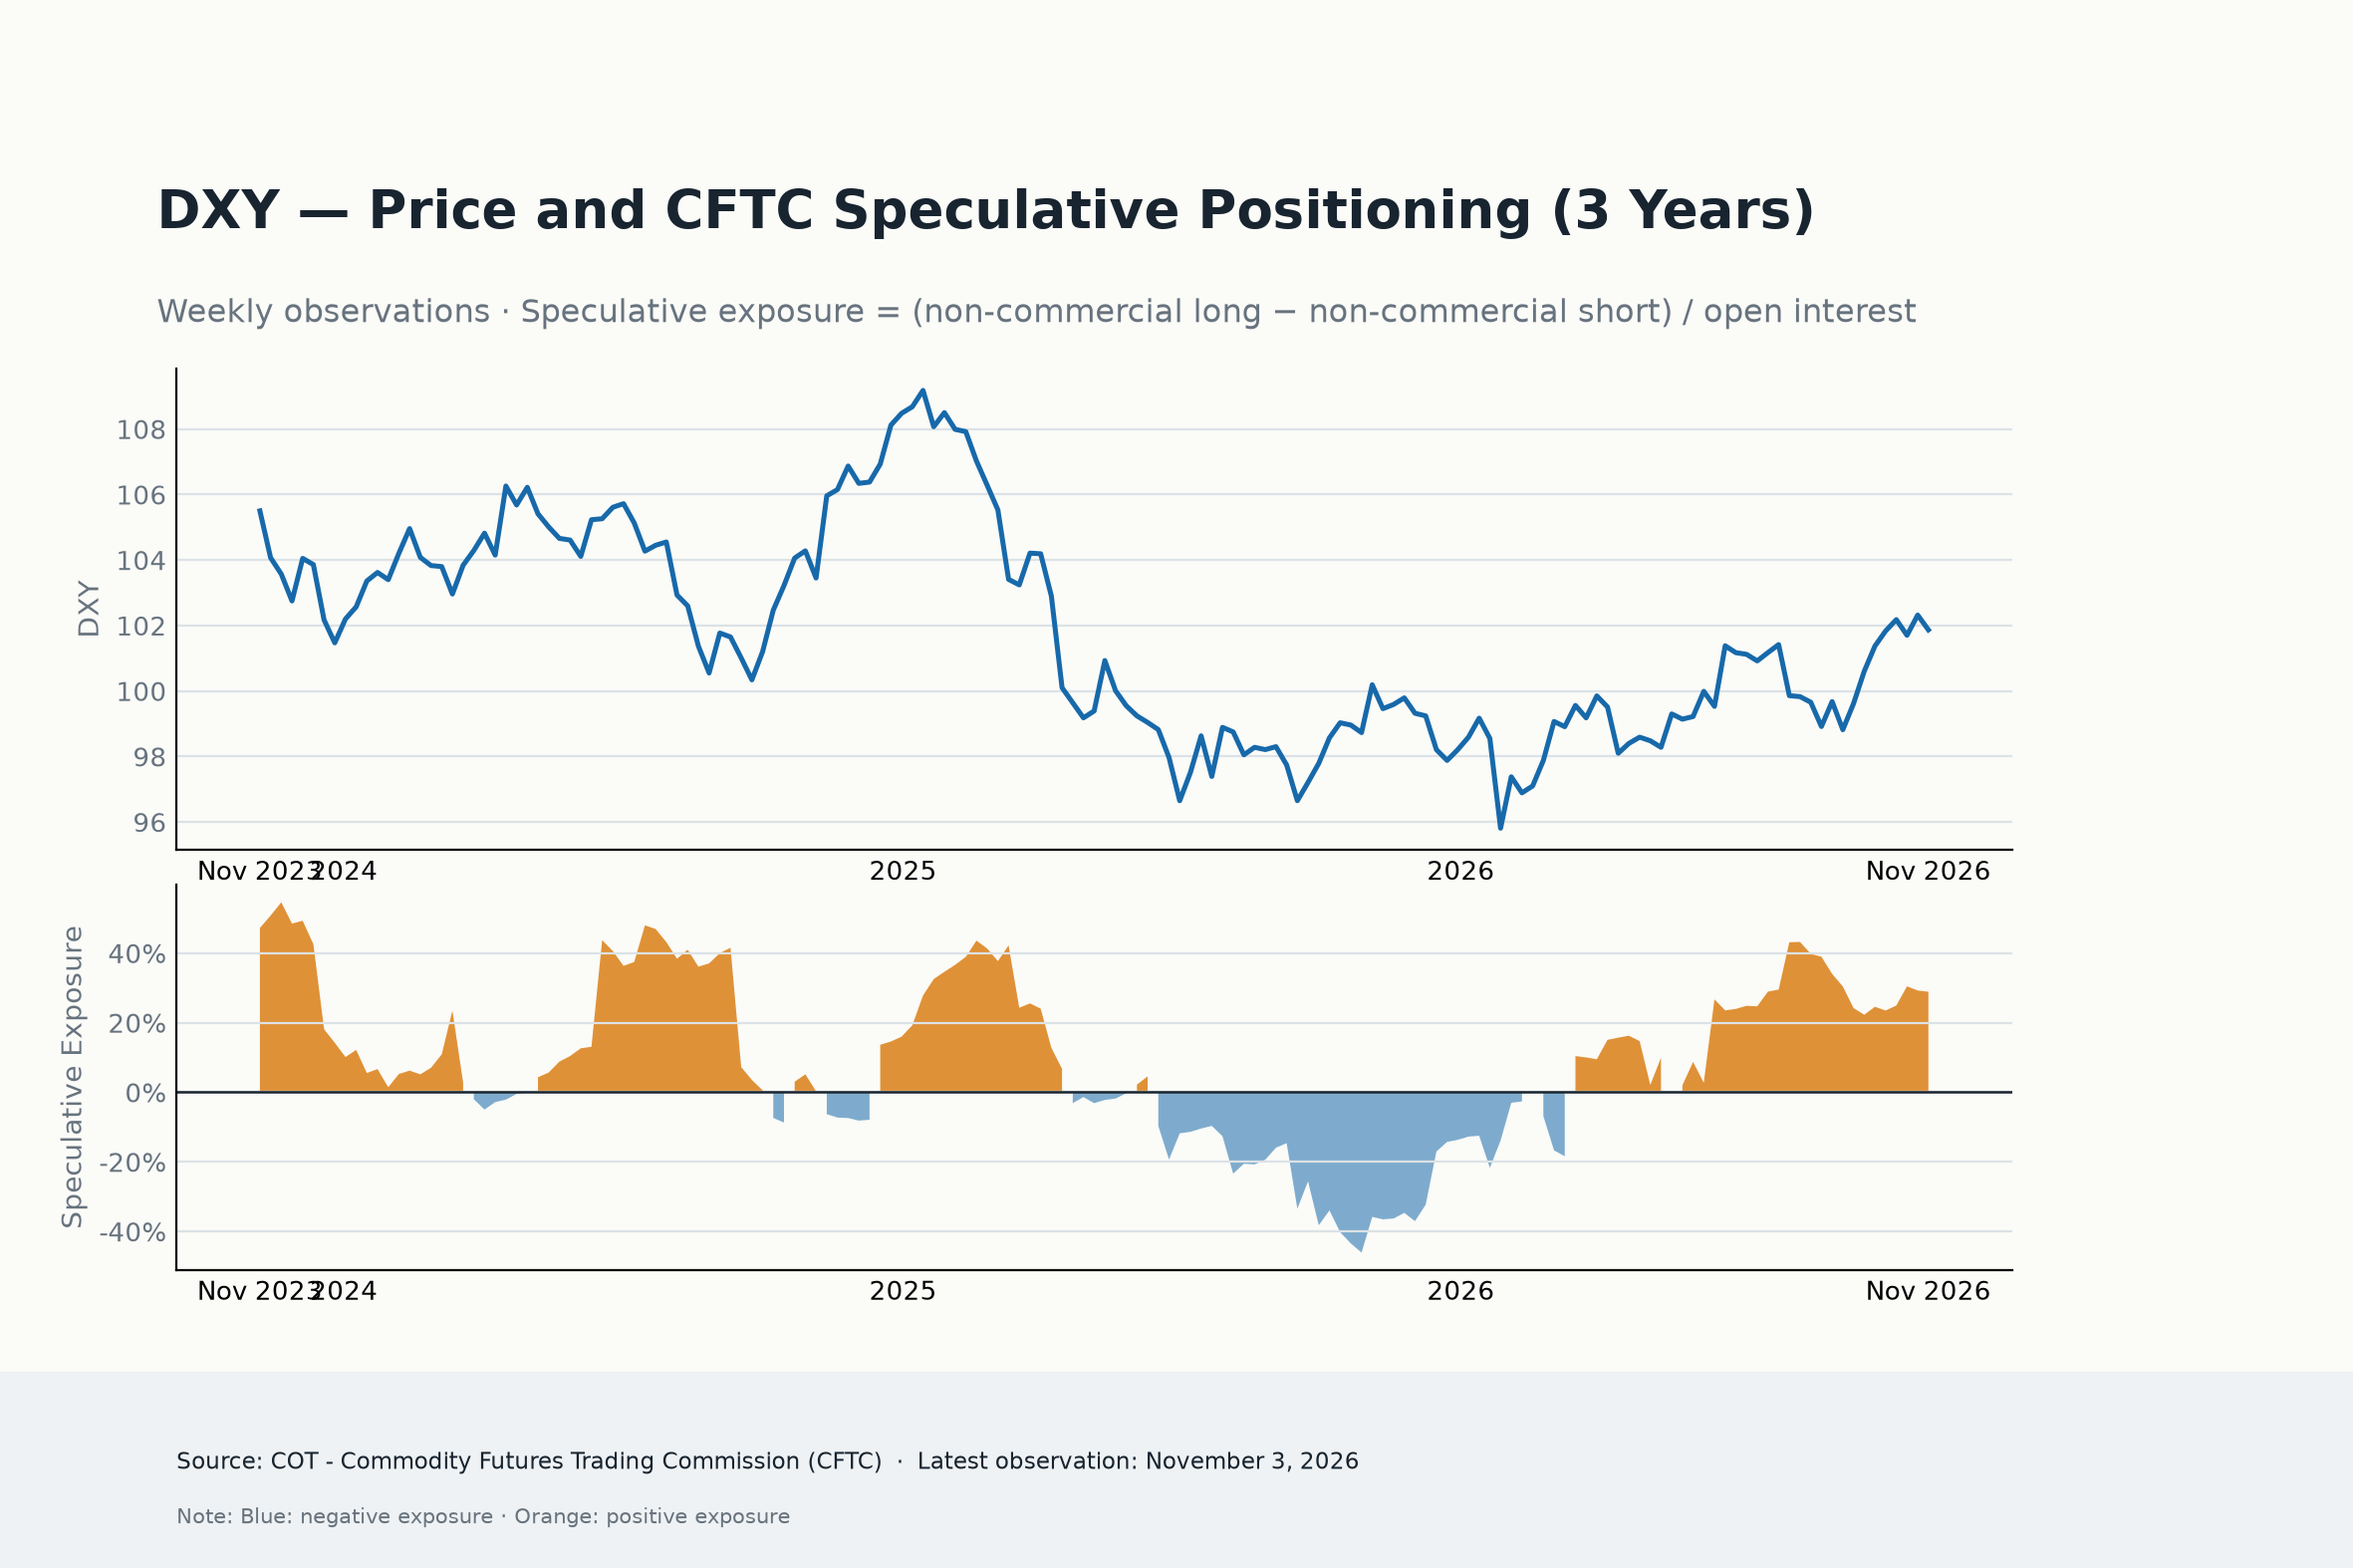
Der Hintergrund für die Lage des Greenback ist somit solide, allerdings fehlt ein klarer Impuls. Die Netto-Long-Positionen liegen weiterhin über dem vor vier Wochen verzeichneten Niveau, doch die nahezu bei null liegende wöchentliche Veränderung und das nachlassende Momentum über vier Wochen deuten darauf hin, dass das aktuelle bullishe Comeback zum Erliegen gekommen ist, anstatt zusätzlichen Schwung zu gewinnen.
Als Nächstes für den US-Dollar
In der kommenden Woche richtet sich der Fokus erneut auf die Fed, diesmal auf die Veröffentlichung des Protokolls ihrer Sitzung vom 27. bis 28. Oktober. Ebenfalls auf der Agenda stehen die Einzelhandelsumsätze, die weitere Erkenntnisse über die Konsumausgaben im vergangenen Monat liefern dürften.
Darüber hinaus dürften sich die Äußerungen von Fed-Vertretern weiterhin auf die heimische Inflation und den möglichen Zinspfad konzentrieren.
Der USD läuft heiß, aber geht den Bullen der Treibstoff aus?
Der US-Dollar geht mit kräftigem Rückenwind in eine weitere Woche. Die Inflation erweist sich als hartnäckig, die Fed zeigt sich zunehmend unbehaglich, und die Aussicht auf eine weitere Zinserhöhung im Dezember hält die Treasury-Renditen auf erhöhtem Niveau und den Greenback gefragt. Da ein Zinsschritt um 50 Basispunkte nicht mehr undenkbar ist, scheint es ein gefährliches Spiel zu sein, gegen den Greenback zu wetten.
Doch es gibt einen Haken. Die spekulative Positionierung hat sich kaum verändert, was darauf hindeutet, dass der jüngste Anstieg des Dollars nicht von einer neuen Welle bullisher Wetten begleitet wird. Diese Divergenz muss nicht zwangsläufig auf Probleme hindeuten, wirft aber eine unangenehme Frage auf: Wie weit kann die Rallye ohne eine stärkere Überzeugung der Anleger noch laufen?
Vorerst bleibt der Weg des geringsten Widerstands nach oben gerichtet, wobei das Protokoll der Fed-Sitzung vom Oktober und die Einzelhandelsumsätze als Nächstes die hawkishen Erwartungen des Marktes auf die Probe stellen werden. Sofern die eingehenden Daten den Entscheidungsträgern keinen Grund geben, ihre Haltung zu lockern, dürften die Dollar-Bären wenig zu feiern haben.
Der Greenback sitzt fest am Steuer, doch der nächste Anstieg wird mehr als hawkishe Rhetorik benötigen, damit der Motor weiterläuft.
Inflation - Häufig gestellte Fragen (FAQ)
Inflation misst die Preissteigerung eines repräsentativen Warenkorbs von Gütern und Dienstleistungen. Der Anstieg wird in der Regel als prozentuale Veränderung zum Vorjahresmonat oder Vorquartal ausgewiesen. Die Kerninflation, die volatile Güter wie Lebensmittel und Energie ausschließt, ist der Maßstab, an dem sich Zentralbanken orientieren, um Preisstabilität zu gewährleisten.
Der Verbraucherpreisindex (CPI) misst die Preisentwicklung eines Warenkorbs von Gütern und Dienstleistungen über einen bestimmten Zeitraum. Er wird in der Regel als prozentuale Veränderung im Vergleich zum Vormonat (MoM) und zum Vorjahresmonat (YoY) ausgedrückt. Der Kern-CPI, der volatile Komponenten wie Lebensmittel und Energie ausschließt, steht im Fokus der Zentralbanken. Wenn der Kern-CPI über 2 % steigt, führt dies in der Regel zu Zinserhöhungen, und umgekehrt, wenn er unter 2 % fällt. Höhere Zinssätze sind in der Regel positiv für eine Währung, da sie zu Kapitalzuflüssen führen.
Entgegen der Intuition kann hohe Inflation den Wert einer Währung steigern, da Zentralbanken in der Regel die Zinsen erhöhen, um die Inflation zu bekämpfen. Dies lockt internationale Investoren an, die von höheren Renditen profitieren möchten.
Gold galt lange als sicherer Hafen in Zeiten hoher Inflation, da es seinen Wert behielt. In jüngerer Zeit hat sich dies jedoch verändert. Zwar wird Gold in Krisenzeiten nach wie vor als sicherer Hafen genutzt, doch hohe Inflation führt oft dazu, dass Zentralbanken die Zinssätze anheben. Dies belastet Gold, da höhere Zinsen die Opportunitätskosten für das Halten von Gold im Vergleich zu zinsbringenden Anlagen erhöhen. Niedrigere Zinsen hingegen machen Gold wieder attraktiver.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.





