Die 160er-Marke des japanischen Yen wurde in diesem Jahr gerade zum dritten Mal getestet
Japan hat in diesem Jahr 27,1 Billionen Yen ausgegeben, um den Yen von 160,00 je US-Dollar fernzuhalten, und nun ist er zum dritten Mal dort angekommen. Die Zinsdifferenz, die hinter dem Kursrückgang steht, hat sich kaum verringert, und die US-amerikanische sowie die japanische Zentralbank tagen beide im Dezember.
Zum dritten Mal im Jahr 2026 ist der japanische Yen (JPY) auf 160,00 je US-Dollar (USD) gefallen und hat damit eine Warnung aus Tokio ausgelöst. Diese kam von der japanischen Finanzministerin Satsuki Katayama, die am Freitag gegenüber Reportern erklärte, die Bewegungen seien einseitig und zu schnell. Im Frühjahr und erneut im Sommer bewegte sich USD/JPY – die Anzahl der Yen, die man für einen US-Dollar erhält – auf dasselbe Niveau zu, bis Tokio Dollar verkaufte, um den Kurs wieder zurückzudrängen.
Der dritte Test erfolgt, nachdem die Rechnung für die ersten beiden bereits veröffentlicht wurde. Das japanische Finanzministerium verkaufte in diesem Jahr an sechs Handelstagen Dollar und stellte bei beiden Runden jeweils einen Tagesrekord auf. Der Yen notiert nun auf dem Niveau, das das Ministerium im April verteidigt hatte. Unverändert ist der Grund, warum die Menschen ihn verkaufen: Die US-Zinsen liegen deutlich über denen Japans, und beide steigen etwa im gleichen Tempo.
Zwei Rekordrettungen kauften etwa zehn Wochen Zeit
Das Ministerium reagierte auf den Test im Frühjahr am 30. April und gab an einem einzigen Tag 6,28 Billionen Yen für das aus, was als Intervention bezeichnet wird. Das bedeutet, Dollar aus den nationalen Reserven zu verkaufen und Yen zu kaufen, um dessen Kurs zu steigern. Zwei weitere Kauftage erhöhten das Volumen der Runde auf 11,7 Billionen Yen, und etwa sechs Wochen später lag USD/JPY erneut über 160,00.
Von dort aus ging der Test im Sommer weiter, und das Paar stieg Ende Juli auf fast 164,00 – dem schwächsten Stand des Yen seit 40 Jahren. Tokio gab daraufhin an drei Tagen insgesamt 15,4 Billionen Yen aus, wobei die US Treasury am 31. Juli erstmals seit 1998 gemeinsam mit Tokio Yen kaufte. Der Yen legte innerhalb weniger Tage um mehr als 5% zu, und innerhalb von etwa einem Monat hatten die Händler das Paar wieder auf 160,00 gedrückt. Wetten auf eine Zinserhöhung der Bank of Japan (BoJ) machten diese Rückkehr wieder rückgängig – ohne Geld aus Tokio.
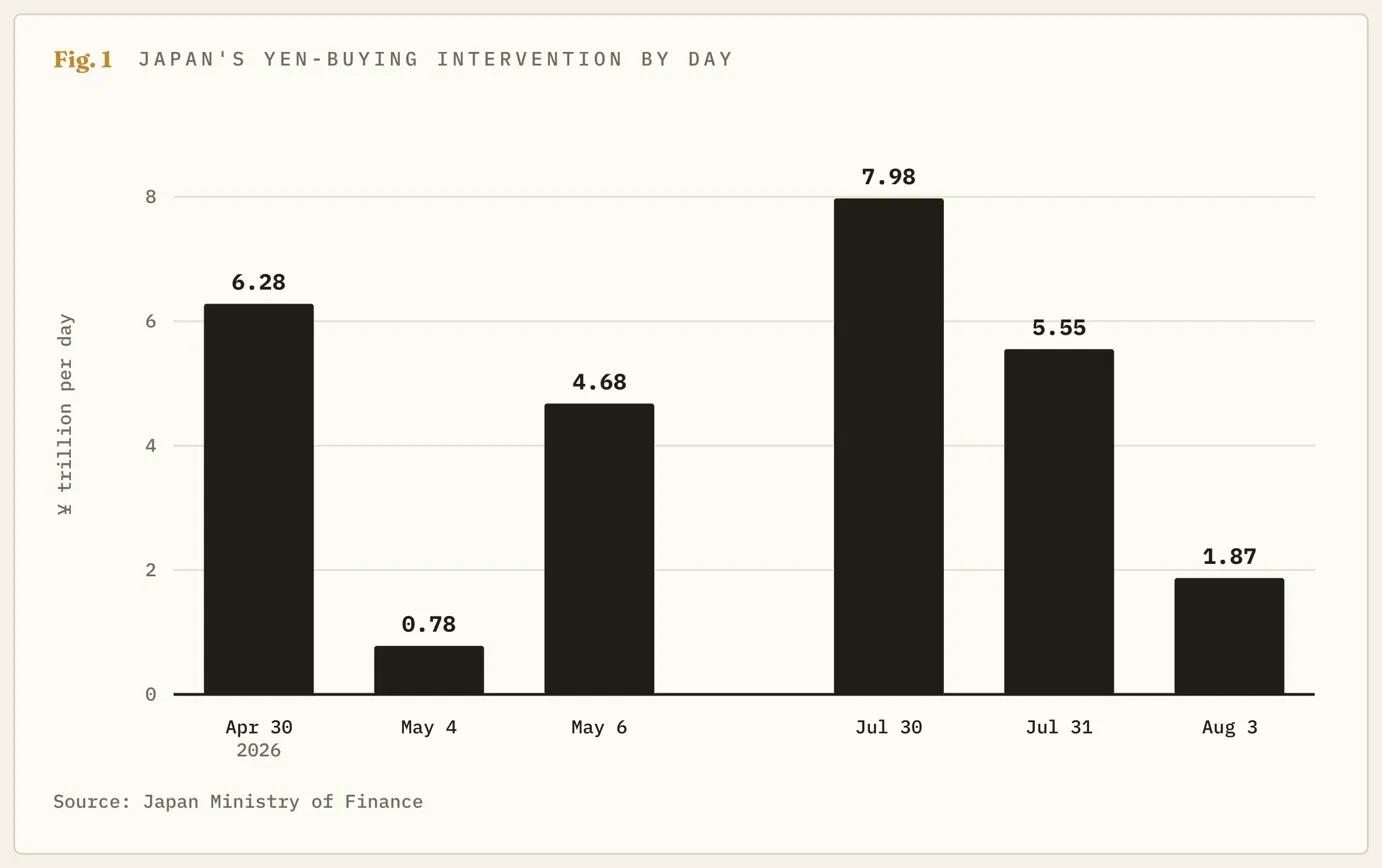
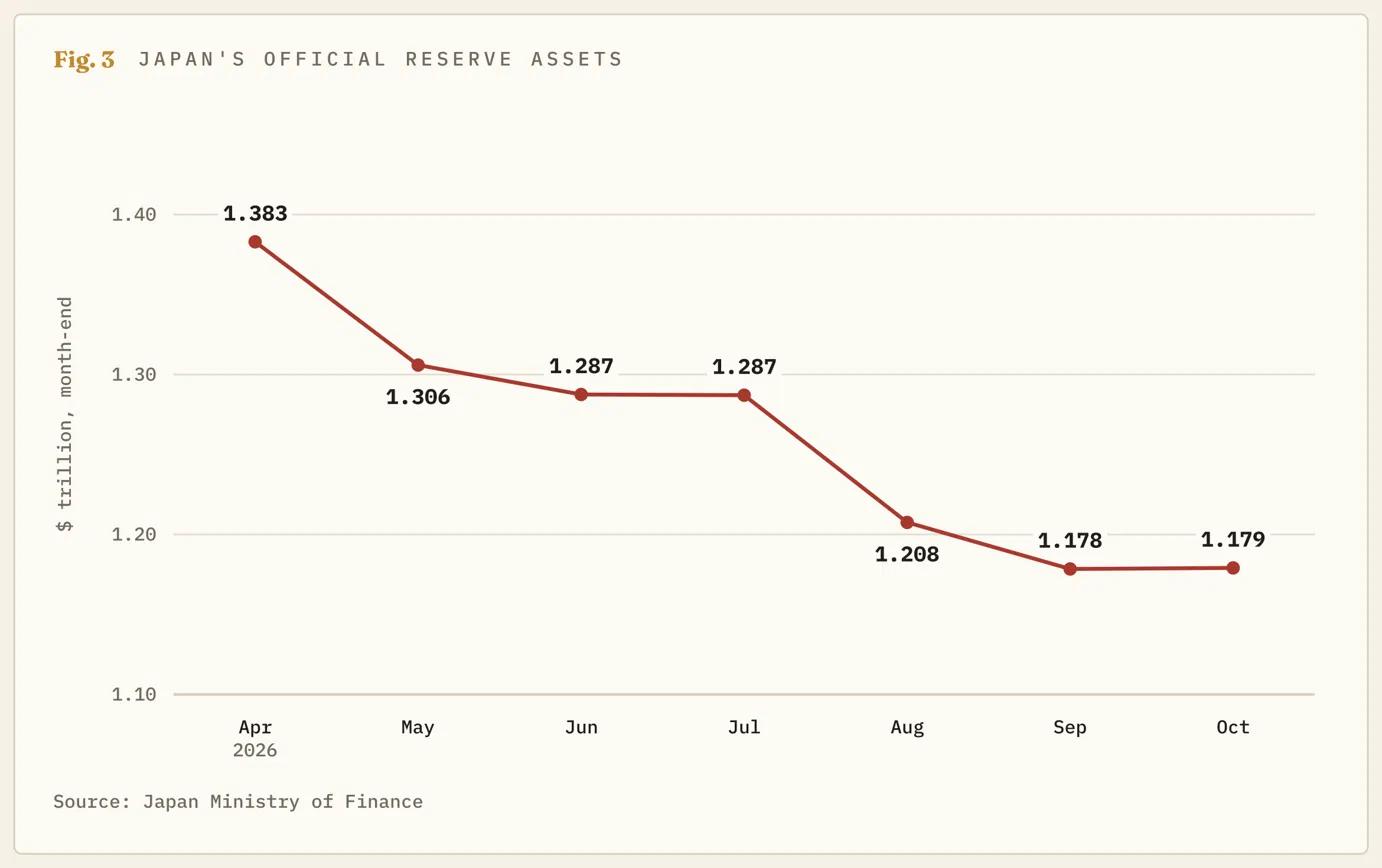
Ende Oktober beliefen sich die Reserven, mit denen beide Runden finanziert wurden, auf 1,179 Billionen USD – 204 Milliarden USD weniger als Ende April. Ein Teil dieses Rückgangs ist darauf zurückzuführen, dass US-Anleihen in den Reserven aufgrund der gestiegenen Zinsen an Wert verloren haben, der Großteil entfällt jedoch auf die Intervention. Bei jeder Runde wurde ein Rekord für die Ausgaben an einem Tag aufgestellt, und die zweite verschaffte dem Yen weniger Zeit als die erste.
Der Chart zeigt vorerst, dass der Druck nicht mit einer einzelnen Zahl begann. USD/JPY bewegte sich von Mitte September bis Anfang November seitwärts um seine Durchschnittskurse der vergangenen 50 und 200 Tage. Der tägliche Stochastic Relative Strength Index (Stoch RSI) des Paares, der erfasst, ob sich das Kauf- oder Verkaufstempo beschleunigt, hatte bereits nach oben gedreht, bevor der US-Inflationsbericht vom Dienstag die Bewegung beschleunigte.
Japans höchster Zinssatz seit 31 Jahren verringerte die Differenz um einen Viertelprozentpunkt
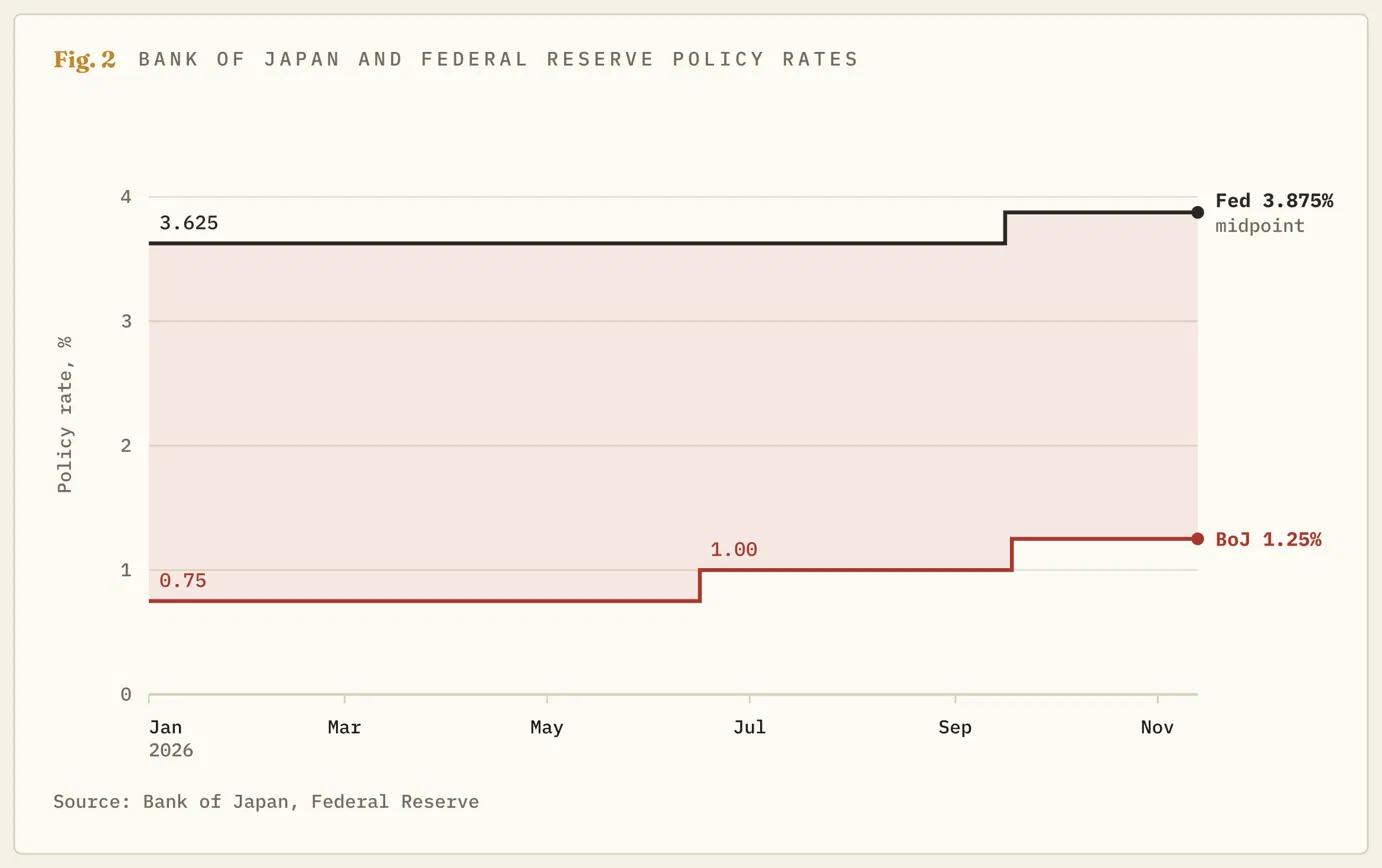
Ein Währungspaar folgt größtenteils der Differenz zwischen dem, was die beiden Länder für ihr Geld zahlen. Ein Anleger kann sich Yen zu Zinssätzen leihen, die an den Leitzins der BoJ von 1,25% gekoppelt sind, diese in Dollar tauschen und etwas verdienen, das nahe an den von der Federal Reserve (Fed) festgelegten 3,75%-4,00% liegt. Solange dieses Geschäft profitabel ist, gibt es ein stetiges Angebot an Menschen, die Yen verkaufen, und sie kehren jedes Mal zurück, wenn sich der Kurs erholt.
Gegen dieses Geschäft verändert eine Intervention den Kurs für einige Wochen, lässt den Grund für die Verkäufe jedoch unverändert. Die Frage bei 160,00 lautet daher, was die beiden Zentralbanken an der Differenz selbst verändert haben. Die BoJ startete 2026 bei 0,75% und erhöhte ihren Zinssatz im Juni und September auf 1,25% – den höchsten Stand seit 1995. Die Fed erhöhte ihren eigenen Zinssatz in diesem Zeitraum einmal, im September, und damit erstmals seit drei Jahren.
Zusammengenommen haben Japans zwei Zinserhöhungen und die eine der USA die Differenz in elf Monaten um einen Viertelprozentpunkt verringert. Eine Differenz, die zu Jahresbeginn knapp drei Prozentpunkte betrug, liegt nun bei etwas mehr als zweieinhalb. Japans höchster Zinssatz seit 31 Jahren hat sie um weniger als ein Zehntel verringert.
Im Dezember dürfte sich diese Summe nicht ändern, da beide Zentralbanken voraussichtlich gemeinsam handeln werden. Die US-Inflation lag am Dienstag erneut über der Prognose, wobei der Verbraucherpreisindex (VPI) im Oktober gegenüber dem erwarteten Anstieg von 0,3% um 0,4% zulegte. Händler, die auf die Entscheidung der Fed wetten, schätzen die Wahrscheinlichkeit einer Zinserhöhung am 9. Dezember nun auf 100%, und die meisten von Reuters befragten Ökonomen erwarten am 18. Dezember eine Zinserhöhung der BoJ um einen Viertelprozentpunkt. Sollten beide eine Zinserhöhung um einen Viertelprozentpunkt vornehmen, würde die Differenz das Jahr genau auf dem derzeitigen Niveau beenden.
Tokio verfügt über 1,179 Billionen USD und einen Partner, der 500 Millionen USD beisteuerte
Das stärkste Argument dafür, dass die Marke hält, ist, dass Japan sie sich erneut leisten kann zu verteidigen. Eine dritte Intervention in der Größenordnung derjenigen im Sommer würde weniger als ein Zehntel der noch verbliebenen Reserven aufbrauchen, die nach wie vor die zweitgrößten der Welt sind. Händler, die am 30. Juli gegen den Yen gewettet hatten, verloren innerhalb weniger Tage mehr als 5%, und niemand möchte zweimal auf dieselbe Weise überrascht werden. Diese Angst nimmt Tokio bereits einen Teil der Arbeit ab, da das Währungspaar seit Donnerstag bei 160,00 stagniert, während es im Juni direkt durch diese Marke stieg.
Darüber hinaus sagte Finanzministerin Katayama, dass ihre Beamten sich mit dem US-Finanzministerium abstimmen, und die beiden Regierungen im Juli gemeinsam handelten. Das Gewicht dieser Partnerschaft wurde am Donnerstag deutlicher, als die Federal Reserve Bank of New York den Umfang des US-Kaufs meldete. Washington kaufte 79,4 Mrd. Yen oder rund 500 Mio. USD und bezahlte mit Euro aus den eigenen Währungsreserven des Finanzministeriums. Japan gab im selben Durchgang 15,4 Billionen Yen aus, sodass Tokios Anteil an der gemeinsamen Operation 99,5% betrug.
Über das Geld hinaus gibt es eine Grenze in der eigenen Wortwahl des Ministeriums. Die Beamten haben 160,00 nie als Auslöser genannt und sagen, sie würden gegen Bewegungen vorgehen, die zu schnell seien, wie der oberste Währungsbeamte des Ministeriums es am Donnerstag beschrieb. Ein Sprung über diese Marke würde wahrscheinlich innerhalb weniger Tage mit einer Intervention beantwortet. Ein langsames Überschreiten der Marke lässt sich schwerer als ungeordnet bezeichnen, und ein langsames Überschreiten kommt denjenigen entgegen, die Yen verkaufen, weil die Zinsdifferenz sie für das Warten bezahlt.
Der Dezember entscheidet, ob Tokio ein drittes Mal zahlt
Entscheidend ist die Differenz zwischen den Zinsen der beiden Zentralbanken, sobald beide Sitzungen beendet sind. Der Handel gegen den Yen würde sich nicht verändern, wenn die Fed am 9. Dezember den Leitzins um einen Viertelprozentpunkt erhöht und weitere Erhöhungen signalisiert und die BoJ am 18. Dezember nachzieht. In diesem Fall dürfte USD/JPY weiter auf 160,00 zusteuern, und eine dritte Intervention würde wahrscheinlich das kaufen, was die ersten beiden gekauft haben: einige Wochen.
Abseits dieses Basisszenarios wäre eine Zinserhöhung der Fed um einen halben Prozentpunkt der ungünstigere Fall für Tokio, wobei dieselben Händler die Wahrscheinlichkeit dafür auf etwa eins zu acht schätzen. Dadurch würde sich die Differenz erstmals in diesem Jahr vergrößern, was das Ministerium dazu zwingen könnte, in eine Bewegung hinein zu intervenieren, die weiterhin von den US-Zinsen angetrieben wird. Der günstigere Fall erfordert eines von zwei Signalen: Entweder erhöht Fed-Chef Kevin Warsh die Zinsen und sagt, dass er abwarten werde, oder BoJ-Gouverneur Kazuo Ueda erhöht die Zinsen und deutet auf eine weitere Erhöhung Anfang 2027 hin. Jedes dieser Signale würde die Differenz voraussichtlich verringern, und eine erwartete Verringerung der Differenz war es, die das Währungspaar im September drehte, ohne dass Tokio dafür Geld ausgeben musste.
Bis eines dieser Signale eintrifft, spricht vieles dafür, dass der Yen schwach und nahe 160,00 bleibt, wobei Warnungen aus Tokio die Bewegung eher verlangsamen als stoppen. Diese Einschätzung wäre falsch, wenn USD/JPY ohne Ausgaben des Ministeriums wieder unter seinen gleitenden 200-Tage-Durchschnitt fällt, bei dem das Währungspaar den Oktober über gehandelt wurde. Bisher hat Tokio mit 27,1 Billionen Yen den Wechselkurs des Yen auf dem Niveau vom April gehalten.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





