
Der japanische Yen (JPY) befindet sich seit Beginn des Jahres 2026 in einem ausgeprägten Abwärtstrend und erreichte gegenüber dem US-Dollar (USD) in der zweiten Jahreshälfte eine Reihe von Mehrjahrzehnt-Tiefs. Die japanische Regierung griff ein, um die heimische Währung zu stützen, und setzte zwischen Ende April und Ende Mai einen rekordverdächtigen Betrag von 11,73 Billionen Yen (rund 74 Milliarden US-Dollar) ein, um den starken Währungsverfall einzudämmen.
Unterdessen löste eine vermutete offizielle Intervention am 30. Juli eine kräftige JPY-Rallye aus, doch die unmittelbare Marktreaktion erwies sich als nur von kurzer Dauer.
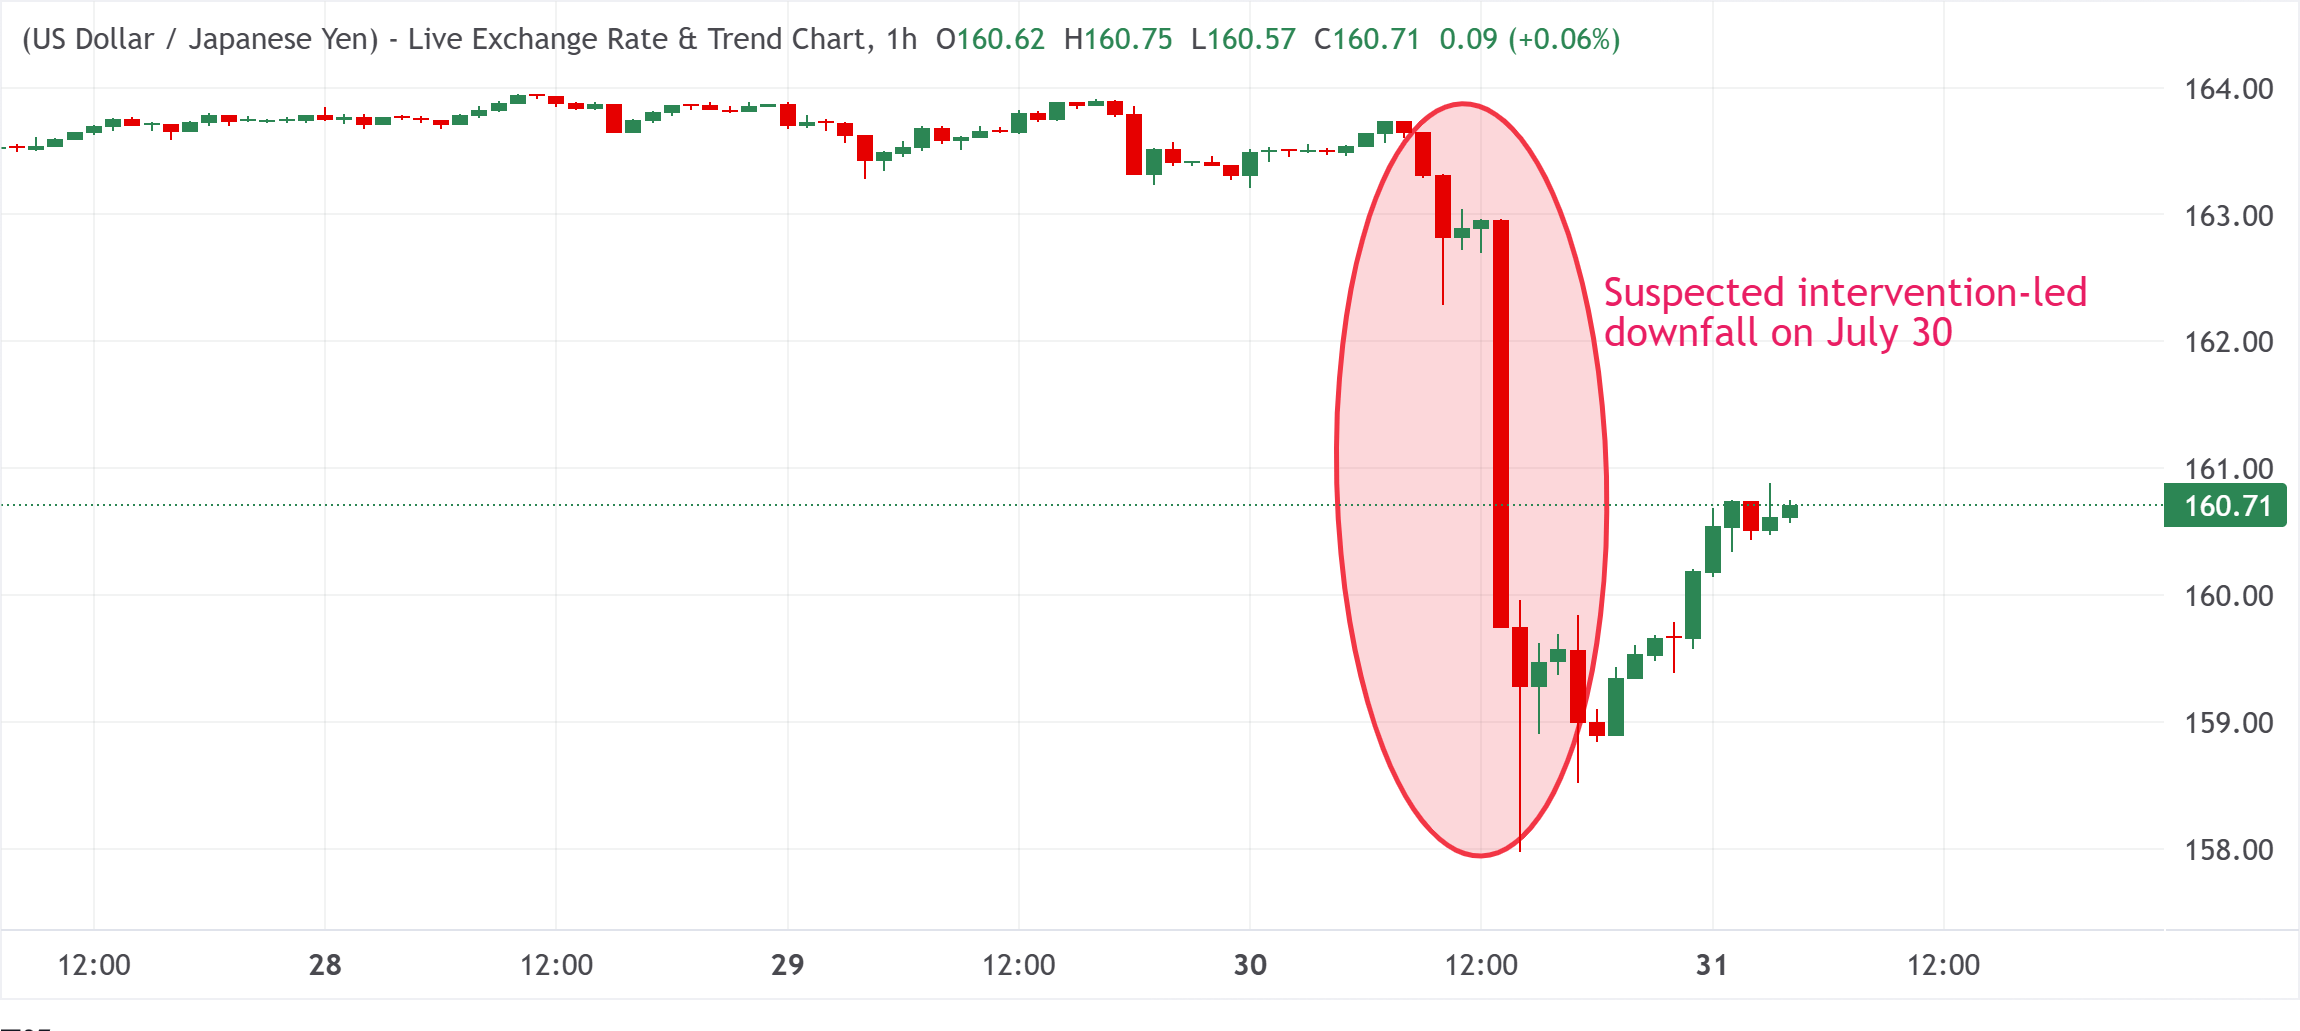
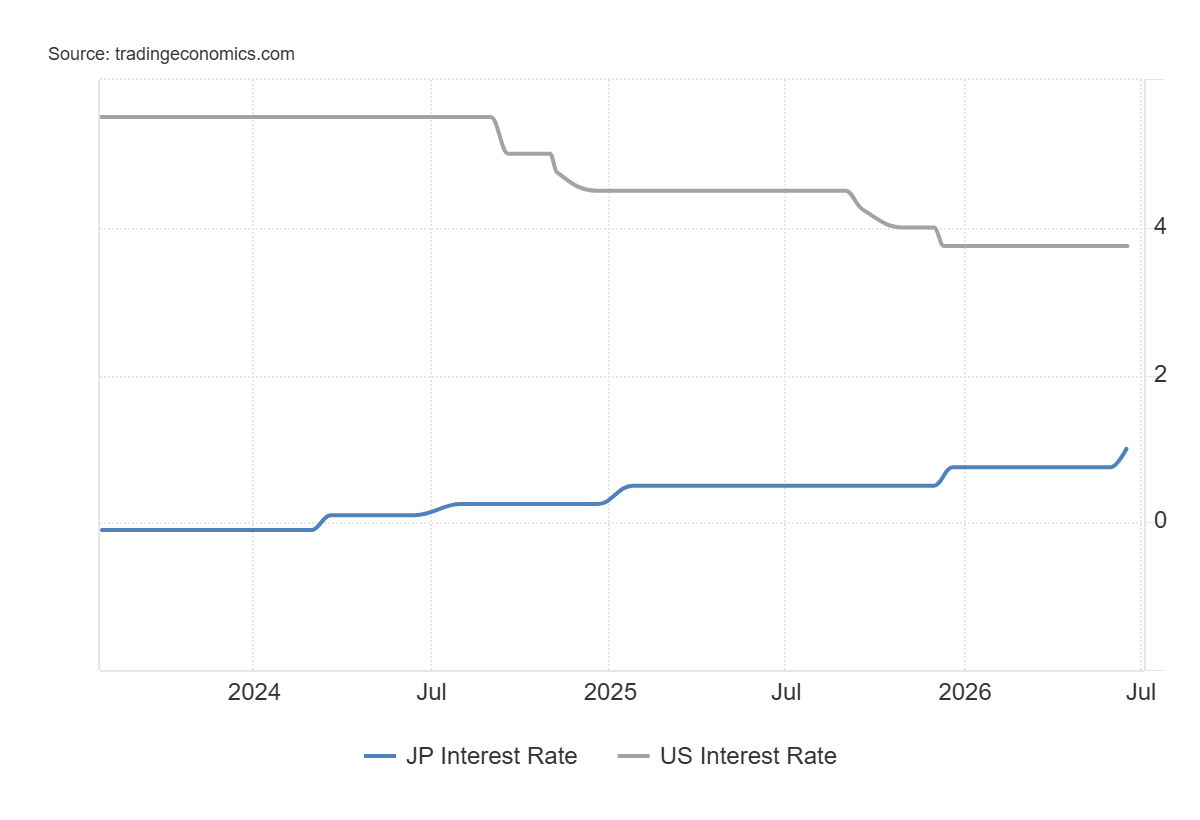
Darüber hinaus setzte die Bank of Japan (BoJ) ihren Kurs weg von ihrer ultralockeren geldpolitischen Lockerungsphase fort und rückte weiter in Richtung geldpolitischer Normalisierung vor, indem sie den kurzfristigen Zinssatz im Juni auf 1,00 % anhob, den höchsten Stand seit 1995. Die Zentralbank behielt im Juli zudem einen hawkischen Straffungsbias bei und betonte ihre Bereitschaft, die Kreditkosten weiter anzuheben. Dies reichte jedoch nicht aus, um dem JPY nachhaltige Unterstützung zu bieten, der angesichts einer Kombination aus geldpolitischen, geopolitischen und wirtschaftlichen Faktoren voraussichtlich weiterhin deutlich schwächer abschneiden wird.
Die anhaltende Schwäche des Yen wird nicht von einem einzelnen Faktor verursacht. Vielmehr spiegelt sie eine Kombination aus strukturellem Gegenwind wider, der die schrittweise geldpolitische Normalisierung der BoJ weiterhin überlagert. Während die meisten dieser Kräfte die Währung in der zweiten Hälfte des Jahres 2026 voraussichtlich unter Druck halten werden, könnten mehrere Entwicklungen dennoch eine spürbare Unterstützung bieten.
Struktureller Gegenwind belastet den Yen
Anhaltende Zinsdifferenzen
Selbst mit dem vorsichtigen Ansatz der BoJ bei der geldpolitischen Normalisierung und den schrittweisen Zinserhöhungen bleiben Japans Realzinsen nach globalen Maßstäben außergewöhnlich niedrig. Die Anleiherenditen in den USA und anderen großen Volkswirtschaften liegen weiterhin deutlich über denen in Japan. Dieses Umfeld veranlasst Anleger dazu, sich günstig in Yen zu verschulden, um Investitionen in höher verzinste ausländische Vermögenswerte zu finanzieren, wodurch der klassische Carry Trade aktiv bleibt.
Energie- und Importabhängigkeit
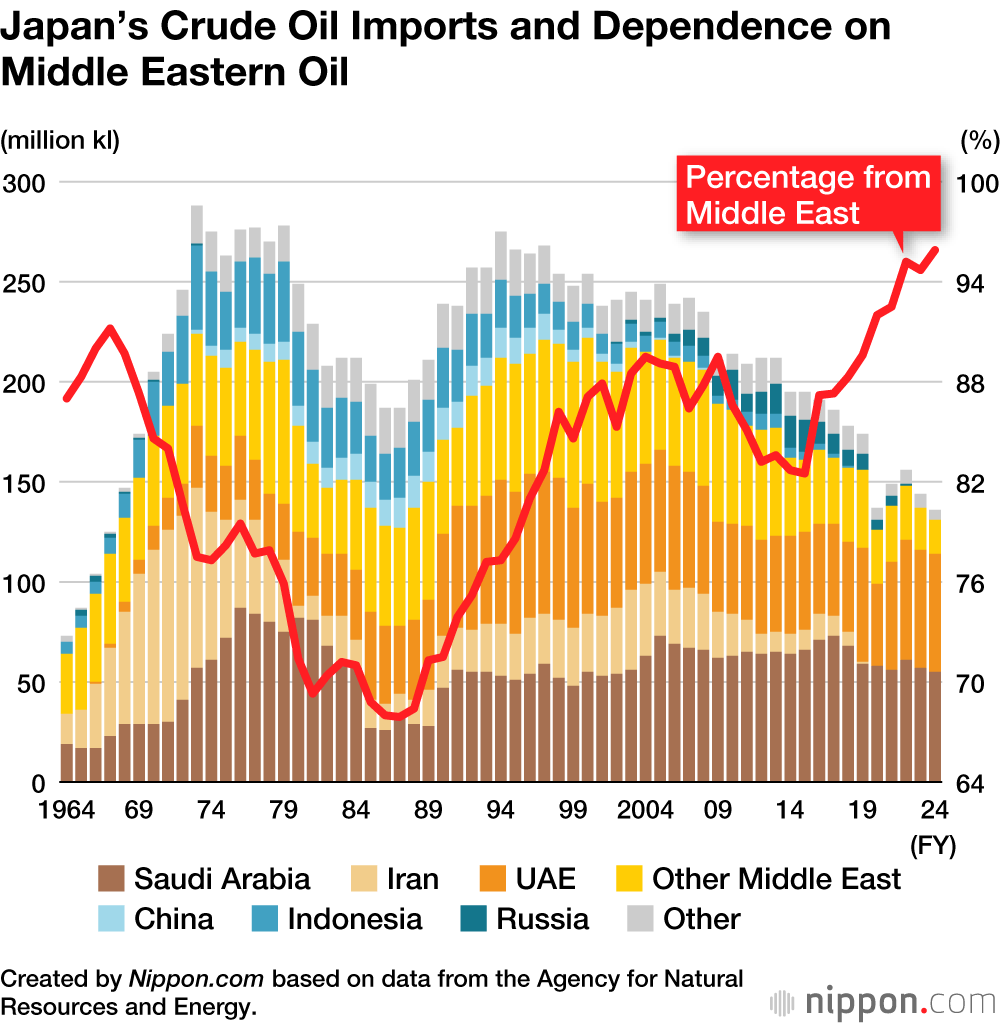
Japans starke Abhängigkeit von importierter Energie und verflüssigtem Erdgas (LNG) macht das Land anfällig für globale Rohstoffschwankungen. Ein Anstieg der geopolitischen Spannungen im Nahen Osten in der ersten Hälfte des Jahres 2026 trieb die globalen Energie- und Ölpreise nach oben, erhöhte Japans Energiekosten für Importe und vergrößerte das Handelsdefizit. Die daraus resultierende importierte Inflation in Japan hat die Kaufkraft geschmälert und das wirtschaftliche Momentum begrenzt.
Massive Staatsverschuldung und fiskalische Zwänge
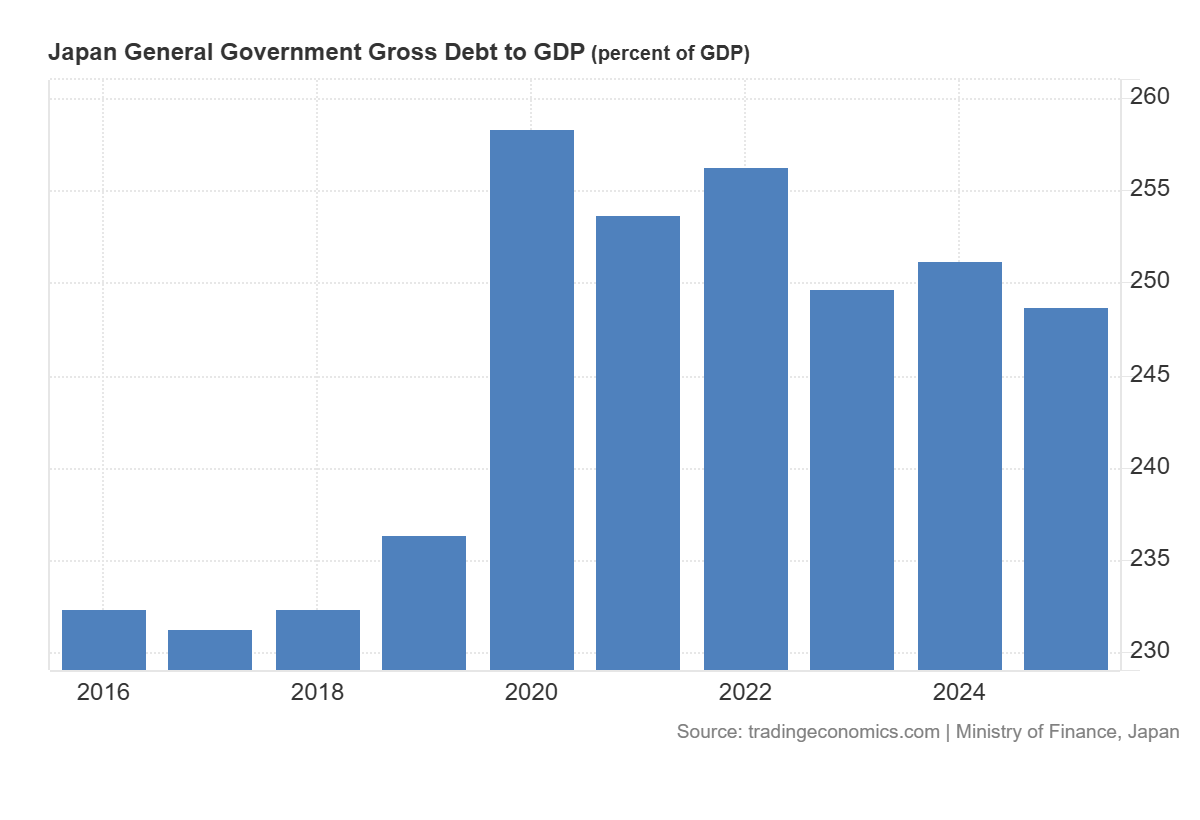
Die Abwertung des Yen wurde durch die Ausgabenpläne von Premierministerin Sanae Takaichi verschärft, die Befürchtungen hinsichtlich der enormen Schuldenlast ausgelöst haben. Takaichi strebt bis 2040 gemeinsame öffentliche und private Investitionen in Höhe von 370 Billionen Yen an. Da Japan bereits hoch verschuldet ist – mit einer Schuldenquote von über 200 % des BIP – bleiben Anleger skeptisch, dass zusätzliche Defizitfinanzierung Bedenken hinsichtlich der fiskalischen Tragfähigkeit verstärken könnte.
Begrenzter Spielraum für aggressive Zinserhöhungen der BoJ
Anleger bezweifeln, dass sich die BoJ auf einen aggressiven oder beschleunigten Straffungszyklus einlassen wird, da die Entscheidungsträger weiterhin davor zurückschrecken, das fragile inländische Wirtschaftsmomentum abzuwürgen. Im Gegensatz dazu wird erwartet, dass die US-Notenbank (Fed) die Zinsen angesichts von Sorgen über energiegetriebene Inflation länger als erwartet auf einem erhöhten Niveau belässt.
Die strukturelle Lücke zwischen ultraniedrigen Kreditkosten in Japan und höheren Zinsen in den USA und anderen großen Volkswirtschaften deutet darauf hin, dass Interventionen der japanischen Behörden nur einen begrenzten und vorübergehenden Effekt auf den JPY hätten. Eine nachhaltige Umkehr des Yen würde entweder eine aggressive Straffung der Geldpolitik durch die BoJ oder beschleunigte Zinssenkungen durch die Fed erfordern , die die Zinsdifferenz zwischen den USA und Japan deutlich verringern.
Was könnte den Yen stützen?
Trotz dieser strukturellen Gegenwinde könnten mehrere Entwicklungen die Aussichten für den Yen verbessern, wenn sie sich in der zweiten Jahreshälfte materialisieren.
Rückführungsströme könnten den Yen retten
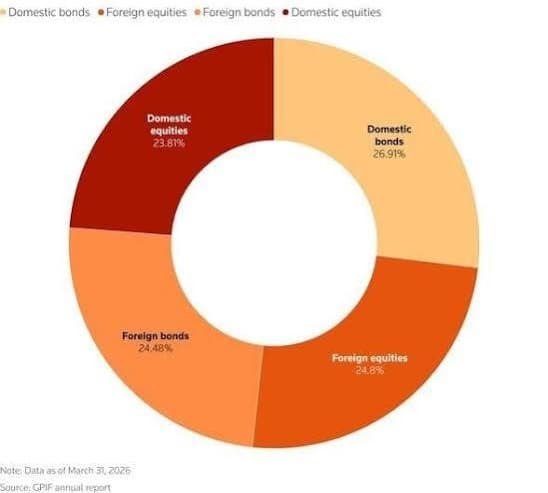
Aggressive Zinserhöhungen würden den Markt für japanische Staatsanleihen destabilisieren und die Kosten für den Schuldendienst erhöhen, wodurch der BoJ nur begrenzter Spielraum für eine weitere Straffung der Geldpolitik bliebe. Um den Markt für Staatsanleihen zu stützen, will Japan Investitionen von Haushalten, dem Government Pension Investment Fund (GPIF) und anderen öffentlichen Fonds in inländische Finanzanlagen fördern. Eine verstärkte Kapitalrückführung könnte den angeschlagenen JPY stützen.
Koordinierte Intervention
Darüber hinaus würde eine koordinierte Intervention unter Beteiligung des japanischen Finanzministeriums, globaler Zentralbanken — insbesondere der Fed – oder anderer G7-Staaten signalisieren, dass die Wirtschaftsmächte die Sorge über übermäßige Währungsvolatilität teilen. Obwohl selten, kann eine multilaterale Marktaktion wirkungsvoller sein und zu einer Aufwertungstendenz des JPY führen. Japan wiederum würde eine inflationäre Entlastung erhalten, da es stark von Importen abhängig ist, was eine Kettenreaktion auslösen würde.
Entlastung am Energiemarkt
Auch geopolitische Entwicklungen und die Energiemärkte bleiben wichtige Variablen für eine nennenswerte Erholung des JPY. Eine Deeskalation der Spannungen zwischen den USA und dem Iran könnte einen Rückgang der Öl- und Rohstoffpreise auslösen. Dies könnte die importbedingten Abflüsse Japans verringern, die inländische importgetriebene Inflation abkühlen und den Druck auf die Kaufkraft der Haushalte mindern, wodurch der strukturelle Druck auf den Yen nachlassen würde.
USD/JPY-Tageschart
Technischer Ausblick: Aufwärtstrend bei USD/JPY scheint trotz korrigierendem Rückgang intakt
Der vermutete durch Interventionen ausgelöste Einbruch stoppte nahe einer Konfluenz-Unterstützung, die aus der unteren Begrenzung eines aufwärts gerichteten Kanals und dem 200-Tage-Simple Moving Average (SMA) besteht. Dies deutet darauf hin, dass der primäre Aufwärtstrend trotz des jüngsten Pullbacks intakt bleibt, wenngleich Momentum-Indikatoren darauf hindeuten, dass der bullische Druck nachlässt, obwohl das Paar USD/JPY weiterhin von der zugrunde liegenden Trendstruktur gestützt wird. Tatsächlich ist der Relative Strength Index (RSI) auf etwa 37 gefallen, während der Moving Average Convergence Divergence (MACD) ins Negative gedreht hat.
Es wäre jedoch ratsam, einen anhaltenden Bruch und eine Akzeptanz unterhalb der 158,00-Marke abzuwarten, bevor bestätigt wird, dass das Paar USD/JPY seinen Höchststand erreicht hat, und sich für weitere Verluste zu positionieren. Ein anhaltender Anstieg von diesem Bereich aus würde hingegen die bullische Struktur intakt halten und die Oberkante des Kanals bei etwa 167,39 als nächsten bedeutenden Widerstand belassen, wo die Kassakurse auf stärkeren Angebotsdruck stoßen könnten, falls Käufer versuchen, den Anstieg auszuweiten.
(Die technische Analyse dieser Geschichte wurde mit Hilfe eines KI-Tools verfasst. Mehr erfahren.)
Zusammengefasst
Aus einer breiteren makroökonomischen Perspektive bleibt der langfristige Trend für USD/JPY bullish angesichts des anhaltenden Renditevorteils von US-Anlagen. Das wichtigste Abwärtsrisiko für diesen Ausblick wäre eine koordinierte Intervention durch japanische und US-Behörden oder eine unerwartete Verschiebung hin zu einer dovisheren Haltung der US-Notenbank.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis vor Fed-Test – Diesel über 6 Dollar verschärft die Lage
Der Goldpreis steht vor dem dritten Wochenminus in Folge. Eigentlich erstaunlich, denn das Umfeld sieht auf den ersten Blick genau nach dem aus, in dem Gold normalerweise glänzen sollte: Die Inflation bleibt hartnäckig, Öl wird teurer, der Konflikt zwischen den USA und Iran treibt die Energiepreise nach oben und gleichzeitig wachsen die Sorgen um die amerikanischen Staatsfinanzen.
DAX Futures mit 250-Punkte-Risiko – diese Spanne ist jetzt normal
Die DAX Futures starten angeschlagen in die neue Woche. Am 14. September um 1:47 Uhr EDT notiert der Future bei 25.663 Punkten und damit 0,36 % im Minus. Auf den ersten Blick ist das kein dramatischer Rückgang. Der Chart zeigt aber ziemlich klar, wo derzeit das Problem liegt: Kurzfristig haben die Verkäufer die Oberhand gewonnen.
XRP rutscht weiter ab - jetzt entscheidet sich die nächste Bewegung
Ripple (XRP) fällt am Montag unter 1,33 US-Dollar und verzeichnet damit den dritten Verlusttag in Folge. Der Token folgt weiter der Schwäche am breiteren Kryptomarkt.
Pi Network weitet Gewinne aus, da die Entwicklung des Ökosystems die Erholung unterstützt
Pi Network (PI) weitet seine Erholung am Montag aus und notiert nach zwei aufeinanderfolgenden Wochen mit Gewinnen über 0,097 USD. Die fortgesetzte Entwicklung des Ökosystems und verbesserte Entwickler-Tools erhöhen den Nutzen. Unterdessen deuten die technischen Indikatoren auf eine vorsichtige Erholung hin, doch die darüber liegenden Exponential Moving Averages bleiben eine Herausforderung und begrenzen die PI-Gewinne.
Forex Today: US-Dollar konsolidiert Gewinne, da sich der Fokus auf den wichtigen Inflationsbericht verlagert
Der US-Dollar (USD) stabilisiert sich in der frühen europäischen Sitzung am Freitag, nachdem er am Donnerstag gegenüber seinen Rivalen an Stärke gewonnen hatte. Die Daten zum Verbraucherpreisindex (VPI) für August aus den Vereinigten Staaten (USA), die die Markterwartung für den nächsten geldpolitischen Schritt der Federal Reserve beeinflussen könnten, werden in der zweiten Tageshälfte von den Marktteilnehmern genau beobachtet. Der US-Wirtschaftskalender umfasst außerdem den vorläufigen Verbraucherstimmungsindex der University of Michigan für September.