EUR/USD Wochenprognose: US-Dollar in Schwierigkeiten, da Warsh kneift
- Die Federal Reserve ließ die Zinsen unverändert, trotz Warshs scharfer Worte gegen die Inflation.
- Der Fokus bleibt auf dem Krieg im Nahen Osten, während US-Arbeitsmarktdaten für zusätzliche Unruhe sorgen könnten.
- EUR/USD zeigt Anzeichen einer kurzfristigen bullischen Erholung, der langfristige bärische Fall bleibt jedoch fest bestehen.

Das Paar EUR/USD schließt den Juli mit moderaten Gewinnen in der Nähe der Marke von 1,1500 und legt in der letzten Handelswoche um mehr als 1,1% zu. Die Kursbewegung im gesamten Monat war gelinde gesagt träge, da die Anleger ratlos blieben, obwohl das Paar vor Handelsschluss noch 1,1530 erreichte. Der Mangel an Bewegung wurde durch anhaltende Unsicherheit verstärkt, die sich auf die Entwicklungen im Nahen Osten und den geldpolitischen Kurs der US-Notenbank Federal Reserve (Fed ) konzentrierte.
Was den ersten Punkt betrifft, so löste eine Eskalation des US-Iran-Krieges zu Beginn der Woche eine Nachfrage nach dem US-Dollar (USD) aus, nachdem die gegenseitigen Angriffe rund um die Straße von Hormus anhielten, die übrigens erneut geschlossen ist. Die Stimmung besserte sich zu Wochenbeginn angesichts einer Pause bei den Angriffen und Schlagzeilen über eine neue Verhandlungsrunde.
Neue Kriegsnachrichten wurden jedoch rasch von der geldpolitischen Ankündigung der US-Notenbank am Mittwoch überschattet. Der USD brach ein, nachdem die Zentralbank beschlossen hatte, den Leitzins unverändert zu lassen, wobei die geteilte Abstimmung ihn in einer Spanne von 3,50%-3,75% beließ. Drei regionale Bankpräsidenten stimmten dagegen und bevorzugten eine sofortige Zinserhöhung um 25 Basispunkte (bps): Beth Hammack aus Cleveland, Neel Kashkari aus Minneapolis und Lorie Logan aus Dallas.
Vorsitzender Kevin Warsh kneift
Der USD brach nach der Entscheidung der Fed ein, da die Anleger glaubten, Chair Warsh habe einen Rückzieher gemacht. Er wiederholte immer wieder sein Engagement, die Inflation einzudämmen und Preisstabilität zu gewährleisten, doch die Fed ließ die Zinsen zum fünften Mal in Folge unverändert.
Natürlich lieferte er keine klare Orientierung zum künftigen geldpolitischen Kurs, was eigentlich keine Überraschung war. Und er versäumte es, zu konkretisieren, wie er den fünf Jahre andauernden Inflationsdruck lösen will, obwohl er bekräftigte, dass es kein "weiches" Inflationsziel gebe.
"Wir sind an der Arbeit, wir werden liefern, wir konzentrieren uns mit Laserfokus darauf, sicherzustellen, dass wir es schaffen, aber die Annahme, dass wir es mit unserem Zauberstab schaffen werden, möchte ich Ihnen und allen anderen ausreden," sagte Warsh.
Die Marktteilnehmer nahmen die Vielzahl leerer Worte und das Ausbleiben von Maßnahmen nicht gut auf. Allerdings haben die Wetten auf eine Zinserhöhung im September nach dem Abklingen der ersten Reaktion zugenommen. Laut dem CME FedWatch Tool stiegen die Chancen auf eine Zinserhöhung auf 65% von 55% eine Woche vor der Ankündigung des Offenmarktausschusses der Federal Reserve (FOMC).
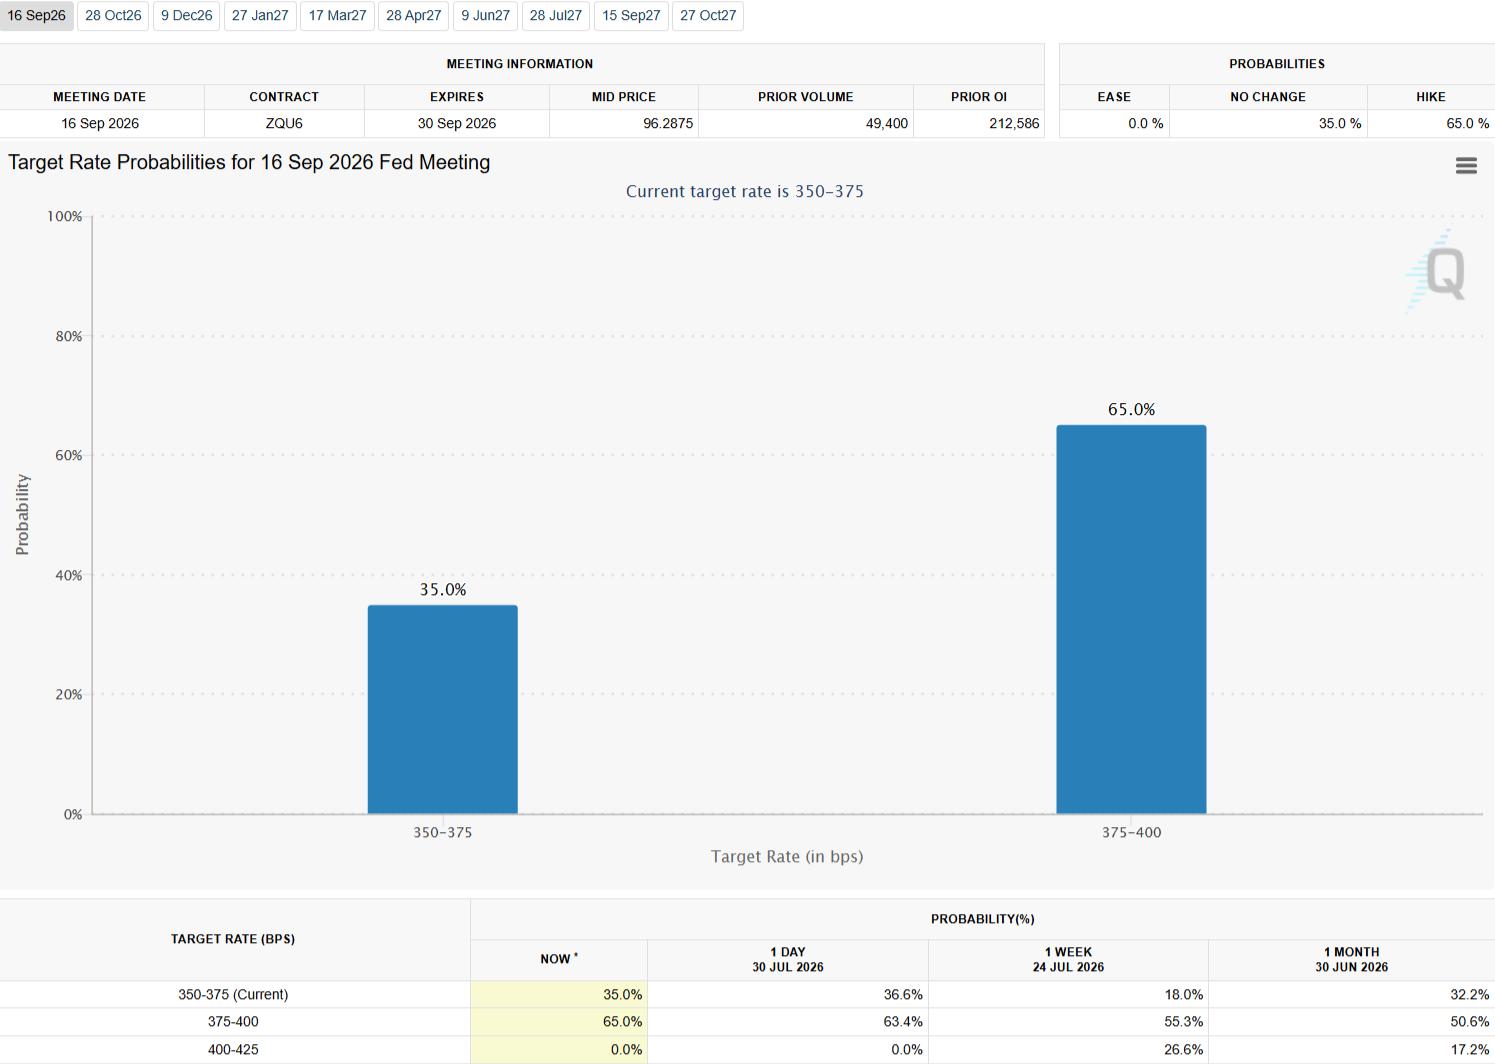
Bis September ist es jedoch noch ein weiter Weg, und auf dem Weg dorthin kann viel passieren. Der Fokus wird weiterhin auf den Daten liegen — Inflations- und Beschäftigungszahlen — sowie auf den Entwicklungen im Nahen Osten.
Unterdessen veröffentlichte die USA die vorläufige Schätzung des Bruttoinlandsprodukts (BIP) für das zweite Quartal, die zeigte, dass die Wirtschaft annualisiert um 1,5% gewachsen ist und damit die Erwartungen verfehlte und unter dem Wert von 2,1% aus dem ersten Quartal lag. Weitere Details des Berichts zeigten, dass der BIP-Preisindex im zweiten Quartal auf 6,3% von 3,6% im ersten Quartal sprang, während der vierteljährliche Kernpreisindex für persönliche Konsumausgaben (PCE), der bevorzugte Inflationsindikator der Fed, auf Jahresbasis um 3,3% zulegte und damit den Markterwartungen entsprach. Im Juni sank der Kern-PCE-Preisindex auf Jahresbasis leicht auf 3,3% von 3,4% im Mai, lag damit aber immer noch deutlich über dem 2%-Ziel der Fed.
Nahostkrise bleibt bestehen
US-Präsident Donald Trump sagte am Freitag zum x-ten Mal, dass der Krieg "gut läuft" und dass die USA "weiter gewinnen". Bis zum Ende der Woche wurden keine Angriffe zwischen Washington und Teheran gemeldet, ein kurzer Waffenstillstand, der zumindest ausreichte, um die Ängste einzudämmen. Dennoch führt Unruhe die Region an , da der Verkehr durch die Straße von Hormus auf das Niveau vor dem Memorandum of Understanding (MoU) zurückging, während Kuwait und Ägypten am frühen Freitag iranische Angriffe meldeten.
Positiv zu vermerken ist, dass US-Präsident Trump eine historische Vereinbarung zur Sicherung der Entwaffnung der Hamas ankündigte, während ein hochrangiger Hamas-Vertreter dies gegenüber CNN bestätigte, vorbehaltlich der Einhaltung der Verpflichtungen durch Israel. Dies ist das erste Mal, dass die Hamas einem konkreten Plan zur Übergabe von Waffen zugestimmt hat.
Die Leier bleibt dieselbe: Die USA verlangen, dass Iran sein Atomprogramm aufgibt, während Iran die vollständige Kontrolle über die kritische Seepassage fordert. Keine der beiden Seiten ist bereit, bei diesen Bedingungen nachzugeben.
Euro findet Unterstützung in den Daten
Daten aus Europa gaben dem Euro Unterstützung: Deutschland und die Eurozone (EU) veröffentlichten die vorläufigen Schätzungen des BIP für das zweite Quartal. Das annualisierte Wachstum in Deutschland stieg um 0,9%, bescheiden, aber besser als die im ersten Quartal verzeichneten 0,4%. Der EU-Wert lag bei 1%, nach zuvor 0,3%.
Die deutsche Inflation entsprach den Erwartungen, da die vorläufige Schätzung des harmonisierten Verbraucherpreisindex für Juli bei 2,8 % im Jahresvergleich lag und damit über den 2,4 % vom Juni lag. Der HVPI der EU kam im selben Zeitraum auf 2,5 %, im Einklang mit den Erwartungen und leicht über den vorherigen 2,4 %.
Dennoch preisen die Finanzmärkte mit rund 65 % die Wahrscheinlichkeit ein, dass die Europäische Zentralbank (EZB) auf ihrer September-Sitzung eine Zinserhöhung um 25 Basispunkte (Bp) vornehmen wird. Auch hier gilt: Es ist noch zu früh, um darüber zu spekulieren.
Ungeachtet dessen waren die europäischen Daten ermutigend genug, um die Sorgen zu zerstreuen, was dem Euro letztlich auf seinem Weg nach oben half. Es sollte jedoch nicht überraschen, wenn der Greenback seine Rallye angesichts kriegsbedingter Ängste wieder aufnimmt.
Was als Nächstes im Kalender ansteht
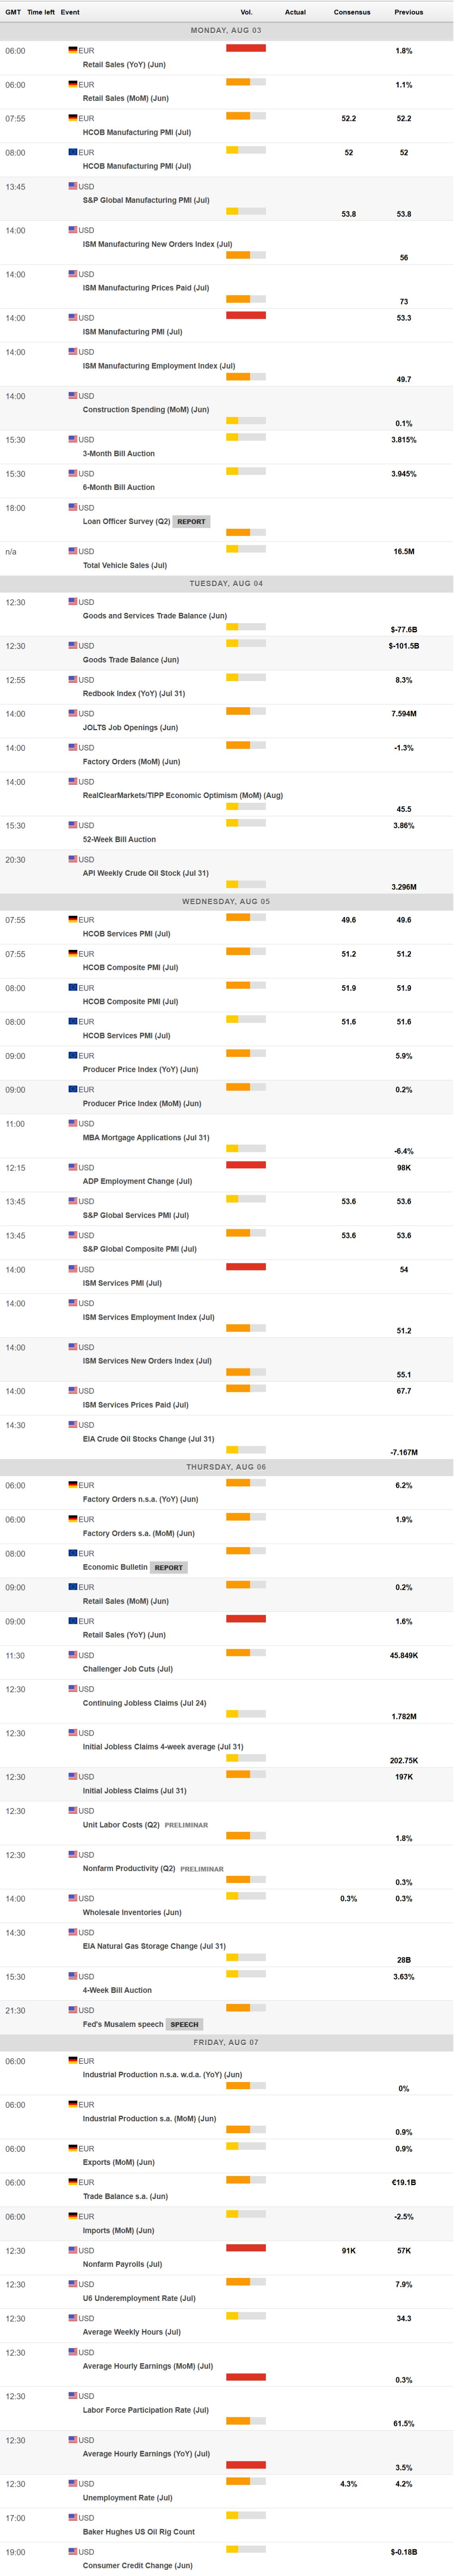
Die erste Augustwoche wird arbeitsreich. Deutschland wird die makroökonomischen Veröffentlichungen mit den Einzelhandelsumsätzen für Juni eröffnen, während die USA am Montag den ISM-Einkaufsmanagerindex (EMI) für das verarbeitende Gewerbe veröffentlichen werden. Der ISM-EMI für den Dienstleistungssektor folgt am Mittwoch, während die Einzelhandelsumsätze der EU für Juni für Donnerstag angesetzt sind.
S&P Global wird zusammen mit lokalen Banken im Laufe der Woche die endgültigen Schätzungen der PMI für Juli für die großen Volkswirtschaften veröffentlichen.
Zur Wochenmitte richtet sich der Fokus auf den Arbeitsmarkt, da die USA die JOLTS-Stellenangebote für Juni, den ADP-Beschäftigungsbericht für Juli und die Challenger-Stellenstreichungen für Juli vor dem für Freitag angesetzten Nonfarm Payrolls (NFP)-Bericht für Juli veröffentlichen werden. Es wird erwartet, dass die USA im Monatsverlauf 91.000 neue Stellen geschaffen haben, nach 57.000 im Juni, während die Arbeitslosenquote bei 4,3 % gesehen wird, nach 4,2 % im Juni.
EUR/USD Technischer Ausblick:
Aus technischer Sicht hat EUR/USD auf dem Tages-Chart seine bullische Haltung teilweise wiedererlangt. Das Paar ist über den nun leicht bullischen 20-Tage-Simple Moving Average (SMA) bei 1,1430 gestiegen, bleibt jedoch unter den 100-Tage- und 200-Tage-SMAs bei 1,1568 bzw. 1,1631, wodurch der breitere Hintergrund trotz der jüngsten Erholung bärisch bleibt. Der 14-Tage Relative Strength Index (RSI) drehte nach unten, liegt aber bei 58, während der Momentum-Indikator flach über seiner Mittellinie verläuft, was darauf hindeutet, dass sich das Kaufinteresse verbessert hat, jedoch nicht genug, um eine Trendwende zu bestätigen.
Auf dem Wochen-Chart behält EUR/USD eine leicht bärische kurzfristige Tendenz bei, da er unter dem 20-Wochen-SMA bei 1,1565 bleibt, während er weiterhin über den 100- und 200-Wochen-SMAs bei 1,1311 bzw. 1,1032 gehandelt wird. Die technischen Indikatoren haben sich nach oben gedreht, bleiben jedoch unter ihren Mittellinien, was den jüngsten Anstieg widerspiegelt, aber noch lange nicht auf eine bullische Fortsetzung hindeutet.
Auf der Oberseite liegt der erste Widerstand beim 100-Tage-SMA nahe 1,1568, wobei der 200-Tage-SMA bei etwa 1,1631 die nächste bedeutende Hürde darstellt, falls die Käufer den Anstieg ausweiten. Auf der Unterseite ergibt sich die unmittelbare Unterstützung beim 20-Tage-SMA bei 1,1424, dessen Bruch einen tieferen Pullback in Richtung des Juni-Tiefs bei 1,1324 freilegen würde.
(Die technische Analyse dieser Geschichte wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Zweifel an der Glaubwürdigkeit der Fed stützen USD SSA-Spreads, während EUR und GBP voraussichtlich besser abschneiden
Laut TD Securities hat die jüngste Preisentwicklung dazu geführt, dass sich „US-Swap-Spreads verengt haben und die Zinskurve steiler geworden ist“, was den relativen Wert über die Zins- und Kreditmärkte hinweg neu gestaltet. Die Bank argumentiert, dass „Zweifel an der Glaubwürdigkeit der Fed die USD SSA G-Spreads stützen“, und in diesem Zusammenhang „erwartet sie, dass der vordere Bereich von EUR und GBP gegenüber dem USD besser abschneiden wird“, da Anleger die Chancen entlang des vorderen Endes der wichtigsten Kurven neu bewerten.
Autor
Valeria Bednarik
FXStreet
Valeria Bednarik ist seit 2003 eine aktive Traderin und Sie hat sich auf den internationalen Devisenmarkt spezialisiert.