Zwei Ergebnis-Schocks heben sich im Dow Jones Industrial Average gegenseitig auf
- DJIA handelt nach einer 600-Punkte-Achterbahnfahrt um die 52.000-Marke herum nahe 52.500.
- Apple minus 10%, Amazon plus 15%, beide im Index.
- Die Rendite 30-jähriger Anleihen hält sich in einer Payrolls-Woche auf dem Hoch von 2007.


Der Dow Jones Industrial Average (DJIA) notiert am Freitag knapp unter 52.500, rund 230 Punkte im Plus und etwa 1,6% unter dem Anfang Juli aufgestellten Rekord. Diese moderate Zahl verdeckt eine Sitzung, die sich über fast 600 Punkte erstreckte, von einem Hoch im Bereich von 52.600 bis zu einem Tief knapp unter der 52.000-Marke, bevor sich der Index innerhalb von zwei Stunden um mehr als 450 Punkte erholte. Zwischen diesen beiden Extremen gab es keine neuen Informationen.
Zwei Gewinnschocks, ein Index, fast kein Nettoeffekt
Apple (AAPL) notiert rund 10% tiefer nach einem dritten Geschäftsquartal, in dem der Umsatz die Erwartungen dank eines Anstiegs der iPhone-Verkäufe um 22% übertraf, nur damit eine Schwäche im Dienstleistungsgeschäft die Aktie dennoch nach unten drückte. Amazon (AMZN) notiert über 15% höher nach einem Umsatzübertreffen im zweiten Quartal, getragen vom Cloud-Geschäft, was als Bestätigung dafür gewertet wird, dass der Investitionszyklus hinter dem Technologie-Trade intakt ist. Beide Werte sind in diesen dreißig enthalten.
Der Index ist kursgewichtet, sodass ein Bestandteil Dollar an Kursbewegung und nicht Prozentpunkte an Marktkapitalisierung beiträgt. Zwei Namen, die sich in einer grob ähnlichen Preisspanne bewegen und ungefähr die gleiche Strecke in entgegengesetzte Richtungen zurücklegen, ziehen daher nahezu die gleiche Zahl an Indexpunkten ab und hinzu. Die größte einzelne Ergebnisabweichung des Quartals summiert sich damit auf einen Gewinn von weniger als einem halben Prozent.
Die Struktur, die den ganzen Sommer über dafür verantwortlich gemacht wurde, dass dieser Index dem Technologie-Trade hinterherhinkt, ist dieselbe Struktur, die den größten Gewinnschock der Woche neutralisiert hat. Fünf der sieben größten Technologiewerte sind inzwischen im Durchschnitt enthalten, Meta Platforms (META) und Tesla (TSLA) fehlen, sodass der Abstand zwischen den Benchmarks eher auf die Gewichtungsmethode und die Breite als auf die Zusammensetzung zurückzuführen ist.
Das lange Ende verweigert die Bestätigung
Die Rendite 30-jähriger US-Staatsanleihen hält sich nahe ihrem höchsten Stand seit 2007 und legte am Freitag erneut zu, während die 10-jährige Rendite über 4,7% liegt und ebenfalls den höchsten Stand seit Januar 2025 erreicht hat. Beide Bewegungen erfolgten trotz fester Aktienmärkte. Zwei Tage nach der fünften Sitzung in Folge ohne Änderung, die mit neun zu drei Stimmen beschlossen wurde, wobei drei regionale Präsidenten für eine Anhebung um einen Viertelpunkt votierten, werden am langen Ende weiterhin Anleihen verkauft.
Die abweichende Stimme ist der entscheidende Hinweis, denn ein Ausschuss, der den Daten nicht vorgreifen will, lässt das Inflationsrisiko bei demjenigen, der die Anleihen hält. Der Vorsitzende räumte in dieser Woche ein, dass die Zentralbank keine sofortige Lösung für fünf Jahre mit Preisen über dem Zielwert hat, und Anleger mit langen Laufzeiten nahmen diese Aussage für bare Münze und preisten 30-jähriges Geld entsprechend neu ein.
Eine Langläufer-Anleihe auf Niveaus, die zuletzt vor der Finanzkrise gesehen wurden, ist eine Aussage über den Preis des Geldes über Jahrzehnte hinweg, nicht ein Urteil über die Gewinne des nächsten Quartals. Ein Aktienindex, der nur wenige Prozent unter seinem Rekord liegt, und eine Kurve, die eine Straffung einpreist, beschreiben zwei unterschiedliche Volkswirtschaften, und der Krieg, der Crude Oil gestützt hält, bringt sie zugunsten des Anleihemarkts in Einklang.
Jeder US-Datenpunkt fiel auf die hawkische Seite
Der Employment Cost Index (ECI) für das zweite Quartal, veröffentlicht um 12:30 GMT, stieg um 0,9% gegenüber einem Konsens von 0,8% und entsprach dem Vorquartal. Das ist die sauberste vierteljährliche Messgröße für die Arbeitskosten, die die Federal Reserve erhält, und sie lag über den Erwartungen. Der Chicago Purchasing Managers Index (PMI) folgte um 13:45 GMT mit 57,6 gegenüber 56, nach 56,7 zuvor.
Das Verbrauchervertrauen der University of Michigan (UoM) wurde dann um 14:00 GMT mit 55,2 gegenüber einem Konsens von 54 veröffentlicht, wobei der Erwartungsindex bei 55,4 gegenüber ebenfalls 54 lag, und dieser positive Überraschungseffekt bestimmte die Schlagzeilen. Die Inflationskomponenten bewegten sich überhaupt nicht. Die Einjahreserwartungen verharrten bei 4,2% und die Fünfjahreserwartungen bei 3,3%, beide im Rahmen der Erwartungen und beide unverändert gegenüber dem Vormonat.
Die sich verbessernde Stimmung, während die Inflationserwartungen fest verankert bleiben, ist nicht die Disinflationsgeschichte, als die sie dargestellt wurde, und der Markt hat das erkannt. Ein regionaler Fed-Präsident, der am Mittwoch gegen eine Zinserhöhung um einen Viertelpunkt gestimmt hatte, äußerte sich im selben 14:00-GMT-Zeitfenster und fiel dabei deutlich hawkisher aus als sein eigener laufender Durchschnitt, und das Sitzungstief wurde innerhalb der folgenden Viertelstunde markiert.
Eine Payrolls-Woche folgt
Die Umfrage des Institute for Supply Management (ISM) zum verarbeitenden Gewerbe eröffnet den Montag um 14:00 GMT mit einem Konsens von 54 nach 53,3, und der Preisindex der bezahlten Preise dürfte sich von 73 auf 70 abschwächen. Die Umfrage für den Dienstleistungssektor folgt am Mittwoch um 14:00 GMT bei 54,2 nach 54. Angesichts der Entwicklung am langen Ende sind die Preise-bezahlt-Daten wichtiger als beide Hauptindikatoren.
Die Schätzung der privaten Beschäftigung erscheint am Mittwoch um 12:15 GMT mit einem Konsens von 75K nach 98K, und vorläufige Daten zur Produktivität im zweiten Quartal sowie zu den Lohnstückkosten folgen am Donnerstag. Diese beiden Daten prüfen von der Produktionsseite her erneut dieselbe Lohnfrage, die der Employment Cost Index am Freitag aufgeworfen hat.
Die Nonfarm Payrolls werden am Freitag, dem 7. August, um 12:30 GMT veröffentlicht, mit einem Konsens von 91K nach 57K im Juni, die Arbeitslosenquote dürfte auf 4,3% von 4,2% steigen, und die durchschnittlichen Stundenlöhne werden bei 0,3% MoM und 3,5% YoY erwartet. Im August findet keine Sitzung statt, sodass vor der Entscheidung am 16. September zwei Arbeitsmarktberichte veröffentlicht werden. Eine schwache Zahl bringt hier keine Erleichterung, da der kurze Laufzeitbereich den nächsten Schritt als Zinserhöhung einpreist.
Niveaus und Bias
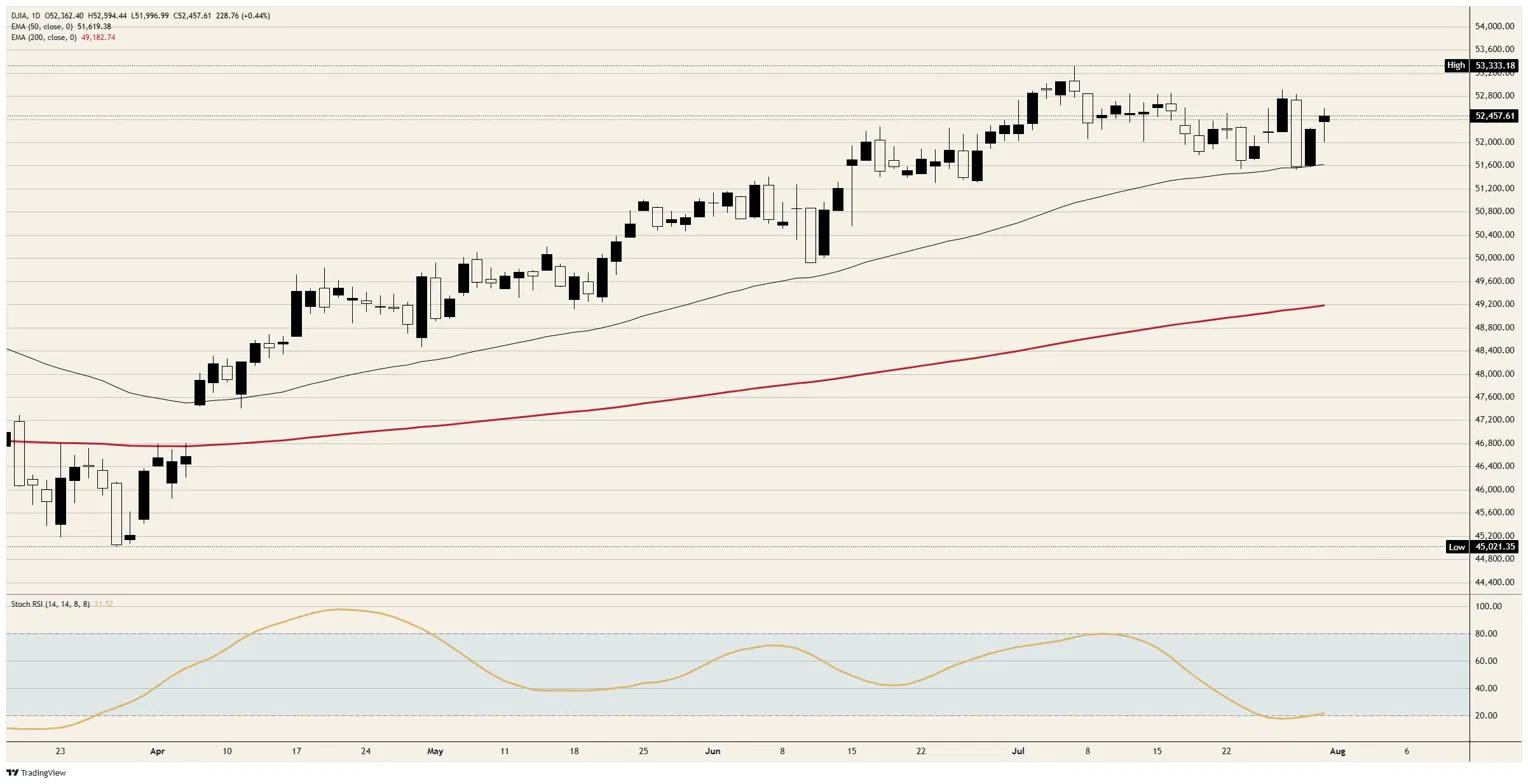
Widerstand: Das Sitzungshoch im Bereich von 52.600 ist die erste Hürde, und es ist dieselbe Marke, die den Markt bis Ende Juli gedeckelt hat. Darüber hinaus ist das Rekordhoch knapp über 53.300 die einzige verbleibende Marke auf dem Chart.
Unterstützung: Die 52.000-Marke hat beim Abverkauf gehalten und ist nun die entscheidende Linie, darunter liegt 51.800, und der 50-Tage Exponential Moving Average (EMA) nahe 51.600 steigt in den Kurs hinein.
Bias: Bullish, solange die 52.000-Marke hält. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 21 ist überverkauft und dreht nach dem Abverkauf am Mittwoch nach oben, der 5-Minuten-Wert über 90 spricht dafür, dass die unmittelbare Erholung überdehnt ist, und ein Tagesschluss unter 52.000 würde das bullische Szenario ungültig machen und den 50-Tage-EMA freilegen.
Dow Jones Tages-Chart
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.