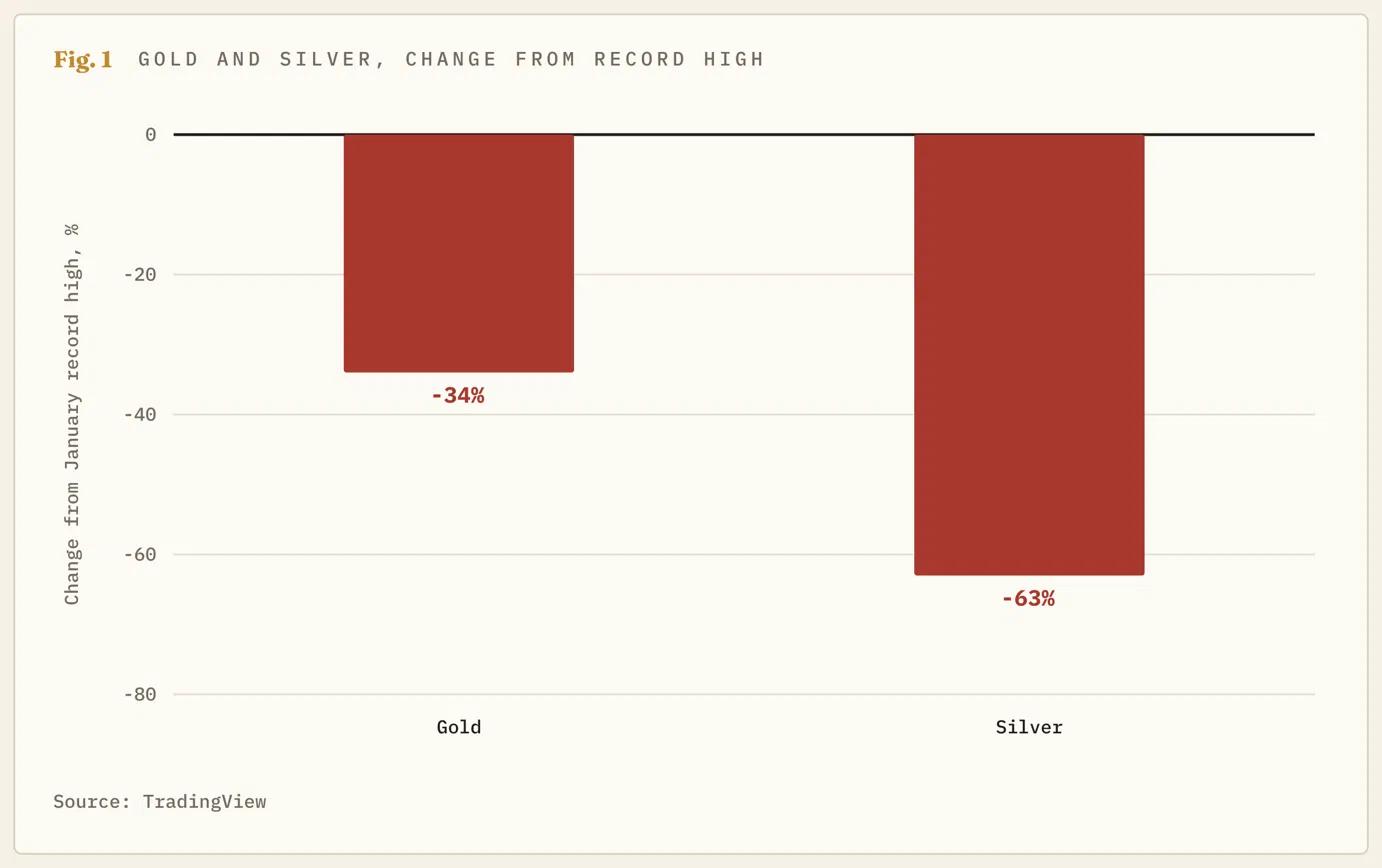
Das 14-Monats-Tief bei Gold wirkt neben dem Rückgang von Silber von 121 $ auf 44 $ mild


Gold hat seit Januar ein Drittel seines Wertes verloren, da Händler auf weitere Zinserhöhungen der Federal Reserve wetten. Silber hat fast zwei Drittel verloren, weil es auf dem Silbermarkt kein Äquivalent zu den Käufern gibt, die den Goldpreis weiterhin stützen.
Gold notiert erstmals seit September 2025 unter 3.700 USD und damit etwas mehr als ein Drittel unter dem Rekordhoch von knapp 5.600 USD, das der Goldpreis Ende Januar erreicht hatte. Silber erreichte in derselben Woche einen Höchststand von über 121 USD und notiert nun unter 45 USD – ein Rückgang von fast zwei Dritteln. Von den beiden Metallen kam dasjenige, das ein Drittel seines Preises verloren hat, glimpflich davon.
Händler verkaufen beide aus demselben Grund: Die Federal Reserve (Fed) hat begonnen, die Zinsen anzuheben, und es wird erwartet, dass sie damit fortfährt. Diese gemeinsame Ursache erklärt die Richtung, aber nicht, warum eines der Metalle fast doppelt so stark gefallen ist wie das andere. Der Abstand zwischen ihnen ist die aussagekräftigere Zahl, weil er zeigt, was Gold noch für sich hat und was sich ändern müsste, damit der Rückgang zum Stillstand kommt.
Eine Fed, zwei sehr unterschiedliche Rückgänge
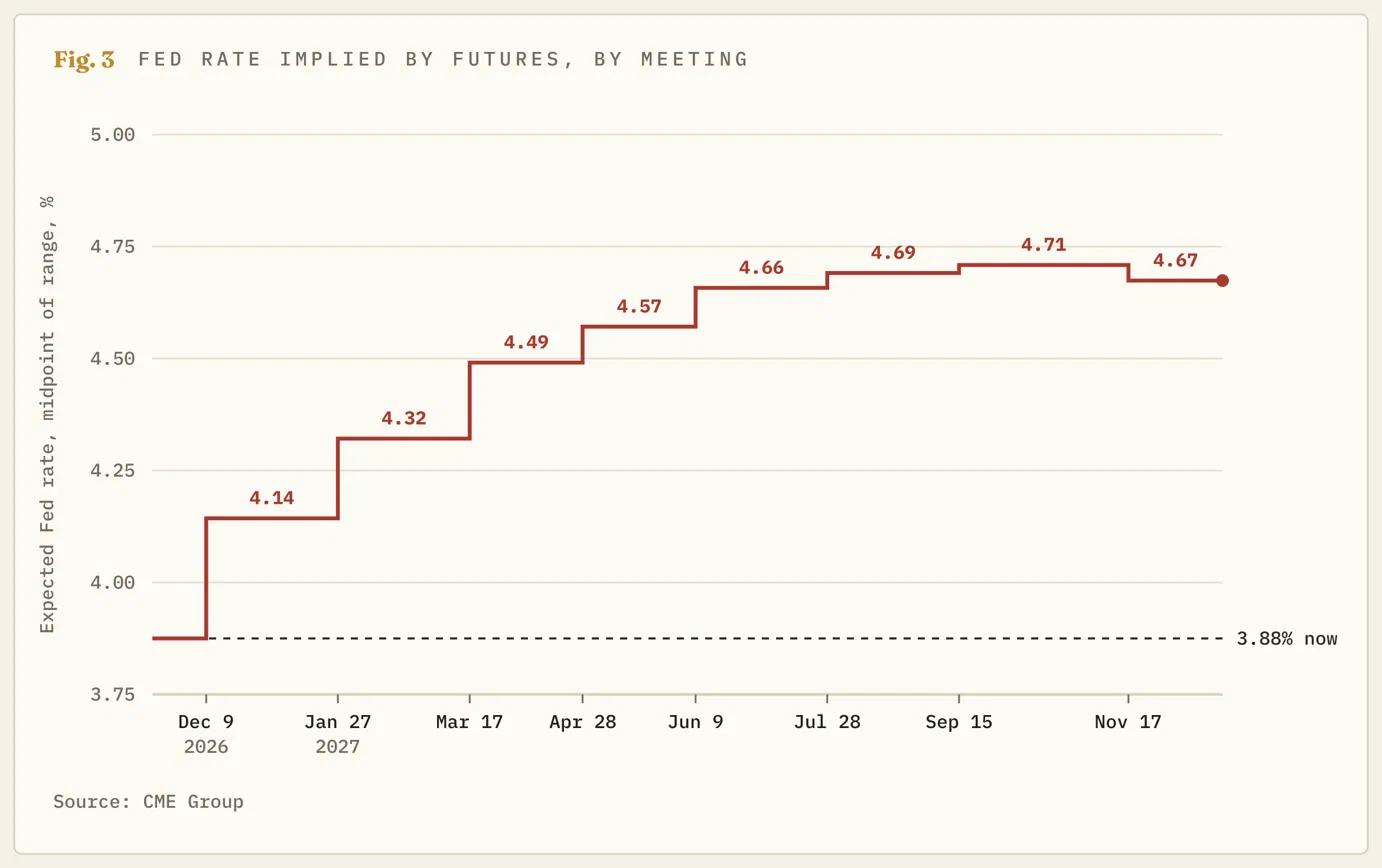
Die Fed erhöhte ihren Leitzins im September erstmals seit drei Jahren und beließ ihn im Oktober trotz des Widerspruchs zweier Vertreter, die eine weitere Erhöhung wollten, bei 3,75%-4,00%. Das am Mittwoch veröffentlichte Protokoll dieser Sitzung zeigte, dass fast alle Vertreter in den kommenden Monaten mit einer weiteren Zinserhöhung rechnen und einige im Dezember sogar eine Erhöhung um mehr als einen Viertelprozentpunkt in Betracht ziehen würden. An den Terminmärkten, an denen Händler auf die nächsten Schritte der Fed wetten, ist eine Zinserhöhung im Dezember vollständig eingepreist, und bis Juni werden drei Erhöhungen erwartet.
Für Besitzer beider Metalle sind diese erwarteten Erhöhungen mit Kosten verbunden. Ein Gold- oder Silberbarren zahlt seinem Besitzer nichts, während eine 10-jährige US-Staatsanleihe, mit der sich die US-Regierung Geld für einen Zeitraum von zehn Jahren leiht, inzwischen mehr als 5% jährlich abwirft. Dieselben Erwartungen haben den Dollar auf etwa ein 19-Monats-Hoch getrieben, wodurch beide Metalle für Käufer, die in anderen Währungen zahlen, teurer werden. Keine dieser Kosten ist bei Silber niedriger als bei Gold.
Die Preiseinbrüche sind nicht gleich stark. Im Januar kaufte eine Unze Gold 43 Unzen Silber – so wenig wie seit 2011 nicht mehr –, heute kauft sie mehr als 80. Wäre Gold seit seinen Rekordständen ebenso stark gefallen wie Silber, würde es bei rund 2.050 USD notieren – einem Preis, den es zuletzt Anfang 2024 erreicht hatte.
Gold hat weiterhin einen Käufer, der die Zinssätze ignoriert
Die Zentralbanken kauften im dritten Quartal 321 Tonnen Gold, wie aus Angaben des World Gold Council hervorgeht. Das sind 42% mehr als ein Jahr zuvor und deutlich mehr als die durchschnittlich 227 Tonnen pro Quartal, die sie in den vergangenen fünf Jahren gekauft haben. Die chinesische Zentralbank war der größte gemeldete Käufer, gefolgt von der polnischen Zentralbank. Diese Institutionen halten Gold, um ihre Reserven auf mehr als einen Vermögenswert zu verteilen, und sie besitzen es nicht wegen der Erträge. Daher ändert ein höherer Fed-Zinssatz nur sehr wenig an den Gründen für ihre Käufe.
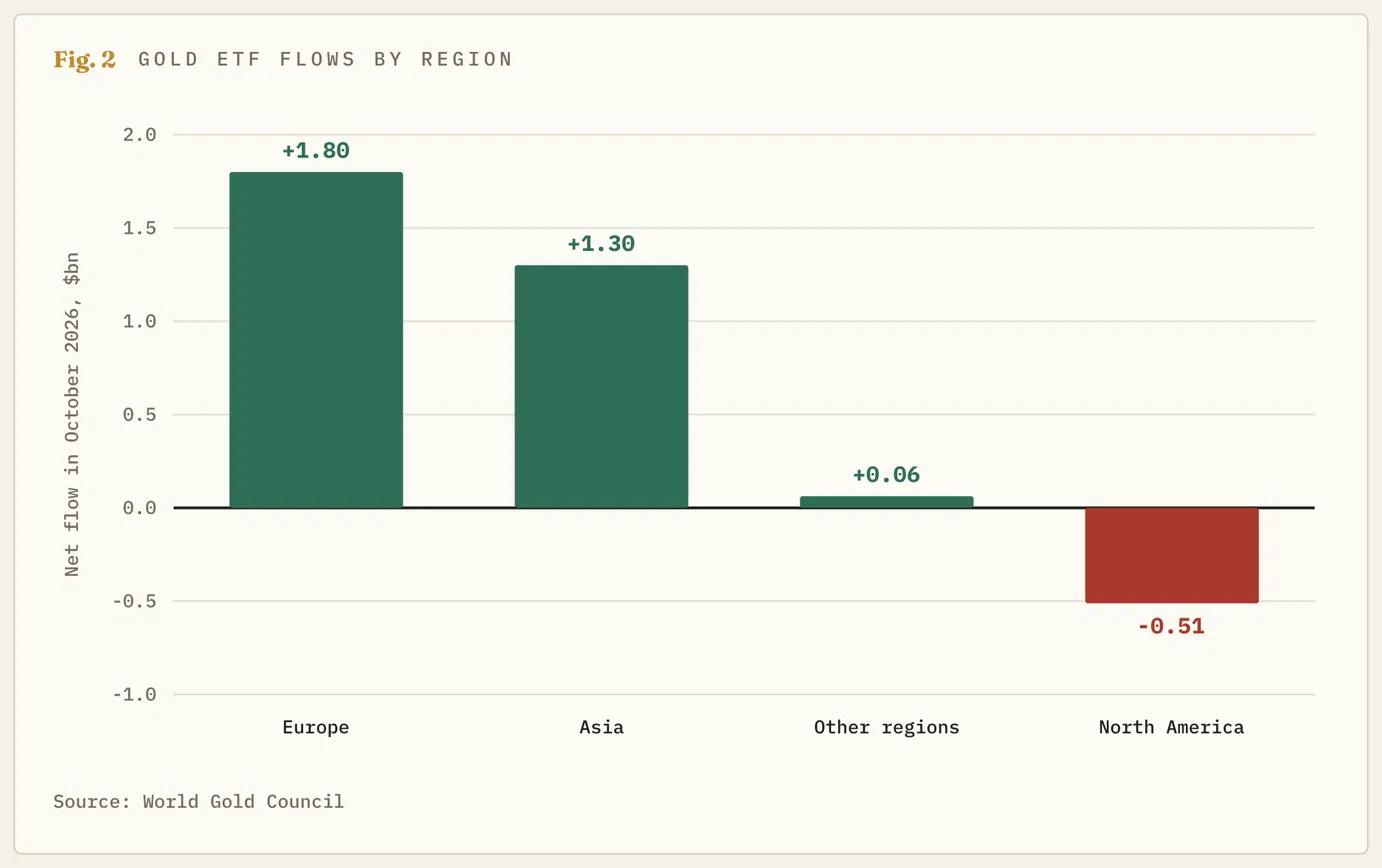
Daneben haben Fondsanleger außerhalb der USA weiter gekauft. Mit Gold besicherte börsengehandelte Fonds (ETFs) verzeichneten im Oktober Zuflüsse von 2,7 Mrd. USD – den vierten Monat in Folge mit Zuflüssen –, wobei 1,8 Mrd. USD nach Europa und 1,3 Mrd. USD nach Asien flossen. Nordamerika war die einzige Region, in der Anleger Geld abzogen – insgesamt 512 Mio. USD –, und US-Anleger sind diejenigen, die stattdessen eine 5-prozentige US-Staatsanleihe kaufen können. Ende Oktober hielten die Fonds 4.275 Tonnen Gold – so viel wie nie zuvor –, und das in einem Monat, in dem der Wert dieses Goldes um 6% gefallen war.
Ein Drittel unter dem Rekord ist immer noch ein Drittel
Nichts davon macht den Rückgang des Goldes im Bärenmarkt gering. Gemessen am Londoner Referenzpreis verlor Gold in den 12 Wochen bis zum 13. November 15,1%, was der Goldhändler BullionVault als den fünftstärksten Rückgang dieser Länge in 20 Jahren einstuft. Jeder der oben beschriebenen Käufer war währenddessen am Markt, und Gold fiel im September, im Oktober und auch bislang im November weiter.
Bisher hat die Nachfrage den Rückgang verlangsamt, ohne ihn zu stoppen. Die Anleger, die weiterhin verkaufen, wägen Gold gegen eine 5-prozentige US-Staatsanleihe ab und erwarten mindestens drei weitere Zinserhöhungen, bevor die Fed fertig ist. Auch die gewöhnlichen Goldkäufer haben sich zurückgezogen, wobei die Nachfrage nach Barren und Münzen im dritten Quartal um 19% zurückging.
Darüber hinaus ist bei der Zahl der Zentralbanken Vorsicht geboten. Nur 120 der 321 Tonnen wurden von den Banken selbst gemeldet, während der Rest auf der Schätzung des World Gold Council zu Käufen beruht, die nie angekündigt wurden. Damit ist der zuverlässigste Käufer von Gold größtenteils eine Schätzung.
Die Fed kann nur eines von beiden retten
Der 9. Dezember ist der Wendepunkt. Die Händler haben für diese Sitzung bereits eine Zinserhöhung um 25 Basispunkte eingepreist, daher kommt es auf die neuen Prognosen an, die die Fed zusammen mit ihrer Entscheidung veröffentlicht. Sollten die Vertreter signalisieren, dass die Zinserhöhungen bis 2027 andauern werden, würden die Kosten für das Halten von Metallen erneut steigen, und wahrscheinlich würden beide weiter fallen. In diesem Fall hat Gold seine Zentralbank- und europäischen Käufer, um das Tempo zu bremsen, Silber hingegen nicht.
Sollte die Fed stattdessen die Zinsen erhöhen und signalisieren, dass sie damit fast fertig ist, würde der Druck, dem beide Metalle ausgesetzt sind, nachlassen. Gold würde sich in diesem Fall wahrscheinlich zuerst erholen, da es nur aufgrund der Fed gefallen ist. Bei Silber würden jedoch weiterhin die Hersteller von Solarmodulen weniger davon verwenden, während Fonds mehr verkauften, als das Defizit ausmacht, sodass eine Pause der Fed weder das eine noch das andere Problem beheben würde.
Für jeden, der eines der beiden Metalle hält, ist die Zahl, die den Vergleich ermöglicht, die Anzahl der Unzen Silber, die eine Unze Gold kauft, und Golds Vorteil bleibt bestehen, solange diese Zahl über 80 liegt. Dieser Vorteil wäre dahin, wenn Silber gegenüber Gold zulegt, während die Zinserwartungen weiter steigen, was darauf hindeuten würde, dass das Problem in der Industrie bereits eingepreist ist. Er wäre auch dahin, wenn die nächste vierteljährliche Erhebung des World Gold Council zeigt, dass die Zentralbanken im Herbst weniger gekauft haben. Bis eines dieser Ereignisse eintritt, ist Gold das Metall mit einem Problem, und die Fed hat dafür einen Termin festgelegt.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.