Wenn Nvidia daraufhin keine Rallye hinlegen kann, worauf genau wartet der Markt?


Nvidia (NVDA) hat seinen Lieferanten 390 Mrd. Dollar für Komponenten zugesagt – ausgelegt auf Umsätze, die im Geschäftsjahr 2028 um etwa 75 % wachsen müssten. Die Kunden, die diese Chips kaufen sollen, lassen sich mit der Zahlung länger Zeit, und Nvidia rationiert die Finanzierung, die ihnen beim Kauf geholfen hat.
Die von Jensen Huang gegründete Nvidia verlor in dem Monat vor den Ergebnissen vom Dienstag 25 % ihres Wertes – ein Kursrutsch, der bereits vor Huangs Rücktritt am 11. November begonnen hatte. Anschließend meldete das Unternehmen einen Umsatz von 115,844 Mrd. Dollar gegenüber einer Prognose von etwa 109 Mrd. Dollar und hob seinen Ausblick an. Die Händler verkauften einen Kursgewinn von knapp 3 % umgehend wieder ab, sodass ein Rekordquartal die Aktien weniger als eine Sitzung lang stützte.
Niemand hatte am Quartal gezweifelt. Was die zusammen mit den Ergebnissen veröffentlichten Unterlagen in Zweifel ziehen, ist das kommende Jahr. Nvidia hat die Komponenten für den Aufbau eines deutlich größeren Geschäfts bestellt, während sich die Kunden mit der Zahlung für die Chips, die sie bereits haben, länger Zeit lassen. Die Händler warten darauf zu sehen, wer für die nächste Charge bezahlt – und eine Umsatzzahl kann ihnen das nicht sagen.
Die Komponenten sind bestellt, unabhängig davon, ob die Käufer auftauchen
Nvidias Verpflichtungen gegenüber seinen Lieferanten stiegen am 25. Oktober auf 390 Mrd. Dollar, gegenüber 279 Mrd. Dollar drei Monate zuvor. Das Unternehmen erklärt, dass der größte Teil des Anstiegs auf Speicherchips entfällt, die Jahre im Voraus gekauft wurden, und dass 203 Mrd. Dollar der Gesamtsumme im Geschäftsjahr 2028 fällig werden – dem Geschäftsjahr, das bis Januar 2028 läuft. Speicherchips sind der Bestandteil, für den Interims-CEO Colette Kress im August die Margenbelastung verantwortlich machte, und Nvidia hat nun deutlich mehr davon bestellt.
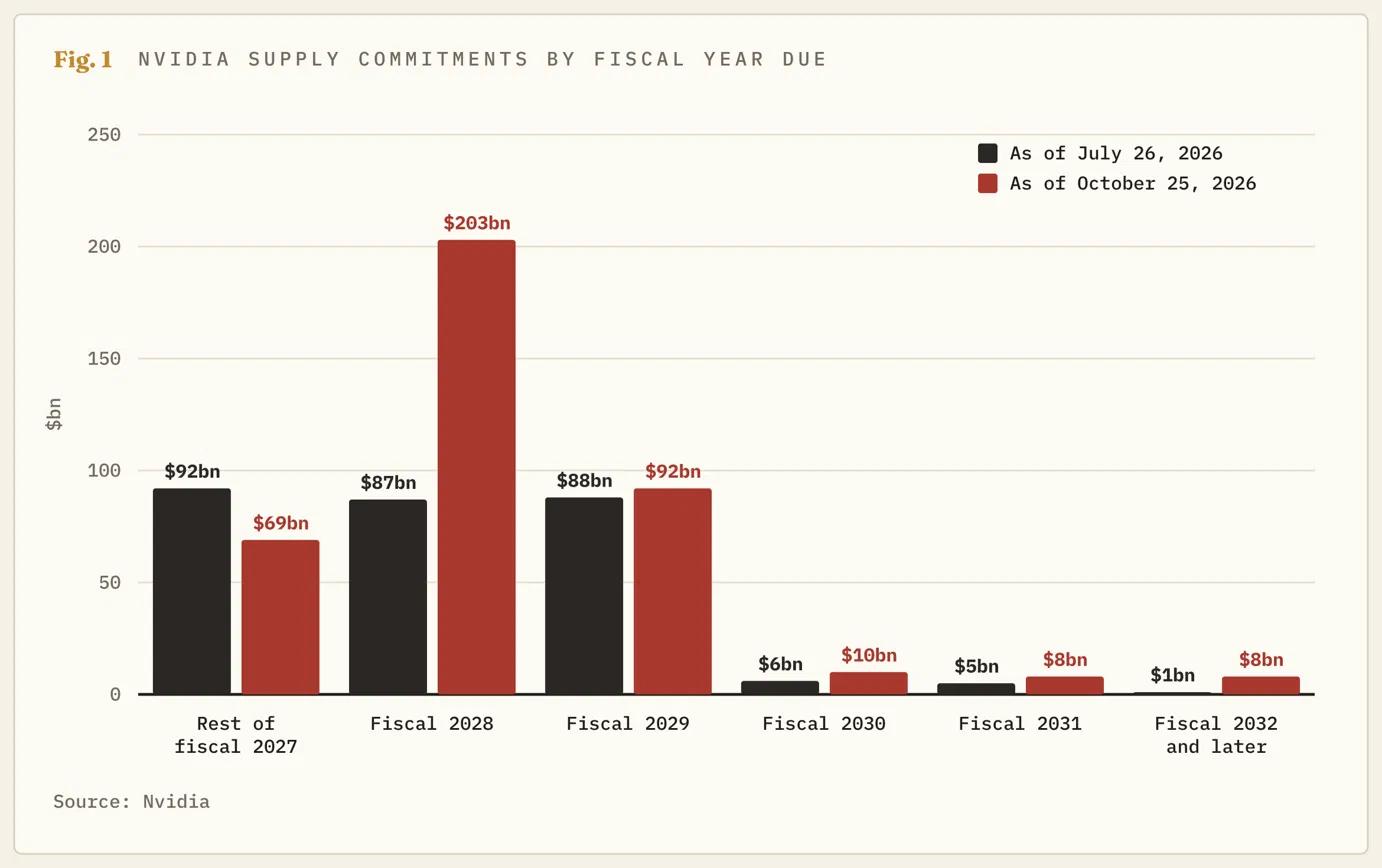
Um zu verstehen, worauf die 203 Mrd. Dollar basieren, sollte man mit Kress' eigener Zielvorgabe beginnen. Sie teilte den Analysten am Dienstag mit, dass der Umsatz im Geschäftsjahr 2028 um etwa 75 % wachsen sollte. Neun Monate gemeldeter Umsätze zuzüglich ihrer Prognose von 130 Mrd. Dollar für das laufende Quartal ergeben für das Geschäftsjahr 2027 etwa 424 Mrd. Dollar, sodass sich aus dem Zielwert ungefähr 741 Mrd. Dollar ergeben. Sie erwartet, dass Nvidia nach Abzug der Herstellungskosten der Chips 72–73 % jedes Umsatzdollars behalten wird, was diese Kosten auf 200–208 Mrd. Dollar bringen würde.
Von da an geht das Risiko nur in eine Richtung, denn Komponenten, die rechtzeitig für ein Jahr mit 75 % Wachstum gekauft werden, sind für alles darunter zu zahlreich. Sollte der Umsatz stattdessen um 50 % wachsen, dürfte Nvidia auf Komponenten für Chips sitzen bleiben, die niemand bestellt hat, da aus den Aussagen nicht hervorgeht, dass die Rechnung sinkt, wenn die Bestellungen ausbleiben. Der Bestand an Rohmaterialien hat sich bereits auf 15,802 Mrd. Dollar vervierfacht, gegenüber 3,807 Mrd. Dollar im Januar. Die 203 Mrd. Dollar sind vertraglich festgelegt, und die 75 % wurden mit dem Zusatz „ungefähr“ versehen.
Die Prognose umfasst vierzehn Wochen
Vor diesem Zielwert steht das laufende Quartal, in dem die Prognose von 130 Mrd. Dollar die von den Analysten veranschlagten rund 125 Mrd. Dollar übertraf. Das sieht nach einem Wachstum von 12 % gegenüber dem gerade gemeldeten Quartal aus, doch Nvidias Kalender sieht für dieses Quartal 14 statt der üblichen 13 Wochen vor. Pro Woche liegt die Prognose damit etwa 4 % höher – gegenüber dem Wachstum von 20 %, das Nvidia gerade gemeldet hat. Kress übertraf ihre letzte Prognose um 7 %, sodass die tatsächliche Zahl wahrscheinlich höher ausfallen wird. Selbst dann wäre ausgehend von einem Tempo von knapp 121 Mrd. Dollar bei 13 Wochen in jedem der nächsten vier Quartale ein Wachstum von etwa 18 % erforderlich, um 741 Mrd. Dollar zu erreichen. Die 12 % und die 4 % beziehen sich auf dieselbe Prognose; der einzige Unterschied besteht darin, ob die zusätzliche Woche mitgezählt wird.
Die meisten der neuen Umsätze sind noch nicht bezahlt
Nvidias Kunden benötigten in dem Quartal durchschnittlich 64 Tage für die Zahlung, gegenüber 60 Tagen im Quartal zuvor und 51 Tagen im Januar, gemessen anhand der sogenannten Außenstandsdauer (Days Sales Outstanding, DSO). Die Forderungen gegenüber Kunden erreichten 81,033 Mrd. Dollar und stiegen damit in einem Quartal, in dem der Umsatz um 19,623 Mrd. Dollar wuchs, um 18,052 Mrd. Dollar. Zwei Kunden schulden 35 % der Gesamtsumme, also zusammen etwa 28 Mrd. Dollar.
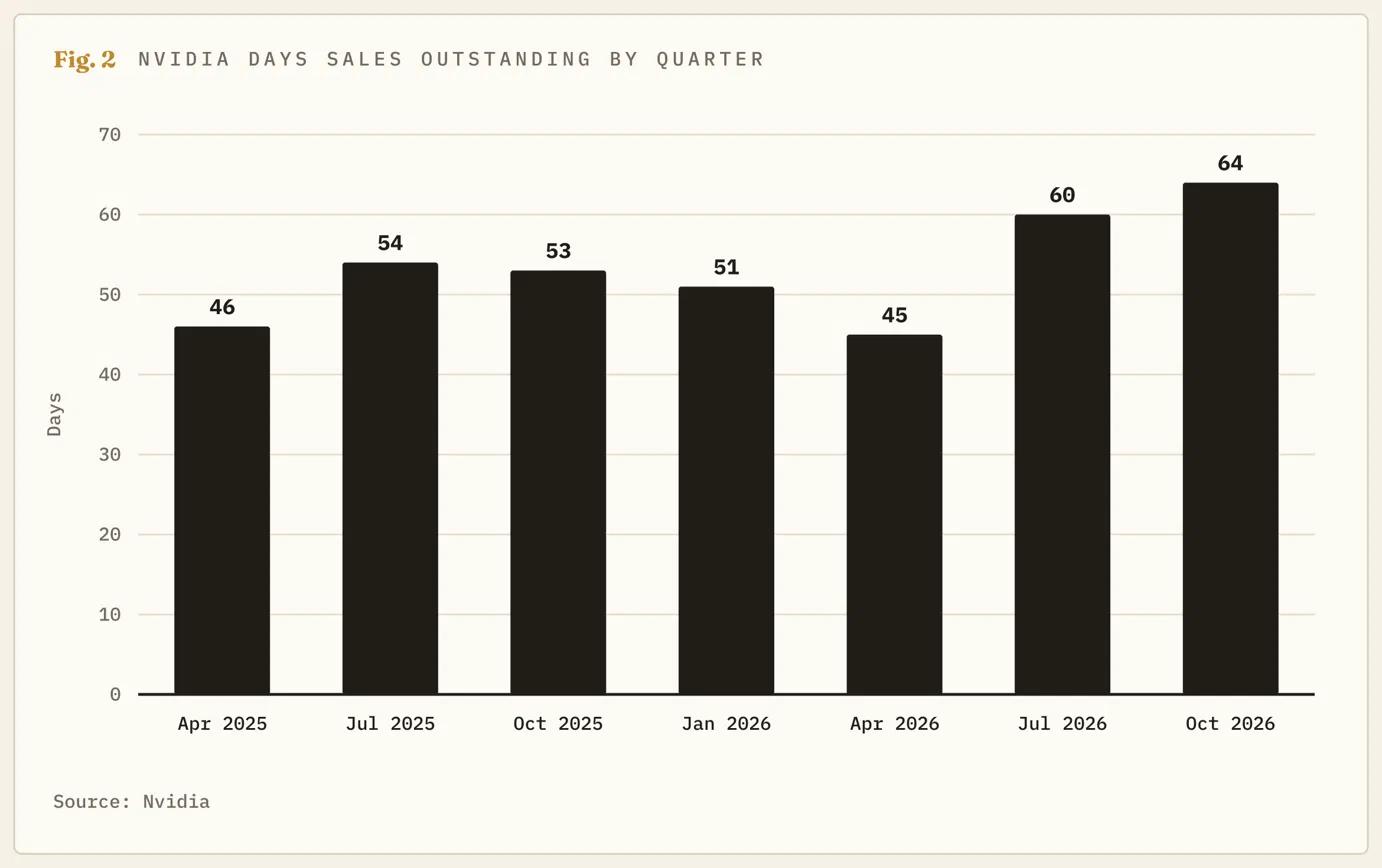
In diesem Punkt erklärt Nvidia dies mit dem zeitlichen Ablauf der neuen Rubin-Auslieferungen und längeren Zahlungsfristen für bestimmte Kunden mit Investment-Grade-Kreditwürdigkeit, also den besten Ratings. Im selben Kommentar heißt es, dass viele der kleineren Cloud-Unternehmen, die ihre Chips vermieten und die Nvidia als Neoclouds bezeichnet, sowie viele der Labore, die die größten Modelle für künstliche Intelligenz (KI) entwickeln, schneller wachsen, als ihre Bilanzen dies tragen können. Nvidia bürgt in demselben Dokument für die Kreditwürdigkeit der Kunden, die dem Unternehmen Geld schulden, in dem es die Kreditwürdigkeit der am schnellsten wachsenden Kunden infrage stellt.
Für diese Kunden war Nvidia Teil der Finanzierung. Die Garantien, die eine Zahlung versprechen, falls jemand anderes ausfällt, stiegen von 108,5 Mrd. Dollar auf 118 Mrd. Dollar. Davon entfallen 105 Mrd. Dollar auf einen Campus in Ohio, den SB Energy für OpenAI baut, und aus dem eigenen Aktienverkaufsantrag von SB Energy geht hervor, dass OpenAI kein Mieter mit Investment-Grade-Rating ist. Die übrigen 9,5 Mrd. Dollar sind neu, und im Kommentar wird nun die Hardwarefinanzierung als einer der Bereiche aufgeführt, für die Nvidia bürgt, ohne zu sagen, um wessen Hardware es sich handelt.
Unter Kress ist diese Unterstützung schwieriger zu bekommen, obwohl die Gesamtsumme der Garantien steigt. Sie sagte den Analysten, die Unterstützung werde diszipliniert und selektiv erfolgen, und der für Neoclouds zugesagte Betrag sank von 36 Mrd. Dollar auf 32 Mrd. Dollar. Eine neue Formulierung besagt, dass ein Teil davon reduziert oder gestrichen werden könnte, wenn diese Unternehmen kein eigenes Geld beschaffen können. Wenn die Kunden Nvidias Hilfe benötigten, um die diesjährigen Chips zu kaufen, würden sie wahrscheinlich noch mehr davon benötigen, um 75 % mehr Chips zu kaufen – und die Unterstützung wird rationiert, gerade wenn die Rechnung für die Komponenten eintrifft.
Ein Chipdesigner mit Mietverpflichtungen für zwanzig Jahre
Neben den Garantien hat Nvidia auch eigene Rechenzentrumsmietverträge unterzeichnet. In seinem Kommentar zum Juli-Quartal führte das Unternehmen noch nicht begonnene Mietverträge im Wert von 25 Mrd. Dollar sowie separat unterzeichnete Verträge im Wert von 20 Mrd. Dollar für Dritte auf, die es eigenen Angaben zufolge weitergeben wollte. In diesem Quartal ist die separate Position verschwunden, und die noch nicht begonnenen Mietverträge belaufen sich auf insgesamt 74 Mrd. Dollar, mit Laufzeiten von bis zu 20 Jahren. Die Formulierung besagt nun, dass Nvidia einige davon abtreten könnte. Das Unternehmen beschreibt die Flächen als Raum für seine eigene Forschung, und 63 Mrd. Dollar der Mieten werden im Geschäftsjahr 2032 oder später fällig – sie wären also auch dann noch geschuldet, wenn sich der Ausbau verlangsamt. Das ist eine langfristige Verpflichtung für ein Unternehmen, das Chips entwickelt, aber keine Chipfabriken besitzt.
Der Cashflow kam in diesem Quartal tatsächlich
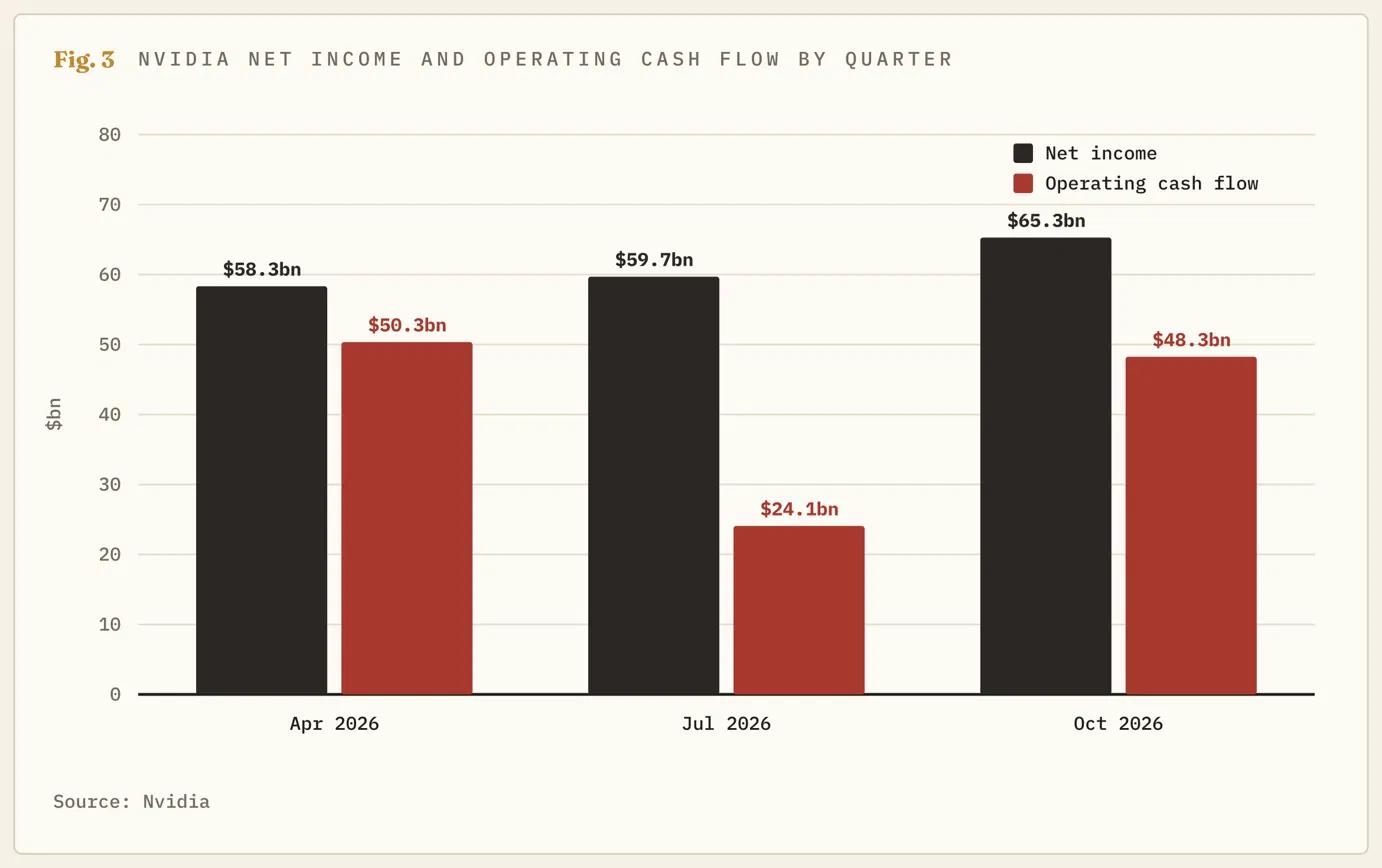
All das hat Nvidia bisher noch nichts gekostet, und der Cashflow des Quartals war besser als im Quartal zuvor. Das operative Geschäft brachte 48,253 Mrd. Dollar ein, verglichen mit einem Gewinn von 65,287 Mrd. Dollar – doppelt so viel wie die 24,077 Mrd. Dollar im vorherigen Quartal –, wobei Nvidia angibt, dass der zeitliche Ablauf der Steuerzahlungen geholfen habe. Gewinne aus den Beteiligungen an anderen Unternehmen steuerten lediglich 1,767 Mrd. Dollar bei, nach 7,771 Mrd. Dollar, sodass nahezu der gesamte Gewinn aus dem Verkauf von Chips stammte.
Im Lager weist die Entwicklung in dieselbe Richtung. Die versandfertigen Chips sanken von 8,774 Mrd. Dollar im Januar auf 6,155 Mrd. Dollar, sodass der Aufbau der Lagerbestände auf Komponenten wartet, die noch montiert werden müssen, und nicht auf fertige Produkte, die auf einen Käufer warten. Nvidia hat unter keiner Garantie auch nur einen Dollar gezahlt, und die erste Garantie für Ohio tritt erst im Geschäftsjahr 2029 in Kraft.
Auf Grundlage dieser Hinweise sind die Kunden verspätet, aber nicht verschwunden, und diejenigen mit längeren Zahlungsfristen haben Nvidia zufolge Investment-Grade-Status. Ein Unternehmen, das in drei Monaten 43,777 Mrd. Dollar an freiem Cashflow erwirtschaftet hat, also an Barmitteln nach den Investitionsausgaben, kann es sich ebenfalls leisten, auf einen langsamen Zahler zu warten. Im selben Quartal schüttete es 28,1 Mrd. Dollar an die Aktionäre aus – etwas, das ein Unternehmen, das sich um seine Rechnungen sorgt, üblicherweise nicht tut.
Der Markt wartet darauf zu sehen, wer zahlt
Vorerst spricht einiges dagegen, den positiven Überraschungseffekt als Entwarnung zu betrachten, denn der positive Überraschungseffekt misst die ausgelieferten Chips, während die offene Frage lautet, für wie viele Chips bezahlt wurde. Der erste Test ist der vollständige Quartalsbericht, den Nvidia noch nicht eingereicht hat. In diesem Bericht werden die Zahlungsfristen und Finanzierungsvereinbarungen erläutert, die in der Zusammenfassung der Ergebnisse lediglich genannt werden.
Danach wird das Januar-Quartal die Entscheidung bringen. Wenn die Zahlungsfrist wieder unter 60 Tage fällt, der operative Cashflow zum Gewinn aufschließt und die Verpflichtungen für Komponenten nicht weiter steigen, waren die Kunden lediglich verspätet. In diesem Fall ist die Rechnung beglichen, und ein Kursrückgang von 25 % würde wie ein Skandalrabatt auf ein intaktes Geschäft aussehen. Wenn die Zahlungsfrist ein drittes Mal steigt und die Verpflichtungen erneut zunehmen, verfestigt sich die negative Einschätzung. Nvidia würde dann sowohl die Rechnungen seiner Lieferanten als auch die Kredite seiner Kunden finanzieren – für ein Jahr, in dem das Unternehmen ein Wachstum von 75 % versprochen hat.
Bis eines dieser Szenarien in einem Bericht sichtbar wird, würde eine Rallye auf Umsätzen basieren, die noch nicht eingezogen wurden. Dafür wollten die Händler nach den Ergebnissen vom Dienstag nicht zahlen.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





