Kursprognose für den Australischen Dollar: Bodenbildung?
- AUD/USD fällt am Dienstag auf neue Tiefststände nahe der Marke von 0,6700 zurück.
- Neuer Verkaufsdruck auf den US-Dollar ermöglicht es dem Kassakurs, etwas Boden gutzumachen.
- Das RBA-Protokoll bekräftigte den datenabhängigen Kurs.

Nachdem der Australische Dollar (AUD) gegenüber dem US-Dollar (USD) in der Nähe der Marke von 0,6700 auf Niveaus gefallen war, die zuletzt im Januar verzeichnet worden waren, konnte er sich etwas stabilisieren und AUD/USD am Dienstag zu einer verhaltenen Erholung in Richtung der Region um 0,6750 verhelfen.
Das Paar hat damit fünf aufeinanderfolgende Tagesverluste hinter sich gelassen, bewegt sich jedoch weiterhin die vierte Woche in Folge im Minus.
Unterdessen stützt die anhaltende Spekulation über eine weitere Straffung durch die Federal Reserve (Fed) weiterhin die solide Entwicklung des Greenback und hält den breiteren Risiko-Komplex trotz der deutlichen Korrektur der Rohölpreise in den vergangenen Tagen unter erhöhtem Druck.
Aus übergeordneter Sicht bleibt AUD/USD deutlich unter seinem wichtigen 200-Tage-SMA in der Nähe von 0,7050, wodurch weitere Retracements auf kurze Sicht möglich sind. Unterdessen scheint die anhaltend hohe heimische Inflation in Verbindung mit der fortdauernden vorsichtigen Haltung der Reserve Bank of Australia (RBA) keinen soliden Boden für die starke Abwertung der Währung in den vergangenen Wochen zu bilden.
Australiens Widerstandsfähigkeit steht vor einem Inflationstest
Australiens Wirtschaft schneidet im Vergleich zu vielen G10-Volkswirtschaften weiterhin günstig ab, gestützt durch die Inlandsnachfrage und ein positives Wirtschaftswachstum. Die anhaltende Inflation unterstützt zudem den vorsichtigen, datenabhängigen geldpolitischen Kurs der RBA.
Die Geschäftstätigkeit scheint jedoch etwas an Schwung verloren zu haben, nachdem vorläufige Daten zeigten, dass sich der Einkaufsmanager-Index (EMI) für das verarbeitende Gewerbe im September geringfügig auf 49,5 verbesserte, während er für den Dienstleistungssektor von 49,6 bzw. 51,9 auf 47,8 zurückging.
Die Handelsdaten lieferten ein weiteres positives Signal, nachdem sich der Handelsüberschuss im September auf 2,826 Mrd. AUD ausgeweitet hatte und damit zu dem im Vormonat verzeichneten Überschuss von 0,184 Mrd. AUD beitrug (revidiert von 0,495 Mrd. AUD).
Die Wachstumszahlen waren hingegen weniger ermutigend. Das Bruttoinlandsprodukt (BIP) wuchs im zweiten Quartal 2026 um 0,4% gegenüber dem Vorquartal, nach 0,3%, während das jährliche Wachstum bei 2,1% lag, nach zuvor 2,5%.
Der Arbeitsmarkt enttäuschte die Anleger im September jedoch, nachdem die Arbeitslosenquote bei 4,7% verharrte (der Wert für August wurde von 4,6% auf 4,7% nach oben revidiert), während die Beschäftigungsänderung um 39,3 Tsd. zurückging und damit den Anstieg von 29,3 Tsd. im August umkehrte (revidiert von 39,5 Tsd.).
Die Inflation scheint wieder etwas an Dynamik gewonnen zu haben, nachdem die jüngsten Daten zeigten, dass der besonders beobachtete getrimmte Mittelwert des VPI im dritten Quartal über die vergangenen zwölf Monate bei 3,7% lag, während der Gesamt-VPI gegenüber dem Vorjahr unverändert bei 3,9% blieb.
Das Maß für die Inflationserwartungen der Verbraucher des Melbourne Institute bestätigte diesen Trend, nachdem es im November unverändert bei 5,3% geblieben war.
Die Zahlen zeigen, dass die Inflationsaufgabe der RBA noch nicht abgeschlossen ist. Die Entscheidungsträger erwarten, dass die Inflation erst Anfang 2028 zum Ziel zurückkehrt, und setzen daher weiterhin auf Geduld statt auf einen unmittelbar bevorstehenden geldpolitischen Kurswechsel.
Chinas Erholung fehlt weiterhin ein höherer Gang
China sorgt für Stabilität in der australischen Wirtschaft, liefert jedoch nicht den Wachstumsimpuls, der den Australischen Dollar während früherer Expansionsphasen gestützt hat. Diese Situation scheint sich jedoch allmählich zu verbessern.
Die chinesische Wirtschaft wuchs im Zeitraum von Juli bis September gegenüber dem Vorjahr um 4,5%, obwohl dieser Trend im vierten Quartal an Dynamik verloren haben könnte. Den jüngsten Daten zufolge stieg die Industrieproduktion im Oktober gegenüber dem Vorjahr um 4,8% (nach 5,5%) und seit Jahresbeginn um 5,3%. In die gleiche Richtung wiesen die jüngsten Handelsdaten, die im September einen Überschuss von 133,53 Mrd. USD zeigten, da sowohl die Importe als auch die Exporte kräftig zulegten. Dieses Bild wurde etwas getrübt, da die Verbraucherausgaben im Oktober an Dynamik verloren zu haben scheinen und nur um bescheidene 0,4% im Jahresvergleich bzw. seit Januar um 1,04% gestiegen sind.
Die Konjunkturumfragen dämpften diesen Optimismus und zeichneten ein gemischtes Bild: Das Nationale Statistikamt (NBS) meldete, dass sowohl der EMI für das verarbeitende Gewerbe als auch der EMI für den Dienstleistungssektor im vergangenen Monat nach einem Rückgang auf 49,3 (von 50,1) bzw. 49,7 (von 50,2) wieder in den Kontraktionsbereich zurückgekehrt sind. In die entgegengesetzte Richtung wiesen private Messgrößen wie RatingDog, die trotz eines gewissen Verlusts an Dynamik im Expansionsbereich blieben, mit 52,0 (von 52,1) im verarbeitenden Gewerbe und 50,8 (von 51,6) im Dienstleistungssektor.
Der Disinflationsdruck scheint im Oktober wieder eingesetzt zu haben: Der VPI stieg gegenüber dem Vorjahr um 0,7% (nach 0,9%), während die Preise auf Monatsbasis unverändert blieben (nach einem Anstieg von 0,2%). Zudem stiegen die Erzeugerpreise in den vergangenen zwölf Monaten um 5,7% und damit stärker als zunächst geschätzt, nachdem sie im Vormonat um 5,0% zugelegt hatten.
Bei den Zentralbanken hielt die People’s Bank of China (PBoC) ihre Leitzinsen (LPR) unverändert bei 3,00% für die einjährige Laufzeit und 3,50% für die fünfjährige Laufzeit und entsprach damit dem breiten Konsens.
Insgesamt liefern die jüngsten chinesischen Daten gewisse Ermutigung für Australien und den AUD, obwohl die Erholung noch nicht die Dynamik entwickelt hat, die der Währung einen nachhaltigeren und überzeugenderen Auftrieb verleihen könnte.
Das RBA-Protokoll zeigt einen gespaltenen Rat, der weiterhin über die Inflation besorgt ist
Die RBA hob den offiziellen Leitzins (OCR) Anfang dieses Monats in einer Abstimmung mit 6 zu 3 Stimmen um 25 Basispunkte auf 4,85% an, nachdem sie ihre Inflationsprognosen drastisch angehoben hatte. Der Gesamt-VPI wird nun voraussichtlich bei 4,5% seinen Höchststand erreichen und bis Ende 2027 über 3% bleiben, während für die getrimmte Durchschnittsinflation im vierten Quartal 2026 ein Wert von 3,6% erwartet wird, bevor sie danach nur allmählich zurückgeht.
Das jüngste RBA-Protokoll zeigte, dass die Entscheidungsträger weiterhin große Sorgen wegen der Inflation haben. Die Mitglieder waren der Ansicht, dass die Inflation zu hoch sei und noch ein weiteres Jahr hoch bleiben dürfte, während die Überschussnachfrage voraussichtlich mindestens bis Mitte 2027 anhalten wird. Insgesamt sahen die Entscheidungsträger weiterhin Aufwärtsrisiken für die Inflation.
Aus dem Protokoll geht hervor, dass sich die Debatte darauf konzentrierte, ob der OCR um weitere 25 Basispunkte angehoben oder unverändert belassen werden sollte. Die Falken argumentierten, dass die im Jahr 2026 vorgenommenen Zinserhöhungen nicht ausgereicht hätten, um die Inflationssorgen unter Kontrolle zu halten, während andere eine weitere Straffung ablehnten, weil sie befürchteten, dass die Wirtschaft auf einen stärkeren Abschwung zusteuern könnte.
Der Rat war jedoch der Ansicht, dass die finanziellen Bedingungen restriktiv seien, während widersprüchliche Signale es erschwerten, den Grad des durch die Geldpolitik ausgeübten Drucks einzuschätzen. Für die kommenden Jahre wird ein Wachstum unterhalb des Potenzials erwartet, da sich die früheren Zinserhöhungen noch auswirken. Globale Ereignisse könnten jedoch den realen neutralen Zinssatz Australiens anheben.
Die geldpolitische Botschaft bleibt stark datenabhängig. Die RBA ist bereit, die notwendigen Schritte zur Wiederherstellung der Preisstabilität zu ergreifen. Das Protokoll weist jedoch auf einen schwierigen Zielkonflikt hin: Die Inflation muss weiterhin eingedämmt werden, doch die kumulierte Wirkung der restriktiveren Geldpolitik gibt zunehmend Anlass zu echten Sorgen um das Wachstum.
AUD/USD: Der Weg nach oben bleibt schwierig
Basisszenario
Weitere Verluste auf kurze Sicht können nicht ausgeschlossen werden, solange das Paar unter dem 200-Tage-SMA um 0,7050 handelt.
Für eine Wiederaufnahme der bullischen Tendenz dürfte ein starker Katalysator erforderlich sein, nämlich eine nachhaltige Verbesserung der Risikobereitschaft oder eine erneute und anhaltende Schwäche des Greenback.
Aufwärtsszenario
Eine anhaltende Verbesserung der Risikobereitschaft könnte AUD/USD zunächst dabei helfen, die Marke von 0,7000 zurückzuerobern und sich anschließend wieder auf den 200-Tage-SMA im mittleren 0,7000er-Bereich zu konzentrieren. Darüber hinaus würde das Wochenhoch bei 0,7140 (21. September) als nächste Hürde entstehen, gefolgt vom Hoch des Jahres 2026 bei etwa 0,7280 (6. Mai).
Abwärtsszenario
Sollten die Bären die Kontrolle über die Stimmung rund um den Aussie zurückgewinnen, dürfte zunächst das November-Tief bei 0,6719 (17. November) Unterstützung bieten. Ein Durchbruch unter dieses Niveau würde die Wahrscheinlichkeit eines erneuten Tests des Tiefs von 2026 bei etwa 0,6660 erhöhen, das im Januar erreicht wurde.
Bären verstärken ihren Griff, aber wird der Trade zu überlaufen?
Der AUD bleibt fest in der Defensive, wobei Kassakurse, Optionen und die spekulative Positionierung zunehmend in dieselbe Richtung weisen. AUD/USD ist deutlich in die Nähe der Marke von 0,6700 gefallen, während sich die einmonatigen 25-Delta-Risk-Reversals auf -1,419 verschlechtert haben, was ihrem 14,7. Perzentil über fünf Jahre entspricht.
Das umfassendere Bild bei den Optionen bleibt besonders bärisch. Das Momentum der dreimonatigen Risk-Reversals ist auf das 4,8. historische Perzentil gefallen, was auf eine ungewöhnlich starke Verschlechterung der Nachfrage nach Absicherung gegen Kursverluste hindeutet. Die jüngste Neubewertung auf Monatsbasis steht jedoch weitgehend im Einklang mit dem Rückgang der Kassakurse, während die Bewegungen bei den Wochenoptionen weniger negativ ausgefallen sind, als es die historischen Zusammenhänge nahelegen würden.
Unterdessen zeigten die Zahlen der Commodity Futures Trading Commission (CFTC) für die am 10. November endende Woche, dass die spekulativen Netto-Leerverkaufspositionen auf den höchsten Stand seit Juli von rund 151,8K Kontrakten gestiegen sind, wobei eine neue bärische Beteiligung den Anstieg vorantrieb. Allerdings befindet sich die spekulative Positionierung inzwischen nahe ihren extremsten Niveaus seit fünf Jahren.
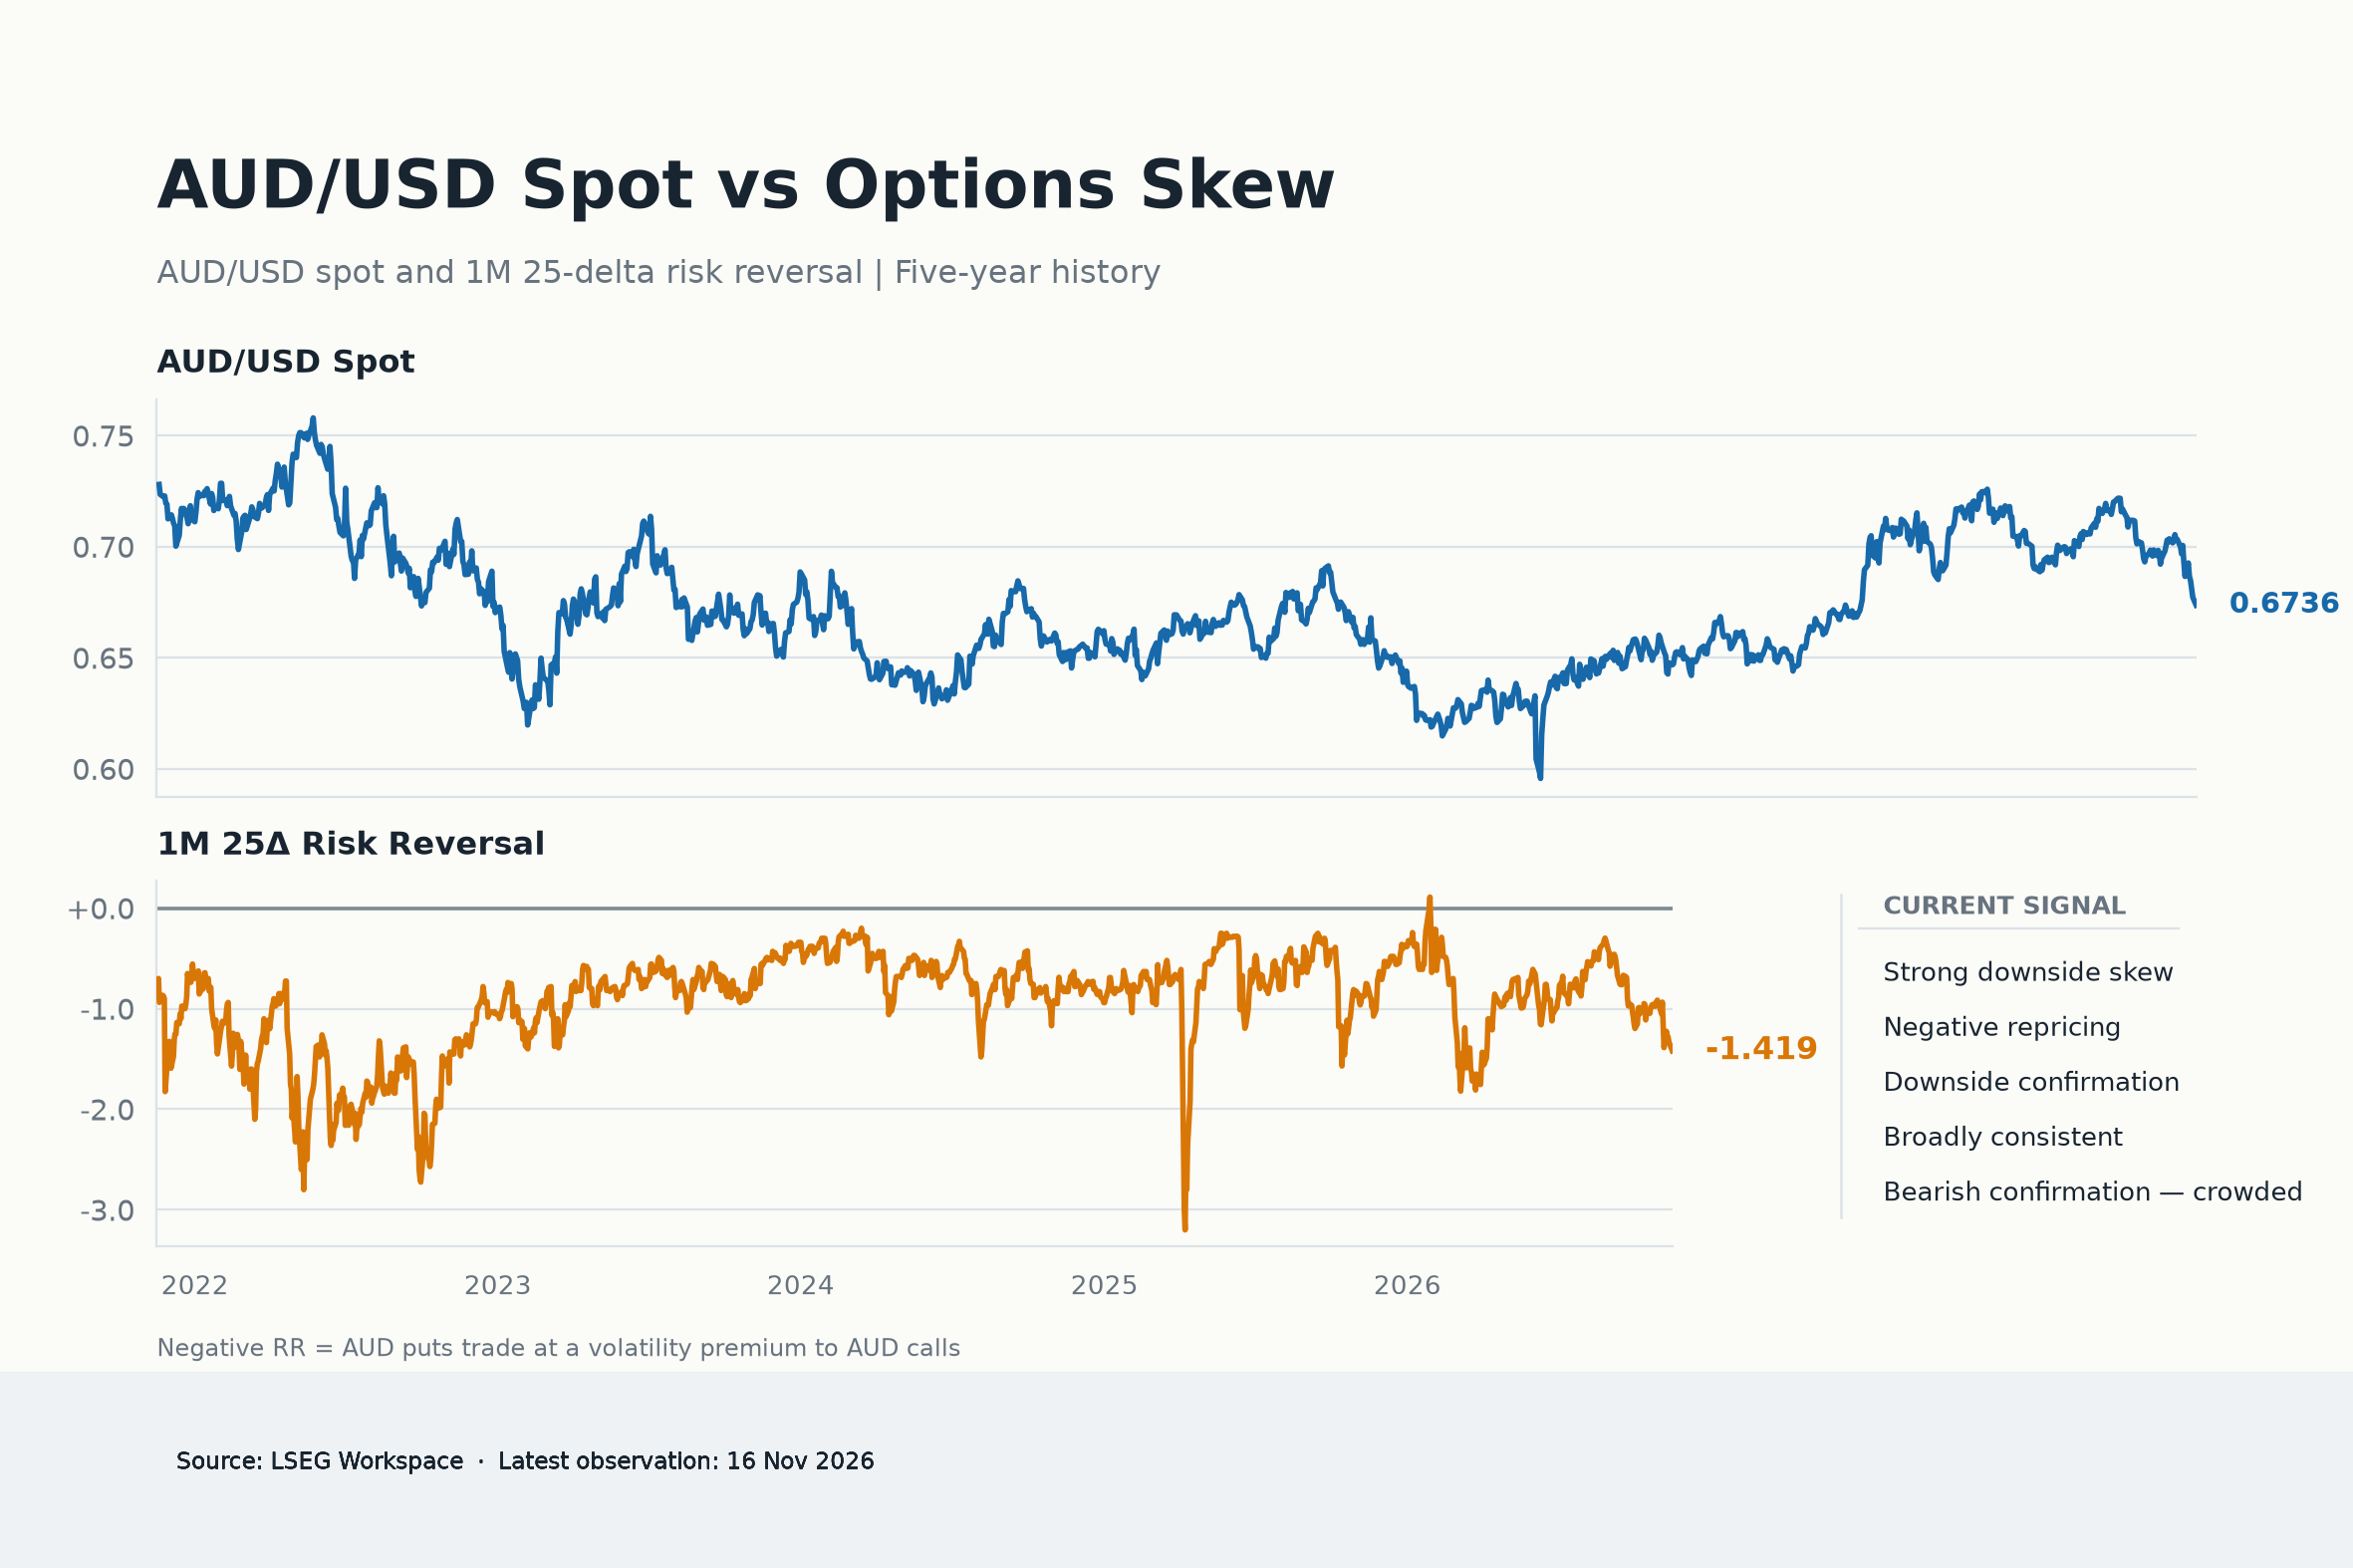
Diese Kombination begünstigt weiterhin eine weitere Schwäche des AUD, obwohl zunehmend ausgeweitete nicht-kommerzielle Leerverkaufspositionen und Anzeichen einer moderateren Neubewertung bei den Optionen die Währung anfällig für eine Erholung durch Eindeckungen von Leerverkaufspositionen machen, sollte der Verkaufsdruck nachlassen.
Wie geht es für den Aussie weiter
Die Dynamik des US-Dollars, die globale Risikostimmung und geopolitische Entwicklungen bleiben die wichtigsten kurzfristigen Treiber für AUD/USD.
Auf dem heimischen Wirtschaftskalender stehen als Nächstes die Veröffentlichung des Leading Index von Westpac, des vierteljährlichen Wage Price Index sowie die Rede von Gouverneurin Bullock. Außerhalb Australiens dürften die FOMC-Protokolle weitere Einzelheiten zur Debatte der Fed-Vertreter über die hawkishe Beibehaltung der Leitzinsen im Oktober liefern.
Darüber hinaus dürften die wichtigsten Risiken von China, einer anhaltend vorsichtigen Fed, einer Verschlechterung der Risikobereitschaft der Anleger oder einer Änderung des aktuellen geldpolitischen Kurses der RBA ausgehen.
Jede dieser Entwicklungen könnte den Ausblick für die australische Währung rasch verändern.
Technische Analyse
Auf der Tages-Chart wird AUD/USD bei 0,6741 gehandelt und setzt seine Abwärtsbewegung unterhalb der wichtigen einfachen gleitenden Durchschnitte fort, da der 55-Tage-SMA bei 0,7011, der 100-Tage-SMA bei 0,7021 und der 200-Tage-SMA bei 0,7050 allesamt deutlich über dem Kassakurs liegen und eine bärische kurzfristige Tendenz verstärken. Das Paar bewegt sich knapp oberhalb der nahe gelegenen horizontalen Unterstützung bei 0,6720, während der Relative Strength Index (14) bei etwa 29 auf überverkaufte Bedingungen hindeutet. Dies zeigt, dass zwar der Verkaufsdruck dominiert, eine korrigierende Erholung jedoch nicht ausgeschlossen werden kann. Der auf 36 ansteigende Average Directional Index (14) deutet auf eine zunehmende Stärke des zugrunde liegenden Trends hin, sodass die Bären die Kontrolle behalten, solange der Kurs unterhalb der gebündelten Tages-Durchschnitte bleibt.
Auf der Abwärtsseite liegt die unmittelbare Unterstützung bei 0,6720, gefolgt von einer tieferen Untergrenze bei 0,6660, wobei eine weitergehende bärische Bewegung 0,6593 und anschließend 0,6414 als nächste Niveaus freilegen würde, an denen Käufer versuchen könnten, den Rückgang zu verlangsamen. Auf der Oberseite entsteht der erste Widerstand bei 0,6897, gefolgt von einer dichten Barriere, die durch den 55-Tage-SMA bei 0,7011, den 100-Tage-SMA bei 0,7021 und den 200-Tage-SMA bei 0,7050 gebildet wird; ein Tagesschluss oberhalb dieses Clusters wäre erforderlich, um den vorherrschenden bärischen Ton zu mildern und eine bedeutendere Erholung in Richtung 0,7147 und 0,7283 zu ermöglichen, wobei 0,7661 eine weiter entfernte Aufwärtshürde darstellt.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Kurfristiger Ausblick
Was die Prognose betrifft, erscheint ein bärisches Szenario für das Paar als die wahrscheinlichste Option, doch der zunehmend überlaufene bärische Trade erfordert eine gewisse Vorsicht.
Der AUD wurde durch die hartnäckige Inflation in Australien und den Wunsch der RBA, eine straffe Geldpolitik beizubehalten, gestützt, doch die nachlassende heimische Dynamik, die uneinheitliche Erholung in China und die anhaltende Nachfrage nach dem US-Dollar könnten eine deutliche Erholung begrenzen.
Derzeit bildet der 200-Tage-SMA die wichtige Trennlinie: Eine anhaltende Erholung über dieses Niveau hinaus würde das technische Bild verbessern und die Barriere bei 0,7100 wieder in den Fokus rücken, während weiterer Verkaufsdruck die jüngsten Tiefs nahe 0,6700 freilegen könnte.
Vorerst bleibt das Risikogleichgewicht nach unten verzerrt, wobei die spekulativen Leerverkaufspositionen angesichts nachlassender Abwärtsrisiken an den Optionsmärkten bereits Rekordextreme erreicht haben. Eine Verbesserung der globalen Stimmung oder eine weitere Schwächung des Greenback könnte jedoch eine dramatische, wenn auch vorübergehende Erholung durch Eindeckungen von Leerverkaufspositionen auslösen.
Inflation - Häufig gestellte Fragen (FAQ)
Inflation misst die Preissteigerung eines repräsentativen Warenkorbs von Gütern und Dienstleistungen. Der Anstieg wird in der Regel als prozentuale Veränderung zum Vorjahresmonat oder Vorquartal ausgewiesen. Die Kerninflation, die volatile Güter wie Lebensmittel und Energie ausschließt, ist der Maßstab, an dem sich Zentralbanken orientieren, um Preisstabilität zu gewährleisten.
Der Verbraucherpreisindex (CPI) misst die Preisentwicklung eines Warenkorbs von Gütern und Dienstleistungen über einen bestimmten Zeitraum. Er wird in der Regel als prozentuale Veränderung im Vergleich zum Vormonat (MoM) und zum Vorjahresmonat (YoY) ausgedrückt. Der Kern-CPI, der volatile Komponenten wie Lebensmittel und Energie ausschließt, steht im Fokus der Zentralbanken. Wenn der Kern-CPI über 2 % steigt, führt dies in der Regel zu Zinserhöhungen, und umgekehrt, wenn er unter 2 % fällt. Höhere Zinssätze sind in der Regel positiv für eine Währung, da sie zu Kapitalzuflüssen führen.
Entgegen der Intuition kann hohe Inflation den Wert einer Währung steigern, da Zentralbanken in der Regel die Zinsen erhöhen, um die Inflation zu bekämpfen. Dies lockt internationale Investoren an, die von höheren Renditen profitieren möchten.
Gold galt lange als sicherer Hafen in Zeiten hoher Inflation, da es seinen Wert behielt. In jüngerer Zeit hat sich dies jedoch verändert. Zwar wird Gold in Krisenzeiten nach wie vor als sicherer Hafen genutzt, doch hohe Inflation führt oft dazu, dass Zentralbanken die Zinssätze anheben. Dies belastet Gold, da höhere Zinsen die Opportunitätskosten für das Halten von Gold im Vergleich zu zinsbringenden Anlagen erhöhen. Niedrigere Zinsen hingegen machen Gold wieder attraktiver.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.