Prognose für den Australischen Dollar: Steht eine technische Erholung bevor?
- AUD/USD fällt am Donnerstag auf neue Tiefststände für 2026 nahe 0,6650.
- Ein fester US-Dollar und ein enttäuschender Arbeitsmarktbericht aus Australien belasten den AUD.
- Die Arbeitslosenquote stieg im Oktober auf ein Fünfjahreshoch von 4,9%.

Der starke Ausverkauf, der den Australischen Dollar (AUD) am Donnerstag belastet, ließ nicht nach. AUD/USD fiel in Richtung der Region um 0,6650 und erreichte damit neue Jahrestiefststände.
Die anhaltende Abwärtsbewegung des Paares erfolgte unterdessen vor dem Hintergrund des anhaltenden Anstiegs des US-Dollars (USD), der weiterhin von den Aussichten auf eine zusätzliche Straffung durch die Federal Reserve (Fed), einigen enttäuschenden Daten aus China und einer weit verbreiteten Enttäuschung infolge der Veröffentlichung des Arbeitsmarktberichts für Oktober in Australien gestützt wird.
Unterdessen bewegt sich der Kassakurs weiterhin unterhalb seiner kritischen 200-Tage-SMA nahe 0,7040, wodurch er vorerst anfällig für weitere Schwäche bleibt. Die anhaltend hohe heimische Inflation in Verbindung mit der weiterhin vorsichtigen Haltung der Reserve Bank of Australia (RBA) scheint der deutlichen Abwertung der Währung in den vergangenen Wochen keinen soliden Boden zu verleihen.
Bemerkenswert ist der derzeit überverkaufte Zustand des Paares, wie der tägliche Relative Strength Index (RSI) bei rund 24 zeigt, was in naher Zukunft eine technische Erholung ermöglichen könnte.
Australiens Widerstandsfähigkeit könnte auf die Probe gestellt werden
Die australische Wirtschaft schneidet im Vergleich zu vielen ihrer G10-Pendants weiterhin günstig ab, getragen von der Inlandsnachfrage und einem positiven Wirtschaftswachstum. Die anhaltende Inflation stützt zudem die vorsichtige, datenabhängige geldpolitische Haltung der RBA.
Die Geschäftstätigkeit scheint jedoch etwas an Momentum verloren zu haben, nachdem die endgültigen Daten für Oktober den Einkaufsmanagerindex (EMI) für das verarbeitende Gewerbe bei 49,6 und für den Dienstleistungssektor bei 48,5 auswiesen.
Die Handelsdaten lieferten ein weiteres positives Signal, nachdem sich der Handelsüberschuss im September auf 2,826 Mrd. AUD ausgeweitet hatte und damit zum Überschuss von 0,184 Mrd. AUD im Vormonat beitrug (revidiert von 0,495 Mrd. AUD).
Die Wachstumszahlen waren hingegen weniger ermutigend. Das Bruttoinlandsprodukt (BIP) wuchs im zweiten Quartal 2026 um 0,4% gegenüber dem Vorquartal, nach 0,3%, während das jährliche Wachstum bei 2,1% lag, nach dem vorherigen Jahreswachstum von 2,5%.
Der Arbeitsmarkt enttäuschte die Anleger im Oktober erneut, nachdem die Arbeitslosenquote auf 4,9% und damit auf den höchsten Stand seit Oktober 2021 gestiegen war, während die Beschäftigungsänderung um 43,5 Tsd. zurückging und damit zum Rückgang um 36,4 Tsd. im September beitrug (revidiert von -39,3 Tsd.).
Die Inflation scheint wieder etwas an Dynamik gewonnen zu haben, nachdem die jüngsten Daten zeigten, dass der vielbeachtete getrimmte Mittelwert des VPI im dritten Quartal über die vergangenen zwölf Monate bei 3,7% lag, während der Gesamt-VPI gegenüber dem Vorjahr unverändert bei 3,9% blieb.
Das Maß für die Inflationserwartungen der Verbraucher des Melbourne Institute bestätigte diesen Trend, nachdem es im November unverändert bei 5,3% geblieben war.
Die Zahlen zeigen, dass die Inflationsaufgabe der RBA noch nicht abgeschlossen ist. Die Entscheidungsträger erwarten, dass die Inflation erst Anfang 2028 zum Ziel zurückkehrt, und setzen daher weiterhin auf Geduld statt auf einen unmittelbar bevorstehenden Kurswechsel.
Verliert die Erholung Chinas an Dynamik?
China sorgt für Stabilität in der australischen Wirtschaft, liefert jedoch nicht den Wachstumsimpuls, der den Aussie während früherer Expansionsphasen gestützt hat.
Die chinesische Wirtschaft wuchs im Zeitraum von Juli bis September um 4,5% gegenüber dem Vorjahr, obwohl dieser Trend laut den jüngsten Daten im vierten Quartal etwas an Dynamik verloren haben könnte. So stieg die Industrieproduktion im Oktober um 4,8% gegenüber dem Vorjahr (nach 5,5%) und um 5,3% seit Jahresbeginn. In die gleiche Richtung weisen die jüngsten Handelsdaten, die im September einen Überschuss von 133,53 Mrd. USD zeigten, da sowohl die Importe als auch die Exporte starke Zuwächse verzeichneten. Dieses Bild wird etwas getrübt, da die Konsumausgaben im Oktober offenbar an Dynamik verloren haben und nur um magere 0,4% gegenüber dem Vorjahr sowie um 1,04% seit Januar gestiegen sind.
Auch die Unternehmensumfragen gaben Anlass zur Sorge, nachdem das Nationale Statistikamt (NBS) meldete, dass sowohl der EMI für das verarbeitende Gewerbe als auch der EMI für den Dienstleistungssektor im vergangenen Monat wieder in den Kontraktionsbereich zurückgekehrt waren und auf 49,3 (von 50,1) bzw. 49,7 (von 50,2) gesunken waren. In die entgegengesetzte Richtung wiesen private Messgrößen wie RatingDog, die trotz eines gewissen Dynamikverlusts im Expansionsbereich blieben: Das verarbeitende Gewerbe lag bei 52,0 (nach 52,1) und der Dienstleistungssektor bei 50,8 (nach 51,6).
Die disinflationären Kräfte scheinen im Oktober wieder eingesetzt zu haben. Der VPI stieg gegenüber dem Vorjahr um 0,7% (nach 0,9%), während die Preise auf Monatsbasis unverändert blieben (nach einem Anstieg von 0,2%). Darüber hinaus stiegen die Erzeugerpreise über die vergangenen zwölf Monate um 5,7% und damit stärker als zunächst geschätzt, nach einem Anstieg von 5,0% im Vormonat.
Was die Zentralbanken betrifft, wird erwartet, dass die People's Bank of China (PBoC) ihre Loan Prime Rates (LPR) für einjährige Laufzeiten bei 3,00% und für fünfjährige Laufzeiten bei 3,50% auf ihrer Sitzung am Freitag unverändert lässt.
Insgesamt liefern die jüngsten chinesischen Daten nur gemischte Signale (wenn überhaupt) für Australien und den AUD, obwohl sich ein Erholungsversuch bislang noch nicht mit einer Dynamik entwickelt hat, die der Währung und dem Land einen anhaltenderen und überzeugenderen Auftrieb verleihen könnte.
Inflation bleibt ganz oben auf der Agenda der RBA
Die RBA erhöhte Anfang dieses Monats ihren offiziellen Leitzins (OCR) in einer Abstimmung mit 6 zu 3 Stimmen um 25 Basispunkte auf 4,85%, nachdem sie ihre Inflationsprognosen drastisch angehoben hatte. Nun wird jedoch erwartet, dass der Gesamt-VPI bei 4,5% seinen Höchststand erreicht und bis Ende 2027 über 3% bleibt, während die Inflation auf Basis des getrimmten Mittelwerts im vierten Quartal 2026 voraussichtlich 3,6% erreichen und danach nur allmählich zurückgehen wird.
Aus den jüngsten Protokollen der RBA ging hervor, dass die Entscheidungsträger weiterhin große Sorgen wegen der Inflation haben. Die Mitglieder stellten fest, dass die Inflation weiterhin zu hoch sei und voraussichtlich noch ein weiteres Jahr hoch bleiben werde. Zudem werde erwartet, dass die überschüssige Nachfrage mindestens bis Mitte 2027 anhalte. Insgesamt sahen die Entscheidungsträger weiterhin Aufwärtsrisiken für die Inflation.
Aus den Protokollen geht hervor, dass sich die Debatte darauf konzentrierte, ob der OCR um weitere 25 Basispunkte angehoben oder unverändert belassen werden sollte. Die Falken erklärten, die im Jahr 2026 vorgenommenen Zinserhöhungen hätten nicht ausgereicht, um die Inflationssorgen unter Kontrolle zu halten, während andere angesichts der Befürchtung, dass die Wirtschaft auf einen stärkeren Abschwung zusteuern könnte, weitere Straffungen ablehnten.
Der Rat sah die finanziellen Bedingungen jedoch als restriktiv an, während widersprüchliche Signale es schwierig machten, den Grad des Drucks durch die Geldpolitik einzuschätzen. Es wird erwartet, dass das Wachstum in den kommenden Jahren unter dem Potenzial bleibt, da sich frühere Zinserhöhungen auswirken. Globale Ereignisse könnten jedoch den realen neutralen Zinssatz Australiens nach oben treiben.
Die geldpolitische Botschaft bleibt stark datenabhängig. Die RBA ist bereit, die notwendigen Schritte zur Wiederherstellung der Preisstabilität zu ergreifen. Die Protokolle verweisen jedoch auf einen schwierigen Zielkonflikt: Die Inflation muss weiterhin gebremst werden, doch die zunehmenden Auswirkungen der strafferen Geldpolitik geben allmählich Anlass zu ernsthaften Sorgen um das Wachstum.
Bislang preisen die Märkte bis zum Jahresende weniger als einen Basispunkt an Lockerung durch die RBA ein.
AUD/USD: Der Weg des geringsten Widerstands führt weiterhin nach Süden
Basisszenario
Weitere Verluste sollten kurzfristig nicht ausgeschlossen werden, solange das Paar weiterhin unterhalb der 200-Tage-SMA um 0,7040 notiert. Der derzeit überverkaufte Zustand des Paares könnte jedoch kurzfristig eine technische Erholung ermöglichen.
Eine Wiederaufnahme der bullischen Tendenz dürfte einen starken Katalysator erfordern, nämlich eine nachhaltige Verbesserung der Risikobereitschaft oder eine erneute und anhaltende Schwäche des Greenback.
Aufwärtsszenario (derzeit unwahrscheinlich)
Eine anhaltende Verbesserung der Risikobereitschaft könnte AUD/USD zunächst dabei helfen, die Marke von 0,7000 zurückzuerobern und sich anschließend wieder auf den 200-Tage-SMA zu konzentrieren. Darüber hinaus würde das Wochenhoch bei 0,7140 (21. September) als nächste Hürde in Erscheinung treten, gefolgt vom Hoch aus dem Jahr 2026 bei etwa 0,7280 (6. Mai).
Abwärtsszenario
Sollten die Bären die Kontrolle über die Stimmung behalten, dürfte die erste Unterstützung beim Tief von 2026 bei 0,6656 (19. November) liegen. Ein Durchbruch unter dieses Niveau würde die Wahrscheinlichkeit eines erneuten Tests des November-Tiefs von 2025 bei 0,6421 (21. November) erhöhen.
Überfüllte Short-Positionen treffen auf nachlassenden Pessimismus am Optionsmarkt
Der AUD bleibt unter Druck, doch der Optionsmarkt zeigt allmählich Anzeichen einer nachlassenden negativen Stimmung. AUD/USD hat seit Beginn des Monats stark nachgegeben, wobei die einmonatigen 25-Delta-Risk-Reversals bei -1,316 im 18,1. Perzentil ihrer Fünfjahresverteilung liegen.
Die jüngste Entwicklung der Optionen hat jedoch trotz der anhaltenden Abwärtsneigung ein anderes Bild gezeichnet. Die Risk-Reversals haben im vergangenen Monat um 0,270 Volatilitätspunkte nachgegeben, deutlich weniger als der Rückgang von 0,383 Punkten, der aufgrund ihrer historischen Beziehung zum Kassakurs prognostiziert wurde. Das daraus resultierende positive Residuum von 0,113 Volatilitätspunkten liegt im 70,2. Perzentil der Out-of-Sample-Verteilung. Auf Wochenbasis ist die Diskrepanz noch deutlicher: Das Residuum erreichte +0,206 Volatilitätspunkte, was darauf hindeutet, dass die Nachfrage nach Absicherung gegen Abwärtsrisiken nicht mehr mit dem Rückgang des Paares Schritt hält.
Das Gesamtbild ist weniger positiv: Das Momentum der dreimonatigen Risk-Reversals liegt bei -0,922 Volatilitätspunkten, im 4,4. historischen Perzentil, was auf eine deutliche Verschlechterung der Optionsstimmung über den längeren Zeithorizont hindeutet.
Unterdessen zeigten die Daten der Commodity Futures Trading Commission (CFTC) für die Woche zum 10. November, dass die Netto-Short-Positionen der Spekulanten auf Mehrmonatshochs gestiegen waren und sich damit ihren negativsten Niveaus seit fünf Jahren näherten. Die neuen Short-Positionen bilden die Grundlage für den aktuellen Rückgang, doch die Long-Positionen erhöhen auch die Wahrscheinlichkeit einer Short-Covering-Rallye.
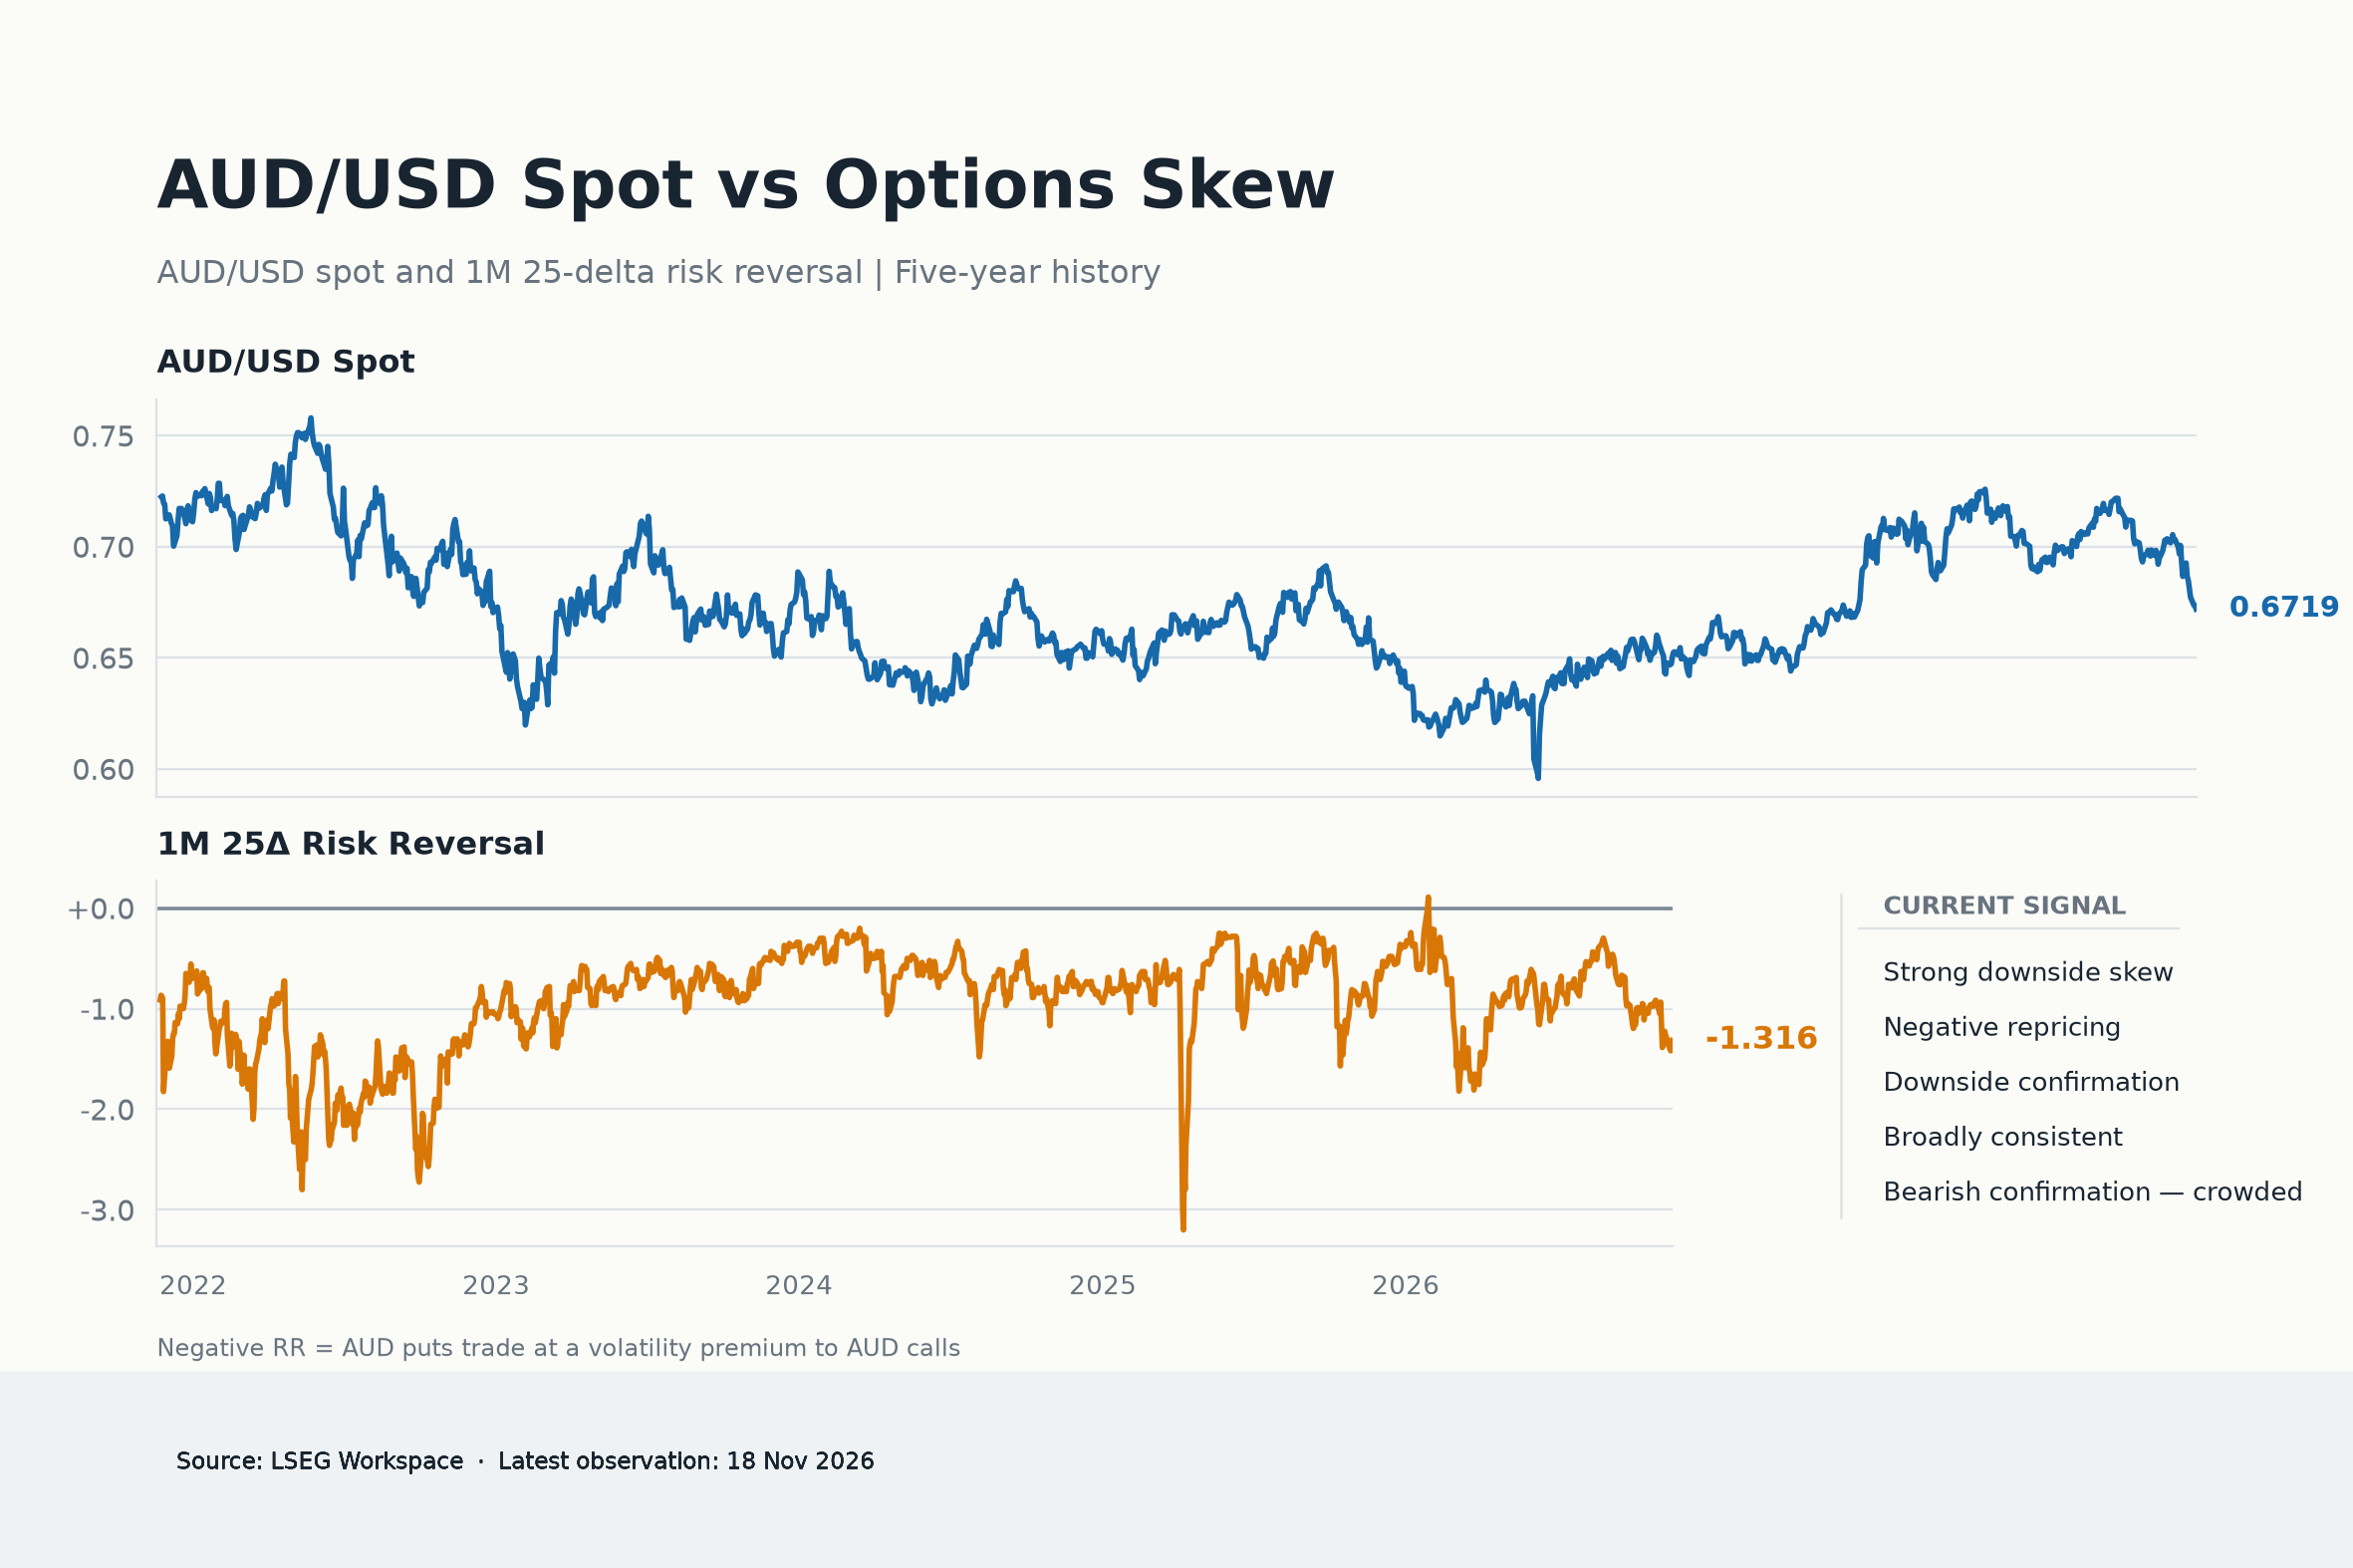
Die spekulative Positionierung und die Optionen bleiben vorerst negativ ausgerichtet. Dennoch deutet die zunehmende positive Divergenz zwischen den Risk-Reversals und dem Kassakurs darauf hin, dass der Anreiz zur Absicherung gegen fallende Kurse nachlässt. Dies ist kein Umkehrsignal, aber es könnte ein frühes Anzeichen dafür sein, dass der Verkaufsdruck zunehmend schwer aufrechtzuerhalten ist.
Wie geht es für den Aussie weiter
Die Dynamik des US-Dollars, die globale Risikostimmung und geopolitische Entwicklungen bleiben die wichtigsten kurzfristigen Treiber für AUD/USD.
Als Nächstes steht auf dem heimischen Datenkalender am 22. November die Veröffentlichung der vorläufigen S&P-Global-Einkaufsmanagerindizes für das verarbeitende Gewerbe und den Dienstleistungssektor für den laufenden Monat an.
Darüber hinaus dürften die wichtigsten Risiken von China, einer weiterhin vorsichtigen Fed, einer Verschlechterung der Risikobereitschaft der Anleger oder einer Änderung des aktuellen geldpolitischen Kurses der RBA ausgehen.
Jede dieser Entwicklungen könnte die Aussichten für die australische Währung rasch verändern.
Technisches Bild
Auf dem Tages-Chart notiert AUD/USD bei 0,6670 und setzt seinen rückläufigen Kurs fort, während der Kassakurs deutlich unter dem 55-, 100- und 200-Tage-SMA liegt, die sich zwischen 0,6993 und 0,7046 bündeln. Der Relative Strength Index (14) liegt bei etwa 24 und signalisiert überverkaufte Bedingungen, während der Average Directional Index nahe 41 auf einen starken Abwärtstrend hindeutet. Dies lässt vermuten, dass eine Erholung angesichts der darüberliegenden gleitenden Durchschnittsbarrieren auf Verkaufsinteresse stoßen könnte.
Auf der Oberseite bildet sich zunächst ein Widerstand bei 0,6897, gefolgt vom dichten SMA-Band bei 0,6993–0,7046 und einer höheren horizontalen Obergrenze bei 0,7147; darüber markieren 0,7283 und 0,7661 die nächsten bullischen Ziele. Auf der Unterseite liegt die unmittelbare Unterstützung bei 0,6662 und 0,6660, während bei anhaltender Kontrolle der Verkäufer weitere bärische Ziele bei 0,6593 und anschließend 0,6414 liegen.
(Die technische Analyse dieser Nachricht wurde mit Hilfe eines KI-Tools verfasst. Mehr erfahren.)
Kurzfristige Aussichten
Was die Prognose betrifft, scheint ein bärisches Szenario für das Paar die wahrscheinlichste Option zu sein, doch der zunehmend überfüllte bärische Trade erfordert Vorsicht.
Der AUD wurde durch die hartnäckige Inflation in Australien und den Wunsch der RBA, eine straffe Geldpolitik beizubehalten, gestützt, doch eine nachlassende Dynamik im Inland, eine uneinheitliche Erholung in China und die anhaltende Nachfrage nach dem US-Dollar könnten eine größere Erholung begrenzen.
Derzeit ist der 200-Tage-SMA die wichtige Trennlinie: Eine längere Erholung über dieses Niveau würde das technische Bild verbessern und die Marke von 0,7100 wieder in den Fokus rücken, während weitere Verkäufe die jüngsten Tiefs nahe 0,6700 freilegen könnten.
Vorerst bleibt das Chancen-Risiko-Verhältnis negativ ausgerichtet, da die spekulativen Short-Positionen angesichts nachlassender Abwärtsrisiken an den Optionsmärkten bereits extreme Rekordniveaus erreicht haben. Eine Verbesserung der globalen Stimmung oder eine weitere Schwächung des Greenback könnte jedoch eine dramatische, wenn auch vorübergehende, Short-Covering-Rallye auslösen.
RBA - Häufig gestellte Fragen (FAQ)
Die Reserve Bank of Australia (RBA) legt die Geldpolitik des Landes fest und strebt eine Inflationsrate von 2-3 % an. Zinssatzerhöhungen stärken in der Regel den australischen Dollar, während Zinssenkungen ihn schwächen.
Traditionell galt Inflation als nachteilig für Währungen, da sie den Wert des Geldes mindert. In modernen Volkswirtschaften hat sich jedoch gezeigt, dass moderate Inflation zu Zinserhöhungen durch Zentralbanken führt, was wiederum Kapitalzuflüsse aus dem Ausland anzieht. Investoren suchen nach höheren Renditen, was die Nachfrage nach der lokalen Währung – im Fall Australiens den Australischen Dollar – stärkt.
Makroökonomische Daten wie das Bruttoinlandsprodukt (BIP) und der Einkaufsmanagerindex (PMI) haben direkten Einfluss auf die Währungen eines Landes. Eine starke Wirtschaft zieht Kapital an und stärkt die heimische Währung.
Quantitative Lockerung (QE) ist ein geldpolitisches Instrument, das in Krisenzeiten eingesetzt wird, wenn Zinssenkungen allein nicht ausreichen, um die Kreditvergabe in der Wirtschaft wieder anzukurbeln. Die Reserve Bank of Australia (RBA) nutzt QE, indem sie australische Dollar druckt, um damit Vermögenswerte – in der Regel Staats- oder Unternehmensanleihen – von Finanzinstituten aufzukaufen. Damit wird den Banken dringend benötigte Liquidität zur Verfügung gestellt. Eine solche Maßnahme führt in der Regel zu einer Abwertung des australischen Dollars.
Quantitative Straffung (QT) stellt das Gegenstück zur quantitativen Lockerung (QE) dar und wird eingeleitet, sobald sich die Wirtschaft erholt und die Inflation wieder anzieht. Während die Reserve Bank of Australia (RBA) im Rahmen der QE Staats- und Unternehmensanleihen aufkauft, um den Finanzmärkten Liquidität zuzuführen, beendet sie bei QT diese Käufe und reinvestiert nicht in fällige Anleihen. Diese geldpolitische Maßnahme wird in der Regel als positiv für den australischen Dollar bewertet.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.