Der Euro geht mit einer eingepreisten Zinserhöhung in eine Woche, die von der US-Inflation geprägt sein wird
- EUR/USD stagniert unter 1,1000 auf einem 19-Monats-Tief nach einem fünftägigen Rückgang von 1,1250.
- Die Kerninflation in der Eurozone wurde auf 2,6% nach oben revidiert, doch der Euro gab weiter nach.
- Am Montag stehen die EMIs der Eurozone, am Mittwoch der US-Kern-PCE und am Donnerstag der EZB-Sitzungsbericht an.

Die Marke von 1,1000 hat EUR/USD in jeder der vergangenen drei Sitzungen zurückgewiesen, und das in einer Woche, in der die meisten Nachrichten für den Euro sprachen. Die Kerninflation in der Eurozone wurde nach oben revidiert, die ZEW-Umfrage zur Stimmung übertraf ihre Prognose und die US-Industriezahlen blieben hinter den Erwartungen zurück. Das Paar notiert dennoch knapp über 1,0950, seinem niedrigsten Stand seit 19 Monaten, und bewegt sich seit dem Durchbruch der runden Marke am Montag kaum.
Gute Nachrichten für den Euro brachten oberhalb von 1,1000 nichts
Die endgültigen Oktoberzahlen von Eurostat wiesen am Mittwoch eine Kerninflation von 2,6% YoY aus, gegenüber einer ersten Schätzung von 2,5%, und bestätigten die Gesamtinflationsrate bei 4,0%. Die am Dienstag veröffentlichte ZEW-Umfrage zur Konjunkturstimmung lag mit 26,5 über der Prognose von 19,1. Händler sehen die Wahrscheinlichkeit einer Zinserhöhung der Europäischen Zentralbank (EZB) am 17. Dezember bei über 90%, wodurch der Einlagenzins von 2,50% auf 2,75% steigen würde.
Das Paar erreichte am Tag der Inflationsrevision sein Jahrestief. Eine Zinserhöhung, die mit einer Wahrscheinlichkeit von mehr als 90% eingepreist ist, bietet einer Währung weniger als 10% zusätzliches Aufwärtspotenzial. Stärkere Inflationsdaten bestätigen daher nun eine Entscheidung, die der Markt bereits gehandelt hat.
Die Fed stimmte für eine Beibehaltung der Zinsen und debattiert seither über Zinserhöhungen
Auch der US-Wirtschaftskalender sprach für den Euro. Sowohl die Industrieumfragen der New York Fed als auch der Philadelphia Fed fielen mit weniger als der Hälfte ihrer Prognosen aus, die Industrieproduktion ging im Oktober um 0,4% zurück und die wöchentlichen Erstanträge auf Arbeitslosenhilfe stiegen auf 203K.
Der Dollar benötigte diese Daten nicht. Das am Mittwoch veröffentlichte Protokoll der Fed-Sitzung vom Oktober zeigte, dass fast alle Mitglieder weitere Zinserhöhungen erwarten und einige im Dezember eine Erhöhung um mehr als 25 Basispunkte befürworten. Am selben Tag forderte Fed-Gouverneur Waller eine Erhöhung um 50 Basispunkte. Der Leitzins der Fed liegt bei 3,75%-4,00% gegenüber 2,50% bei der EZB – eine Differenz von mindestens 1,25 Prozentpunkten, bevor sich einer der beiden Sätze bewegt. Bei der Abstimmung im Oktober votierten 10 zu 2 für eine Beibehaltung der Zinsen; beide abweichenden Mitglieder wollten eine Zinserhöhung. Im November hat der Ausschuss darüber debattiert, wie schnell er das umsetzen soll, wogegen er gestimmt hatte.
Eine Zinserhöhung im Dezember erhöht auch die Rechnung für Frankreich
Eine Zinserhöhung der EZB wirkt sich nicht gleichmäßig auf den gesamten Währungsblock aus. Der zusätzliche Renditeaufschlag, den Anleger für das Halten französischer zehnjähriger Staatsanleihen gegenüber deutschen Papieren verlangen, erreichte Anfang November etwa 1,6 Prozentpunkte – den höchsten Stand seit der Schuldenkrise der Eurozone. Zudem wird der französische Haushalt für 2027 im Parlament weiterhin umkämpft. Der Gouverneur der Banque de France, Moulin, erklärte am Freitag, Frankreich stehe vor einer Haushaltskrise und befinde sich in einer völlig anderen Lage als Griechenland. Es war das zweite Mal seit Anfang Oktober, dass er diesen Vergleich anführte, um ihn zurückzuweisen.
Für EUR/USD erhöhen höhere EZB-Zinsen gleichzeitig die Rendite des Haltens von Euros und die Kosten für die Refinanzierung französischer Schulden. Dies könnte der Grund sein, warum eine weithin erwartete Zinserhöhung dem Paar keinen Boden verschafft hat. Die Staats- und Regierungschefs der Europäischen Union (EU) treffen sich am 26. und 27. November, wobei der Haushaltsstreit noch ungelöst ist.
Einkaufsmanagerindizes, dann PCE und anschließend ein Bericht über eine bereits gehandelte Sitzung
Die Umfragen zum HCOB-Einkaufsmanagerindex (EMI) der Hamburg Commercial Bank (HCOB) für November werden am Montag um 09:00 GMT veröffentlicht. Im Oktober hatte der Gesamtindex bei 51,7 gelegen, während die US-Daten um 14:45 GMT folgen. Am selben Tag spricht der Chefvolkswirt der EZB, Lane, um 14:30 GMT.
Am Mittwoch um 13:30 GMT wird der für das Paar wichtigste Wert veröffentlicht: die Kerninflation der persönlichen Konsumausgaben (PCE) für Oktober, die nach 3,1% mit 3,2% im Jahresvergleich prognostiziert wird, sowie eine erste Schätzung des annualisierten Bruttoinlandsprodukts (BIP) für das dritte Quartal, das bei 3,5% erwartet wird. Händler reduzierten am Freitag angesichts des Ausverkaufs an den US-Aktienmärkten ihre Wetten auf eine Zinssenkung der Fed im Dezember. Daher könnte ein Kernwert im Rahmen der Prognose oder darüber diese Wetten wiederbeleben und das Paar über 1,0950 treiben. Ein Verfehlen der Prognose würde dem Euro eine zweite Erholung in Richtung 1,1000 ermöglichen, wobei ihm der von der Fed bevorzugte Maßstab zugutekäme.
Die US-Märkte bleiben am Donnerstag wegen Thanksgiving geschlossen, sodass der um 12:30 GMT erwartete Bericht über die Sitzung der EZB vom 29. Oktober in einem dünnen Markt veröffentlicht wird. Der Bericht wird zeigen, wie knapp der EZB-Rat im Oktober vor einer Zinserhöhung stand – ein Detail zu einer Entscheidung, die Händler bereits an seiner Stelle getroffen haben.
Technische Niveaus
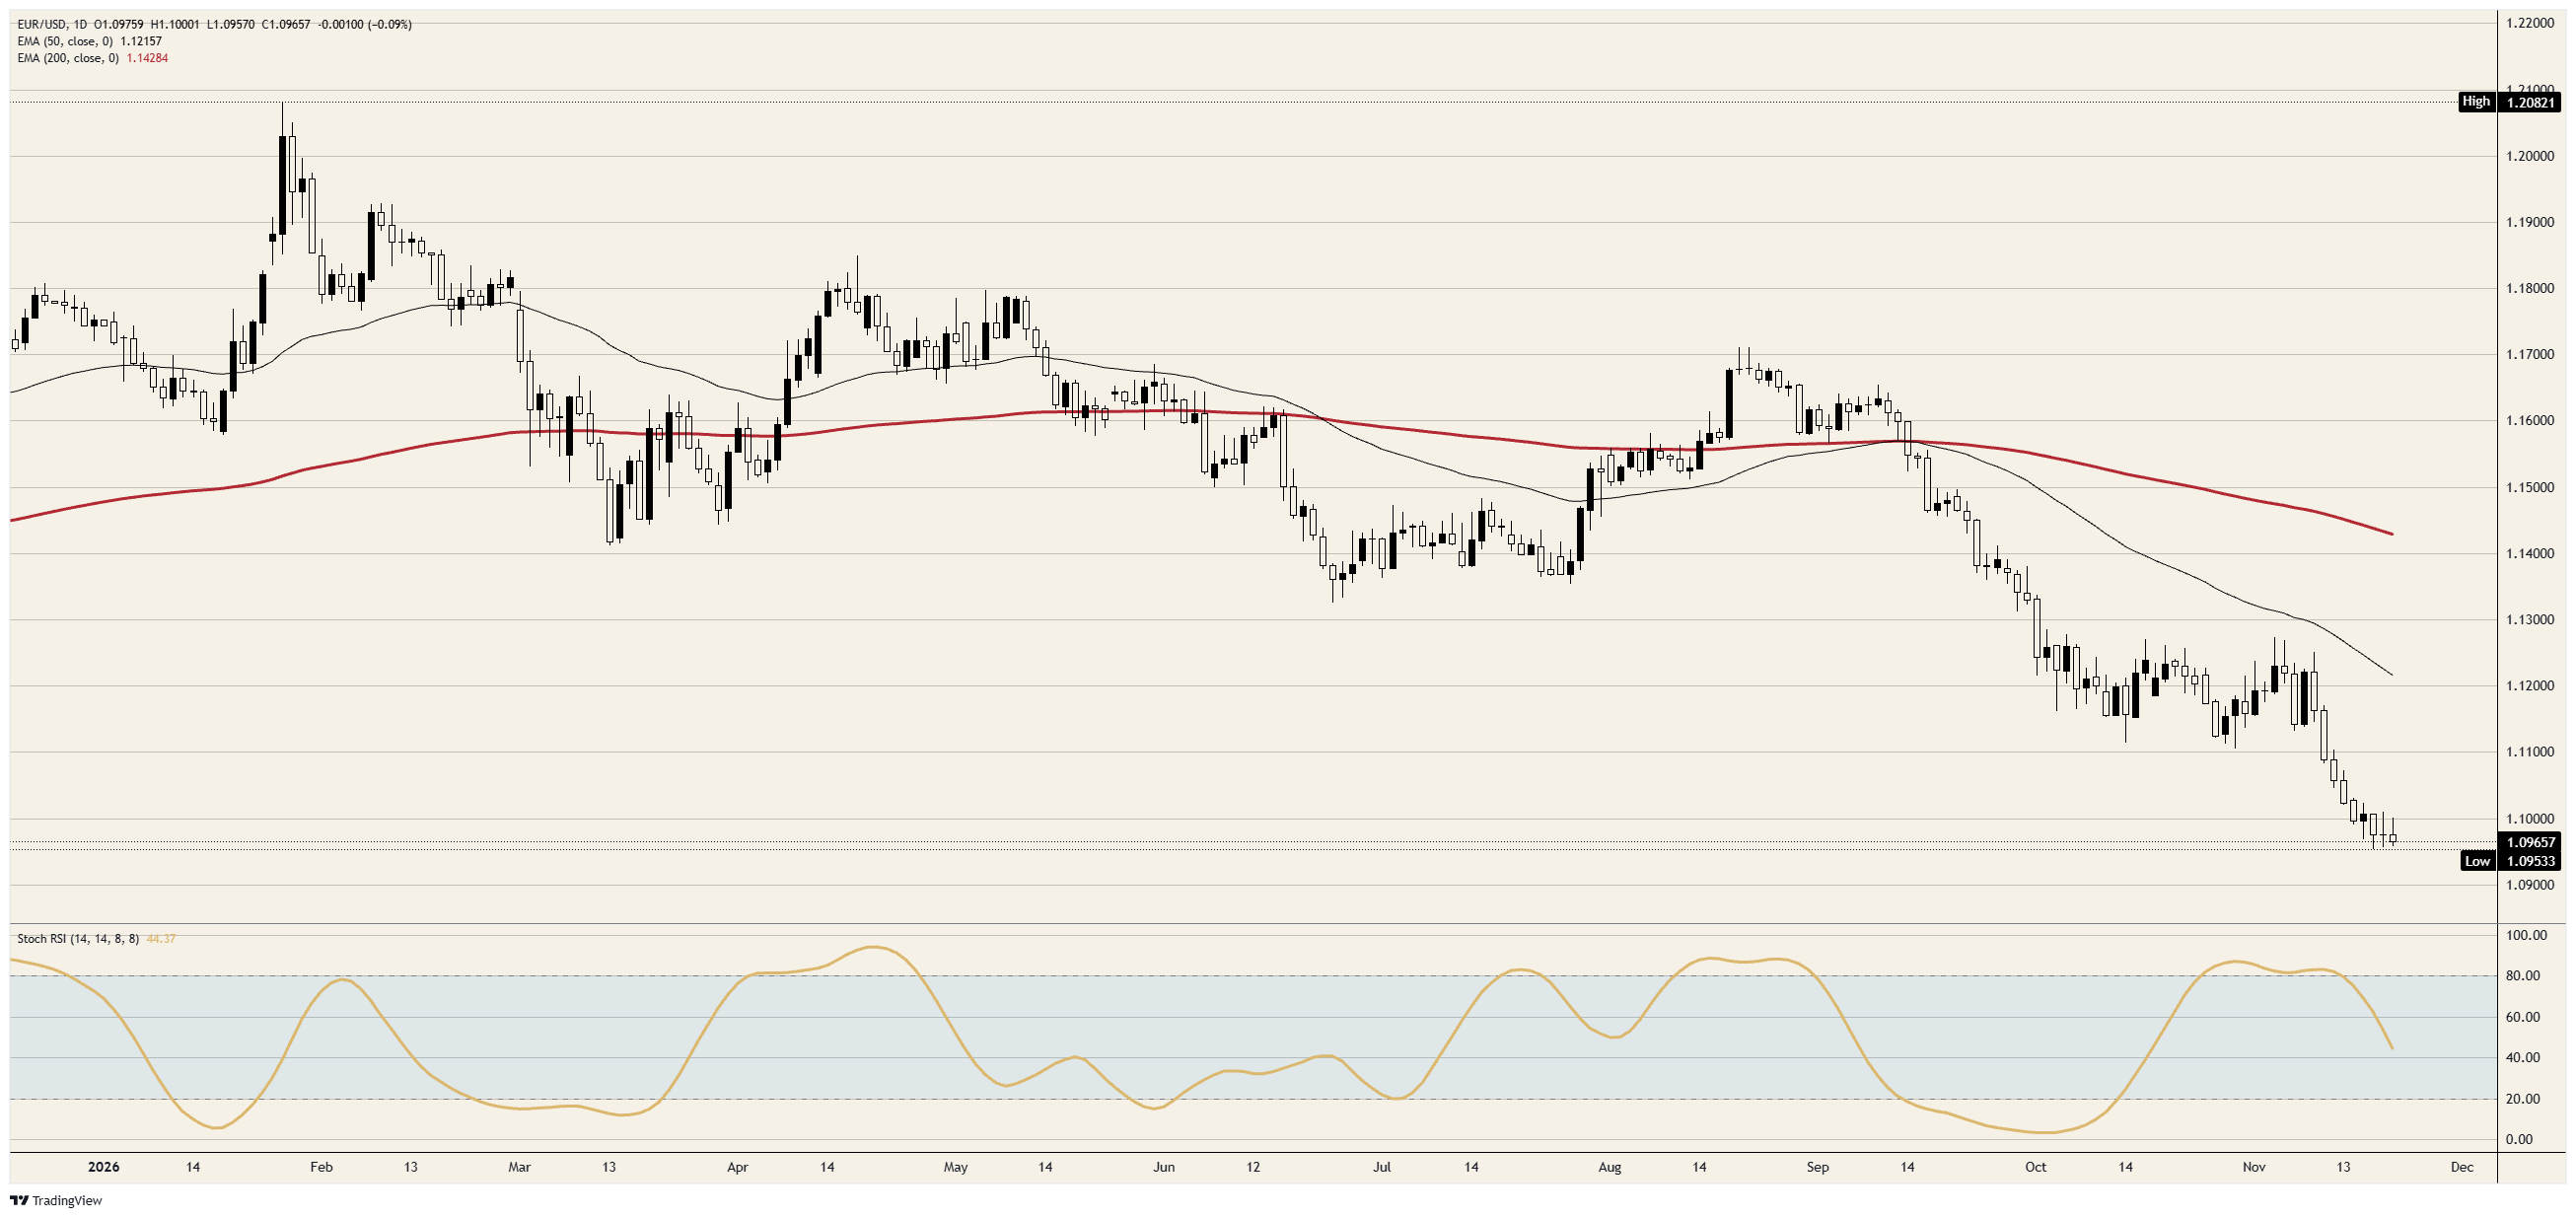
Widerstand: 1,1000 hat drei Sitzungen in Folge begrenzt, wobei jedes Hoch etwa 10 Pips davon entfernt lag. Darüber liegt 1,1050, wo das Paar am 12. und 13. November pausierte, bevor es nach unten ausbrach, während 1,1100 das Oktobertief ist, das es am 11. November durchbrach.
Unterstützung: Das Mittwochstief knapp über 1,0950 ist das 19-Monats-Tief und hat in beiden darauffolgenden Sitzungen gehalten. Unterhalb davon gibt es auf dem Tageschart kein Niveau aus dem Jahr 2026, sodass 1,0900 die nächste runde Marke ist.
Tendenz: Die Tendenz bleibt abwärtsgerichtet, solange das Paar unter 1,1000 bleibt. Ein Tagesschluss unter 1,0950 zielt zunächst auf 1,0900 und anschließend auf 1,0850. Der tägliche Stochastische Relative-Stärke-Index (Stoch RSI) liegt im mittleren 40er-Bereich und fällt, sodass das Momentum nicht weit genug gedehnt ist, um allein eine Erholung zu rechtfertigen. Ein Tagesschluss über 1,1050 würde das Paar zurück in die Handelsspanne führen, aus der es ausgebrochen ist, und die bärische Einschätzung wäre damit hinfällig.
EUR/USD-Tageschart
Euro - Häufig gestellte Fragen (FAQ)
Der Euro ist die Währung der 19 Länder der Europäischen Union, die zur Eurozone gehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 machte er 31 % aller Devisentransaktionen aus, mit einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar pro Tag. Der EUR/USD ist das am meisten gehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus. Es folgen der EUR/JPY mit 4 %, der EUR/GBP mit 3 % und der EUR/AUD mit 2 %.
Die Europäische Zentralbank (EZB) in Frankfurt, Deutschland, ist die Zentralbank der Eurozone. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das Hauptziel der EZB ist die Preisstabilität, was entweder die Kontrolle der Inflation oder die Förderung des Wachstums bedeutet. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinssätze oder die Erwartung höherer Zinssätze stärken in der Regel den Euro und umgekehrt. Der EZB-Rat trifft geldpolitische Entscheidungen in acht Sitzungen pro Jahr. Diese werden von den Leitern der nationalen Zentralbanken der Eurozone und sechs ständigen Mitgliedern, darunter EZB-Präsidentin Christine Lagarde, getroffen.
Die Inflation in der Eurozone, gemessen am harmonisierten Verbraucherpreisindex (HVPI), ist ein entscheidender Faktor für den Euro. Übertrifft die Inflation die Erwartungen und das Ziel von 2 % der Europäischen Zentralbank (EZB), wird die EZB wahrscheinlich die Zinsen anheben müssen, um die Preisstabilität zu sichern. Höhere Zinsen im Vergleich zu anderen Währungsräumen machen den Euro attraktiver für globale Investoren und stärken somit die Währung.
Veröffentlichungen von Wirtschaftsdaten beeinflussen die Gesundheit der Wirtschaft und somit den Euro. Indikatoren wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI), Beschäftigungszahlen und Konsumentenstimmung geben Hinweise auf die Entwicklung der gemeinsamen Währung. Eine starke Wirtschaft stützt den Euro, da sie ausländische Investitionen anzieht und möglicherweise die Europäische Zentralbank (EZB) zu Zinserhöhungen bewegt. Schwache Daten hingegen lassen den Euro oft fallen. Besonders relevant sind hierbei die Daten der vier größten Volkswirtschaften des Euroraums – Deutschland, Frankreich, Italien und Spanien –, die rund 75 % der Eurozonen-Wirtschaft ausmachen.
Ein entscheidender Faktor für den Euro ist die Handelsbilanz, die den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe eines Landes über einen bestimmten Zeitraum misst. Wenn ein Land gefragte Exportgüter herstellt, erhöht sich die Nachfrage nach seiner Währung, da ausländische Käufer diese Waren erwerben wollen. Eine positive Handelsbilanz stärkt somit den Euro, während ein Handelsdefizit die Währung unter Druck setzen kann.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.