
Es ist selten, dass sich die größten Zentralbanken der Welt in die gleiche Richtung bewegen.
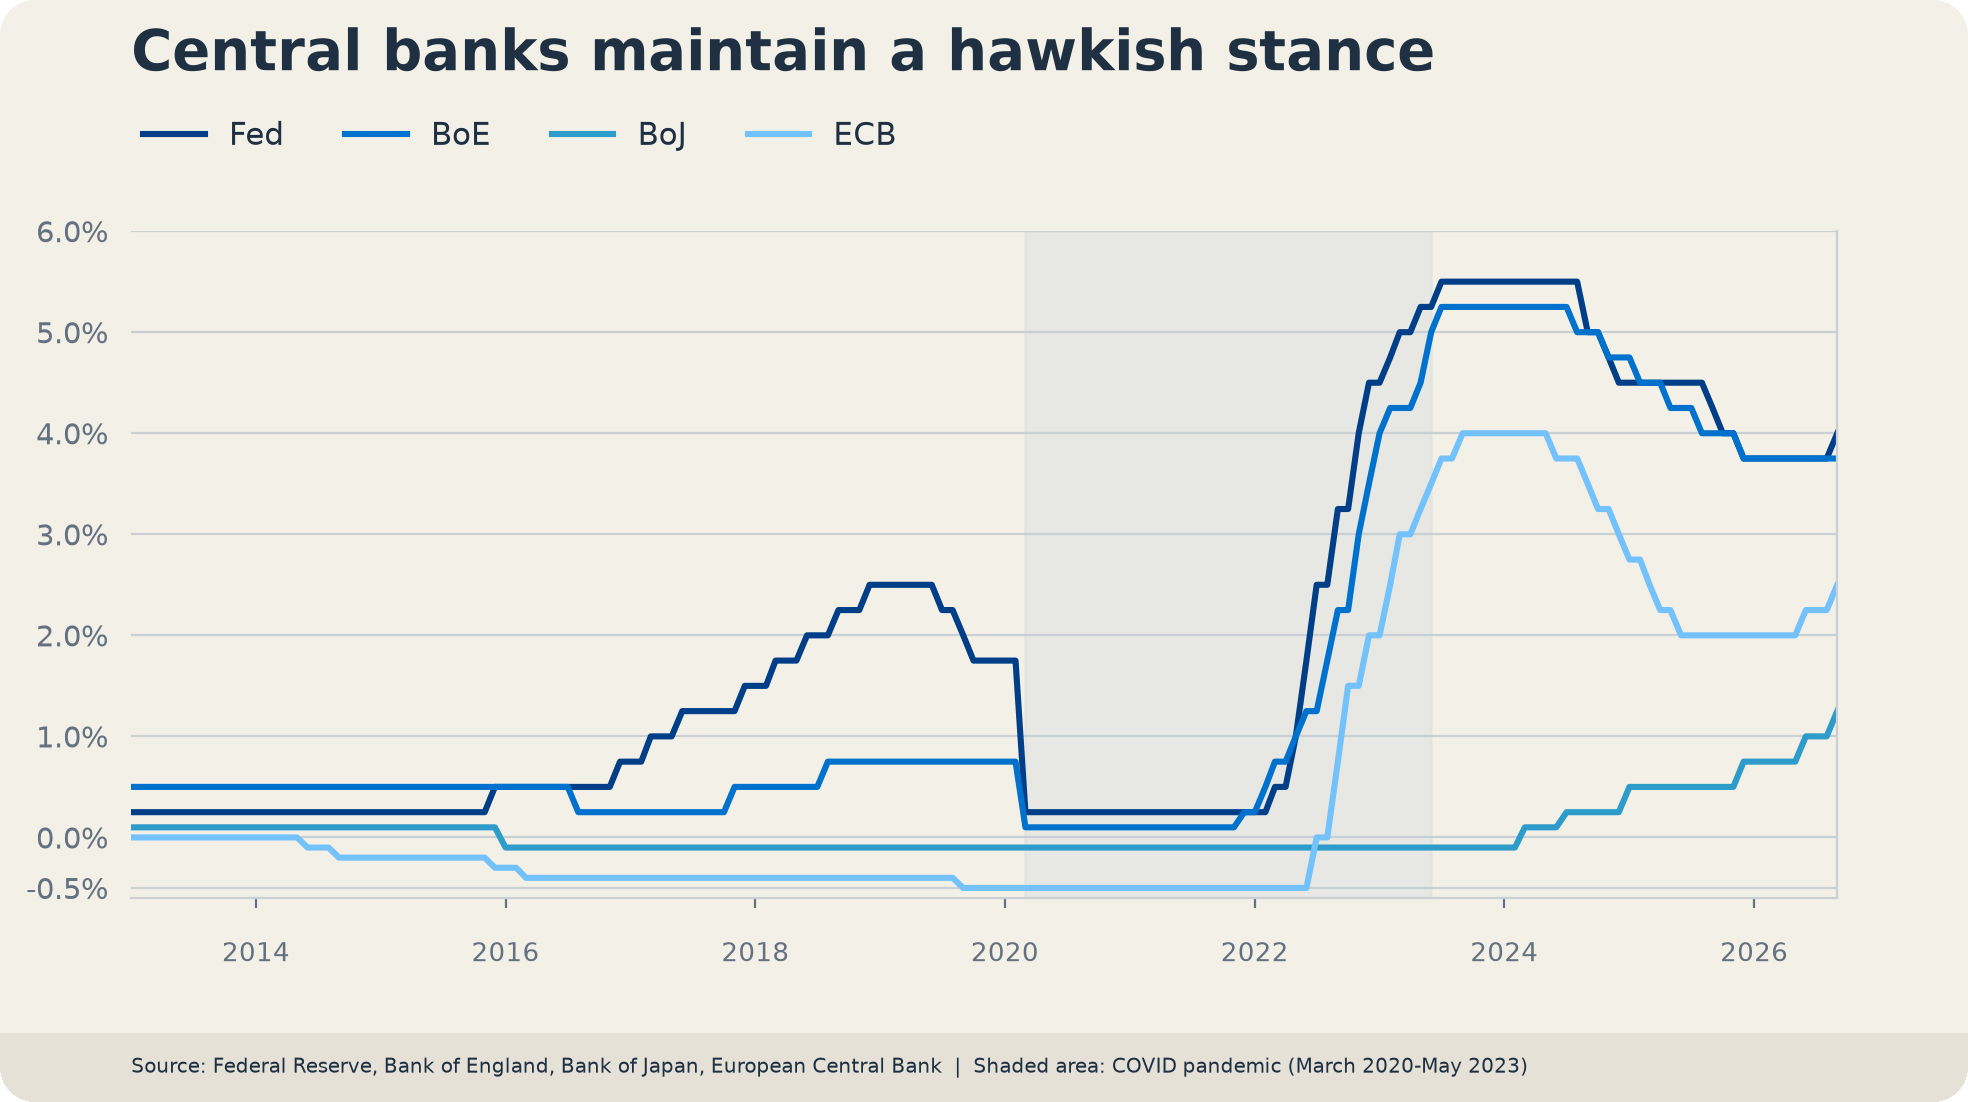
Doch innerhalb von etwas mehr als einer Woche erhöhten die Europäische Zentralbank (EZB), die Federal Reserve (Fed) und die Bank of Japan (BoJ) allesamt die Zinsen, während die Bank of England (BoE) nur knapp davon absah, sich ihnen anzuschließen.
Die Entscheidungen fielen vor sehr unterschiedlichen wirtschaftlichen Hintergründen. Die US-Wirtschaft übertrifft weiterhin die Erwartungen, das Euroland erweist sich als widerstandsfähiger als viele erwartet hatten, Japan beginnt erst, aus Jahrzehnten einer ultralockeren Geldpolitik herauszutreten, und das Vereinigte Königreich bleibt zwischen nachlassender Inflation und gedämpfter Inlandsnachfrage gefangen.
Warum klingen die Entscheidungsträger in so unterschiedlichen Volkswirtschaften also plötzlich so ähnlich?
Die Antwort liegt möglicherweise weniger darin, wo die Inflation heute steht, als vielmehr darin, wohin die Zentralbanken befürchten, dass sie sich entwickeln könnte.
Die Inflation verändert ihr Gesicht
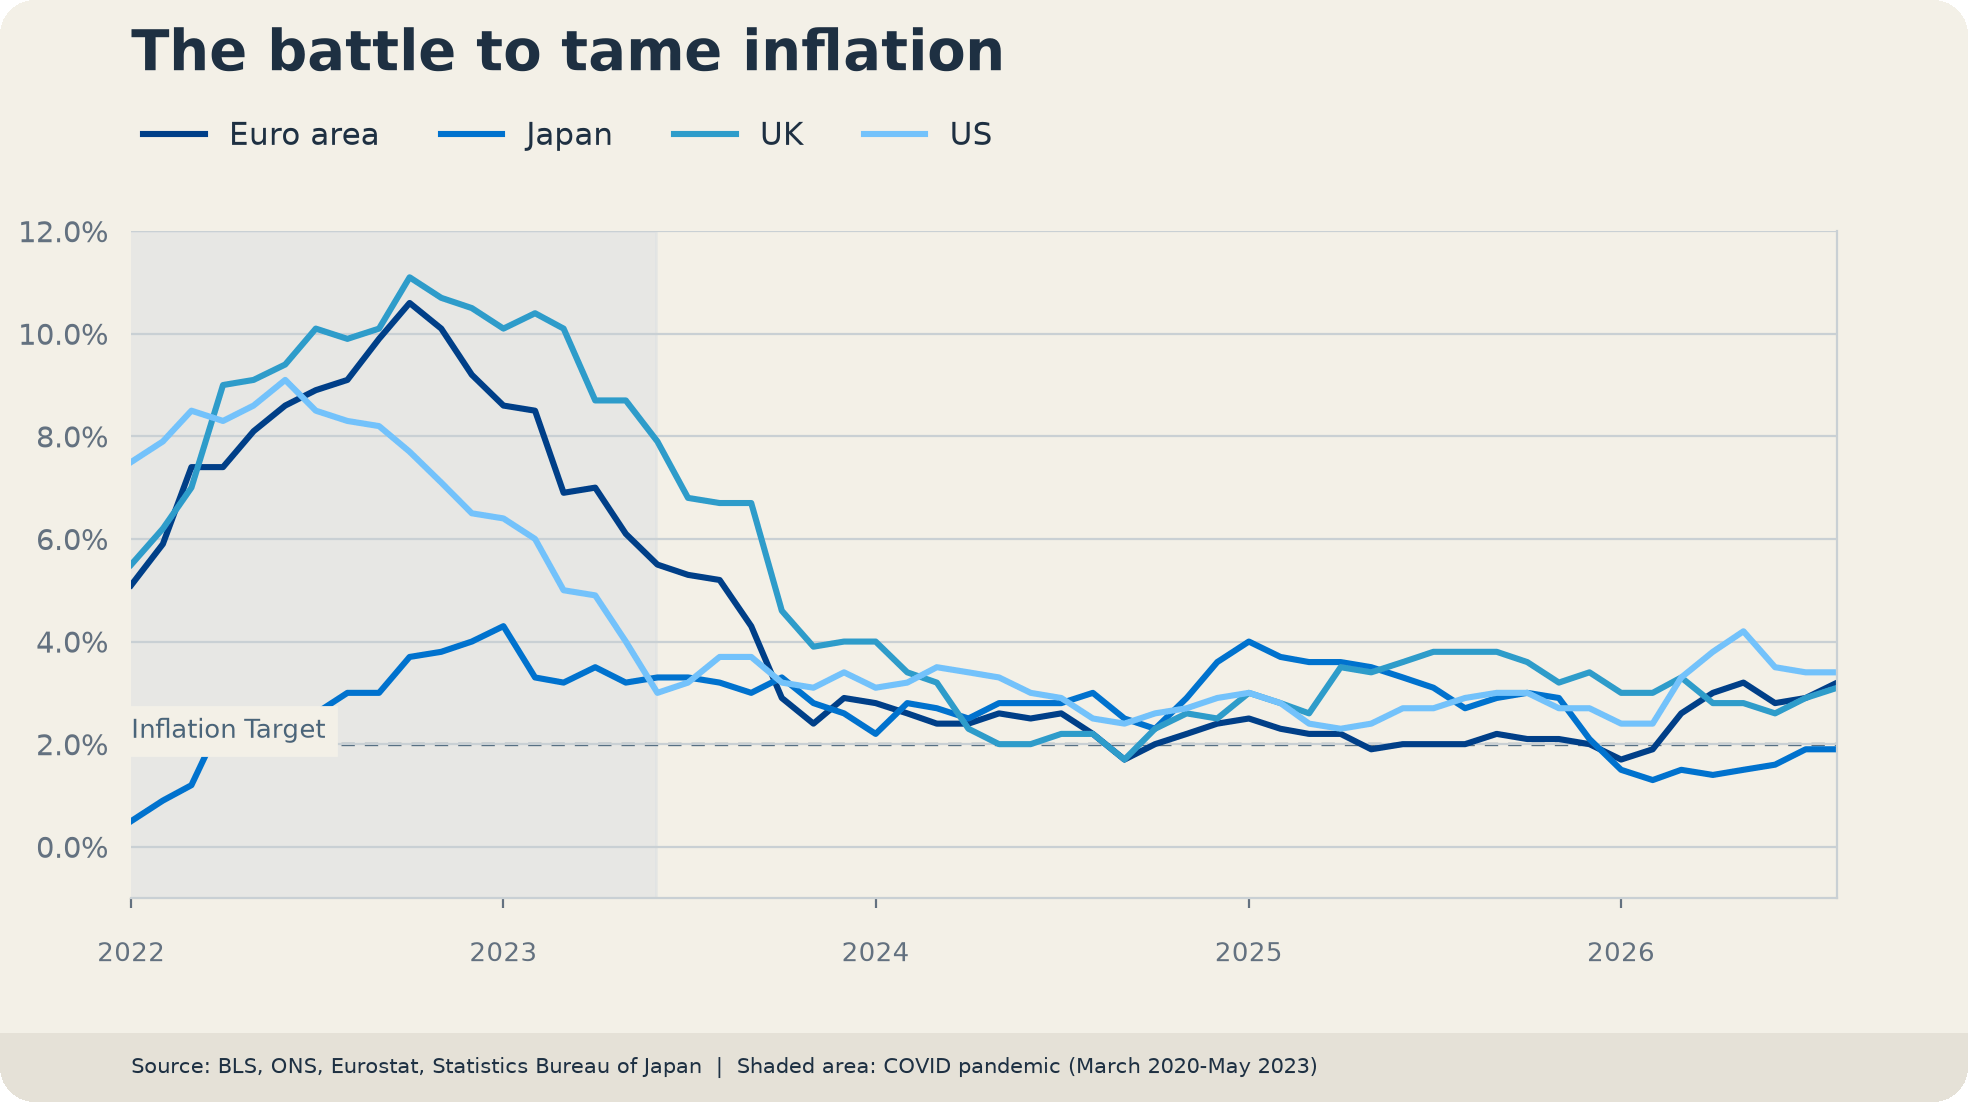
Noch vor wenigen Monaten wurden die Märkte zunehmend zuversichtlich, dass die Inflation endlich unter Kontrolle gerät. Die Lieferketten hatten sich weitgehend normalisiert, die Wareninflation hatte nachgelassen und Anleger blickten zunehmend über die Inflation hinaus auf das Wirtschaftswachstum.
Dieser Optimismus ist verflogen.
Der erneute Anstieg der Energiepreise infolge des Konflikts im Nahen Osten hat die Zentralbanken gezwungen, den Ausblick neu zu bewerten. Doch es ist nicht das Rohöl selbst, das den Entscheidungsträgern die größte Sorge bereitet.
Die eigentliche Sorge ist, was nach dem ersten Schock passiert.
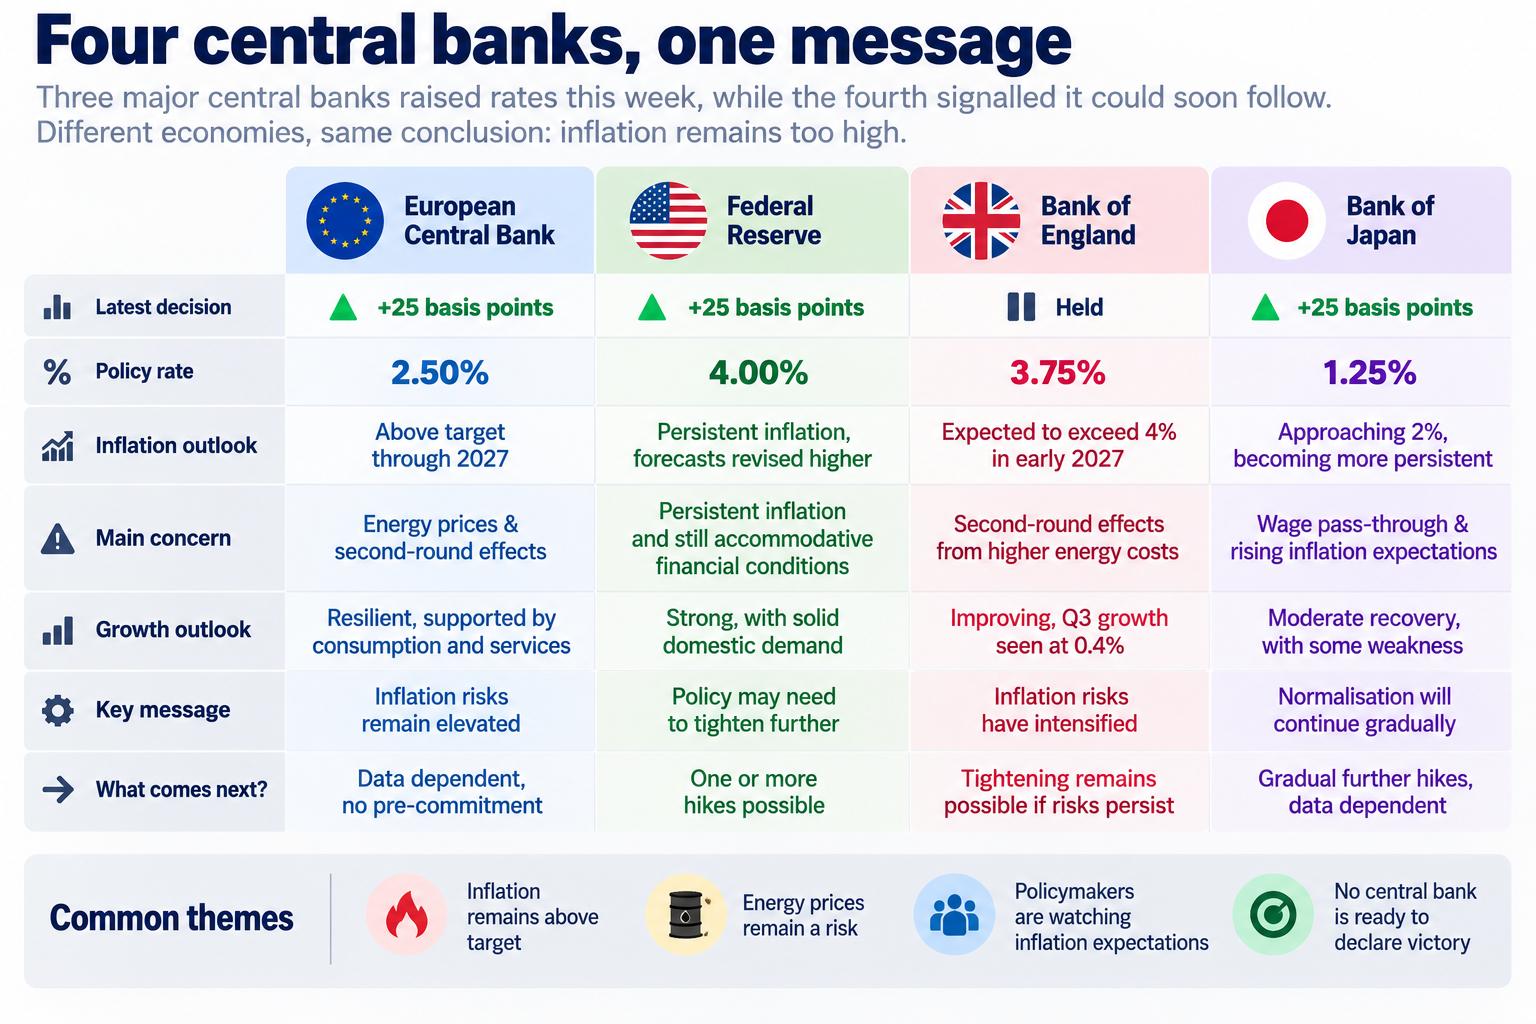
Die EZB erhöhte ihren Einlagensatz auf 2,50% und warnte, dass höhere Energiepreise die Inflation noch bis weit ins Jahr 2027 über ihrem 2%-Ziel halten könnten. Während sich die Inlandsnachfrage als widerstandsfähig erwiesen hat und sich der Arbeitsmarkt weiterhin behauptet, warnte Präsidentin Christine Lagarde, dass höhere Energiekosten allmählich auf die Kerninflation und die Lebensmittelpreise durchschlagen könnten, falls sich der Schock als anhaltend erweist.
Die Federal Reserve nahm eine weitere Anhebung um 25 Basispunkte vor und untermauerte ihre Botschaft mit höheren Inflationsprojektionen und einem steileren geldpolitischen Zinspfad. Vorsitzender Kevin Warsh argumentierte, dass die finanziellen Bedingungen immer noch nicht restriktiv genug seien, und machte deutlich, dass sich die Entscheidungsträger auf anhaltende Inflation statt auf vorübergehende Preisschocks konzentrierten.
Die Bank of England beließ die Zinsen unverändert bei 3,75%, doch ihre überarbeiteten Prognosen zeichneten ein weitaus besorgniserregenderes Bild für die Inflation. Es wird nun erwartet, dass die Verbraucherpreise Anfang 2027 über 4% steigen werden, während Gouverneur Andrew Bailey warnte, dass anhaltende geopolitische Spannungen letztlich eine straffere Geldpolitik erforderlich machen könnten.
Unterdessen setzte die Bank of Japan ihre schrittweise geldpolitische Normalisierung mit einer weiteren Anhebung um 25 Basispunkte auf 1,25% fort. Gouverneur Kazuo Ueda räumte ein, dass sich die zugrunde liegende Inflation dem Ziel der Bank nähere, und sagte, steigende Löhne, höhere Importkosten und festere Inflationserwartungen rechtfertigten eine schrittweise Reduzierung der geldpolitischen Lockerung.
Unterschiedliche Volkswirtschaften.
Bemerkenswert ähnliche Sorgen.
Die nächste Schlacht dreht sich nicht mehr um Ölpreise
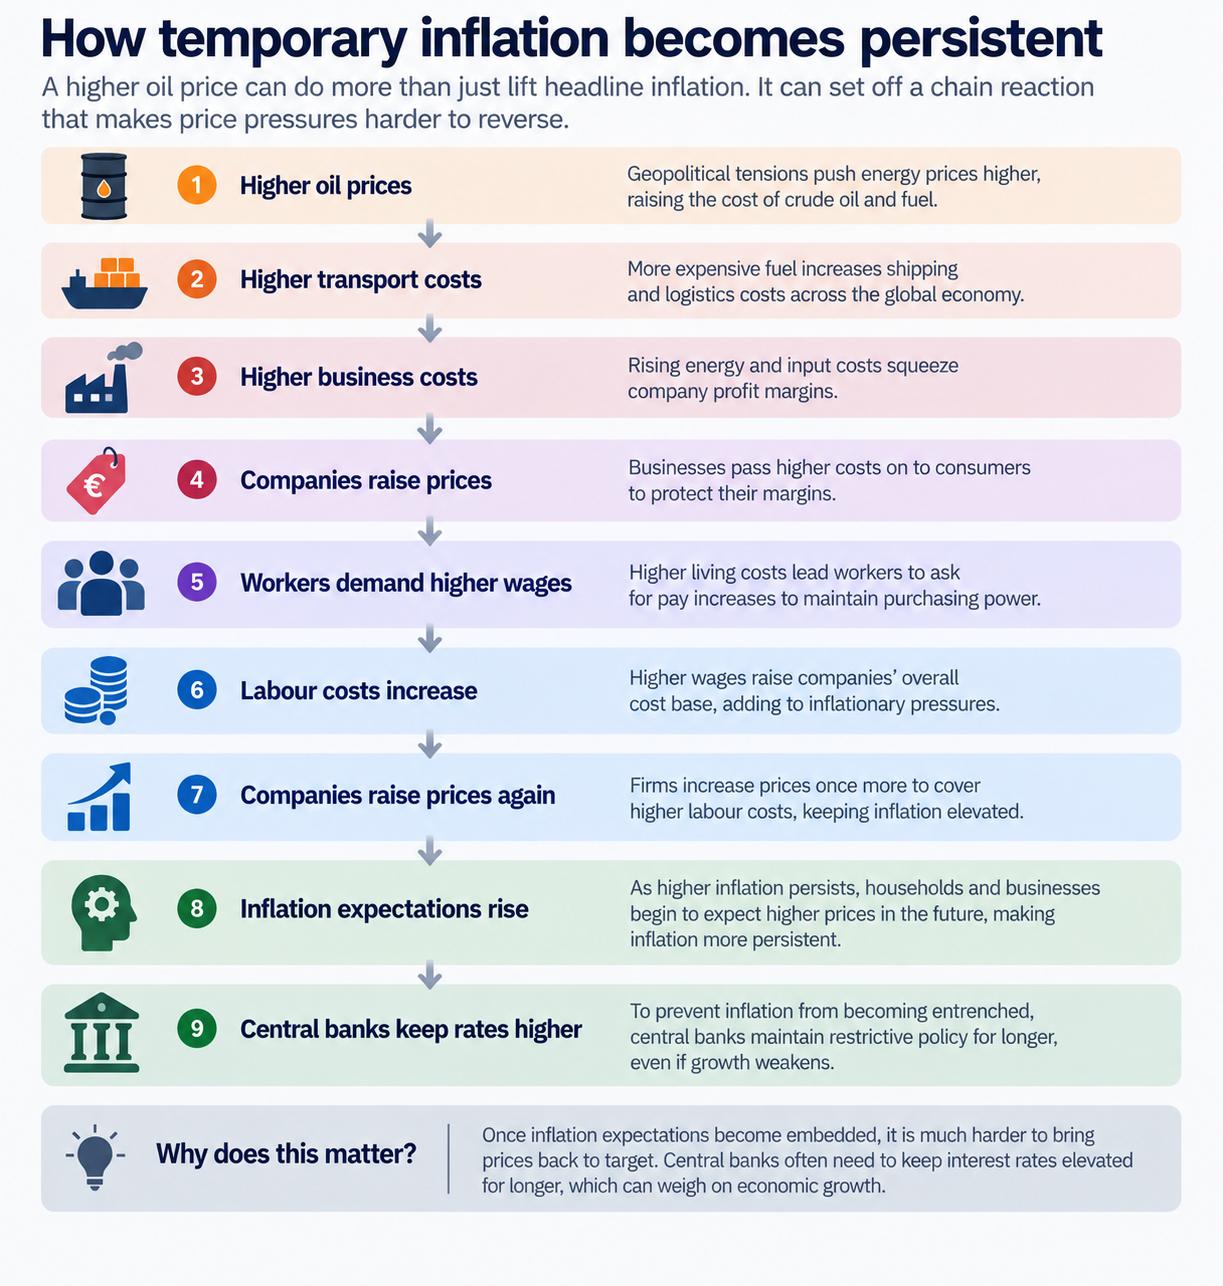
Höhere Ölpreise sind wichtig, weil sie die Transportkosten erhöhen, die Margen der Unternehmen unter Druck setzen und die Kaufkraft der Haushalte verringern.
Doch die Zentralbanken sorgen sich zunehmend um etwas weitaus Dauerhafteres.
Ökonomen bezeichnen dies als Zweitrundeneffekte.
Die Gefahr besteht nicht nur darin, dass Unternehmen heute mit höheren Kosten konfrontiert sind. Vielmehr könnten Firmen beginnen, ihre Preise aggressiver anzuheben, Arbeitnehmer höhere Löhne verlangen, um ihre Kaufkraft zu schützen, und Haushalte allmählich dauerhaft höhere Inflation erwarten. Sobald sich diese Erwartungen verfestigen, entwickelt die Inflation eine eigene Dynamik und wird deutlich schwerer umzukehren.
Diese Sorge tauchte während der geldpolitischen Sitzungen dieser Woche immer wieder auf.
Die EZB warnte, dass anhaltende Energieschocks Zweitrundeneffekte bei der Inflation auslösen könnten. Die BoE räumte ein, dass es zwar weiterhin nur begrenzte Hinweise darauf gebe, dass diese Effekte weit verbreitet seien, das Risiko aber inzwischen groß genug sei, um einen deutlich hawkischen Ton zu rechtfertigen. Die BoJ verwies auf die Weitergabe höherer Löhne und steigende Inflationserwartungen als Zeichen dafür, dass die zugrunde liegende Inflation dauerhafter werde, während die Fed ihren Schwerpunkt von vorübergehenden Angebotsstörungen auf die Persistenz des Preisdrucks verlagerte.
Unterschiedliche Terminologie.
Die gleiche Diagnose.
Das Wachstum hält sich besser als erwartet
Die vielleicht größte Überraschung der Sitzungen dieser Woche war nicht, dass drei Zentralbanken die Zinsen angehoben haben.
Es war, dass sie sich trotz eines zunehmend unsicheren globalen Umfelds dazu in der Lage sahen.
Die EZB beschrieb die Wirtschaft des Euroraums als widerstandsfähig, gestützt durch stärkeren Konsum, Investitionen und eine rege Dienstleistungstätigkeit, obwohl die Energiepreise den Ausblick weiterhin trüben.
Die Federal Reserve hob ihre Wachstumsprognosen an und verwies auf eine robuste Inlandsnachfrage, ein solides Produktivitätswachstum und einen Arbeitsmarkt, der sich weiterhin in guter Verfassung befindet. Der sogenannte „Exceptionalism“ ist weiterhin intakt.
Auch die Bank of England schlug bei der Aktivität einen etwas optimistischeren Ton an, als viele Investoren erwartet hatten. Die Wachstumsprognosen für das dritte Quartal wurden nach oben revidiert, das Verbrauchervertrauen hat sich verbessert und das verarbeitende Gewerbe hat erste Anzeichen einer Erholung gezeigt, obwohl die Entscheidungsträger beim Ausblick vorsichtig bleiben.
Auch Japan erholt sich weiterhin moderat, was der BoJ mehr Zuversicht gibt, dass die Wirtschaft einen schrittweisen Rückzug der außergewöhnlichen geldpolitischen Unterstützung verkraften kann.
Zusammengenommen deuten die vier Sitzungen darauf hin, dass die Zentralbanker derzeit widerstandsfähiges Wachstum als Gelegenheit sehen, den Kampf gegen die Inflation zu beenden, statt als Grund, die Politik zu lockern.
Japan ist nicht länger die Ausnahme
Über Jahrzehnte nahm Japan einen einzigartigen Platz in der globalen Geldpolitik ein.
Während andere Zentralbanken darum kämpften, die Inflation einzudämmen, versuchte die BoJ jahrelang, sie zu erzeugen.
Diese Ära scheint sich dem Ende zuzuneigen.
Die jüngste Zinserhöhung auf 1,25% markiert einen weiteren Meilenstein auf Japans langem Weg weg von einer ultralockeren Geldpolitik. Die zugrunde liegende Inflation nähert sich dem Ziel der BoJ, Unternehmen geben höhere Lohnkosten zunehmend an die Verbraucher weiter, und die Inflationserwartungen steigen weiter.
Dennoch vermied Gouverneur Ueda es sorgfältig, sich auf einen vorgegebenen Pfad festzulegen. Künftige Schritte werden von den eingehenden Daten und den kumulativen Auswirkungen der bisherigen Straffung abhängen, was darauf hindeutet, dass die BoJ die Normalisierung der Politik fortsetzen will, ohne die Erholung zu gefährden.
Japan mag zwar weiterhin einen anderen Weg als seine westlichen Pendants gehen.
Doch es bewegt sich nun in die gleiche Richtung.
Eine neue Phase des Inflationskampfs
Die Inflationsherausforderung, mit der die Entscheidungsträger heute konfrontiert sind, unterscheidet sich stark von der, die nach der Pandemie entstand.
Die erste Phase wurde von Lieferkettenstörungen, der Nachfrage nach der Wiederöffnung und außergewöhnlichen fiskal- und geldpolitischen Impulsen geprägt.
Die nächste Phase könnte sich als deutlich schwieriger erweisen.
Anstatt auf vorübergehende Schocks zu reagieren, versuchen die Zentralbanken zunehmend zu verhindern, dass sich Inflationserwartungen in der gesamten Wirtschaft verankern. Sobald Unternehmen routinemäßig Preise erhöhen, Arbeitnehmer konsequent höhere Löhne fordern und Haushalte davon ausgehen, dass die Inflation erhöht bleibt, wird die Wiederherstellung der Preisstabilität deutlich kostspieliger.
Das erklärt, warum vier Zentralbanken, die Tausende von Meilen voneinander entfernt sind, mit unterschiedlichen wirtschaftlichen Bedingungen konfrontiert sind und auf sehr unterschiedlichen Zinsniveaus agieren, derart bemerkenswert ähnliche Botschaften gesendet haben.
Die EZB, die Fed und die BoJ haben die Politik bereits erneut gestrafft.
Die Bank of England hat klargestellt, dass sie bereit ist, zu folgen, wenn sich die Inflation weiter ausweitet.
Die Botschaft der globalen Entscheidungsträger wird zunehmend schwer zu ignorieren.
Der Kampf gegen die Inflation ist nicht vorbei.
Er ist in eine neue und potenziell herausforderndere Phase eingetreten.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis: Die Fed bremst, doch Zentralbanken kaufen sechsmal mehr
Der Goldpreis hat nach der jüngsten Zinserhöhung der US-Notenbank Fed zunächst etwas an Schwung verloren. Eigentlich kein Wunder: Höhere Zinsen sind für Gold normalerweise Gift, weil das Edelmetall selbst keine laufenden Erträge abwirft. Doch Goldman Sachs hält trotzdem an seiner klar bullischen Einschätzung fest - und sieht den Goldpreis bis Ende 2027 bei 5.400 US-Dollar je Feinunze.
DAX Futures über 25.882 Punkten – doch der SuperTrend bleibt bearish
Die DAX Futures starten am Mittwochmorgen leicht im Plus, doch von echter Stärke kann bislang keine Rede sein. Der Future notiert bei 25.876,5 Punkten und damit 0,34 % höher. Entscheidend ist jedoch: Die aktuelle Tageskerze ist noch nicht abgeschlossen. Eine belastbare Bestätigung für die nächste Richtung fehlt damit weiterhin. Genau das macht die Lage derzeit so spannend.
Warum XRP jetzt vor dem nächsten Ausbruch stehen könnte
Ripple (XRP) notiert am Mittwoch erhöht über 1,52 Dollar, obwohl der Token vom Vortageshoch bei 1,57 Dollar leicht zurückgesetzt hat. XRP hatte den Aufwärtstrend in der vergangenen Woche mitgeprägt und legte gemeinsam mit dem breiter bullischen Kryptowährungsmarkt zu.
Bitcoin outperformt US-Aktien und Gold seit Mitte August
Bitcoin (BTC) setzt seine Rallye fort und notiert zum Zeitpunkt der Erstellung am Mittwoch über 86.000 USD, nachdem er in dieser Woche bislang mehr als 6% zugelegt hat. Eine starke institutionelle Nachfrage stützt die bullische Kursentwicklung von BTC, wobei Spot Exchange Traded Funds (ETFs) am Dienstag Zuflüsse von über 714 Mio. USD verzeichneten, nachdem am Vortag bereits positive Mittelzuflüsse von nahezu 1 Mrd. USD gemeldet worden waren.

Forex Today: US-Dollar gewinnt vor den EMI-Daten weiter an Stärke
Der US-Dollar (USD) übertrifft am frühen Mittwoch seine wichtigsten Rivalen, wobei der USD-Index auf seinen höchsten Stand seit Ende Juli über 100,70 steigt. Der Wirtschaftskalender wird im weiteren Verlauf des Tages vorläufige Daten zum Einkaufsmanager-Index (EMI) für das verarbeitende Gewerbe und den Dienstleistungssektor für September aus Deutschland, der Eurozone, Großbritannien und den USA enthalten.