
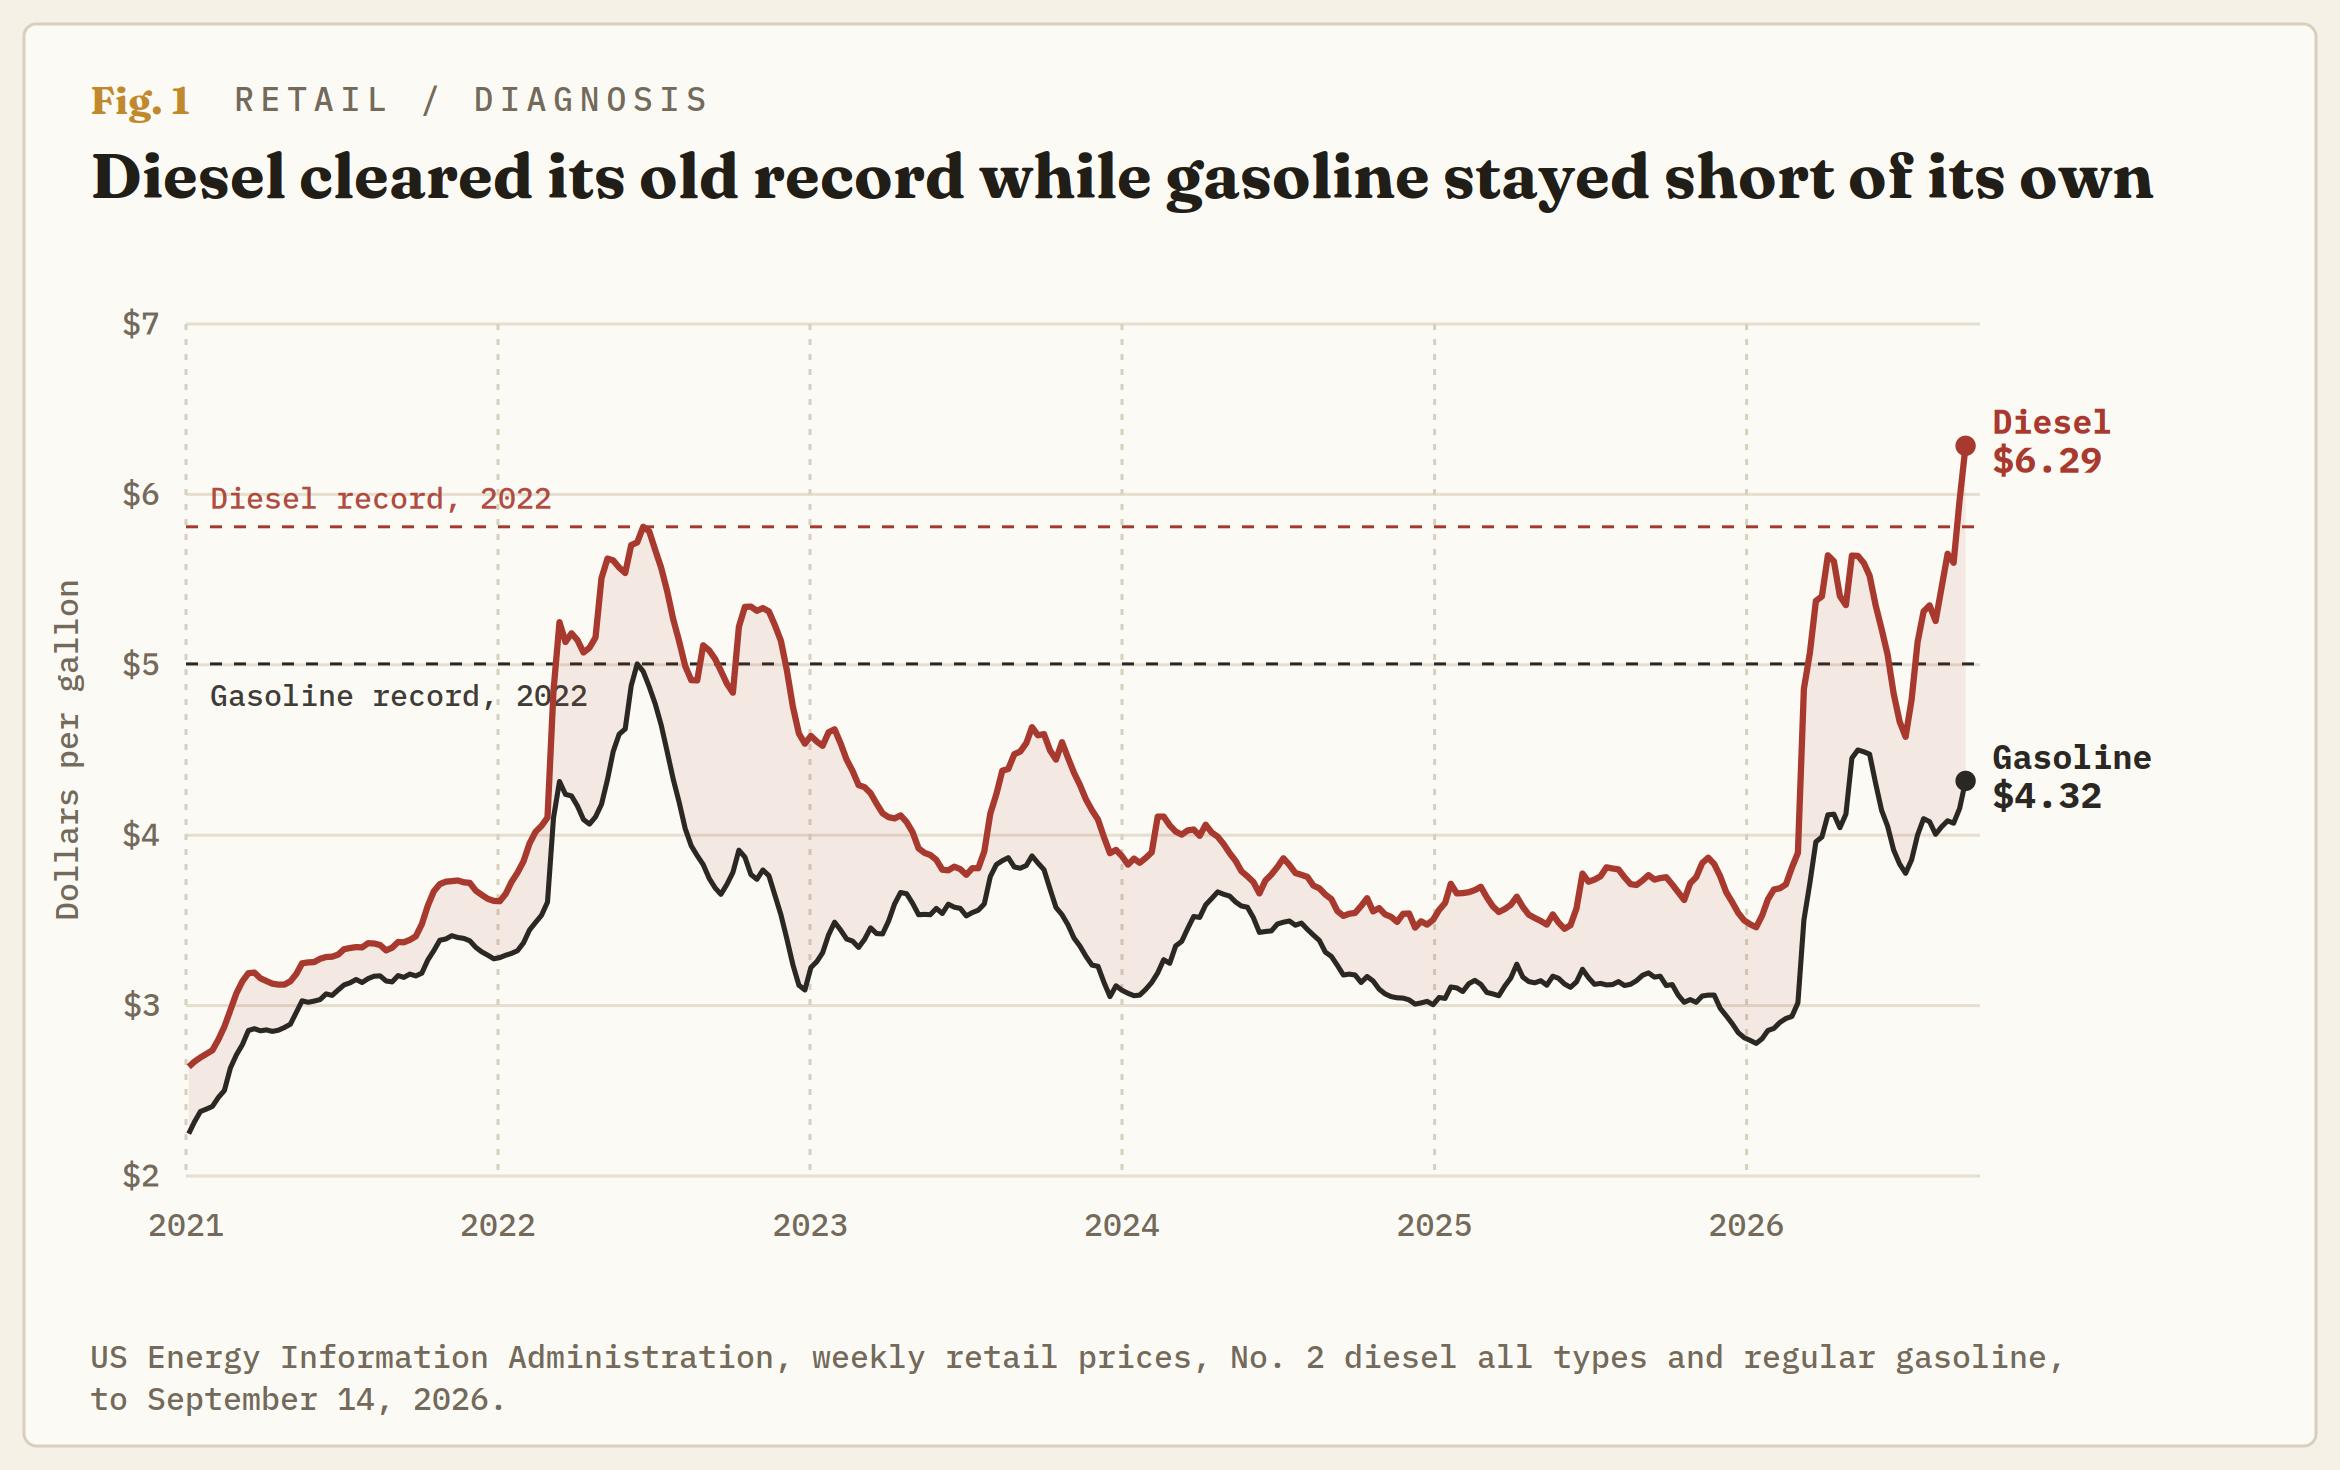
Amerikanischer Diesel kostet 6,285 Dollar pro Gallone, mehr als je zuvor, und erreichte diesen Wert in einem Jahr, in dem Benzin seinem eigenen Rekord nie nahe kam. Benzin liegt etwa 14% unter dem Höchststand, den es im Juni 2022 erreichte. Diesel liegt etwa 8% über dem Höchststand, den es in diesem Monat erreichte. Dasselbe Rohöl, dieselben Raffinerien, dieselben Steuern, und fast 2 Dollar pro Gallone dazwischen. Die Welt leidet nicht unter einem gravierenden Ölknappheit. Es fehlt an der Infrastruktur, die Öl in den Treibstoff umwandelt, der den Güterverkehr antreibt, und dieser Mangel nimmt seit Februar zu.
Dieser Unterschied entscheidet darüber, wohin sich der Preis von hier aus bewegt. Eine Rohölknappheit endet, wenn jemand mehr fördert. Eine Raffinerieknappheit endet, wenn jemand eine Raffinerie baut, was etwa ein Jahrzehnt dauert, oder wenn bestehende Raffinerien nicht mehr getroffen werden.
Aus demselben Barrel lässt sich nicht mehr Diesel machen
Ein Barrel Öl ist nicht ein Produkt. Eine Raffinerie verarbeitet es zu Benzin, Diesel, Flugtreibstoff und schweren Reststoffen, und die Aufteilung wird eher durch die Anlagenkonfiguration als durch die jeweilige Kundennachfrage bestimmt. Ein Raffineriebetreiber kann den Mix leicht anpassen. Niemand kann ihn stark verändern, und niemand kann ihn schnell verändern.
So haben sich die beiden Preise an der Zapfsäule auseinanderentwickelt. Diesel ist seit der ersten Januarwoche um 81% gestiegen, von 3,477 Dollar. Benzin ist im selben Zeitraum um etwa 55% gestiegen und liegt immer noch 0,69 Dollar unter seinem eigenen Höchststand. Diesel ist das, was Lkw, Traktoren, Züge, Schiffe und Heizungen in Wohnhäusern verbrennen, und genau dieser Kraftstoff ist knapp geworden.
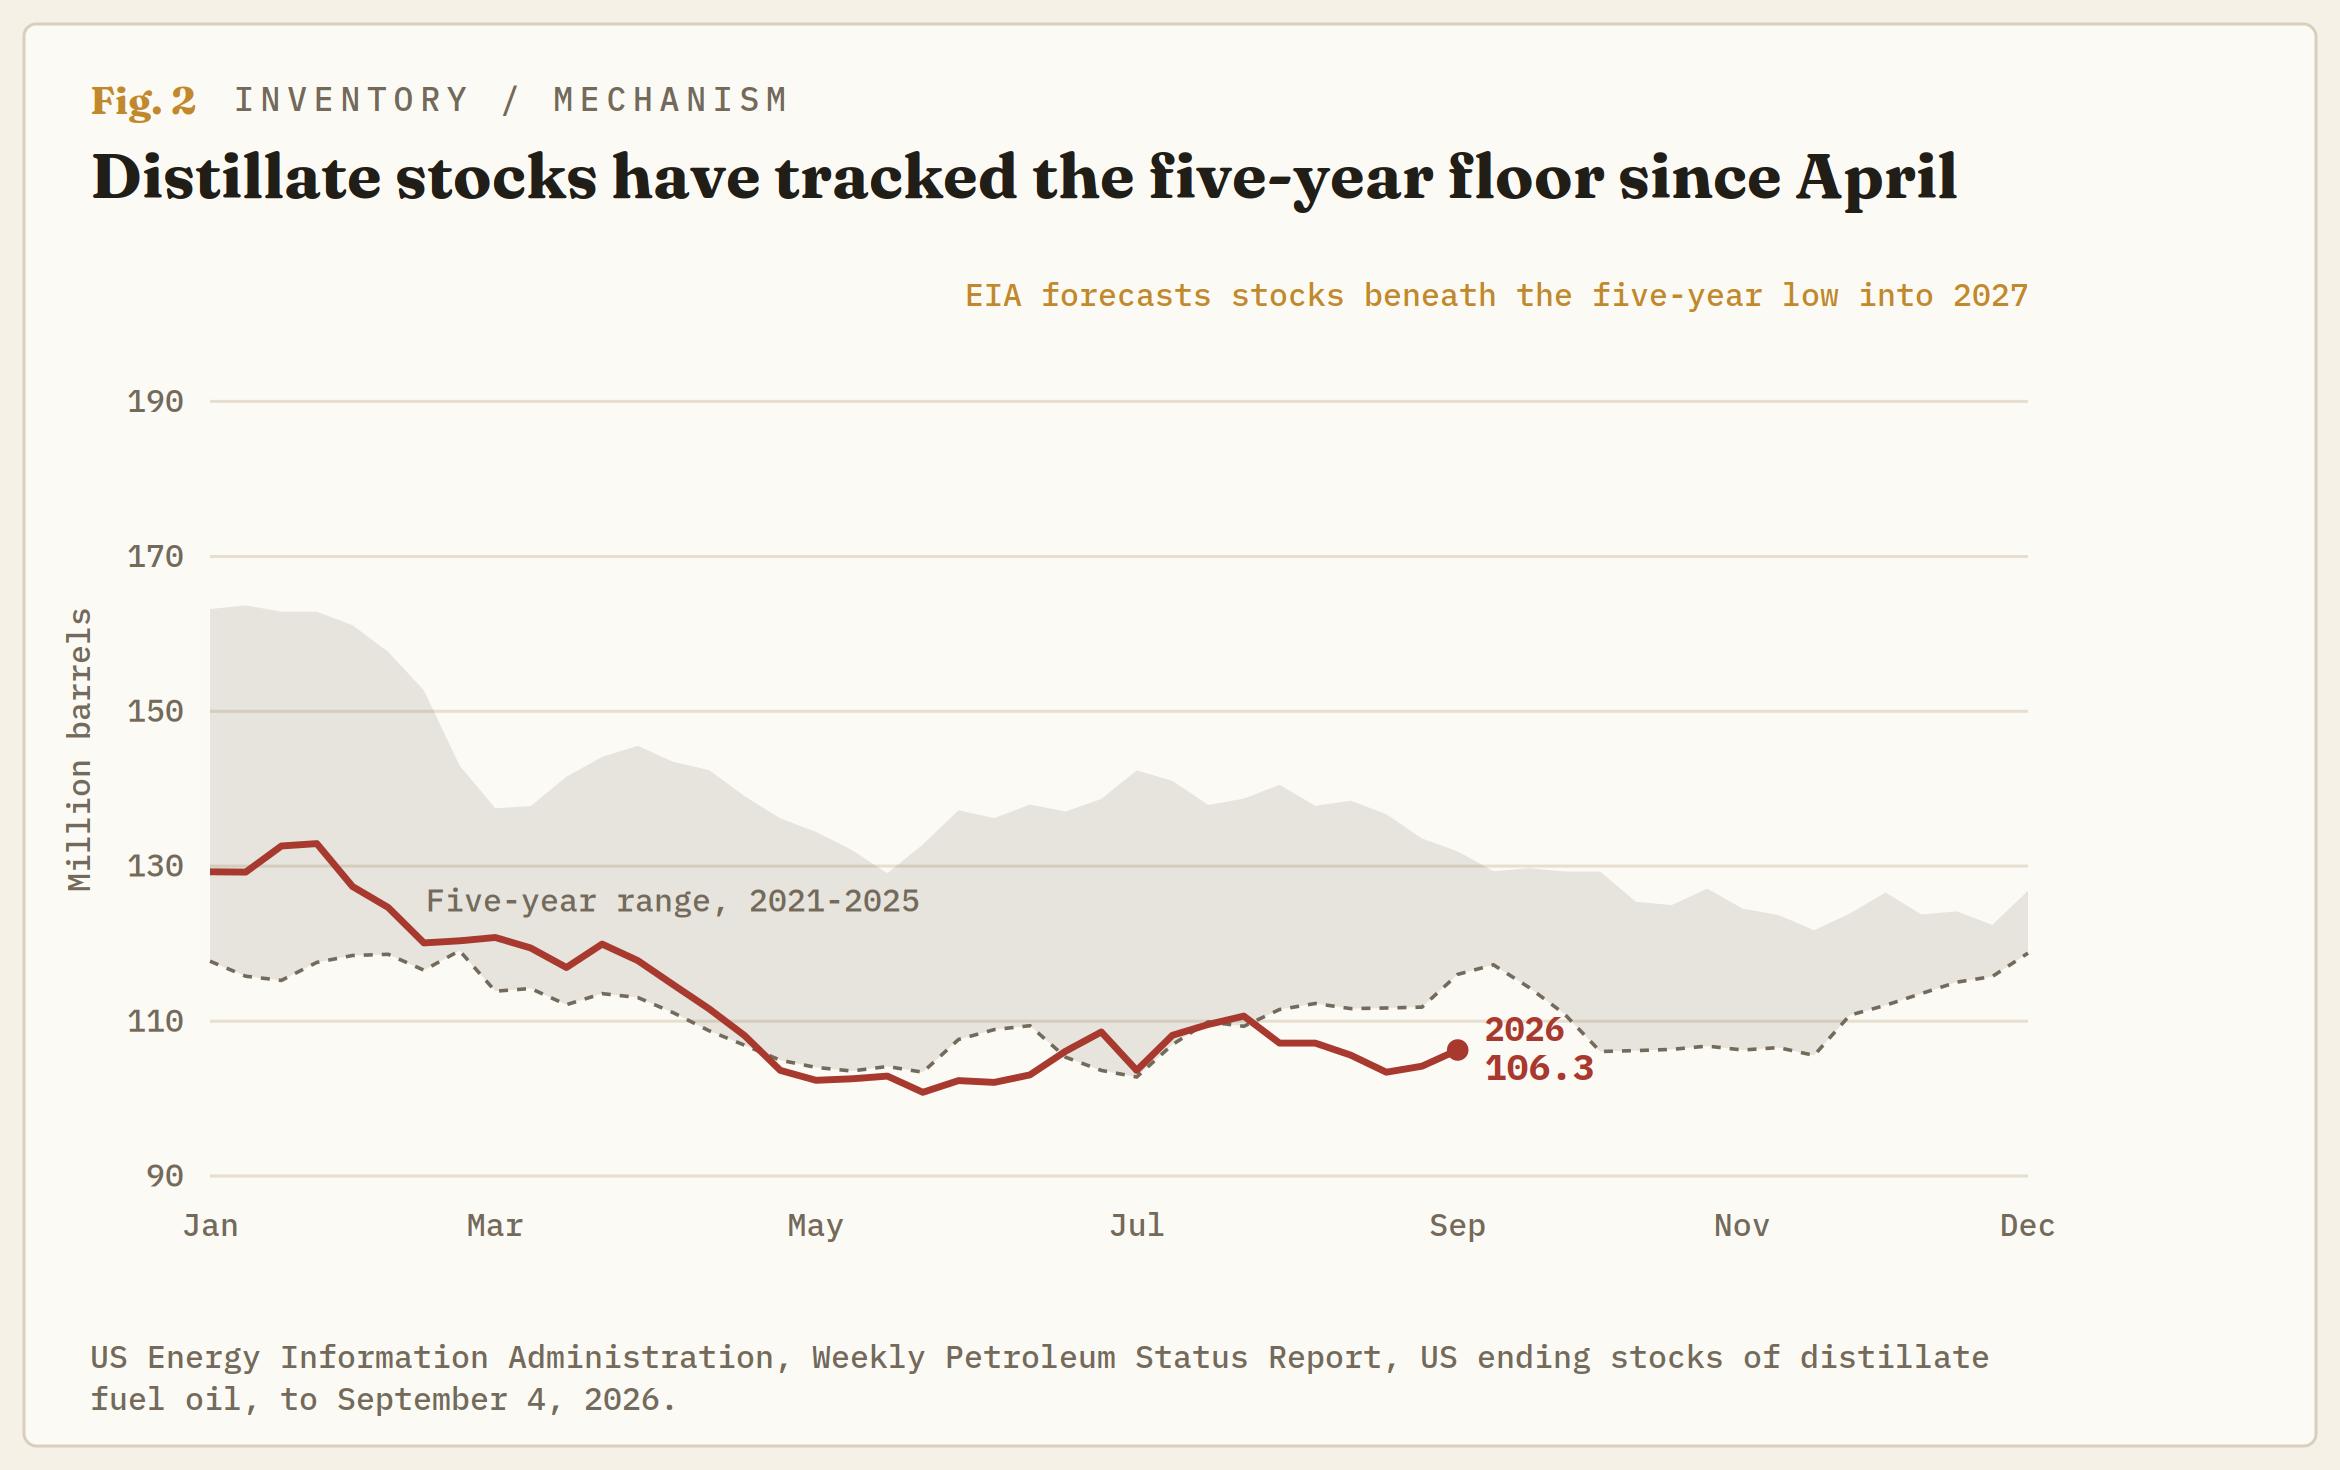
Distillate, die Kategorie, die Diesel und Heizöl umfasst, belief sich in der Woche bis zum 4. September auf 106,274 Millionen Barrel. Das sind etwa 14% unter dem Fünfjahresdurchschnitt für diese Woche und weniger als in jedem der fünf Vorjahre in derselben Woche. Bei dem Tempo, mit dem Amerika es verbrennt, entspricht das ungefähr vier Wochen Diesel im Land. Rohöl lag in derselben Woche bei 424,1 Millionen Barrel, innerhalb eines halben Prozents seines eigenen Fünfjahresdurchschnitts und bequem innerhalb seiner eigenen Spanne.
Zwei Kriege zerlegen die Raffinerien der Welt
Ukrainische Angriffe haben die russische Raffinerieproduktion wiederholt zum Stillstand gebracht und ihre Produktexporte nahezu zum Erliegen gebracht, und die Kämpfe zwischen den Vereinigten Staaten und dem Iran haben die Raffinerien am Golf daran gehindert, Lieferungen zu verschiffen. Die Internationale Energieagentur (IEA) beziffert dies. Die Nettoexporte von Diesel und Gasoil aus dem Golf und Russland lagen im August 1,6 Millionen Barrel pro Tag unter dem Februarwert, und im Februar stellten diese beiden Regionen fast 45% des weltweiten seegestützten Handels damit.
Was übrig bleibt, läuft bereits auf Hochtouren. Die weltweiten Raffineriedurchläufe erreichten im August mit 81,4 Millionen Barrel pro Tag einen Sommerhöchststand und lagen immer noch 4,2 Millionen pro Tag unter dem Vorjahreswert. Amerikanische Raffinerien liefen in der ersten Septemberwoche mit 97,8% Kapazität, also nahezu am Maximum, und sie haben in diesem Jahr mehr Distillate ins Ausland verschifft als in jedem jüngeren Jahr, im Durchschnitt 1,482 Millionen Barrel pro Tag gegenüber 1,267 Millionen im Vorjahr. Mit voller Kraft zu exportieren ist angesichts der besten Margen aller Zeiten die vernünftige Entscheidung. Es ist auch der Grund, warum sich die Tanks im Inland nicht wieder gefüllt haben.
Dann fielen beide Auswege in derselben Woche aus. Da die Straße von Hormus seit März faktisch geschlossen ist, hatte Saudi-Arabien rund 5 Millionen Barrel pro Tag durch das Land über die Ost-West-Pipeline nach Yanbu am Roten Meer geleitet, eine Leitung, die für 7 Millionen ausgelegt ist. Von Irak aus gestartete Drohnen trafen am 10. September seine Pumpstationen, und das Königreich schaltete sie ab. Die Reparaturen werden als Sache von Wochen beschrieben. Tage zuvor hatten Huthi-Kräfte Mocha und die Insel Perim eingenommen, die an der Mündung der Meerenge liegen, die jedes aus Yanbu auslaufende Schiff passieren muss. Saudi-Arabien hat nun keinen verlässlichen Ausweg mehr nach Osten oder Westen.
Die Produzenten bemerkten die Rechnung, bevor die Verbraucher es taten
Die Inflationsdaten für August kamen wenige Tage vor der Sitzung des Federal Open Market Committee (FOMC) und erzählen zwei unterschiedliche Geschichten. Der Verbraucherpreisindex (CPI), der am 11. September veröffentlicht wurde, stieg im Monatsvergleich um 0,4%, wobei Benzin um 3,9% zulegte und für mehr als ein Drittel des Anstiegs verantwortlich war. Wer nur das liest, sieht darin ein Problem beim Tanken des Autos.
Der Erzeugerpreisindex (PPI), der einen Tag zuvor veröffentlicht wurde, sagt etwas anderes. Die Dieselpreise sprangen im August um 24,1% nach oben. Dieser eine Posten erklärt mehr als ein Drittel des Anstiegs dessen, was Produzenten für Waren verlangten, und fast zwei Drittel des Anstiegs bei verarbeiteten Gütern, die an andere Unternehmen weiterverkauft wurden. Das Bureau of Labor Statistics (BLS) unterteilt die Produktionskette in vier Stufen danach, wie weit ein Gut vom Verbraucher entfernt ist, und Diesel taucht in jeder einzelnen davon als steigender Kostenfaktor auf. Die Unternehmen, die tatsächlich Kraftstoff verkaufen, sahen ihre Margen im selben Monat um 11,3% sinken, sodass diejenigen, deren Name an der Zapfsäule steht, in dem Monat, in dem ihnen jeder die Preise anlastete, eine Gehaltskürzung hinnehmen mussten.
Die Transportpreise stiegen im August um 2,0%, und Fracht sowie Lagerhaltung legten um 2,3% zu, weil Diesel der größte einzelne variable Kostenfaktor beim Transport eines Pakets ist und die Verträge diese Kosten direkt weitergeben. Der Leitzins der Fed liegt bei 3,50%-3,75%; ein Anstieg auf 3,75%-4,00% ist für Mittwoch mit 92,5% eingepreist, und die Futures sehen den Zinssatz bis Dezember bei 4,17%. Diesel hat all das nicht verursacht. Er steckt in jeder Zahl, die das Komitee liest.
Jede Prognose hier setzt voraus, dass die Schiffe zurückkehren
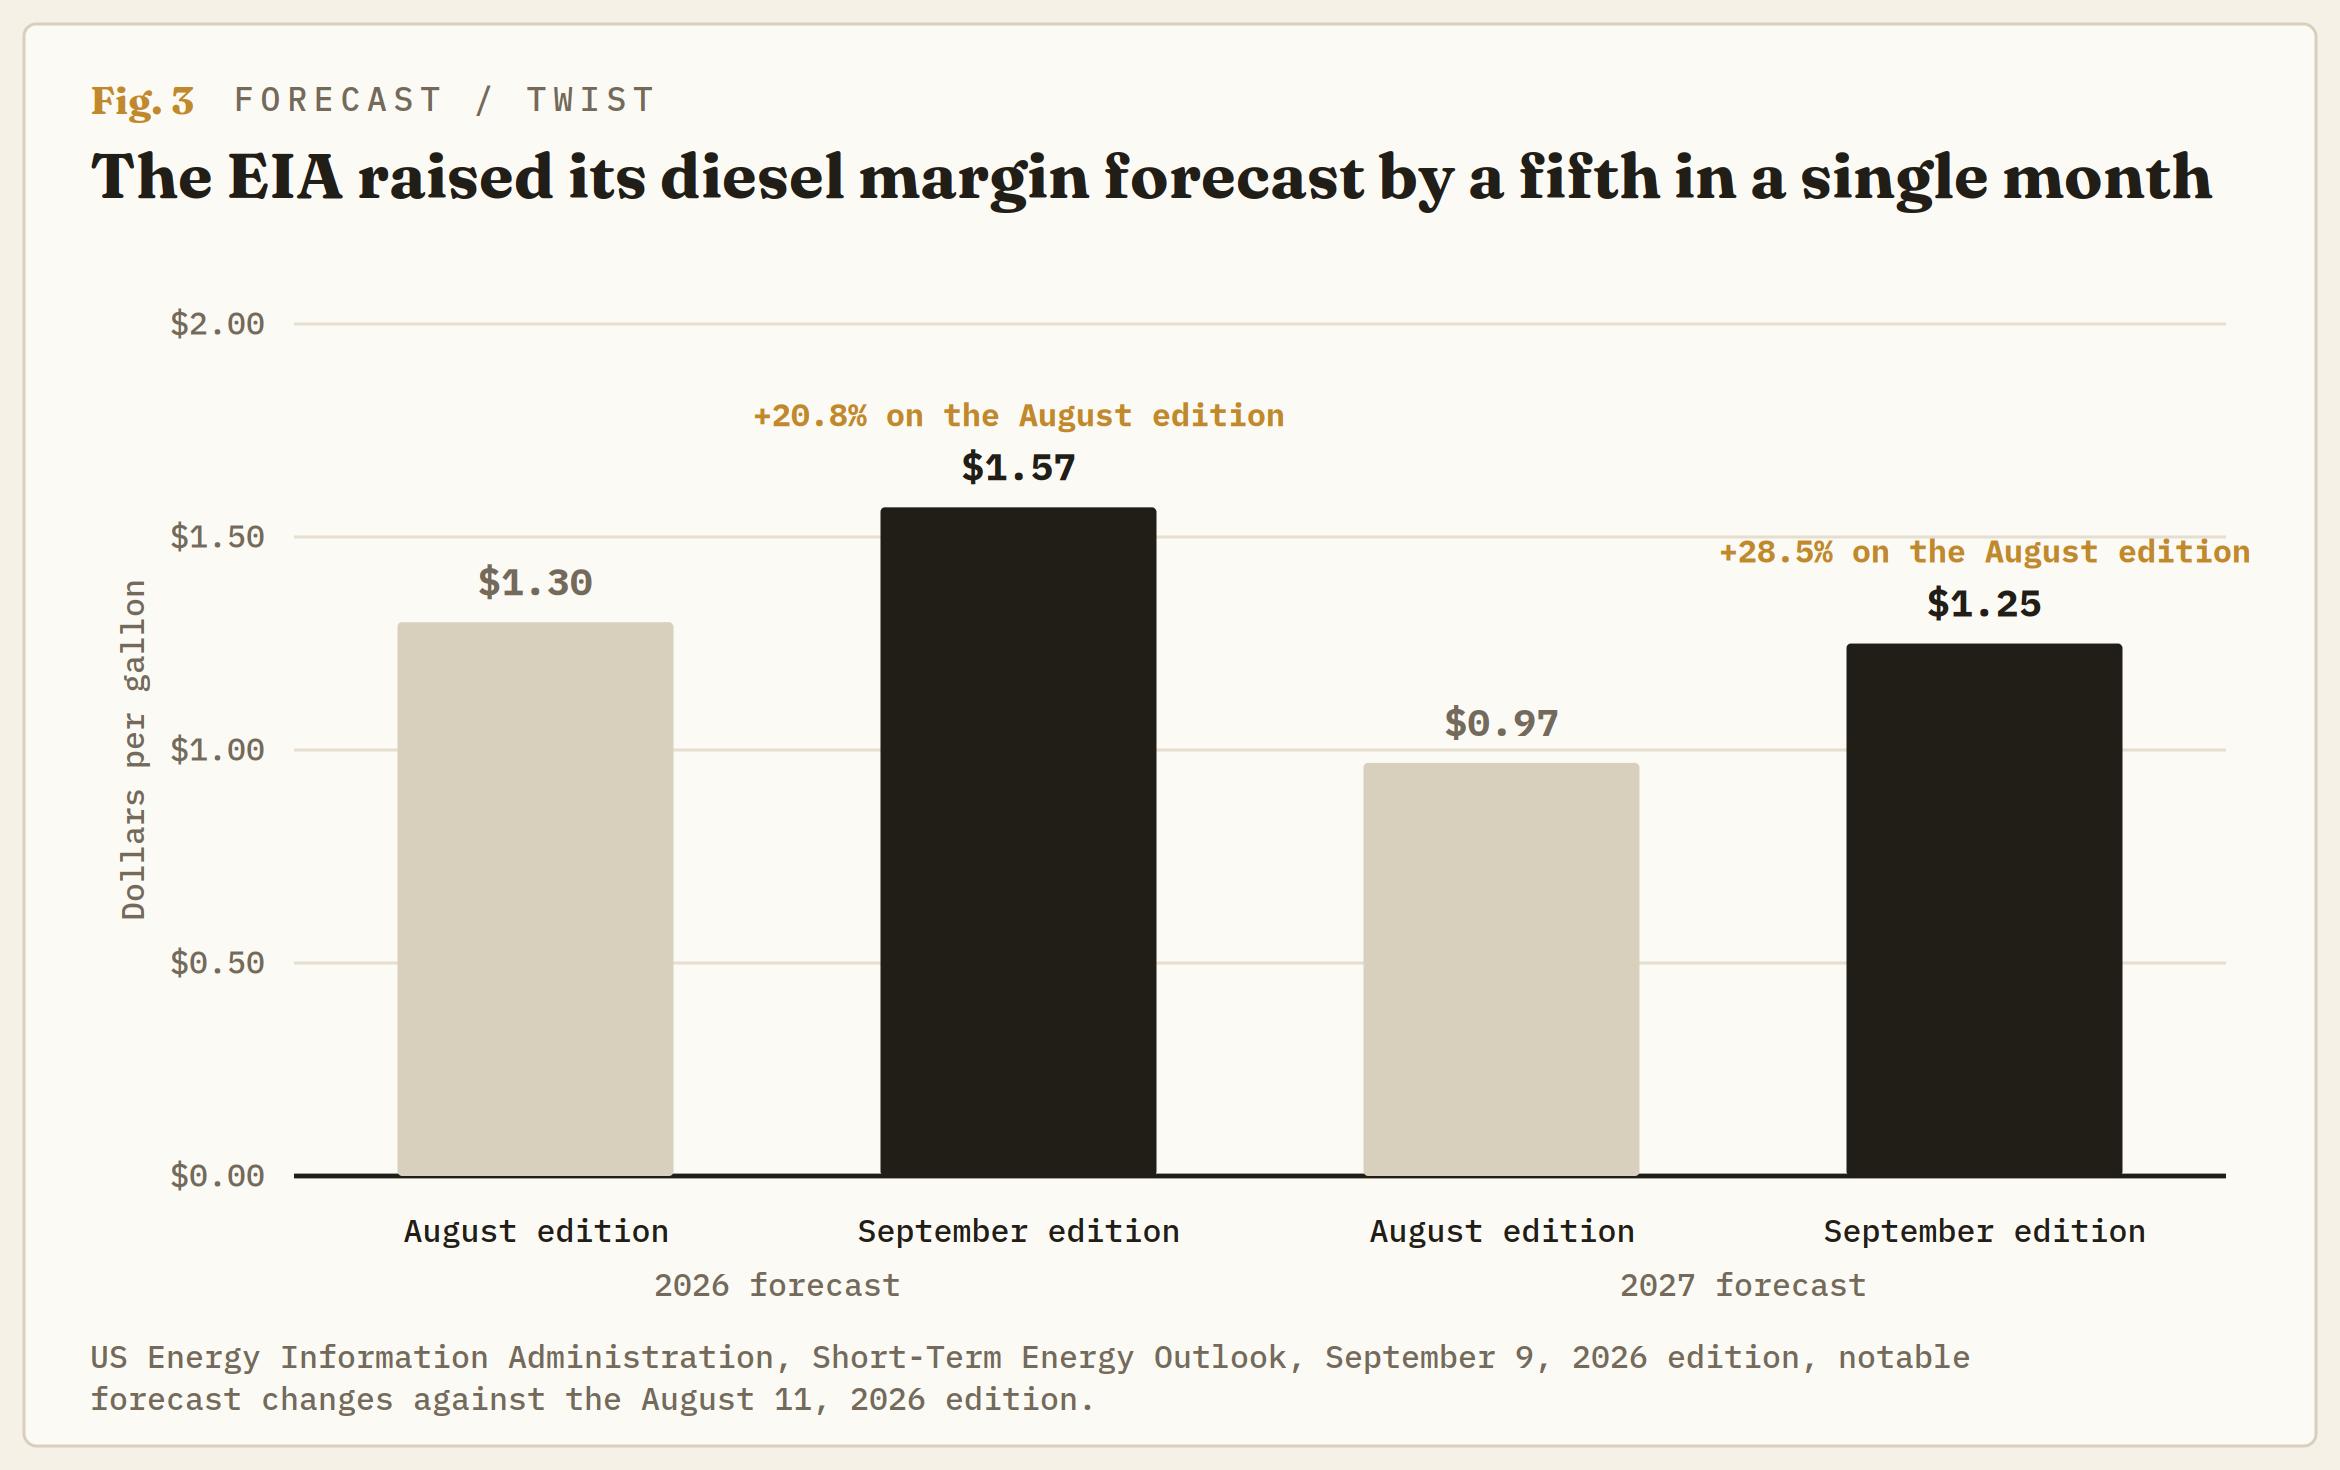
Die offizielle Sicht ist, dass sich dies abschwächt. Die Energy Information Administration (EIA) veröffentlichte am 9. September ihren Short-Term Energy Outlook (STEO) und erwartet, dass die amerikanische Diesel-Raffineriemarge bis November über 2 Dollar je Gallone bleibt und dann bis 2027 stetig sinkt. Auch die Bilanz der IEA kippt auf einem ähnlichen Pfad in den Überschuss. Beide sagen, dass dies davon abhängt, dass der Tankerverkehr durch die Straße von Hormus wieder normal wird, was es saudischen und kuwaitischen Raffinerien ermöglichen würde, wieder Destillate in die Welt zu liefern.
Die EIA legte ihre Annahmen am 3. September fest. Die Pipeline wurde am 10. September zerstört.
Innerhalb eines einzigen Monats hob die EIA ihre Prognose für die Diesel-Marge 2026 um 20,8% und ihre Prognose für 2027 um 28,5% an und setzte die prognostizierten Einzelhandelspreise für Diesel auf 5,07 Dollar für dieses Jahr und 4,40 Dollar für das nächste Jahr. Von den drei Änderungen, die sie in dieser Ausgabe als bemerkenswert hervorhob, betrafen zwei Diesel. Der Weg zurück nach unten führt über eine Route, die eine Woche nach dem Ende des Schreibens geschlossen wurde.
Der Aktienmarkt hatte das schon vor Monaten erkannt. Marathon Petroleum (MPC) liegt in diesem Jahr 153% im Plus, Valero Energy (VLO) 143%, HF Sinclair (DINO) 142% und Phillips 66 (PSX) 106%. Exxon Mobil (XOM) und Chevron (CVX), die vor allem Rohöl finden und verkaufen, liegen bei etwa 40% Plus, der S&P 500 bei rund 11%. Neun Monate lang haben Anleger ungefähr dreimal so viel für die Fähigkeit bezahlt, ein Barrel zu verarbeiten, wie für das Barrel selbst.
Was passieren müsste
Wer hier auf Diesel setzt, wettet auf Reparaturpläne in Saudi-Arabien. Diesel-Futures handeln knapp unter 5,00 Dollar je Gallone, und die Raffineriemarge liegt bei rund 105 Dollar je Barrel, nach zuvor 113 Dollar, sodass der Markt bereits mit einer Lösung zu einem bestimmten Zeitpunkt rechnet. Die Frage ist, wann sie kommt.
Entscheidend ist, ob der Kraftstofffluss wieder aufgenommen werden kann, bevor sich die Saison dreht. Entweder wird die Ost-West-Leitung innerhalb weniger Wochen wieder in Betrieb genommen und der Verkehr durch Hormus normalisiert sich tatsächlich, in welchem Fall der Pfad der EIA im Großen und Ganzen richtig ist, die Marge ab Dezember schrumpft und der Raffinerie-Trade einen großen Teil eines sehr starken Jahres wieder abgibt; oder die Reparaturen ziehen sich bis weit in einen Herbst hinein, der bereits drei Belastungen in sich trägt: Raffinerien fahren wegen geplanter Wartungsarbeiten Kapazitäten herunter, die Ernte verbraucht Diesel auf den Feldern, und die Heizsaison beginnt im Nordosten mit Lagerbeständen unter ihrem Fünfjahrestief. Diese drei Faktoren kommen unabhängig davon auf den Kalender, was die Schweißer schaffen.
Vier Dinge werden darüber entscheiden:
- Ein Wiederanlaufdatum für die Pipeline von Aramco, nicht von politischen Amtsträgern.
- Wöchentliche Destillatbestände im Verhältnis zur 100-Millionen-Barrel-Marke, die die EIA in diesem Monat voraussichtlich durchbrechen werden.
- Die Raffinerieauslastung zu Beginn der Wartungssaison, wobei ein Wert über 95% bedeutet, dass Betreiber Wartungsarbeiten aufschieben, um der Marge hinterherzujagen, und damit einen schlechteren Frühling vorbereiten.
- Und der Ausblick für den nächsten Monat, wobei eine zweite Aufwärtsrevision in Folge bedeuten würde, dass die Behörden diesem Markt folgen, statt ihn vorherzusagen.
Die These ist falsch bei einer dauerhaften Wiedereröffnung beider Routen zugleich, bei Destillatbeständen, die wieder in ihre Fünfjahresspanne zurückkehren, oder bei 6-Dollar-Diesel, der den Frachtverkehr einfach zum Stillstand bringt. Letzteres ist die Variante, bei der sich der Preis selbst korrigiert, indem er die Nachfrage bricht, und damit auch den Raffinerie-Trade mit nach unten zieht.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis trotz Fed-Angst: Anleger kaufen seit 10 Wochen weiter
Der Goldpreis steht vor einer der wichtigsten Sitzungen der US-Notenbank seit Monaten. Noch vor wenigen Wochen schien eine weitere Zinserhöhung kaum ein Thema zu sein. Inzwischen preist der Markt für Mittwoch mit einer Wahrscheinlichkeit von 85 bis 88 % einen Zinsschritt um 25 Basispunkte ein.
DAX Futures mit Bear-Trap-Gefahr – Verkäufer könnten böse erwischt werden
Die DAX Futures stehen heute an einer Marke, die über deutlich mehr entscheiden könnte als über ein paar Punkte nach oben oder unten. Mit 25.589 Punkten notiert der Future-Kontrakt FDXc2 aktuell zwar nur 0,09 % im Minus. Doch aus charttechnischer Sicht wird es genau hier spannend: Bei 25.577 Punkten verläuft eine wichtige Unterstützung.
XRP zieht wieder an - Fed und CLARITY Act bringen die Entscheidung
Ripple (XRP) steigt am Dienstag über 1,38 US-Dollar und legt damit gemeinsam mit dem breiteren Kryptomarkt zu. Der Token für grenzüberschreitende Zahlungen prallte an seiner kurzfristigen Unterstützung bei 1,33 US-Dollar nach oben ab und lockte Käufer zurück, bevor ein möglicher Ausbruchsversuch über das nächste Angebot bei 1,40 US-Dollar starten könnte.
Ripple, Cardano, Hyperliquid – Nachlassendes bullishes Momentum löst Abwärtsrisiken aus
Top-Altcoins, darunter Ripple (XRP), Cardano (ADA) und Hyperliquid (HYPE), notieren am Dienstag im Minus und verzeichnen bislang Verluste von rund 2%. Die Altcoins stehen vor der für Dienstag angesetzten Schlussabstimmung über den CLARITY Act unter Abwärtsdruck.
Forex Today: US-Dollar konsolidiert Gewinne, da sich der Fokus auf den wichtigen Inflationsbericht verlagert
Der US-Dollar (USD) stabilisiert sich in der frühen europäischen Sitzung am Freitag, nachdem er am Donnerstag gegenüber seinen Rivalen an Stärke gewonnen hatte. Die Daten zum Verbraucherpreisindex (VPI) für August aus den Vereinigten Staaten (USA), die die Markterwartung für den nächsten geldpolitischen Schritt der Federal Reserve beeinflussen könnten, werden in der zweiten Tageshälfte von den Marktteilnehmern genau beobachtet. Der US-Wirtschaftskalender umfasst außerdem den vorläufigen Verbraucherstimmungsindex der University of Michigan für September.