
- AUD/USD gerät unter zusätzlichen Abwärtsdruck und nähert sich 0,7000.
- Der US-Dollar gewinnt nach hawkischen Aussagen von Fed-Vertretern und soliden Daten an Tempo.
- Die gesamte Aufmerksamkeit wird sich auf den Trump-Xi-Gipfel am 24. September richten.
Der australische Dollar (AUD) hat sich am Mittwoch deutlich abgeschwächt, wodurch AUD/USD die wichtige 0,7100-Konfliktzone mit gewisser Entschlossenheit durchbrochen und neue Sieben-Wochen-Tiefs erreicht hat.
Allerdings hat sich der Spot zum dritten Mal in Folge zurückgebildet, fast ausschließlich aufgrund der starken Wiederbelebung der Nachfrage nach dem US-Dollar (USD), die durch hawkische Äußerungen von Barr von der Fed in Kombination mit soliden Vorabwerten der US-Geschäftstätigkeit für den laufenden Monat gestützt worden zu sein schien.
Zusätzlichen Rückenwind für den Buck liefert zudem weiterhin keine wichtige Nachricht zur Wahrscheinlichkeit einer diplomatischen Lösung der US-Iran-Hormuz-Krise, während jüngste Kommentare von Präsident Trump vor der UN-Generalversammlung nichts anderes taten, als Öl ins Feuer zu gießen… wie üblich.
Unterdessen und mit Blick auf das größere Bild dürfte das Paar seine positive Tendenz angesichts des hawkischen geldpolitischen Bias der Reserve Bank of Australia (RBA) und der erhöhten Inflation im Inland beibehalten.
Australiens Wachstum hält sich, aber das Momentum lässt nach
Die australische Wirtschaft entwickelt sich weiterhin günstig im Vergleich zu vielen ihrer G10-Pendants, gestützt durch die Binnennachfrage und positives Wirtschaftswachstum. Anhaltende Inflation stützt zudem die vorsichtige, datenabhängige geldpolitische Haltung der RBA.
Die Geschäftstätigkeit scheint jedoch etwas an Dynamik verloren zu haben, nachdem vorläufige Daten zeigten, dass der Einkaufsmanager-Index (PMI) für das Verarbeitende Gewerbe im September auf 49,3 nachgab und im Dienstleistungssektor auf 51,4 zurückging, von zuvor 52,0 bzw. 53,2.
Die Handelsdaten lieferten ein weiteres positives Signal: Australien verzeichnete im Juli einen Überschuss von 1,923 Mrd. A$, nach dem im Juni gemeldeten Überschuss von 2,341 Mrd. A$.
Die Wachstumszahlen fielen jedoch weniger ermutigend aus. Tatsächlich expandierte das Bruttoinlandsprodukt (BIP) im zweiten Quartal 2026 um 0,4% QoQ, nach 0,3%, während das jährliche Wachstum bei 2,1% lag, nach zuvor 2,5% im Jahresvergleich.
Auch der Arbeitsmarkt zeigte im Juli Anzeichen eines nachlassenden Momentums. Die Arbeitslosenquote stieg auf 4,5%, während die Veränderung der Beschäftigung um 15,8K zurückging, nachdem im Vormonat ein revidierter Anstieg von 80,3K verzeichnet worden war.
Die Inflation bleibt nach wie vor die wichtigste Einschränkung, nachdem die Daten für Juli zeigten, dass der Preisdruck deutlich über dem Zielband der RBA von 2%-3% lag, was darauf hindeutet, dass die Rückkehr zum Zielwert ungleichmäßig und langwierig bleiben könnte. Allerdings verlangsamte sich die Gesamtinflation im Juli auf 3,5% (von 3,8%), während der vom Trimmed Mean erfasste zugrunde liegende Preisdruck bei 3,6% stabil blieb.
Die Messung der Inflationserwartungen der Verbraucher des Melbourne Institute untermauerte diese Ansicht und blieb im September bei 4,9% stabil.
Die Zahlen lassen die Inflationsaufgabe der RBA unvollständig. Die Entscheidungsträger erwarten, dass die Inflation erst Anfang 2028 wieder das Ziel erreicht, wodurch der Schwerpunkt eher auf Geduld als auf einem unmittelbar bevorstehenden geldpolitischen Kurswechsel liegt.
China stabilisiert sich, liefert aber keinen frischen Schub
China sorgt für Stabilität für die australische Wirtschaft, aber nicht für den Wachstumsimpuls, der den australischen Dollar in früheren Expansionsphasen gestützt hat.
Die chinesische Wirtschaft wuchs im Zeitraum April bis Juni im Jahresvergleich um 4,3%, während das Wachstum der Industrieproduktion wieder an Fahrt gewann und seit Jahresbeginn um 5,2% zulegte, und der Handelsüberschuss im Juli auf 119,1 Mrd. USD ausweitete, gestützt durch ordentliche Zuwächse bei Importen und Exporten. Auf der negativen Seite blieb der Konsum jedoch schwach, nachdem die Einzelhandelsumsätze nur um 0,4 % gegenüber dem Vorjahr gestiegen waren.
Darüber hinaus zeichneten Unternehmensumfragen ein gemischtes Bild: Das Nationale Statistikamt meldete, dass sich der Manufacturing PMI im August auf 49,8 von 49,2 verbesserte, während der Services PMI unverändert bei 49,0 blieb. Andererseits bleiben private Indikatoren wie RatingDog im Expansionsbereich, mit Manufacturing bei 51,5 (von 50,9) und Services bei 51,4 (von 50,4).
Die disinflationären Kräfte scheinen im August eine Verschnaufpause eingelegt zu haben, wobei der VPI im Jahresvergleich um 0,8% zulegte, nach 0,5%, während die Preise auf Monatsbasis um 0,4% stiegen. Die Erzeugerpreise lagen in den vergangenen zwölf Monaten um 3,8% höher, nach dem im Vormonat verzeichneten Anstieg von 3,5%.
Die People's Bank of China (PBoC) ließ ihre Loan Prime Rates am frühen Montag unverändert und hielt den einjährigen Satz bei 3,00% und den fünfjährigen Satz bei 3,50%.
China liefert damit weder einen großen Schub noch einen nennenswerten Gegenwind. Solange die Daten keine klarere Beschleunigung oder Verschlechterung zeigen, dürfte sein Einfluss auf AUD/USD begrenzt bleiben.
RBA hält die Tür für weitere Straffung offen
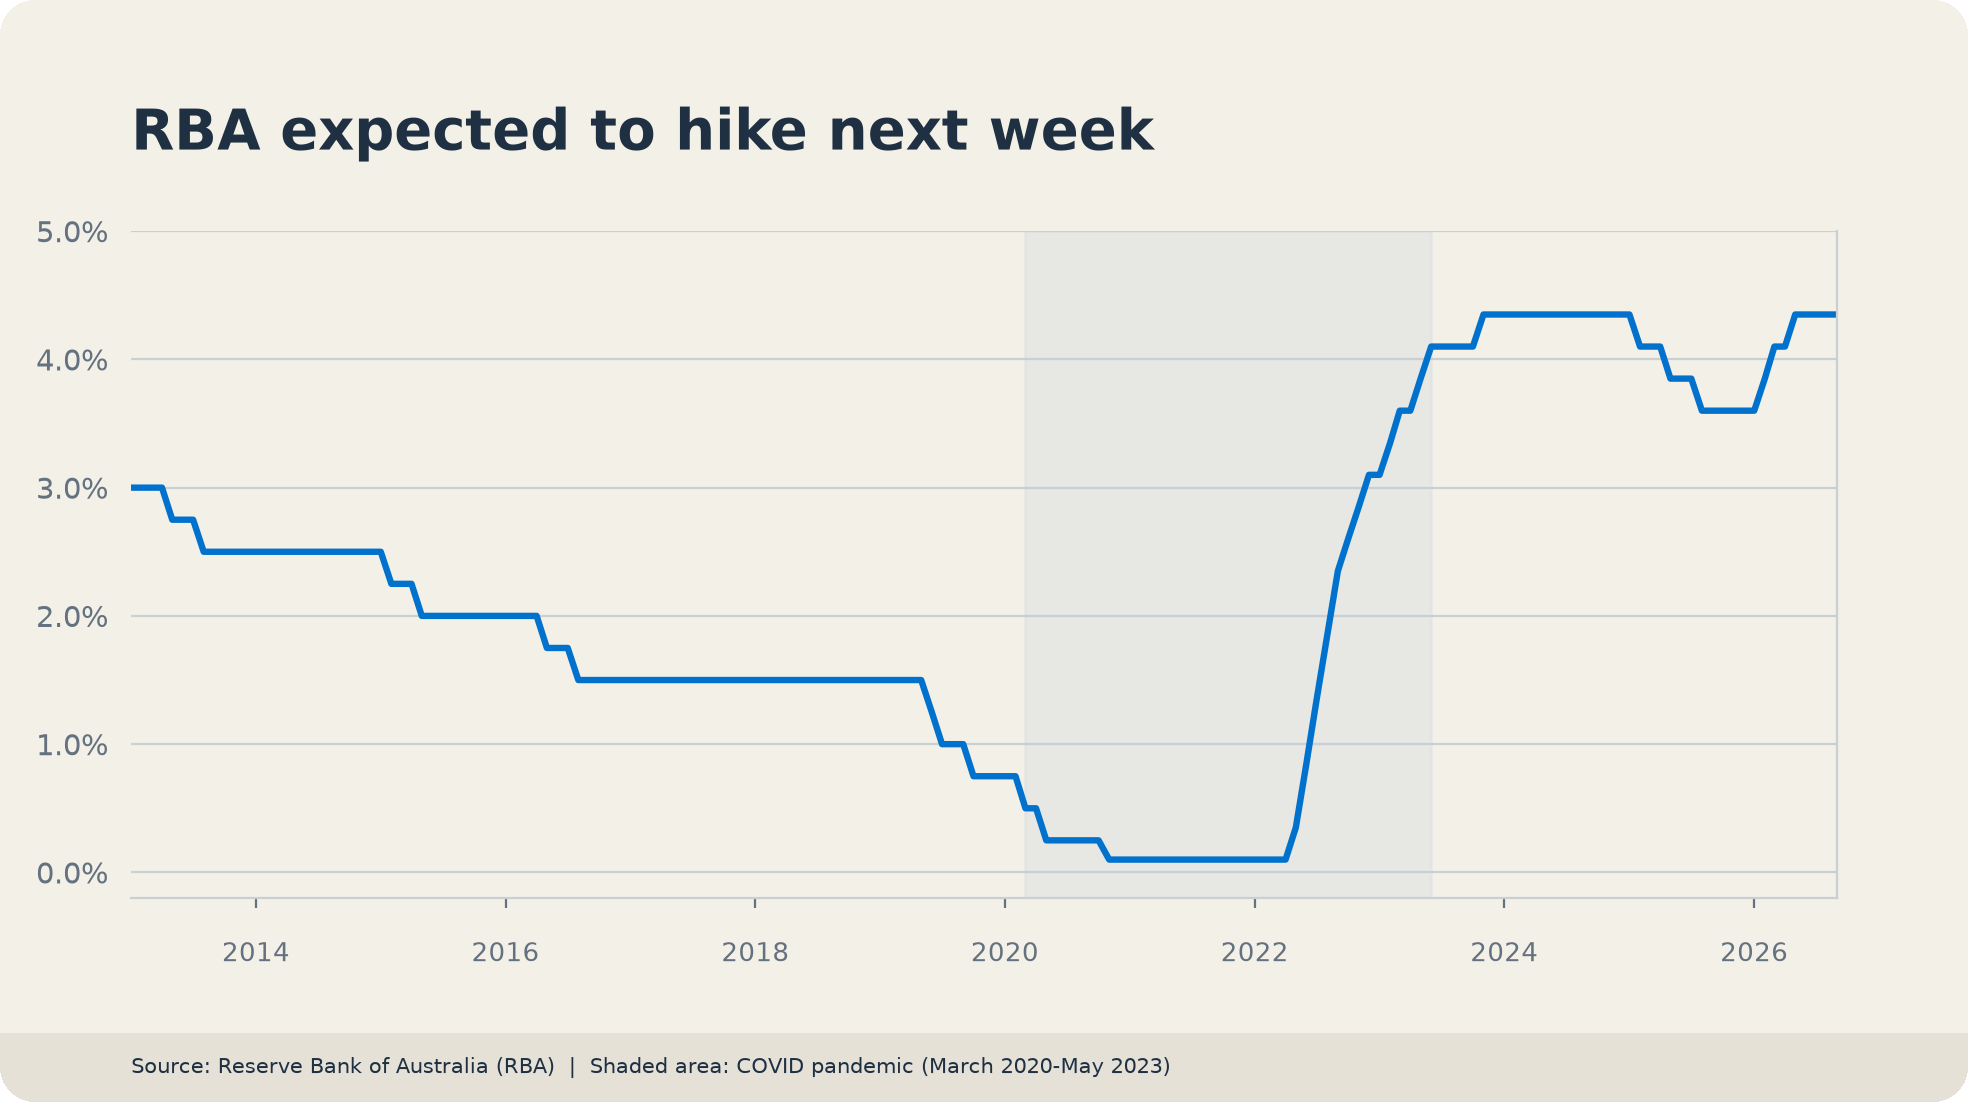
Die RBA beließ ihren Official Cash Rate (OCR) am 11. August unverändert und behielt einen klaren Straffungsbias bei, unter Verweis auf die über dem Ziel liegende Inflation und Aufwärtsrisiken für den Ausblick. Die Entscheidung, die Zinsen unverändert zu lassen, fiel einstimmig.
Das Protokoll hielt an dieser vorsichtigen, aber hawkischen Haltung fest. Mehrere Vertreter warnten, dass sich Inflationsrisiken materialisieren könnten, was den Vorstand bereit halten würde, die Zinsen zu erhöhen. Zu den potenziellen Druckquellen zählen verstärkte Investitionen in Rechenzentren, die Weitergabe von Kosten und höhere Energiepreise.
Die Entscheidungsträger diskutierten eine Anhebung um 25 Basispunkte, kamen jedoch zu dem Schluss, dass die aktuelle geldpolitische Ausrichtung ausreichend restriktiv sei. Sie räumten zudem ausgewogenere Risiken ein, darunter fallende Hauspreise und die Möglichkeit, dass die Inflation zurückgehen könnte, ohne dem Arbeitsmarkt erheblichen Schaden zuzufügen.
Vor der Sitzung im September werden neue BIP-, Arbeitsmarkt- und Inflationsdaten erwartet, sodass die Geldpolitik von den eingehenden Daten abhängt.
Bisher preisen Anleger bis zum Jahresende rund 42 Basispunkte an Straffung ein und erwarten, dass die RBA den OCR auf ihrer Sitzung am 29. September um 25 Basispunkte anheben wird.
AUD/USD-Ausblick: 0,7200 bleibt der entscheidende Test
Basisszenario
Der mittelfristige Ausblick bleibt weiterhin auf weitere Gewinne ausgerichtet, solange AUD/USD über seinem 200-Tage-Simple-Moving-Average (SMA) bleibt, der derzeit bei rund 0,7020 liegt. Diese Sichtweise wirkt jedoch angesichts des anhaltend starken Pullbacks des Paares und der Verschlechterung der Stimmung im breiteren Risikokomplex etwas angekratzt.
Weitere Fortschritte werden wahrscheinlich einen starken Katalysator erfordern. Ohne eine anhaltende Verbesserung der Risikobereitschaft oder eine fortgesetzte Schwäche des US-Dollars dürfte ein nennenswertes bullishes Momentum kurzfristig schwer zu erreichen sein.
Bull case
Ein stärkeres Risk-on-Umfeld und ein überzeugender Durchbruch über 0,7200 würden das 2026er-Hoch nahe 0,7280 in den Blick rücken.
Oberhalb dieses Niveaus ergibt sich Widerstand an der runden Marke von 0,7300, gefolgt von der Obergrenze aus dem Jahr 2022 bei 0,7593.
Bear case
Eine Verschlechterung der globalen Risikostimmung, erneute Stärke des Greenback oder weitere Schwäche bei den chinesischen Daten könnten frisches Verkaufsinteresse im Spot auslösen.
Die erste Unterstützung liegt am September-Tief bei 0,7032 (23. September), gefolgt vom wichtigen 200-Tage-SMA.
Ein Bruch unter Letzteren würde die aktuelle konstruktive Struktur schwächen und das Risiko einer tieferen Korrektur erhöhen.
Bärische Überzeugung baut sich wieder auf
Die spekulative bärische Positionierung im Australischen Dollar verstärkte sich in der Woche bis zum 15. September, wie die Commodity Futures Trading Commission (CFTC) mitteilte. Allerdings stiegen die Netto-Short-Positionen auf fast 39.000 Kontrakte und machten damit einen Teil der Verbesserung der Vorwoche wieder zunichte. Die Veränderung über 4 Wochen erhöhte sich jedoch auf rund 5.200 Kontrakte, was zeigt, dass der breitere Positionierungstrend trotz des jüngsten Rückschlags weniger negativ bleibt.
Darüber hinaus setzte das Open Interest seinen Anstieg fort und erreichte diesmal rund 494.100 Kontrakte. Diese Bewegung deutet darauf hin, dass Händler neue bärische Positionen aufbauen, da die Netto-Shorts zunehmen und die Beteiligung steigt, anstatt lediglich frühere Long-Positionen abzubauen. Dies spricht dafür, dass die Überzeugung hinter dem negativen AUD-Bias wieder zugenommen hat.
Weitere Daten zeigten, dass die spekulative Exponierung von -7,7% auf -7,9% leicht zurückging, während ihr Perzentil mit 83,9 erhöht blieb. Die bärische Exponierung ist damit historisch bedeutend, obwohl das Net Position Percentile von 68,1 darauf hindeutet, dass die Positionierung noch nicht extrem ist. Die geringe Veränderung der Exponierung deutet zudem darauf hin, dass der Anstieg des Open Interest insgesamt ausgeglichen war.
Insgesamt bleibt der bärische Bias des AUD intakt, doch der breitere Trend hat sich nicht vollständig umgekehrt. Der erneute Aufbau von Short-Positionen ist ein negatives Signal, doch die positive Veränderung über 4 Wochen zeigt, dass das bärische Momentum nicht eindeutig beschleunigt. Vorerst deuten die Daten eher auf erneuten Druck auf den Aussie hin als auf ein voll ausgeprägtes bärisches Regime.
Worauf beim Australischen Dollar als Nächstes zu achten ist
Die Dynamik des US-Dollars, die globale Risikostimmung und geopolitische Entwicklungen bleiben die wichtigsten kurzfristigen Treiber für AUD/USD.
Unterdessen steht im Inland als Nächstes die Veröffentlichung des stets relevanten Arbeitsmarktberichts für den Monat August an.
Zusätzlich dazu werden globale Anleger den bevorstehenden Trump-Xi-Gipfel genau beobachten, bei dem Welthandel und Zölle voraussichtlich im Mittelpunkt stehen werden.
Über die unmittelbaren Veröffentlichungen hinaus zählen zu den Hauptrisiken eine stärkere Abschwächung in China, eine anhaltend vorsichtige Fed, eine Verschlechterung der Risikobereitschaft der Anleger oder eine Änderung der aktuellen geldpolitischen Haltung der RBA. Jede dieser Entwicklungen könnte den Ausblick für den Australischen Dollar rasch verändern.
Technische Analyse
Im Tages-Chart notiert AUD/USD bei 0,7036 und behält damit einen bärischen kurzfristigen Ton bei, da das Paar wieder unter die 55-Tage- und 100-Tage-Simple Moving Averages (SMAs) fällt, die sich knapp über 0,7080 bündeln. Das Paar hält sich zwar noch leicht über dem 200-Tage-SMA bei 0,7020, doch der Relative Strength Index (RSI) bei 35 deutet nach dem jüngsten Pullback auf nachlassendes bullishes Momentum hin, während der Average Directional Index (ADX) um 24 auf einen sich entwickelnden, aber noch nicht starken Abwärtstrend hindeutet.
Auf der Oberseite liegt der erste Widerstand beim 100-Tage-SMA nahe 0,7075, gefolgt von der horizontalen Barriere bei 0,7079 und dem 55-Tage-SMA um 0,7080, was vor 0,7278/0,7283 und dann 0,7661 eine dichte Deckelung bildet. Auf der Unterseite liegt die unmittelbare Unterstützung beim 200-Tage-SMA bei 0,7020, während tiefere strukturelle Unterstützungen bei 0,6833, 0,6660 und 0,6593 zu sehen sind, bevor weiter unten historische Unterstützungen bei 0,6414 und 0,6373 folgen.
(Die technische Analyse dieser Geschichte wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Externe Risiken erschweren den bullischen Ausblick
Das Gesamtbild spricht weiterhin für den AUD.
Australiens binnenwirtschaftliches Umfeld schneidet im Vergleich zu dem vieler fortgeschrittener Volkswirtschaften günstig ab, und die RBA hat es nicht eilig, ihre hawkishe Haltung aufzugeben.
Die Erholung bleibt dennoch anfällig für erneute Stärke des Greenback, anhaltende geopolitische Unsicherheit und eine chinesische Wirtschaft, die sich eher stabilisiert als beschleunigt.
Der 200-Tage-SMA bleibt das Schlüsselniveau für den mittelfristigen Ausblick. Ein Verbleib darüber erhält die konstruktive Struktur aufrecht, doch ein überzeugender Durchbruch über 0,7200 würde wahrscheinlich Einen solchen Schritt würde ein überzeugenderer Ausverkauf des Greenback, eine stärkere Nachfrage nach risikosensiblen Vermögenswerten, eine weitere Abkühlung der US-Inflation oder eine (weniger wahrscheinliche) dovishe Wende der Fed erfordern.
Bis dahin dürften externe Kräfte den Australischen Dollar stärker beeinflussen als die inländischen Fundamentaldaten.
Arbeitsmarkt - Häufig gestellte Fragen (FAQ)
Der Arbeitsmarkt gilt als entscheidender Indikator für die wirtschaftliche Stabilität eines Landes und beeinflusst maßgeblich den Wert einer Währung. Hohe Beschäftigung und geringe Arbeitslosigkeit tragen zu einer starken Binnennachfrage bei und stützen das Wirtschaftswachstum, was wiederum die Landeswährung stärkt. Ein besonders angespannter Arbeitsmarkt – also ein Mangel an Arbeitskräften – kann zudem inflationsfördernd wirken, da steigende Löhne bei knappen Arbeitskräften oft die Folge sind, was die Geldpolitik beeinflusst.
Das Lohnwachstum in einer Volkswirtschaft ist ein entscheidender Indikator für die Geldpolitik. Steigende Löhne bedeuten mehr Konsumausgaben, was in der Regel die Preise antreibt. Im Gegensatz zu volatilen Preistreibern wie Energie gilt das Lohnwachstum als stabiler Inflationsfaktor, da Gehaltserhöhungen schwer zurückgenommen werden können. Zentralbanken achten daher stark auf Lohnwachstumsdaten bei der Festlegung ihrer geldpolitischen Maßnahmen.
Das Gewicht, das Zentralbanken den Arbeitsmarktbedingungen beimessen, variiert je nach ihren Zielen. Einige Institutionen haben explizit erweiterte Mandate, die über die reine Inflationskontrolle hinausgehen und den Arbeitsmarkt betreffen. So verfolgt die US-Notenbank Federal Reserve (Fed) das doppelte Ziel, sowohl maximale Beschäftigung als auch stabile Preise zu fördern. Im Gegensatz dazu konzentriert sich die Europäische Zentralbank (EZB) ausschließlich darauf, die Inflation im Zaum zu halten. Dennoch spielen die Entwicklungen am Arbeitsmarkt für alle Notenbanken eine zentrale Rolle, da sie ein wichtiger Indikator für die wirtschaftliche Gesamtlage sind und in enger Verbindung mit der Inflationsentwicklung stehen.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis: Die Fed bremst, doch Zentralbanken kaufen sechsmal mehr
Der Goldpreis hat nach der jüngsten Zinserhöhung der US-Notenbank Fed zunächst etwas an Schwung verloren. Eigentlich kein Wunder: Höhere Zinsen sind für Gold normalerweise Gift, weil das Edelmetall selbst keine laufenden Erträge abwirft. Doch Goldman Sachs hält trotzdem an seiner klar bullischen Einschätzung fest - und sieht den Goldpreis bis Ende 2027 bei 5.400 US-Dollar je Feinunze.
DAX Futures über 25.882 Punkten – doch der SuperTrend bleibt bearish
Die DAX Futures starten am Mittwochmorgen leicht im Plus, doch von echter Stärke kann bislang keine Rede sein. Der Future notiert bei 25.876,5 Punkten und damit 0,34 % höher. Entscheidend ist jedoch: Die aktuelle Tageskerze ist noch nicht abgeschlossen. Eine belastbare Bestätigung für die nächste Richtung fehlt damit weiterhin. Genau das macht die Lage derzeit so spannend.
Warum XRP jetzt vor dem nächsten Ausbruch stehen könnte
Ripple (XRP) notiert am Mittwoch erhöht über 1,52 Dollar, obwohl der Token vom Vortageshoch bei 1,57 Dollar leicht zurückgesetzt hat. XRP hatte den Aufwärtstrend in der vergangenen Woche mitgeprägt und legte gemeinsam mit dem breiter bullischen Kryptowährungsmarkt zu.
Bitcoin outperformt US-Aktien und Gold seit Mitte August
Bitcoin (BTC) setzt seine Rallye fort und notiert zum Zeitpunkt der Erstellung am Mittwoch über 86.000 USD, nachdem er in dieser Woche bislang mehr als 6% zugelegt hat. Eine starke institutionelle Nachfrage stützt die bullische Kursentwicklung von BTC, wobei Spot Exchange Traded Funds (ETFs) am Dienstag Zuflüsse von über 714 Mio. USD verzeichneten, nachdem am Vortag bereits positive Mittelzuflüsse von nahezu 1 Mrd. USD gemeldet worden waren.

Forex Today: US-Dollar gewinnt vor den EMI-Daten weiter an Stärke
Der US-Dollar (USD) übertrifft am frühen Mittwoch seine wichtigsten Rivalen, wobei der USD-Index auf seinen höchsten Stand seit Ende Juli über 100,70 steigt. Der Wirtschaftskalender wird im weiteren Verlauf des Tages vorläufige Daten zum Einkaufsmanager-Index (EMI) für das verarbeitende Gewerbe und den Dienstleistungssektor für September aus Deutschland, der Eurozone, Großbritannien und den USA enthalten.