Der US-Dollar hat gerade ein 19-Monats-Hoch erreicht, und der Grund ist der Anleihemarkt
Der US-Dollar-Index (DXY), der die Entwicklung des US-Dollars (USD) gegenüber einem Korb aus sechs wichtigen Währungen misst, erreichte am Freitag mit 103,30 den höchsten Stand seit 19 Monaten. Der Greenback steuert auf den dritten wöchentlichen Gewinn in Folge zu, gestützt durch einen starken Anstieg der Renditen von US-Staatsanleihen und eine dramatische Neubewertung der Zinserwartungen der Federal Reserve (Fed).
Die Rallye spiegelt einen grundlegenden Wandel der Marktstimmung wider. Anleger, die zuvor eine schrittweise Anpassung der Geldpolitik erwartet hatten, bereiten sich nun auf mehrere aufeinanderfolgende Zinserhöhungen vor, da sich die Inflation als hartnäckiger erweist als erwartet.
Obwohl die Zahlen zum US-Erzeugerpreisindex (EPI) am Freitag leicht unter den Erwartungen liegen, bieten sie nur wenig Beruhigung hinsichtlich des zugrunde liegenden Inflationsdrucks, sodass das bullische Momentum des US-Dollars größtenteils vom Anleihemarkt gestützt bleibt.
Der Anleihemarkt sendet ein starkes Signal
Der jüngste Anstieg der Renditen von US-Staatsanleihen ist zum zentralen Treiber der Aufwertung des US-Dollars geworden. Die Rendite der richtungsweisenden 10-jährigen US-Staatsanleihe ist auf fast 5,14 % gestiegen und hat ein Dreiwochenhoch erreicht, während die kurzfristigeren Renditen eine noch stärkere Neubewertung erfahren haben.
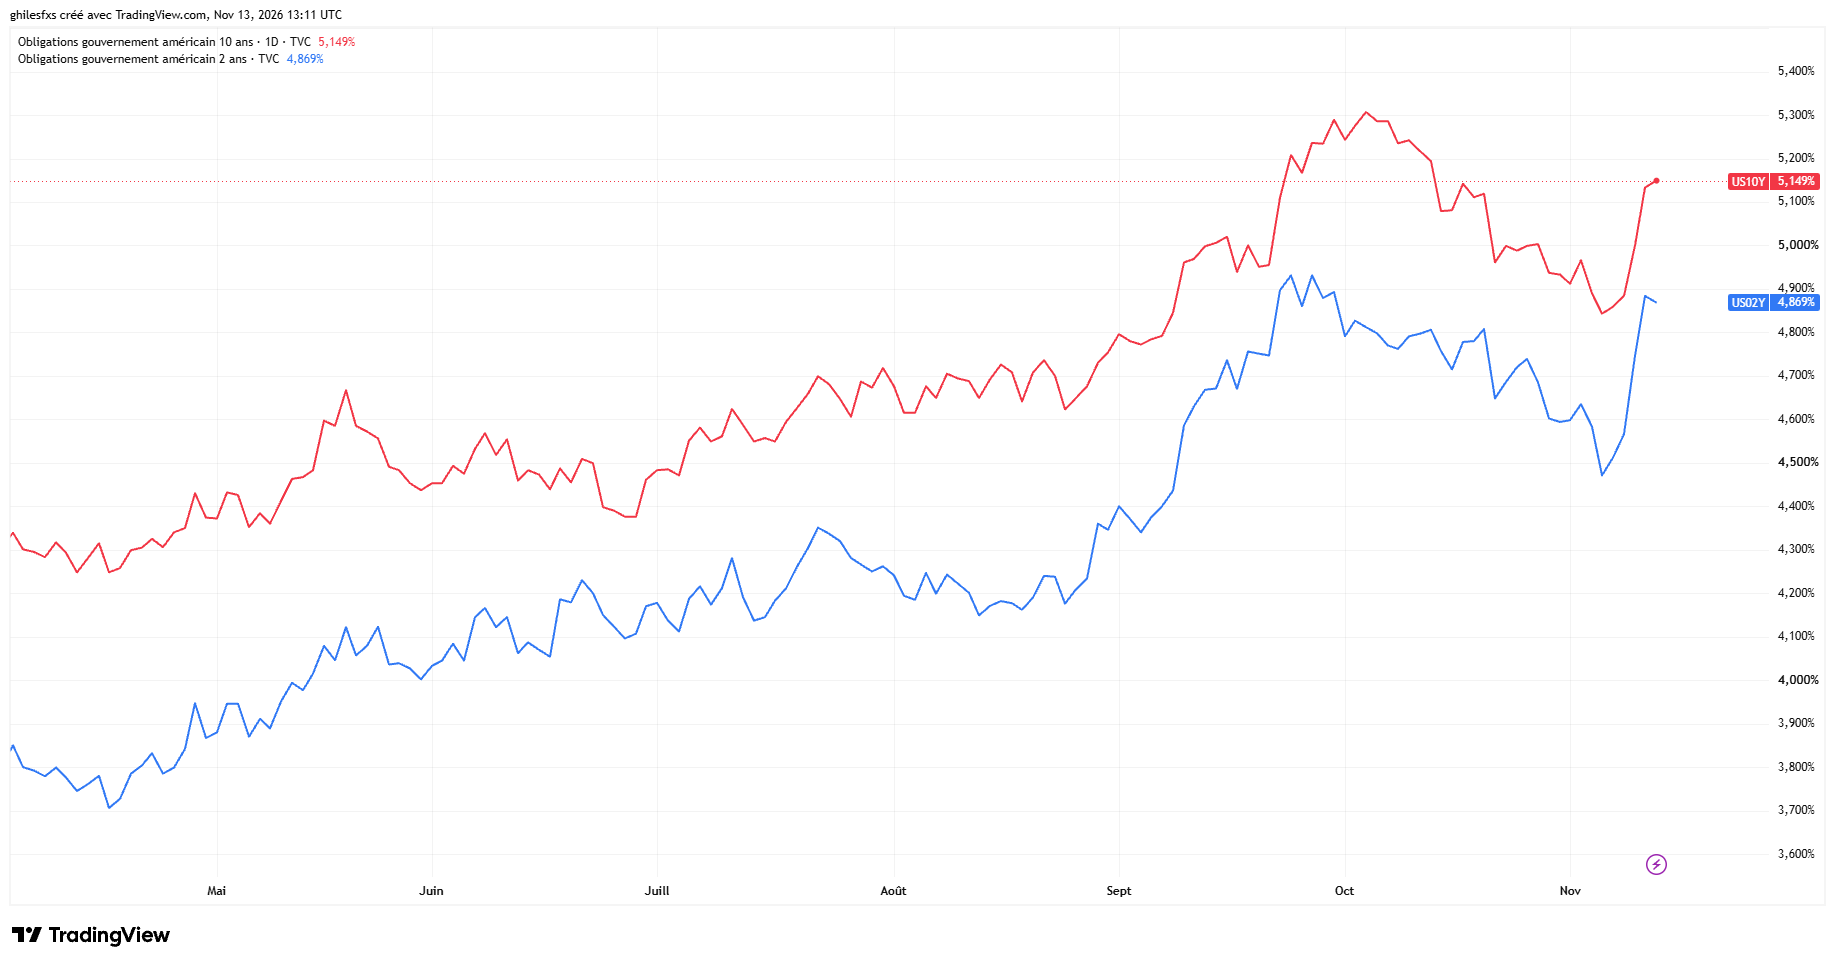
ING-Stratege Chris Turner zufolge: "Diese Woche hat eine starke, makroökonomisch getriebene Dollar-Rallye erlebt. Die Renditen kurzfristiger US-Staatsanleihen liegen seit Dienstagmorgen, als Christopher Waller von der Federal Reserve über die Notwendigkeit einer Zinserhöhung um 50 Basispunkte im Dezember nachdachte, fast 40 Basispunkte höher."
Diese Bewegung ist besonders bedeutsam, da die Renditen kurzfristiger US-Staatsanleihen sehr empfindlich auf Erwartungen hinsichtlich der Geldpolitik reagieren. Da die Anleger mit höheren Zinssätzen rechnen, bieten US-Staatsanleihen zunehmend attraktivere Renditen, was die Nachfrage nach auf US-Dollar lautenden Vermögenswerten stärkt.
Das Ausmaß der Anpassung deutet darauf hin, dass die Aufwertung der Währung nicht einfach durch eine vorübergehende Risikoaversion getrieben wird, sondern durch eine umfassendere Neubewertung des Zinsausblicks.
Der Stratege von Brown Brothers Harriman (BBH), Elias Haddad, bekräftigt diese Einschätzung und merkt an: "Der USD baut seine breiten Gewinne in dieser Woche aus und erreicht ein neues 19-Monatshoch, da die starke Aufwärtsanpassung der Erwartungen hinsichtlich der Fed-Leitzinserhöhungen die Renditen von US-Staatsanleihen steigen lässt."
Die Inflation zwingt die Anleger, drei aufeinanderfolgende Fed-Zinserhöhungen einzupreisen
Der Katalysator hinter dieser Neubewertung am Anleihemarkt ist die anhaltende US-Inflation. Der Verbraucherpreisindex (VPI) stieg im Oktober im Monatsvergleich um 0,4 % und übertraf damit die Erwartungen von 0,3 %, während der Kern-VPI um 0,3 % zulegte und damit über der Prognose von 0,2 % lag. Noch wichtiger ist, dass die zugrunde liegende Inflation nun drei Monate in Folge um 0,3 % gestiegen ist.
Analysten der Deutschen Bank heben hervor: "Es war der dritte Monat in Folge mit einem Kern-VPI von +0,3 %, und wenn man diese drei Monate zusammen betrachtet, liegt das annualisierte Tempo des Kern-VPI bei +3,75 %."
Diese Zahlen haben den zunehmend hawkischen Ton der Fed-Vertreter verstärkt. Fed-Gouverneur Christopher Waller hat die Möglichkeit einer Zinserhöhung um 50 Basispunkte im Dezember angesprochen, während die Präsidentin der Dallas Fed, Lorie Logan, und die Präsidentin der Cleveland Fed, Beth Hammack, die Notwendigkeit einer weiteren Straffung betont haben.
Laut dem CME FedWatch Tool rechnen die Märkte nun fest mit einer Zinserhöhung im Dezember und weisen einer Erhöhung um 25 Basispunkte eine Wahrscheinlichkeit von 88,5 % und einem größeren Schritt um 50 Basispunkte eine Wahrscheinlichkeit von 11,5 % zu. Noch wichtiger ist, dass die Erwartungen einer weiteren Straffung dramatisch gestiegen sind. Händler sehen nun eine Wahrscheinlichkeit von 65,5 % für eine zweite aufeinanderfolgende Zinserhöhung im Januar, während die Wahrscheinlichkeit einer dritten Erhöhung im März auf fast 50 % gestiegen ist, verglichen mit lediglich 6 % vor einer Woche.
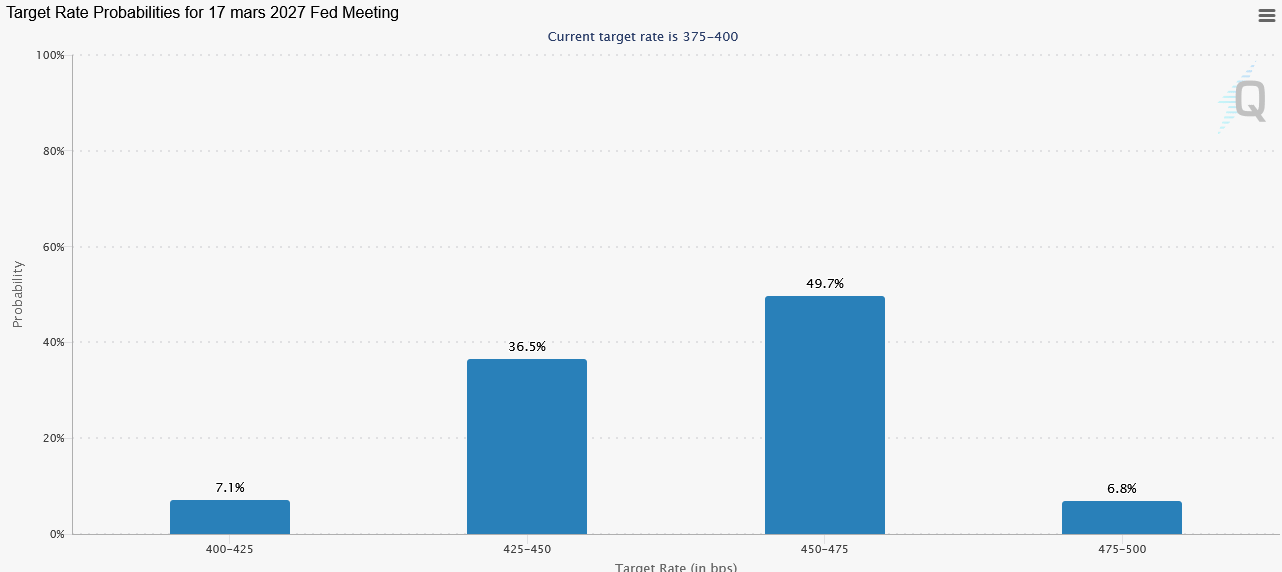
Diese bemerkenswerte Verschiebung deutet darauf hin, dass sich Anleger auf einen längeren Straffungszyklus statt auf eine einmalige geldpolitische Anpassung einstellen.
Auch TD Securities hat seine geldpolitischen Aussichten revidiert und erwartet nun „Zinserhöhungen um 25 Basispunkte im Dezember, Januar und März“ gegenüber seiner vorherigen Prognose von Erhöhungen nur im Dezember und März.
Die US-Erzeugerinflation kühlt sich leicht ab, aber der Preisdruck hält an
Der am Freitag veröffentlichte EPI-Bericht für Oktober zeichnet ein durchwachsenes Bild der Inflation. Die Erzeugerpreise stiegen im Monatsvergleich um 0,3% und lagen damit unter den Erwartungen von 0,4% sowie deutlich unter dem revidierten Anstieg von 1,4% im September. Auf Jahresbasis beschleunigte sich die Erzeugerinflation jedoch auf 6,5%, gegenüber zuvor 6,3%, blieb damit aber unter der Prognose von 6,6%. Unterdessen stieg der Kern-EPI ohne Nahrungsmittel und Energie im Monatsvergleich um 0,3%, entsprach damit den Erwartungen und verlangsamte sich gegenüber dem Anstieg von 0,8% im September. Die jährliche Kern-Erzeugerinflation blieb unverändert bei 5% und entsprach damit den Prognosen.
Diese Zahlen sorgen nach dem stärker als erwarteten Verbraucherfinanzbericht für eine gewisse Entlastung, signalisieren jedoch keine Rückkehr zur Preisstabilität.
Für den US-Dollar stellt sich die entscheidende Frage, ob die nachlassende monatliche Erzeugerinflation ausreichen wird, um die Erwartungen an eine weitere geldpolitische Straffung infrage zu stellen.
Kann der US-Dollar seine Rallye ausweiten?
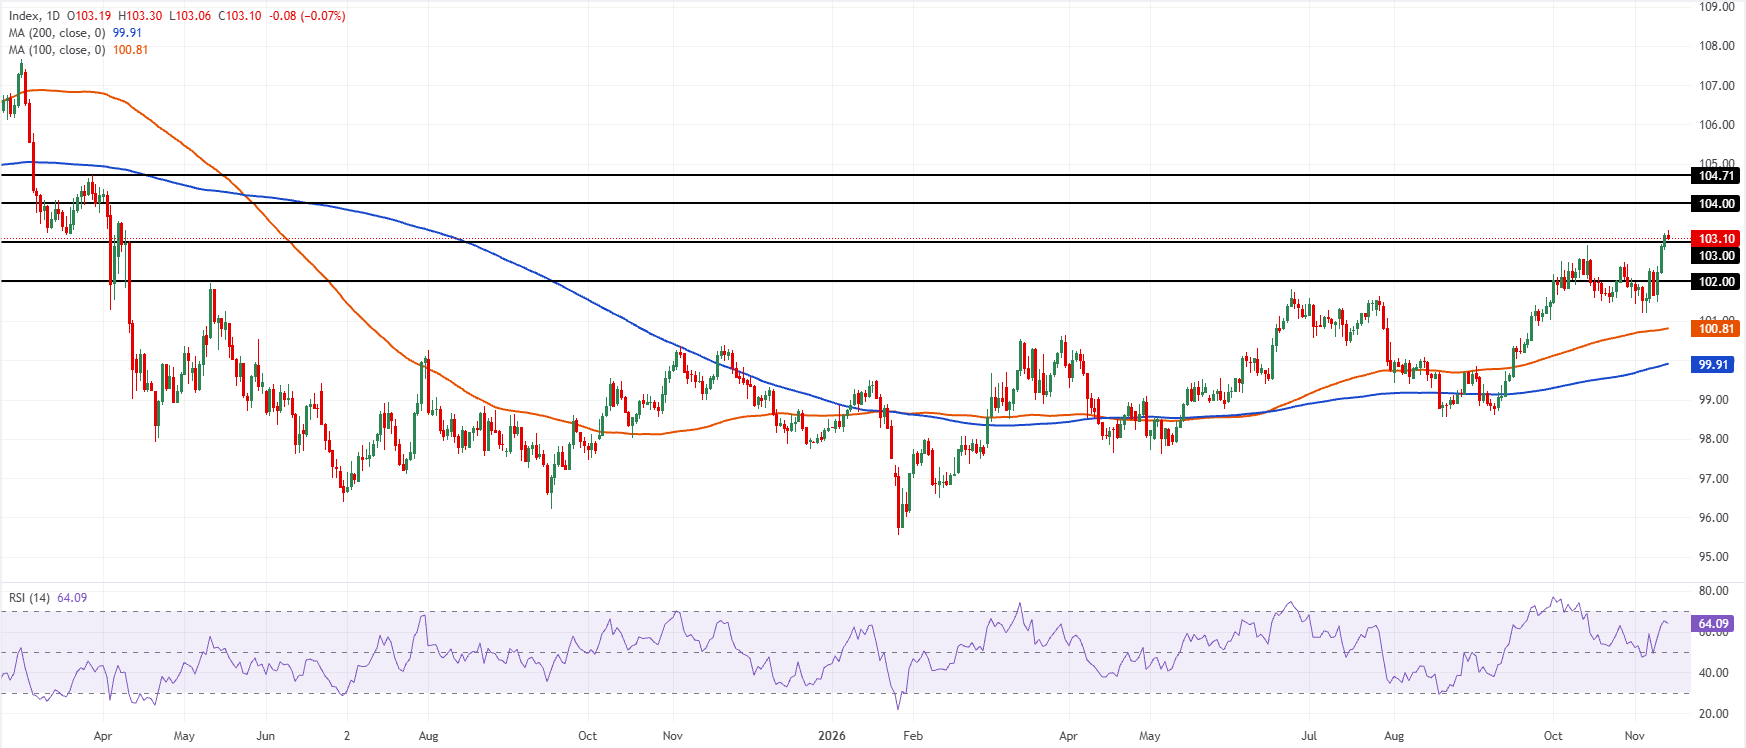
Der US Dollar Index (DXY) weist auf dem Tages-Chart eine bullische Struktur auf und notiert bei etwa 103,10, nachdem er den psychologischen Widerstand bei 103,00 durchbrochen und ein neues 19-Monats-Hoch erreicht hat.
Der jüngste Anstieg bestätigt die Fortsetzung der im Januar begonnenen Erholung, wobei der Index eine Reihe höherer Hochs und höherer Tiefs ausbildet. Der DXY notiert zudem deutlich über seinem 100-Tage-Simple Moving Average (SMA) bei 100,81 und seinem 200-Tage-SMA bei 99,91, wodurch der positive mittelfristige Ausblick verstärkt wird.
Die unmittelbare Herausforderung für die Käufer besteht darin, den Ausbruch über 103,00 zu halten, der zuvor den Anstieg des Index begrenzt hatte. Eine erfolgreiche Konsolidierung über diesem Niveau könnte den Weg zum nächsten Widerstand bei 104,00 ebnen, gefolgt von der bedeutenderen Marke bei 104,71, die dem Hoch von Ende März 2025 entspricht.
Der Relative Strength Index (RSI) auf Tagesbasis liegt bei etwa 64 und weist auf ein starkes bullisches Momentum hin, ohne in den überkauften Bereich einzutreten. Dies deutet darauf hin, dass der US-Dollar seinen Anstieg fortsetzen könnte, bevor eine erhebliche, momentumbedingte Erschöpfung einsetzt.
Umgekehrt könnte eine Rückkehr unter 103,00 auf einen vorübergehenden Momentumverlust hindeuten und die frühere Widerstandsmarke bei 102,00 ins Visier rücken, die nun eine wichtige Unterstützung darstellt. Ein Durchbruch unter dieses Niveau würde den unmittelbaren bullischen Ausblick schwächen und möglicherweise eine tiefere Korrektur in Richtung des 100-Tage-SMA nahe 100,81 auslösen.
Insgesamt bleibt das technische Bild für US-Dollar-Käufer günstig, wobei das Halten über 103,00 entscheidend sein wird, um den jüngsten Ausbruch zu bestätigen und den Aufwärtstrend in Richtung 104,00 und 104,71 aufrechtzuerhalten.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.