
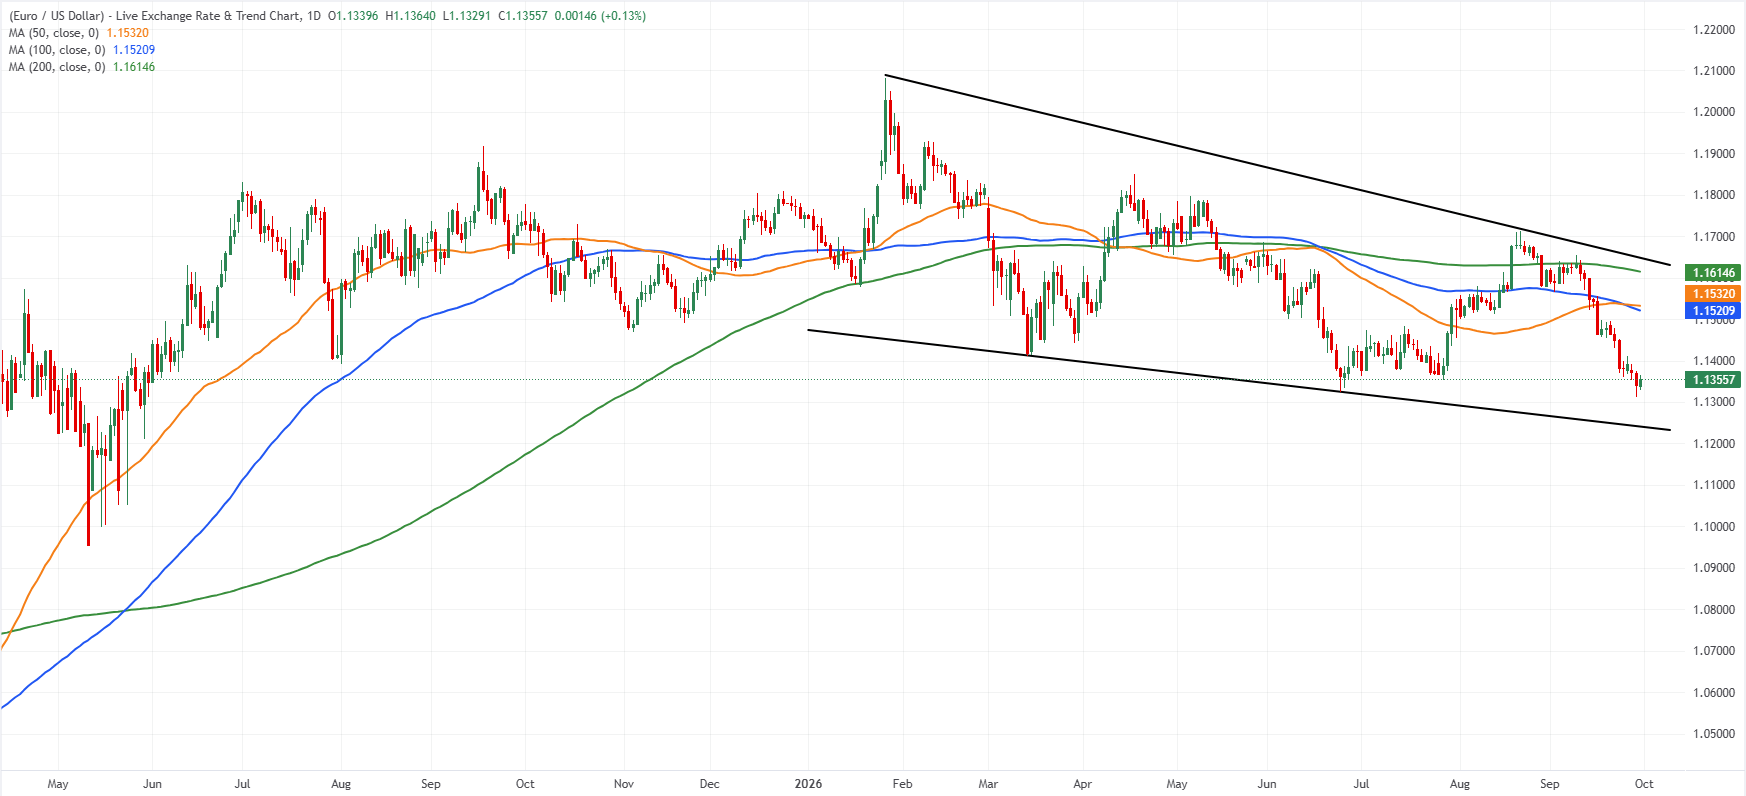
EUR/USD ist auf seinen niedrigsten Stand seit Mai 2025 gefallen, doch ein neuer Inflationsschock in der Eurozone könnte dem Euro (EUR) unerwartet neuen Auftrieb geben. Das Paar fiel am Mittwoch auf 1,1312 und notiert deutlich unter dem Januar-Hoch von 1,2082. Der Rückgang spiegelt eine starke Kombination aus der Stärke des US-Dollars (USD), geopolitischer Unsicherheit und erneuten Sorgen über Europas Anfälligkeit für höhere Energiepreise wider.
Doch eine der größten Bedrohungen für die europäische Wirtschaft könnte paradoxerweise ihre Währung stützen. Die Inflation zieht in der Eurozone wieder an. Vorläufige September-Daten aus Spanien, Frankreich, Italien und Deutschland fielen insgesamt höher aus als erwartet und verstärken die Hinweise darauf, dass der Preisdruck in der Eurozone erneut zunimmt. Sollten die Eurozonen-Daten vom Freitag diesen Trend bestätigen, könnten Anleger ihre Einschätzung darüber überdenken müssen, wie weit die Europäische Zentralbank (EZB) im Kampf gegen die Inflation zu gehen bereit ist.
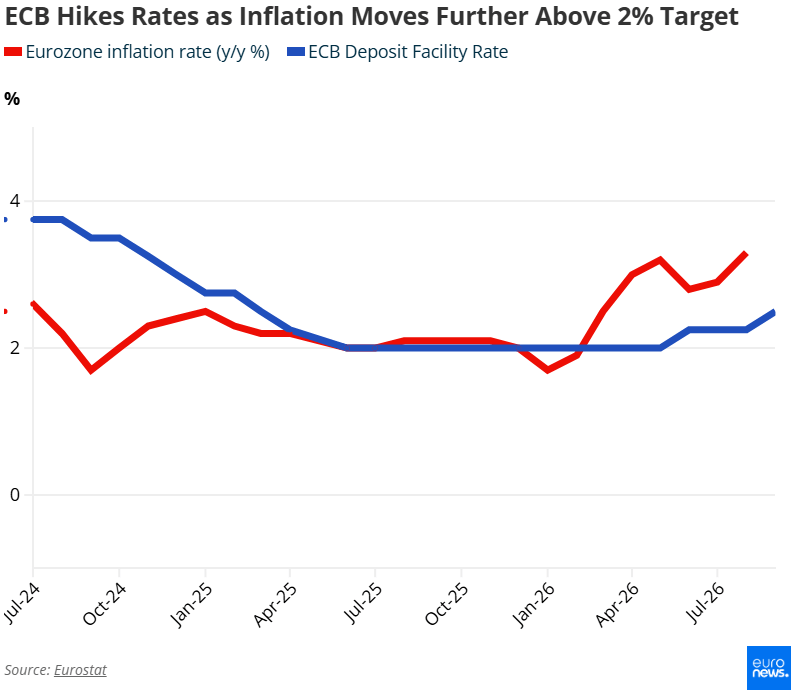
Nachdem die EZB ihren Zinssatz für die Einlagenfazilität im Juni um 25 Basispunkte und im September um weitere 25 Basispunkte auf 2,50% angehoben hat, steht sie vor einer unangenehmen Wahl: einen weiteren Inflationsschub hinzunehmen oder die Geldpolitik trotz einer bereits fragilen Wirtschaft weiter zu straffen.
Für den Euro (EUR) könnte diese Entscheidung entscheidend sein.
Die Inflation in Europa wird wieder zu einem ernsthaften Problem
Die jüngsten nationalen Inflationsdaten weisen in dieselbe Richtung. Die vorläufige Inflation des harmonisierten Verbraucherpreisindex (HVPI) in Spanien stieg im September auf 5% im Jahresvergleich, nach 4,6% im August. In Frankreich beschleunigte sich die HVPI-Inflation deutlich stärker als erwartet und stieg von 2,6% auf 3,4%, gegenüber Erwartungen von 3%. In Italien kletterte die Inflationsrate von 3,2% auf 4,1% und lag damit ebenfalls über dem Konsens von 3,8%. In Deutschland stieg der vorläufige HVPI von 2,9% auf 3,3% und übertraf damit die Markterwartungen von 3,1%.
Der nächste große Test kommt mit dem Inflationsbericht der Eurozone am Freitag. Es wird erwartet, dass die Gesamtinflation im HVPI im September auf 3,6% von 3,2% im August steigt, während die Kerninflation voraussichtlich leicht auf 2,5% von 2,4% zulegen wird. Damit würde sich die Inflation weiter vom 2%-Ziel der EZB entfernen.
Die Ökonomin von JPMorgan, Mariana Monteiro, die von Reuters zitiert wurde, merkte an, dass die Energie-Inflation in den Ländern, die ihre September-Daten bereits veröffentlicht haben, höher als erwartet ausgefallen ist, während auch die Lebensmittelinflation etwas stärker als erwartet war.
Das Problem ist, dass der Energieschock möglicherweise nicht schnell verschwinden wird. Der Krieg unter Beteiligung des Iran und der anhaltende Russland-Ukraine-Konflikt haben die Unsicherheit rund um die globalen Energieversorgung erhöht, während Europa besonders anfällig für Schwankungen bei Öl- und Erdgaspreisen bleibt.
EZB-Präsidentin Christine Lagarde hat eingeräumt, dass der Energieschock hartnäckiger ausfallen könnte als zunächst erwartet, wobei anhaltende Volatilität die Preise nach oben treibt und gleichzeitig das Wirtschaftswachstum belastet.
Oktober oder Dezember: Wie weit ist die EZB bereit zu gehen?
Die Debatte dreht sich nicht mehr nur darum, ob die Inflation über dem Ziel liegt. Es geht darum, ob die EZB die Zinsen erneut anheben muss, um zu verhindern, dass sich der jüngste Energieschock auf die breitere Wirtschaft ausweitet. Die Märkte tendieren weiterhin zur Geduld.
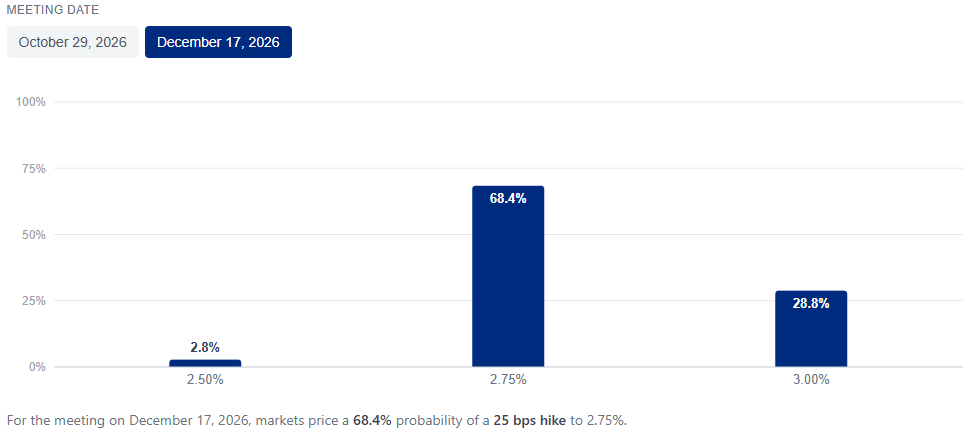
Das ECB Watch Tool weist derzeit eine Wahrscheinlichkeit von 70% dafür aus, dass die Entscheidungsträger auf der Sitzung am 29. Oktober die Zinsen unverändert lassen, was eine Wahrscheinlichkeit von rund 30% für eine weitere Anhebung impliziert. Bis zur Sitzung am 17. Dezember preisen die Märkte jedoch eine Wahrscheinlichkeit von 68,4% für eine Anhebung um 25 Basispunkte ein, wodurch der Zinssatz für die Einlagenfazilität auf 2,75% steigen würde.
Jüngste Äußerungen von EZB-Vertretern erklären, warum diese Wahrscheinlichkeit steigt. Der EZB-Politiker Alexander DeMarco sagte, eine stärkere Kerninflation könnte Anlass für weitere Maßnahmen geben, und schloss eine Zinserhöhung im Oktober nicht aus. Bundesbank-Präsident und EZB-Ratsmitglied Joachim Nagel sagte, es sei noch zu früh, über die nächste Sitzung zu spekulieren, räumte jedoch ein, dass die Zinsen je nach Entwicklung der Energiepreise letztlich in leicht restriktives Terrain steigen könnten.
Der Gouverneur der Nationalbank der Slowakei und EZB-Ratsmitglied Peter Kazimir äußerte sich noch deutlicher und warnte, dass die steigenden Gas- und Strompreise zunehmend besorgniserregend seien und eine weitere Zinserhöhung letztlich unvermeidbar sein könnte.
EZB-Direktoriumsmitglied Isabel Schnabel bezeichnete die Entwicklungen bei den Energiepreisen ebenfalls als "ziemlich besorgniserregend" und verwies dabei nicht nur auf Öl, sondern auch auf Dieselpreise und Engpässe bei den Raffineriekapazitäten.
Das vorsichtigere Argument kommt von Lagarde selbst. "Wir sehen höhere Inflation in der Zukunft, aber bislang keine Anzeichen dafür, dass sie sich verfestigt," sagte Lagarde und betonte, dass die EZB noch keine überzeugenden Belege dafür gesehen habe, dass höhere Energiepreise in die Löhne durchschlagen.
Diese Unterscheidung ist entscheidend. Ein Energieschock allein rechtfertigt nicht zwangsläufig eine aggressive geldpolitische Straffung. Wenn höhere Energiekosten jedoch beginnen, sich auf Löhne, Dienstleistungen und das allgemeine Preisverhalten auszuwirken, könnte die Reaktion der EZB deutlich entschlossener ausfallen.
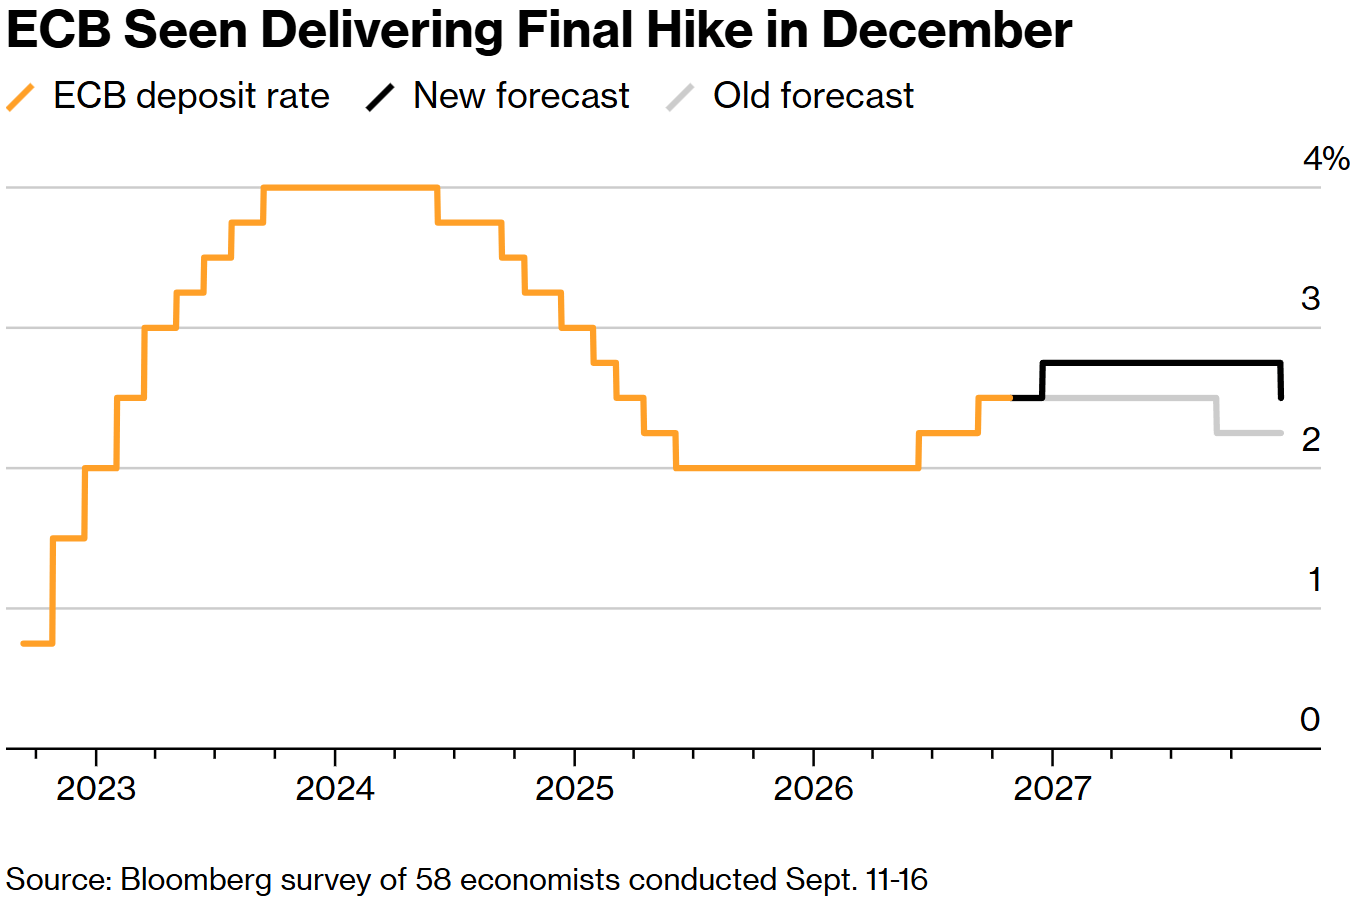
Jüngste Marktanalysen deuten auf eine ähnliche Aufteilung hin. Eine Bloomberg-Umfrage unter 58 Ökonomen, die zwischen dem 11. September und dem 16. September durchgeführt wurde, deutet auf eine Pause im Oktober, gefolgt von einer letzten Anhebung um 25 Basispunkte im Dezember hin.
Das Problem: Die EZB bekämpft einen Angebotsschock mit einer fragilen Wirtschaft
Das Dilemma der EZB ist besonders schwierig, weil die heutige Inflation nicht in erster Linie von einer boomenden Binnennachfrage getrieben wird. Energie steht im Zentrum des Schocks. Höhere Öl- und Erdgaspreise erhöhen die Produktions-, Transport- und Stromkosten in der gesamten Wirtschaft. Die Geldpolitik kann weder mehr Energie erzeugen noch geopolitische Angebotsstörungen beheben. Höhere Zinssätze können lediglich das Risiko begrenzen, dass sich der anfängliche Preisschock auf Löhne und andere Preise ausweitet. Das hat seinen Preis.
Deutschland bleibt stark anfällig für Energiepreise, weil der Industrie- und verarbeitende Sektor so wichtig ist. Höhere Inputkosten bedrohen Margen, Investitionen und Wettbewerbsfähigkeit genau in dem Moment, in dem die Wirtschaft versucht, wieder an Momentum zu gewinnen.
Frankreich steht vor einer anderen Verwundbarkeit. Erhöhte Kreditkosten und fiskalische Unsicherheit haben die langfristigen Renditen von Staatsanleihen nach oben getrieben und die Finanzierungsbedingungen unabhängig von der EZB verschärft. Die Banque de France hat gewarnt, dass sich das Land bei der Bewältigung seiner Staatsschuldenprobleme nicht auf die Zentralbank verlassen kann. Lagarde hat zudem betont, dass höhere langfristige Renditen die Wirtschaftstätigkeit bereits bremsen und die Finanzierungsbedingungen in der gesamten Eurozone verschärfen. Deshalb kann die EZB nicht einfach auf jeden Anstieg der Gesamtinflation mit höheren Zinsen reagieren.
Goldman Sachs erwartet, dass die Gesamtinflation in der Eurozone im vierten Quartal bei rund 3,8% ihren Höhepunkt erreicht, während die Kerninflation Anfang 2027 etwa 2,7% erreichen könnte. Gleichzeitig rechnet die Bank nur mit moderatem Wirtschaftswachstum, was die Spannung zwischen Inflationsbekämpfung und wirtschaftlicher Widerstandsfähigkeit verstärkt.
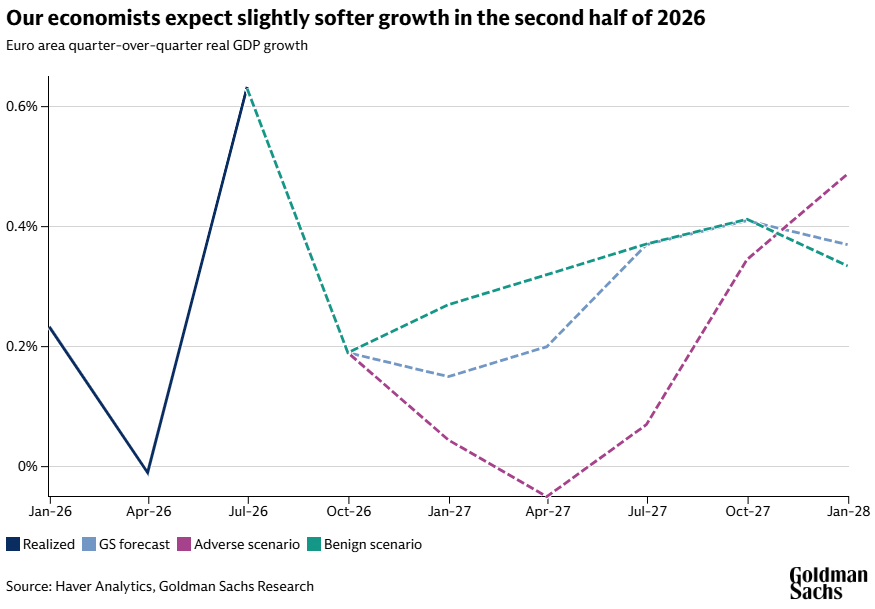
Warum stärkere Inflation dem Euro letztlich helfen könnte
Für Haushalte und Unternehmen ist höhere Inflation eindeutig nicht positiv. Für den Währungsmarkt ist der Übertragungsmechanismus jedoch ein anderer. Währungen reagieren stark auf relative Zinserwartungen.
Wenn Anleger davon überzeugt sind, dass die EZB die Zinsen erneut anheben oder länger hoch halten muss, können die kurzfristigen Renditen in der Eurozone im Vergleich zu denen in den USA steigen. Das macht auf Euro lautende Vermögenswerte relativ attraktiver und kann der Gemeinschaftswährung Unterstützung bieten.
Dieser Mechanismus zeigt sich bereits in der Marktpreisbildung. Scotiabank weist darauf hin, dass sich die zunehmend hawkischen Kommentare der EZB parallel zu höheren Energiepreisen verstärken. MUFG argumentiert, dass stärkere Erwartungen an eine Straffung durch die EZB bereits einen Teil der hawkischen Neubewertung rund um die US-Notenbank (Fed) ausgeglichen haben. Der ING-Stratege Francesco Pesole beschreibt die jüngste Rhetorik der EZB ebenfalls als überwiegend hawkisch und merkt an, dass das dovishe Lager derzeit relativ schwach erscheint.
Mit anderen Worten: Derselbe Inflationsschock, der das europäische Wachstum belastet, könnte es letztlich schwieriger machen, dass EUR/USD weiter fällt, wenn er Anleger dazu zwingt, einen restriktiveren EZB-Pfad einzupreisen. Es gibt jedoch eine wichtige Einschränkung: Die Märkte erwarten bereits weitere Straffungen.
Der Commerzbank-Stratege Michael Pfister argumentiert, dass bereits ein erheblicher Teil weiterer EZB-Straffungen eingepreist ist. Wenn die Entscheidungsträger die Erwartungen der Anleger nicht erfüllen, könnte der Euro Schwierigkeiten haben, davon zu profitieren, selbst wenn die Inflation erhöht bleibt.
Das macht den Unterschied zwischen Oktober und Dezember besonders wichtig. Eine Zinserhöhung im Oktober würde eine stärkere geldpolitische Reaktion darstellen als derzeit erwartet. Ein Schritt im Dezember hingegen liegt bereits deutlich näher am Marktkonsens.
Der US-Dollar bleibt die andere Hälfte der EUR/USD-Gleichung
Selbst eine hawkishere EZB kann EUR/USD nicht allein bestimmen. Der US-Dollar hat sich verstärkt, da Anleger angesichts geopolitischer Unsicherheit Sicherheit suchen, während die Federal Reserve relativ hawkish bleibt.
ING argumentiert, dass der jüngste Rückgang von EUR/USD weitgehend vom Dollar getrieben zu sein scheint. Die Bank warnt, dass stärkere US-Wirtschaftsdaten in Kombination mit Erwartungen an eine Zinserhöhung der Fed im Oktober das Paar weiter unter Druck setzen könnten, möglicherweise in Richtung 1,10.
Die Deutsche Bank vertritt eine vorsichtigere Haltung gegenüber weiteren Dollar-Gewinnen. Da EUR/USD nahe dem unteren Ende seiner breiten jährlichen Spanne von 1,13-1,20 liegt, argumentiert die Bank, dass die Erwartungen an den Endzinssatz der Fed und ein Großteil der geopolitischen Energieprämie bereits in den Marktpreisen enthalten sind. Die Bank hält an ihrer EUR/USD-Prognose von 1,17 zum Jahresende fest.
Der Stratege von Societe Generale, Kit Juckes, hebt den zentralen Widerspruch hervor und argumentiert, dass relative Zinsdifferenzen weiterhin für den US-Dollar sprechen, der Markt aber auch entscheiden müsse, ob die Wirtschaft der Eurozone stark genug sei, um das derzeit eingepreiste Ausmaß der EZB-Straffung zu rechtfertigen.
Inflation könnte dem Euro einen Boden geben, aber noch keine Erholung garantieren
EUR/USD um 1,1350 bringt den Euro nahe an sein niedrigstes Niveau seit 16 Monaten, doch die Gründe für den Rückgang werden zunehmend komplexer. Höhere Energiepreise belasten das europäische Wachstum, verschlechtern die Außenposition der Region und erhöhen die Unsicherheit. Das sind negative Faktoren für den Euro.
Gleichzeitig verringert anhaltende Inflation die Fähigkeit der EZB, die Wirtschaft durch eine lockerere Geldpolitik zu stützen. Sollten die Inflationsdaten der Eurozone für September die Erwartungen übertreffen und Anzeichen von Zweitrundeneffekten auftreten, könnte die Wahrscheinlichkeit einer weiteren Zinserhöhung im Oktober deutlich steigen.
Damit würde der Inflationsschock zu einer potenziellen Unterstützungsquelle für den Euro werden und nicht einfach nur zu einem weiteren Grund, ihn zu verkaufen. Vorerst scheint die EZB jedoch eine maßvolle Reaktion zu bevorzugen. Lagarde betont weiterhin das Fehlen klarer Zweitrundeneffekte, während Ökonomen und Märkte allgemein Dezember als wahrscheinlicheres Zeitfenster für eine weitere Zinserhöhung ansehen als Oktober.
Die nächste Phase für EUR/USD könnte daher davon abhängen, welche Kraft schneller wirkt: ob das Inflationsproblem in Europa so ernst wird, dass die EZB zu einer aggressiveren Straffung gezwungen ist, oder ob die Kombination aus Dollarstärke, erhöhten Energiepreisen und schwachem europäischem Wachstum weiterhin das Währungspaar dominiert.
Für Euro-Händler sind schlechte Inflationsnachrichten möglicherweise nicht mehr ausschließlich schlechte Nachrichten.
Euro - Häufig gestellte Fragen (FAQ)
Der Euro ist die Währung der 19 Länder der Europäischen Union, die zur Eurozone gehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 machte er 31 % aller Devisentransaktionen aus, mit einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar pro Tag. Der EUR/USD ist das am meisten gehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus. Es folgen der EUR/JPY mit 4 %, der EUR/GBP mit 3 % und der EUR/AUD mit 2 %.
Die Europäische Zentralbank (EZB) in Frankfurt, Deutschland, ist die Zentralbank der Eurozone. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das Hauptziel der EZB ist die Preisstabilität, was entweder die Kontrolle der Inflation oder die Förderung des Wachstums bedeutet. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinssätze oder die Erwartung höherer Zinssätze stärken in der Regel den Euro und umgekehrt. Der EZB-Rat trifft geldpolitische Entscheidungen in acht Sitzungen pro Jahr. Diese werden von den Leitern der nationalen Zentralbanken der Eurozone und sechs ständigen Mitgliedern, darunter EZB-Präsidentin Christine Lagarde, getroffen.
Die Inflation in der Eurozone, gemessen am harmonisierten Verbraucherpreisindex (HVPI), ist ein entscheidender Faktor für den Euro. Übertrifft die Inflation die Erwartungen und das Ziel von 2 % der Europäischen Zentralbank (EZB), wird die EZB wahrscheinlich die Zinsen anheben müssen, um die Preisstabilität zu sichern. Höhere Zinsen im Vergleich zu anderen Währungsräumen machen den Euro attraktiver für globale Investoren und stärken somit die Währung.
Veröffentlichungen von Wirtschaftsdaten beeinflussen die Gesundheit der Wirtschaft und somit den Euro. Indikatoren wie das Bruttoinlandsprodukt (BIP), Einkaufsmanagerindizes (PMI), Beschäftigungszahlen und Konsumentenstimmung geben Hinweise auf die Entwicklung der gemeinsamen Währung. Eine starke Wirtschaft stützt den Euro, da sie ausländische Investitionen anzieht und möglicherweise die Europäische Zentralbank (EZB) zu Zinserhöhungen bewegt. Schwache Daten hingegen lassen den Euro oft fallen. Besonders relevant sind hierbei die Daten der vier größten Volkswirtschaften des Euroraums – Deutschland, Frankreich, Italien und Spanien –, die rund 75 % der Eurozonen-Wirtschaft ausmachen.
Ein entscheidender Faktor für den Euro ist die Handelsbilanz, die den Unterschied zwischen den Einnahmen aus Exporten und den Ausgaben für Importe eines Landes über einen bestimmten Zeitraum misst. Wenn ein Land gefragte Exportgüter herstellt, erhöht sich die Nachfrage nach seiner Währung, da ausländische Käufer diese Waren erwerben wollen. Eine positive Handelsbilanz stärkt somit den Euro, während ein Handelsdefizit die Währung unter Druck setzen kann.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis Prognose: Fällt diese Zone, droht die nächste Verkaufswelle
Beim Goldpreis wird es jetzt ernst. Das Edelmetall notiert am Donnerstagmorgen bei 4.216,72 US-Dollar und damit 0,72 % im Plus. Entwarnung ist das aber noch lange nicht. Die laufende Tageskerze ist noch nicht abgeschlossen und technisch bleibt Gold klar angeschlagen. Der Goldpreis liegt unter seinem 200-Tage-Durchschnitt und auch unter dem SuperTrend.
Dow Jones vor dem Bruch: Diese Marke entscheidet jetzt alles
Der Dow Jones steht an einem Punkt, an dem es technisch richtig spannend wird. Der US-Leitindex notiert am Donnerstagmorgen bei 51.126,1 Punkten und damit 0,43 % im Plus. Doch dieser kleine Tagesgewinn sollte nicht darüber hinwegtäuschen, dass das Chartbild angeschlagen bleibt. Denn der Dow Jones handelt weiterhin unter gleich mehreren wichtigen Trendmarken.
Ripple zurück über 1,50 Dollar - doch XRP-Nachfrage sendet Warnsignal
Ripple (XRP) gewinnt am Donnerstag zum Zeitpunkt der Veröffentlichung oberhalb von 1,50 Dollar an Schwung. Die Kryptowährung setzt damit ihre Stabilisierung fort, nachdem die Rally der vergangenen Woche abgekühlt war.
Hyperliquid gibt Gewinne ab, da ETF-Abflüsse die vorsichtige bullish Erholung begrenzen
Hyperliquid (HYPE) liegt zum Zeitpunkt der Veröffentlichung am Donnerstag um 2 % im Minus und baut damit seine 5%igen Gewinne vom Vortag ab. Die institutionelle Nachfrage lässt nach, wobei am Mittwoch Abflüsse in Höhe von 5 Millionen US-Dollar verzeichnet wurden, was die Stimmung der Anleger auf kurze Sicht belastet. Der technische Ausblick für HYPE deutet auf einen kurzfristig gemischten Ton hin, da der Preis weiterhin unter 90 $ gedeckelt bleibt.
Forex Today: US-Dollar behauptet sich, da der Fokus weiterhin auf den Kommentaren der Zentralbanken liegt
Der US-Dollar (USD) zeigt sich am frühen Donnerstag gegenüber seinen Rivalen widerstandsfähig, wobei der USD Index oberhalb von 101,00 stabil bleibt, nachdem er am Mittwoch um mehr als 0,5% gestiegen war und den höchsten Tagesschlussstand seit zwei Monaten verzeichnet hatte. In der zweiten Tageshälfte stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe im US-Wirtschaftskalender im Fokus. Die Marktteilnehmer werden zudem weiterhin die Äußerungen von Zentralbankern genau unter die Lupe nehmen.