EUR/USD-Wochenprognose: Fed, Geopolitik und Energiepreise belasten
- EUR/USD hat seine dritte aufeinanderfolgende Verlustwoche beendet.
- Der starke Pullback des Paares folgte ausschließlich den USD-Gewinnen.
- Deutschland, die Inflation im Euroraum und die US-NFP werden nächste Woche die Stimmung bestimmen.

Die Gemeinschaftswährung blieb auch in der dritten Woche in Folge klar unter Druck, wodurch EUR/USD erstmals seit Ende Juli die Region um 1,1360 testete. Tatsächlich verzeichnete das Paar nur am Freitag Kursgewinne, während es auf dem Monatschart zwei aufeinanderfolgende Anstiege wieder abgab.
Tatsächlich hat der Spot seit seinem Hoch knapp über 1,1700 im August fast 4 Cent eingebüßt und geriet zusammen mit der deutlichen Erholung des US-Dollars (USD) zunehmend unter Verkaufsdruck.
Letzterer fand erneute Unterstützung durch die Erwartung weiterer Straffungen durch die Federal Reserve (Fed) in der zweiten Jahreshälfte. Darüber hinaus gewinnt diese Einschätzung seit der jüngsten FOMC-Sitzung zusammen mit hawkischen Äußerungen von Fed-Vertretern deutlich an Dynamik, die die Inflation weiterhin als das Hauptproblem ansehen, das so schnell wie möglich angegangen werden muss.
Keine Nachrichten… keine guten Nachrichten
An der geopolitischen Front gab es keine relevanten Nachrichten außer dem üblichen langweiligen Hin und Her zwischen dem US-Iran-Hormuz-Trio, ohne eine offensichtliche Lösung, diplomatisch oder anderweitig, für die anhaltende Unruhe in der Region.
Hinzu kamen neue Sorgen im Zusammenhang mit Russland, die die Lage nur noch verschärft und die Flucht in sichere Anlagen gefördert haben, wodurch die Nachfrage nach dem sicheren Hafen, alias dem US-Dollar, gestützt wurde.
Energiepreise, der andere Verdächtige
Als direkte Folge davon sind die Rohölpreise (deutlich) gestiegen, wobei die europäischen Preise an der Zapfsäule ihren Aufwärtstrend fortgesetzt haben, während die Prognosen für die Gaspreise fast wöchentlich angepasst werden.
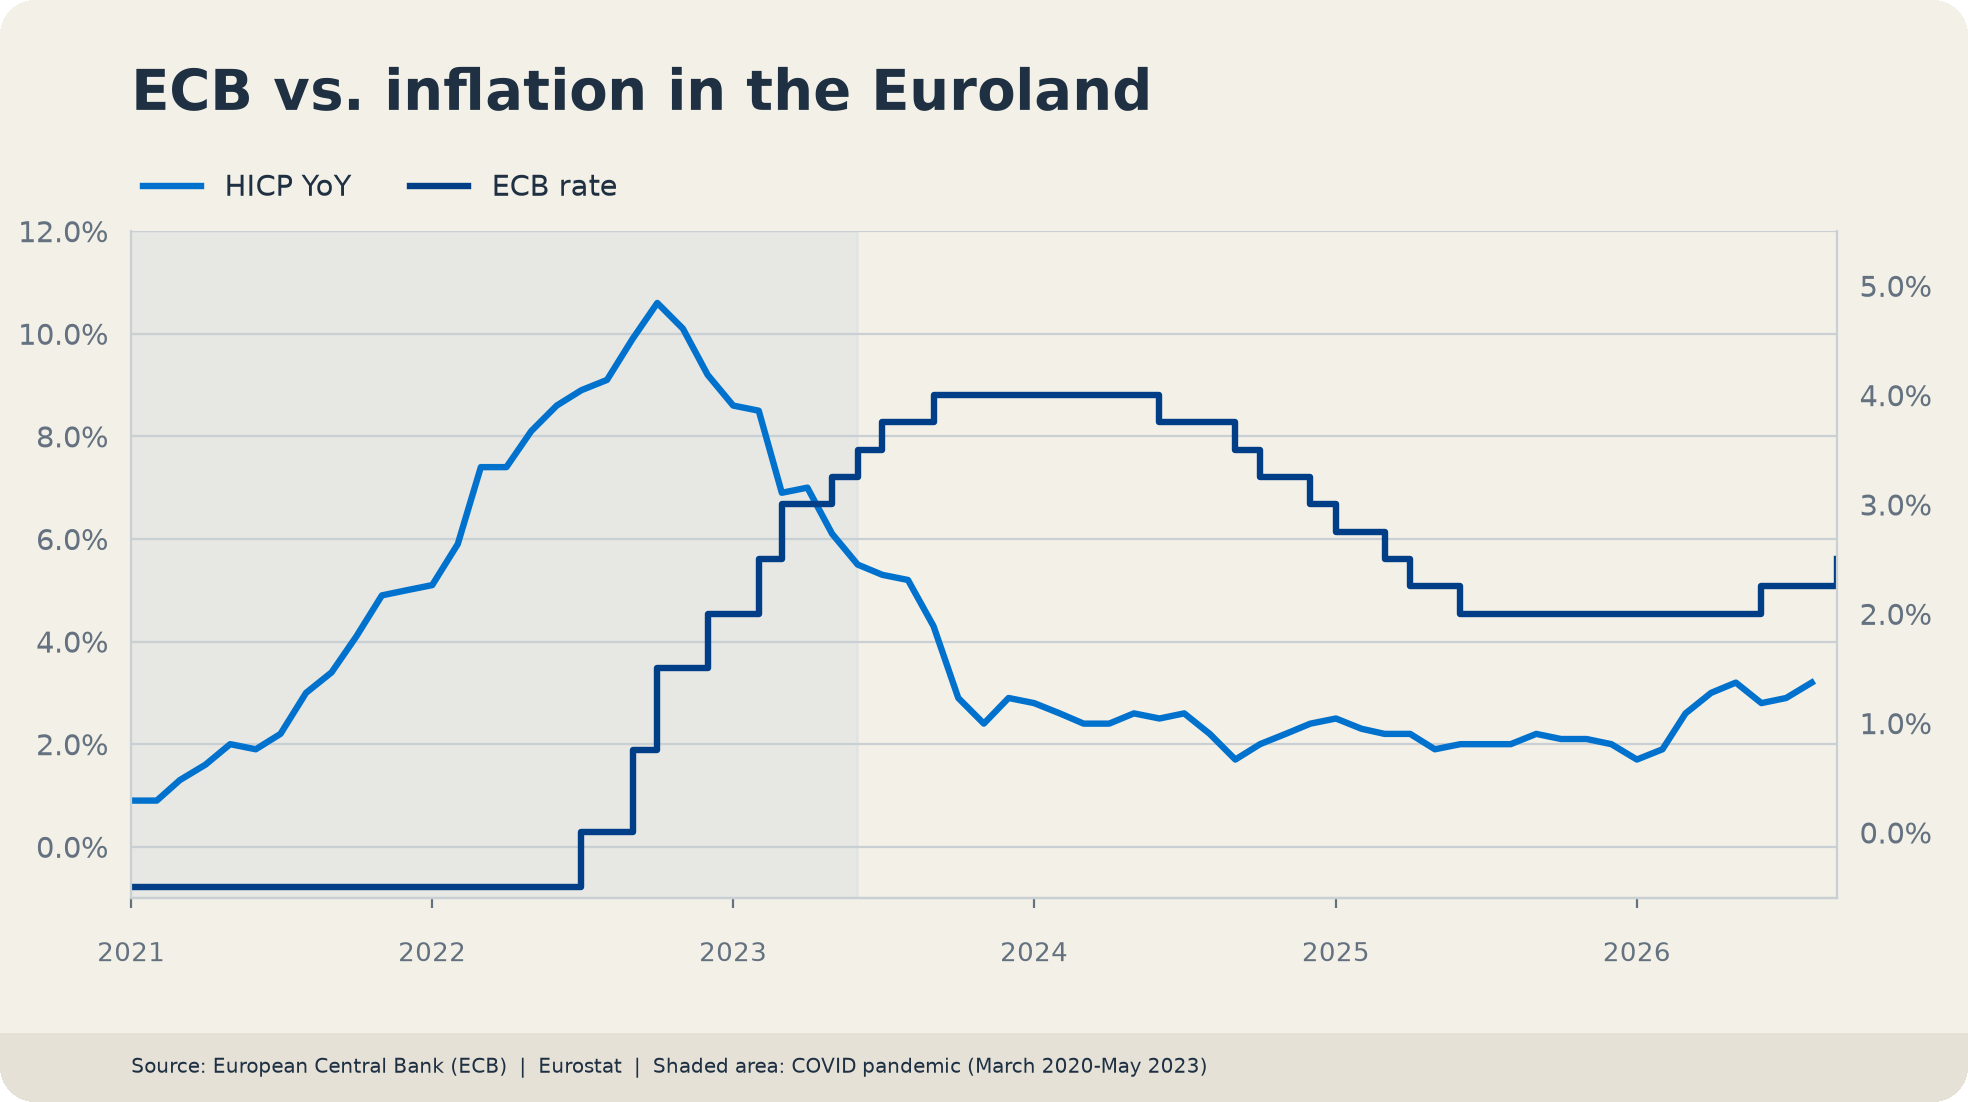
Der Status der Europäischen Union als Energieimporteur hat die Inflationssorgen im Block am Leben gehalten, wodurch das Gespenst von Zweitrundeneffekten über den Vertretern der Europäischen Zentralbank schwebt und die Spekulationen über mögliche zusätzliche Zinserhöhungen der Zentralbank in den kommenden Monaten neu entfacht wurden.
Bisher preisen die Marktteilnehmer bis zum Jahresende eine Straffung durch die EZB um rund 33 Basispunkte ein, während die Entscheidung auf der Sitzung am 29. Oktober als knapp erwartet wird.
EZB-Vertreter warnen vor höheren Inflationsrisiken, aber begrenztem Lohndruck
Direktoriumsmitglied Philip Lane sagte, die europäische Wirtschaft sollte weiterhin in einem stetigen, aber moderaten Tempo wachsen, sofern sich der Energieschock nicht verstärkt. Er warnte, dass eine zweite Welle von Energiepreisanstiegen die Inflation höher treiben würde, bevor sie ab Mitte 2027 wieder in Richtung des Ziels zurückgeht.
Lane merkte jedoch an, dass die EZB keine signifikante Lohnreaktion auf den Energieschock sehe, was darauf hindeute, dass Zweitrundeneffekte auf die zugrunde liegende Inflation vorerst begrenzt bleiben. Dies ermögliche es der Bank, erneute Preisrisiken anzuerkennen, ohne eine unmittelbare geldpolitische Straffung zu signalisieren.
Darüber hinaus sagte Bundesbankpräsident Joachim Nagel, dass Ölpreise in den vergangenen vier Jahren für die Einschätzung der EZB zunehmend relevant geworden seien, auch wenn sie nicht der einzige Indikator seien, der die Geldpolitik leite. Er sagte außerdem, dass er sich über die Entwicklungen am Arbeitsmarkt nicht besonders besorgt sei.
Nagel merkte an, dass die Zinsen weiterhin im neutralen Bereich lägen, räumte jedoch ein, dass die EZB letztlich möglicherweise in einen leicht restriktiven Bereich übergehen müsse.
Insgesamt waren die Äußerungen hinsichtlich der Inflation vorsichtig hawkish, blieben jedoch an Bedingungen geknüpft und lieferten kein Signal für eine bevorstehende geldpolitische Maßnahme.
Shorts ziehen sich zurück, da der Abwärtsdruck nachlässt
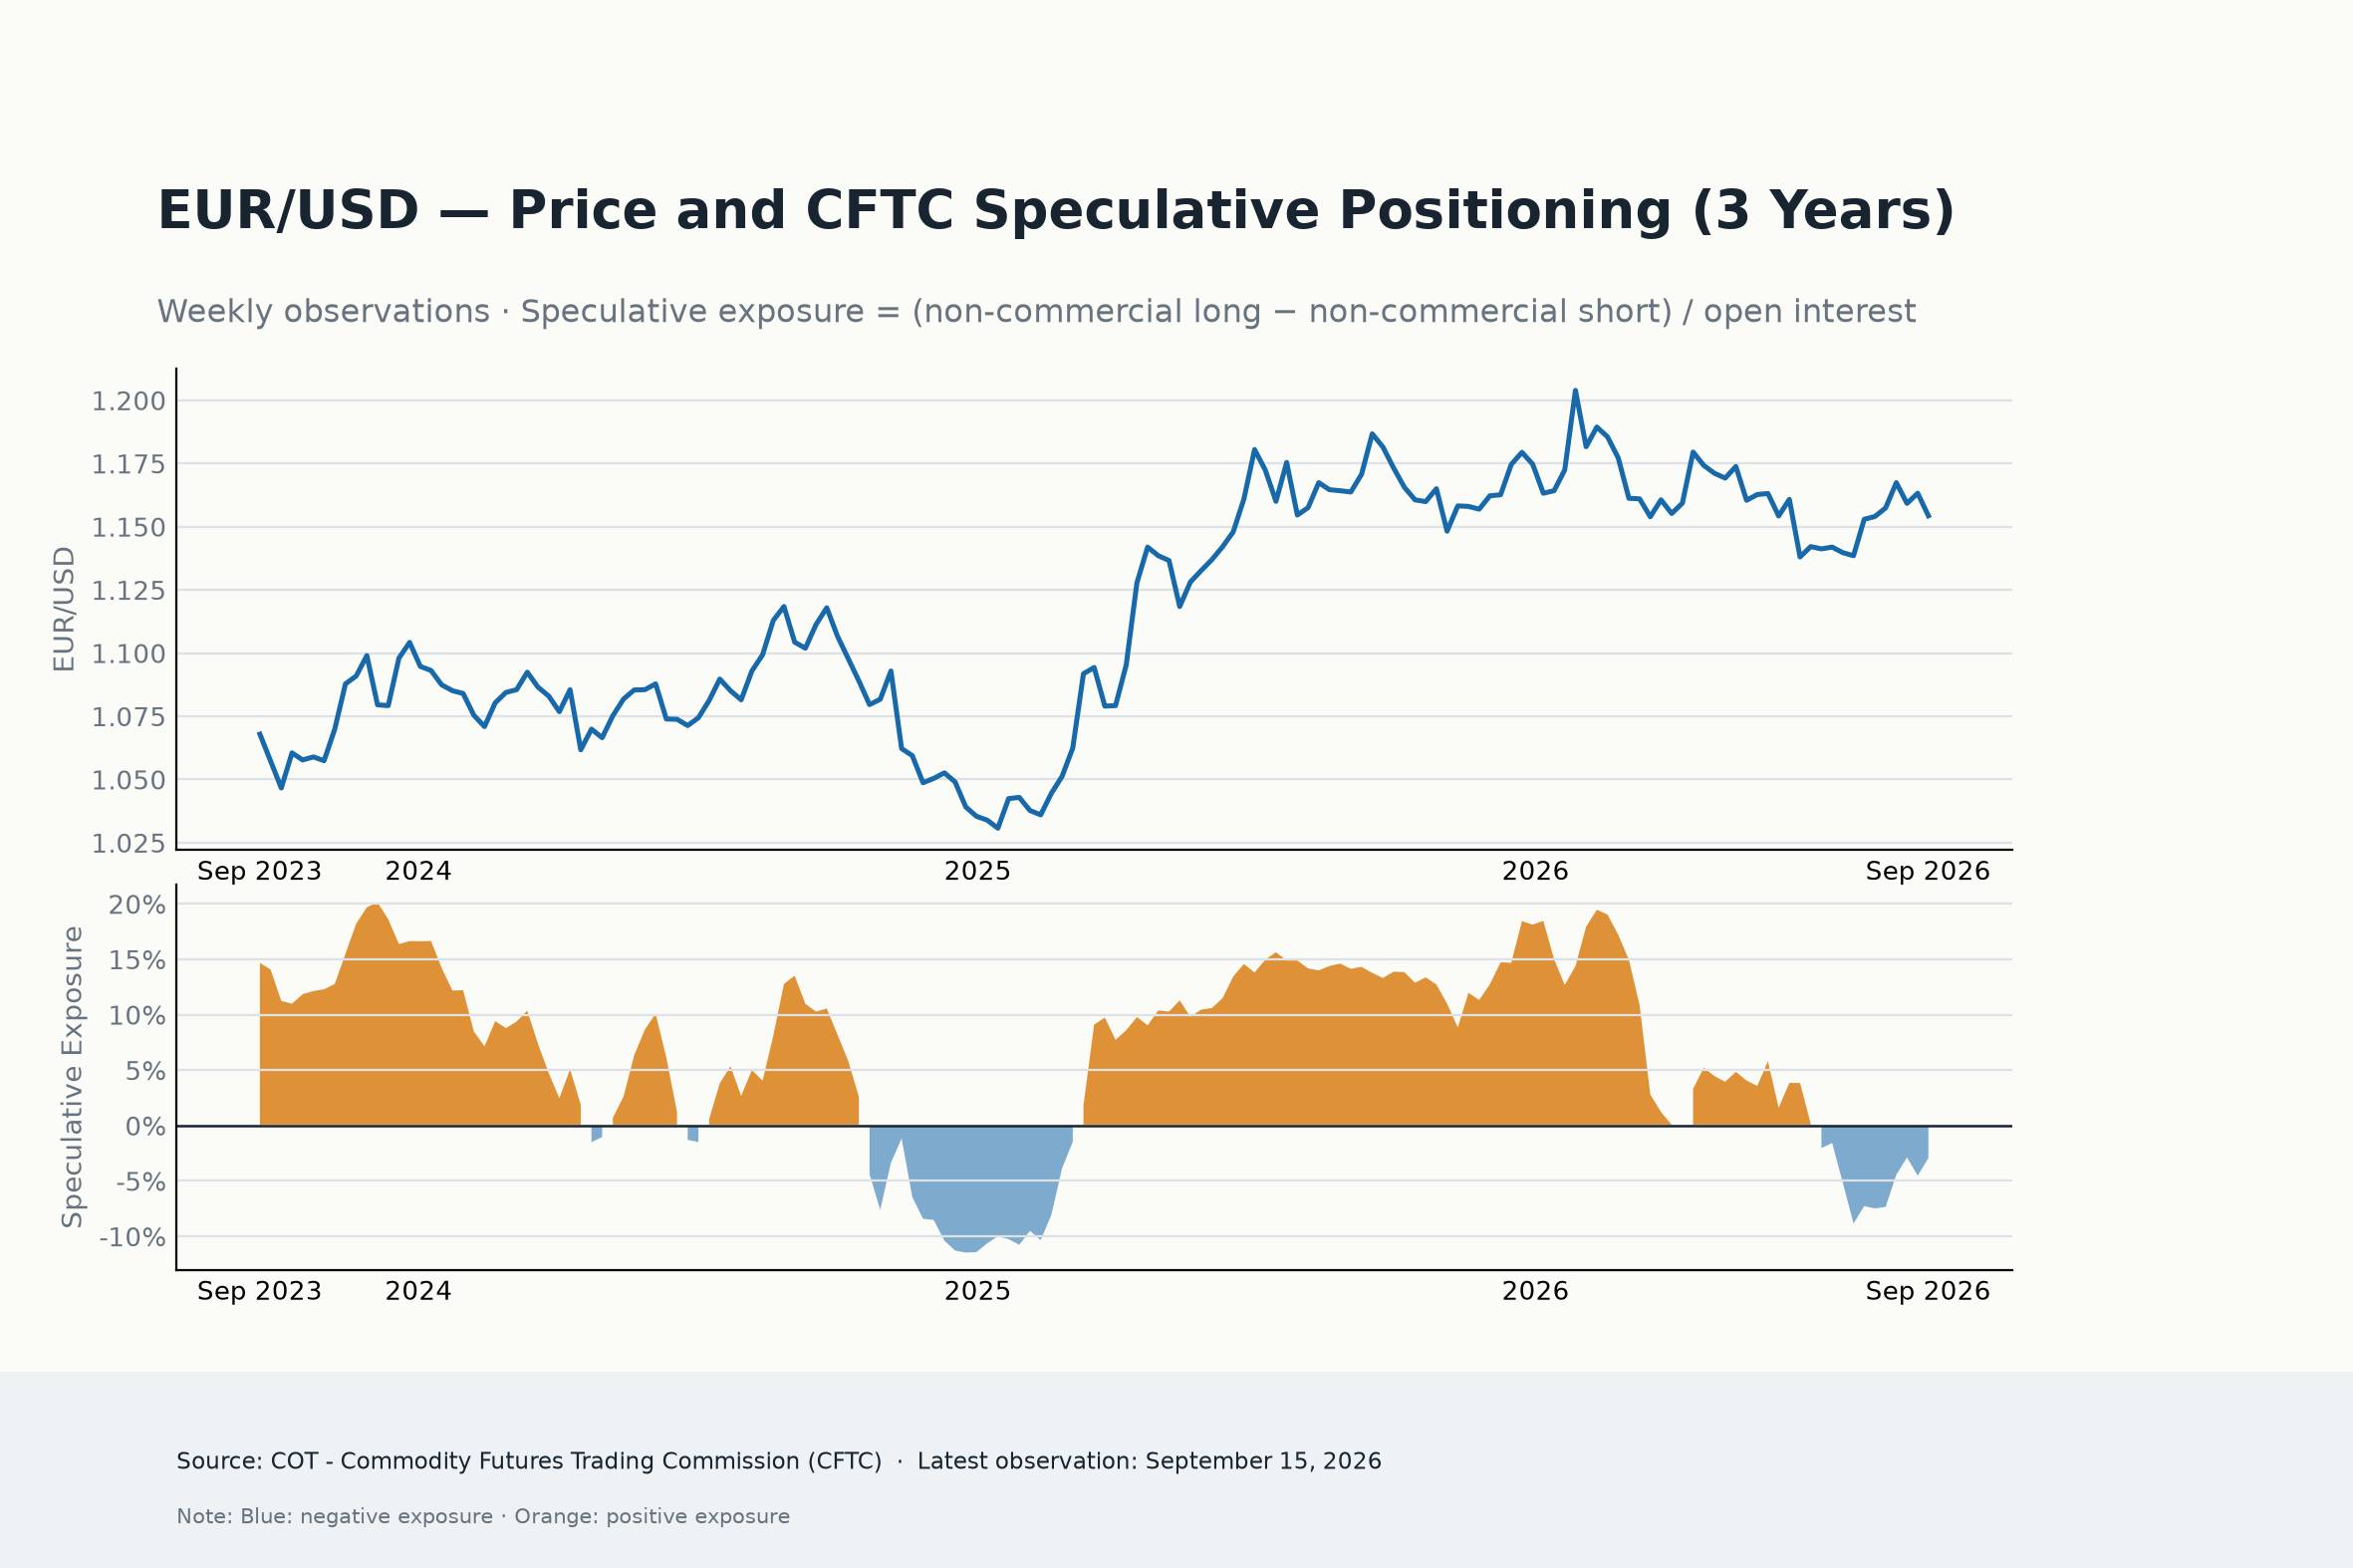
Die spekulative bärische Positionierung im Euro (EUR) ließ in der Woche bis zum 15. September nach dem jüngsten Bericht der Commodity Futures Trading Commission (CFTC) deutlich nach. Tatsächlich wurden die Netto-Short-Positionen auf nahezu 27 Tsd. Kontrakte reduziert, womit sich ein Großteil der Verschlechterung der Vorwoche umkehrte. Auch die 4-Wochen-Veränderung stieg auf nahezu 32,1 Tsd. Kontrakte, was bestätigt, dass sich der breitere Positionierungstrend deutlich weniger negativ entwickelt.
Darüber hinaus sank das Open Interest auf rund 920 Tsd. Kontrakte. Die Bewegung scheint eher eine Folge von Short-Eindeckungen und dem Abbau bärischer Positionen zu sein als eine starke Welle frischer EUR-Käufe, da die Netto-Shorts zusammen mit der geringeren Beteiligung zurückgingen.
Zusätzliche Daten zeigten, dass sich die Speculative Exposure auf -2,93% verbesserte, während ihr Perzentil auf 13,7 stieg. Auch das Net Position Percentile erhöhte sich auf 11,8. Beide Werte bleiben sehr niedrig, was darauf hindeutet, dass die EUR-Positionierung historisch weiterhin bärisch ist, auch wenn die jüngste Anpassung zeigt, dass dieser Bias allmählich an Intensität verliert.
Schließlich deuten die Daten eher auf einen fortgesetzten Abbau der bärischen Überzeugung als auf eine vollständig bestätigte bullische Trendwende hin. Die positiven Wochen- und 4-Wochen-Veränderungen sind ermutigend für die europäische Währung, doch die weiterhin negative Netto-Position und die gedrückten Perzentile deuten darauf hin, dass die Händler vorsichtig bleiben, auch wenn weitere Short-Eindeckungen dennoch zusätzliche Unterstützung bieten könnten, sollte sich die aktuelle Verbesserung fortsetzen.
Was steht für EUR/USD an?
Die kommende Woche könnte für EUR/USD entscheidend sein: Vorläufige Inflationszahlen aus Deutschland und dem Euroraum werden neue Hinweise darauf liefern, ob sich der jüngste, durch Energie ausgelöste Preisdruck bereits auf die Inflationserwartungen überträgt.
Auf der anderen Seite des Atlantiks wird der Fokus auf dem US-Arbeitsmarkt liegen, wobei der JOLTS-Bericht über offene Stellen, die ADP-Beschäftigungsdaten und die Nonfarm Payrolls am Freitag die Erwartungen hinsichtlich der bevorstehenden geldpolitischen Schritte der Fed etwas prägen dürften.
Ein voller Terminkalender mit Reden von Vertretern der EZB und der Fed dürfte den Ausblick weiter untermauern und dem Währungspaar zusätzliche Volatilität verleihen.
„Dead-cat“-Erholung
Der Euro ist in den letzten Wochen deutlich gefallen, doch der Rückgang war nicht das Ergebnis einer plötzlichen Verschlechterung der Fundamentaldaten der Eurozone. Vielmehr spiegelt er einen Markt wider, der sich wieder auf die USA konzentriert hat. Dennoch hat die Attraktivität des US-Dollars nach Wochen der Schwäche wieder zugenommen, gestützt durch Erwartungen weiterer Fed-Zinserhöhungen, festere Treasury-Renditen entlang der gesamten Kurve und ein zunehmend unsicheres geopolitisches Umfeld.
Damit steht die Gemeinschaftswährung vor einem schwierigen Kampf. Die EZB hat ihren leicht hawkishen Bias nicht aufgegeben, und der jüngste Anstieg der Energiepreise unterstreicht nur die Notwendigkeit für die Entscheidungsträger, bei der Inflation wachsam zu bleiben. Solange die Märkte jedoch glauben, dass die Fed mehr zu tun hat als die EZB, dürften diese unterstützenden Faktoren kaum ausreichen, um die breitere Richtung der Bewegung zu ändern.
Es gibt dennoch Gründe anzunehmen, dass der Rückgang weniger aggressiv ausfallen könnte. Nicht-kommerzielle Anleger haben bereits begonnen, bärische EUR-Positionen abzubauen, was darauf hindeutet, dass der Markt weniger einseitig wird als noch vor wenigen Wochen. Das könnte weitere Verluste abfedern, auch wenn es noch nicht die Grundlage für eine nachhaltige Erholung bietet.
Vorerst bleibt der Greenback in der Kontrolle. Eine spürbare Wende bei EUR/USD wird wahrscheinlich mehr erfordern als ermutigende Daten aus der Eurozone oder vorsichtige EZB-Rhetorik. Sie dürfte von einer Kombination aus nachlassenden geopolitischen Spannungen, einer erneuten Verbesserung der globalen Risikobereitschaft und vor allem überzeugenden Belegen dafür abhängen, dass die Fed sich dem Ende ihres Straffungszyklus nähert.
Bis dahin dürften Erholungen eher als Gelegenheit zum Verkaufen denn als Beginn einer breiteren Trendwende betrachtet werden.
EZB - Häufig gestellte Fragen (FAQ)
Die Europäische Zentralbank (EZB), mit Sitz in Frankfurt am Main, steuert die Geldpolitik der Eurozone. Ihr Hauptziel ist die Preisstabilität, definiert durch eine Inflationsrate von rund 2 %. Durch Anpassungen der Zinssätze beeinflusst die EZB maßgeblich den Wechselkurs des Euros, der tendenziell durch höhere Zinsen gestärkt und durch niedrigere geschwächt wird.
In extremen Situationen kann die Europäische Zentralbank ein Instrument namens Quantitative Easing (QE) einsetzen. QE bedeutet, dass die EZB Euros druckt und diese verwendet, um Vermögenswerte – in der Regel Staats- oder Unternehmensanleihen – von Banken und anderen Finanzinstitutionen zu kaufen. QE führt in der Regel zu einer Abschwächung des Euros. Es wird als letztes Mittel eingesetzt, wenn Zinssenkungen allein das Ziel der Preisstabilität nicht erreichen können. Die EZB setzte QE während der Finanzkrise 2009-2011, 2015 bei anhaltend niedriger Inflation und während der COVID-19-Pandemie ein.
Quantitative Straffung (QT) ist das Gegenteil von QE: Statt Staatsanleihen zu kaufen, stellt die EZB den Ankauf ein und reinvestiert fällige Beträge nicht mehr. Dies wirkt sich in der Regel positiv auf den Euro aus, da es die Liquidität am Markt verringert.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.





