Jedes Barrel, das Kanada exportiert, importiert eine Zinserhöhung
Kanada steht vor einem zunehmend unangenehmen wirtschaftlichen Paradoxon. Als einer der weltweit großen Netto-Ölexporteure profitiert das Land von steigenden Energiepreisen durch höhere Exporterlöse, Unternehmensgewinne und Staatseinnahmen. Doch dieselbe Öl-Rally schürt auch den Inflationsdruck und veranlasst die Bank of Canada (BoC), die Kreditkosten zu erhöhen, was die Gesamtwirtschaft potenziell bedroht.
Die Entscheidung der Zentralbank am Mittwoch, ihren Leitzins um 25 Basispunkte auf 2,50% anzuheben, die erste Zinserhöhung seit 2023, verdeutlicht dieses Dilemma. Während höhere Ölpreise das Wirtschaftswachstum stützen, könnte die geldpolitische Straffung, die erforderlich ist, um ihre inflationären Folgen einzudämmen, diese Gewinne letztlich untergraben.
Die Frage ist nicht mehr nur, wie stark Kanada von teurem Öl profitiert, sondern wie lange diese Vorteile die Kosten überwiegen können.
Kanadas Öl-Plus bringt versteckte Kosten mit sich
Höhere Ölpreise verbessern traditionell die Terms of Trade Kanadas und ermöglichen es dem Land, mit seinen Exporten mehr zu verdienen, ohne zwangsläufig die Produktionsmengen zu erhöhen. Laut RBC Economics stieg das reale Bruttoinlandsprodukt (BIP) Kanadas im zweiten Quartal im Jahresvergleich um 1,1%, während das reale Bruttonationaleinkommen (GDI), das Veränderungen der Kaufkraft erfasst, um 3,1% zulegte.
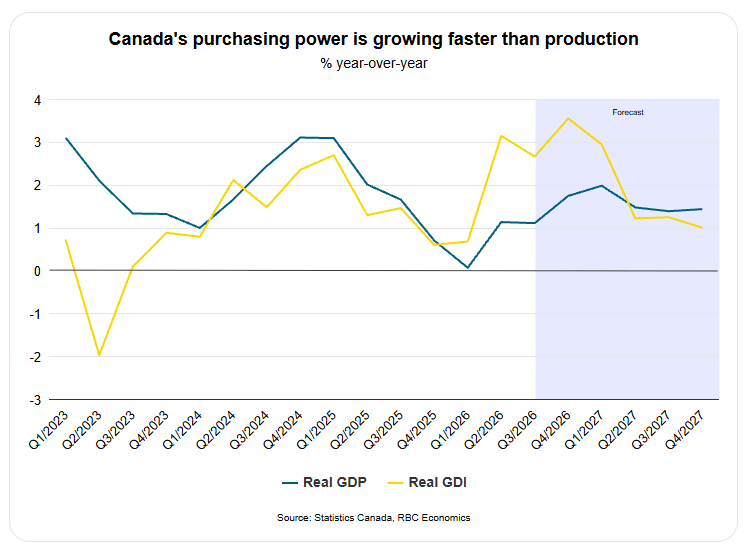
Der Unterschied spiegelt die wirtschaftlichen Vorteile höherer Exportpreise wider. RBC schätzt, dass ein Anstieg der Ölpreise um 46% durch verbesserte Terms of Trade pro Quartal rund 12 Mrd. CAD an zusätzlicher Kaufkraft beigetragen hat. Diese Vorteile verteilen sich jedoch bei weitem nicht gleichmäßig.
Energieproduzenten, Aktionäre und rohstoffreiche Provinzen vereinnahmen einen Großteil der zusätzlichen Einkommen, während Haushalte im ganzen Land mit höheren Kosten für Transport und Heizung konfrontiert sind. Kanadische Haushalte gaben im zweiten Quartal laut RBC rund 2,6 Mrd. CAD mehr für Kraftstoff aus als ein Jahr zuvor, obwohl sie 3% weniger Treibstoff kauften.
Dadurch entsteht ein strukturelles Ungleichgewicht: Die wirtschaftlichen Vorteile höherer Ölpreise bleiben konzentriert, während sich die inflationären Kosten über das ganze Land verteilen.
Die Bank of Canada macht aus dem Öl-Vorteil ein geldpolitisches Dilemma
Das Paradoxon wird noch deutlicher, wenn die Geldpolitik ins Spiel kommt. Am Mittwoch hob die BoC ihren Leitzins auf 2,50% an und verwies auf die Sorge, dass anhaltend hohe Energiepreise auf eine breitere Inflation übergreifen könnten. Gouverneur Tiff Macklem erläuterte die Entscheidung mit den Worten: "Eine Erhöhung des Leitzinses ist notwendig, um das Risiko zu verringern, dass sich erhöhte Energiepreise ausbreiten und zu einer allgemeinen Inflation werden."
Die Zentralbank erwartet, dass die Inflation bis zum Jahresende auf etwa 3,5% steigen wird, während Unternehmen höhere Produktions- und Transportkosten zunehmend an die Verbraucher weitergeben.
Zinserhöhungen können jedoch die globalen Ölpreise nicht direkt senken oder Lieferunterbrechungen im Zusammenhang mit dem Nahostkonflikt beheben. Stattdessen wirken sie, indem sie die inländische Nachfrage dämpfen, die Kreditkosten erhöhen und Ausgaben sowie Investitionen bremsen.
Dies schafft eine potenziell schädliche Rückkopplungsschleife: Höhere Ölpreise stärken Kanadas Exporterlöse, zwingen aber gleichzeitig zu einer geldpolitischen Straffung, die Haushalte und Unternehmen außerhalb des Energiesektors belastet.
RBC bezeichnet die Entscheidung vom Mittwoch als vorbeugende Maßnahme und argumentiert, dass die Zentralbank vor allem auf zukünftige Inflationsrisiken reagiert und nicht auf eine unmittelbare Verschlechterung des zugrunde liegenden Preisdrucks.
Könnten die Ölpreise einen Punkt erreichen, an dem Kanada nicht mehr profitiert?
Untersuchungen der Scotiabank deuten darauf hin, dass die wirtschaftlichen Vorteile steigender Ölpreise eine Obergrenze haben könnten. In einer Studie vom Mai untersuchte die Bank, wie sich Kanadas wirtschaftliche Reaktion auf Ölangebotsschocks bei unterschiedlichen Preisniveaus verändert.
Die Ergebnisse der Scotiabank legen nahe, dass höhere Ölpreise der kanadischen Wirtschaft weiterhin zugutekommen, wenn die Preise für West Texas Intermediate (WTI) bei rund 100 USD liegen, diese Gewinne jedoch zunehmend unsicher werden, sobald sich die Preise der Spanne von 120 bis 130 USD nähern. Oberhalb dieser indikativen Spanne ist der wirtschaftliche Impuls höherer Ölpreise statistisch nicht mehr von null zu unterscheiden.
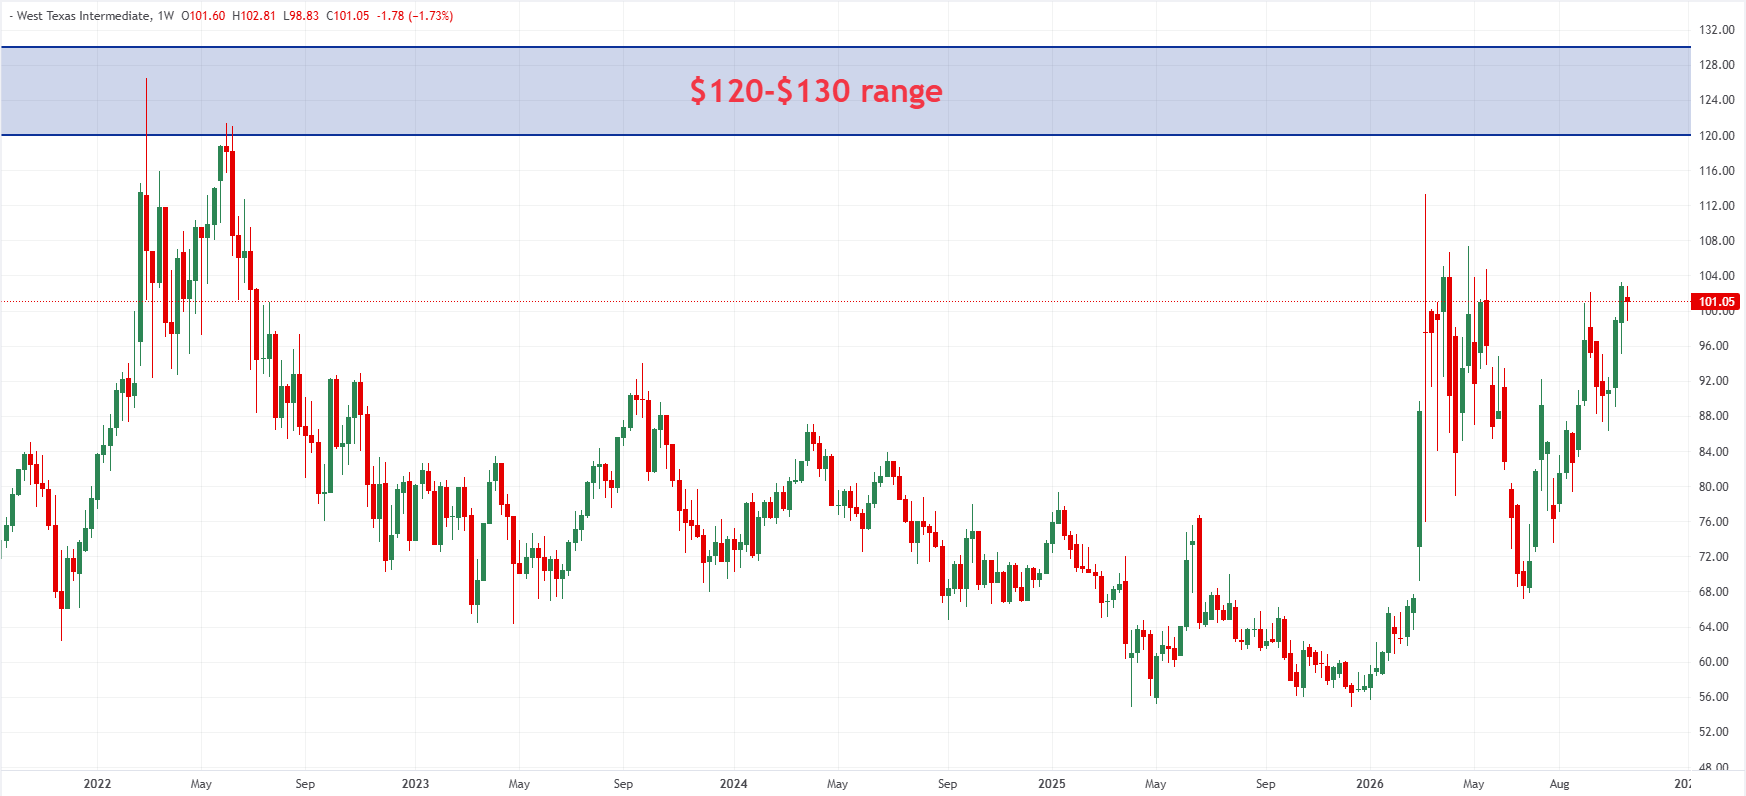
Die Scotiabank betont, dass dies kein exakter Kipppunkt ist, sondern vielmehr eine Zone, in der sich der traditionelle Zusammenhang zwischen steigenden Ölpreisen und stärkerem kanadischem Wachstum deutlich abschwächt.
Die Erklärung geht über die heimische Inflation hinaus. Wenn Ölpreise aufgrund von Angebotsstörungen und nicht wegen einer stärkeren globalen Nachfrage steigen, kann der daraus resultierende Druck auf Kanadas Handelspartner die Nachfrage nach kanadischen Exporten verringern. In Verbindung mit strafferen Finanzierungsbedingungen könnte dies die Vorteile höherer Energieerlöse letztlich ausgleichen.
Die Straffungsreaktion der BoC stellt eine weitere potenzielle Begrenzung dar, insbesondere wenn höhere Kreditkosten beginnen, den Konsum, die Wohnungsbauaktivität und Unternehmensinvestitionen zu dämpfen.
Wenn ein Ölsegen zum Fluch zu werden droht
Kanada hat noch nicht den Punkt erreicht, an dem höhere Ölpreise seiner Gesamtwirtschaft eindeutig schaden. Die zusätzlichen Exporterlöse, stärkeren Investitionen im Energiesektor und höheren Staatseinnahmen bieten weiterhin eine spürbare Unterstützung.
Doch die Zinserhöhung im Oktober zeigt, dass sich die wirtschaftliche Gleichung verändert. Je länger die Ölpreise erhöht bleiben, desto größer ist das Risiko, dass sich die Inflation über den Energiesektor hinaus ausbreitet und die BoC zu einer Straffung der Geldpolitik zwingt, während Haushalte und zinssensitive Branchen zunehmend unter Druck geraten.
Letztlich könnte Kanadas Verwundbarkeit nicht allein von steigenden Ölpreisen ausgehen, sondern von den Zinserhöhungen, die nötig sind, um deren Folgen einzudämmen. Was als Exportwindfall beginnt, könnte allmählich zu einer wirtschaftlichen Belastung werden, wenn die Kosten des Kampfes gegen die Inflation die Einnahmen übersteigen, die durch jedes zusätzlich im Ausland verkaufte Barrel erzielt werden.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.