Gold erholt sich, aber etwas hält es weiterhin zurück
Gold (XAU/USD) versucht am Mittwoch eine leichte Erholung, nachdem es am Dienstag einen starken Rückgang verzeichnet hatte. Der jüngste Verkaufsdruck folgte auf stärker als erwartete Inflationszahlen aus den Vereinigten Staaten (USA) und zunehmend hawkische Äußerungen von Vertretern der Federal Reserve (Fed), was die Anleger dazu veranlasste, den geldpolitischen Kurs neu zu bewerten.
Obwohl Gold das psychologisch wichtige Niveau von 4.000 Dollar verteidigen kann, deuten die wiederholten Fehlschläge, die Gewinne über 4.100 Dollar zu halten, darauf hin, dass die Käufer vorsichtig bleiben.
Die US-Inflation liefert der Fed einen weiteren Grund für eine Straffung
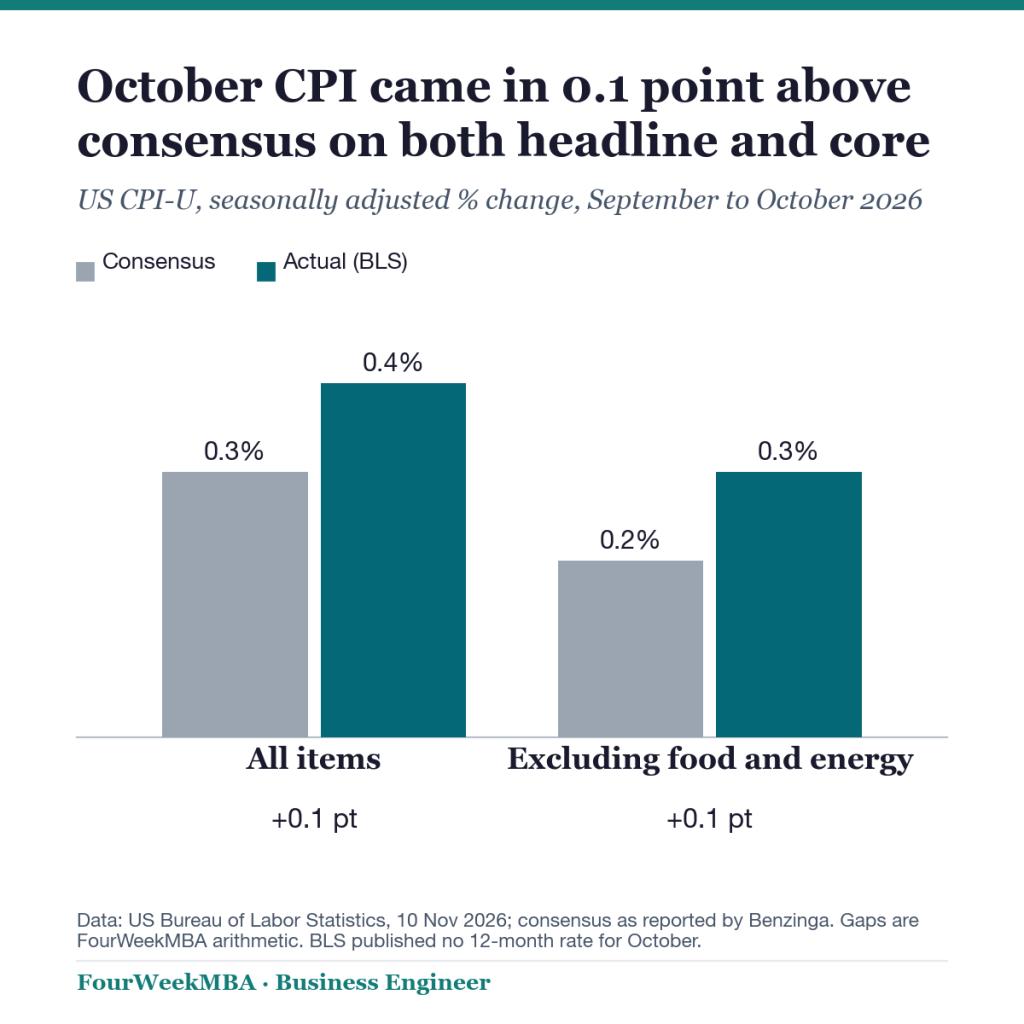
Der am Dienstag veröffentlichte US-Verbraucherpreisindex (VPI) verstärkt die Sorgen, dass die Inflation zu hartnäckig bleibt, als dass die Fed eine Lockerung der Geldpolitik in Betracht ziehen könnte. Der Gesamt-VPI stieg im Oktober gegenüber dem Vormonat um 0,4 % und übertraf damit die Markterwartungen von 0,3 %, verlangsamte sich jedoch gegenüber dem Anstieg von 0,6 % im September. Noch wichtiger ist, dass der Kern-VPI, der die volatilen Lebensmittel- und Energiepreise ausklammert, um 0,3 % zulegte und damit über der Prognose von 0,2 % lag sowie den Wert vom September erreichte.
Die Commerzbank warnt, dass „die Kerninflation, ein wichtiger Indikator für den zugrunde liegenden Trend, somit weiterhin (zu) hoch ist und nicht mehr nach unten tendiert“, was die Schwierigkeit unterstreicht, die Inflation nachhaltig unter Kontrolle zu bringen.
Die Strategen der Deutschen Bank betonen die Hartnäckigkeit der zugrunde liegenden Inflation und stellen fest, dass „es der dritte Monat in Folge mit einem Kern-VPI von +0,3 % war, und wenn man diese drei Monate zusammen betrachtet, liegt das annualisierte Tempo des Kern-VPI bei +3,75 %“. Die Bank fügt hinzu, dass „dies das schnellste Tempo bei diesem Maß seit April 2024 ist, sodass es zunehmend schwieriger wurde, dies als vorübergehende Abweichung abzutun“.
Die Inflationsüberraschung erfolgte kurz nachdem Fed-Gouverneur Christopher Waller signalisiert hatte, dass „im Dezember eine Zinserhöhung der Fed um 50 Basispunkte erforderlich sein könnte“, wenn die monatliche Kerninflation „bei etwa 0,3 % oder höher“ bleibt. Da die Zahlen für Oktober dieses Niveau erreichten, ziehen die Anleger zunehmend eine aggressivere geldpolitische Reaktion in Betracht.
Andere Vertreter der Fed verstärken diese Botschaft. Die Präsidentin der Philadelphia Fed, Anna Paulson, forderte eine „weitere schrittweise Straffung“, während die Präsidentin der Dallas Fed, Lorie Logan, argumentierte, dass „klar ist, dass die Fed mindestens zwei weitere Zinserhöhungen um jeweils 25 Basispunkte benötigt“. Diese Äußerungen deuten darauf hin, dass der Straffungszyklus der Zentralbank über Dezember hinaus fortgesetzt werden könnte, was ein schwieriges Umfeld für zinslose Anlagen wie Gold schafft.
Renditen von US-Staatsanleihen und der US-Dollar verstärken ihren Druck auf Gold
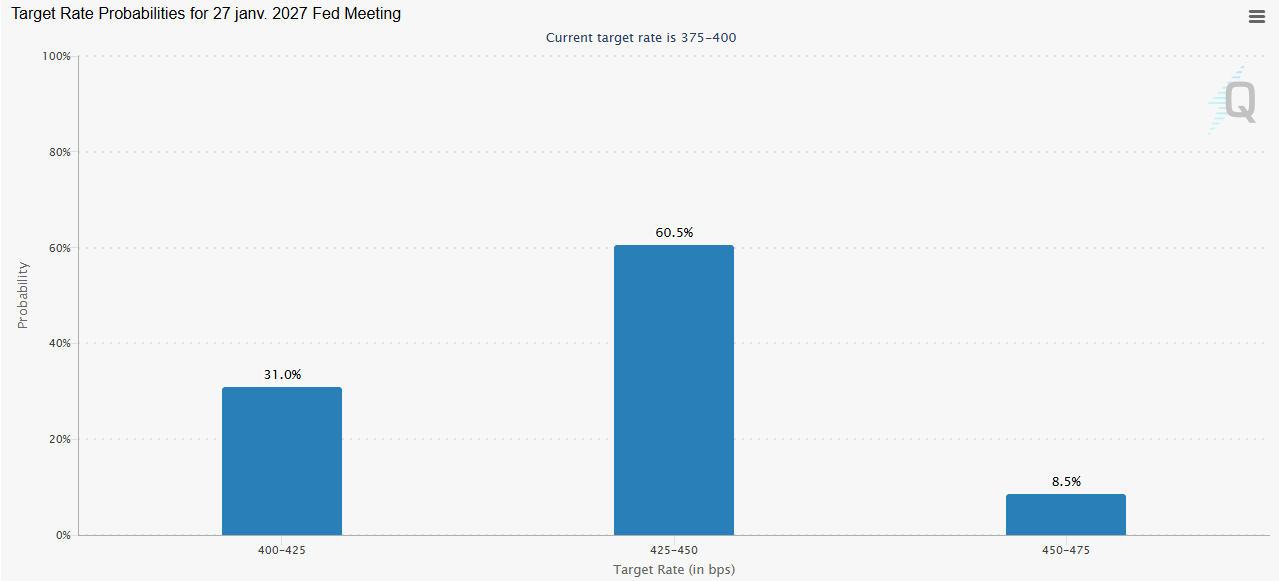
Der veränderte geldpolitische Ausblick führt bereits zu erheblichen Reaktionen an den Finanzmärkten. Laut dem CME FedWatch Tool räumen die Anleger einer Zinserhöhung um 25 Basispunkte im Dezember eine Wahrscheinlichkeit von etwa 85 % ein, während die Wahrscheinlichkeit eines größeren Schritts um 50 Basispunkte bei 15 % liegt. Noch wichtiger ist, dass die Erwartungen an eine weitere Zinserhöhung im Januar stark gestiegen sind: Die Wahrscheinlichkeit liegt inzwischen bei über 60 %, verglichen mit lediglich 19 % vor der Neubewertung am Dienstag.
Die Reaktion am Markt für US-Staatsanleihen ist besonders aufschlussreich. Die Renditen zweijähriger Staatsanleihen sprangen am Dienstag um etwa 19 Basispunkte nach oben, während die Benchmark-Rendite zehnjähriger Anleihen um rund 14 Basispunkte stieg und sich am Mittwoch auf etwa 5 % bewegte.
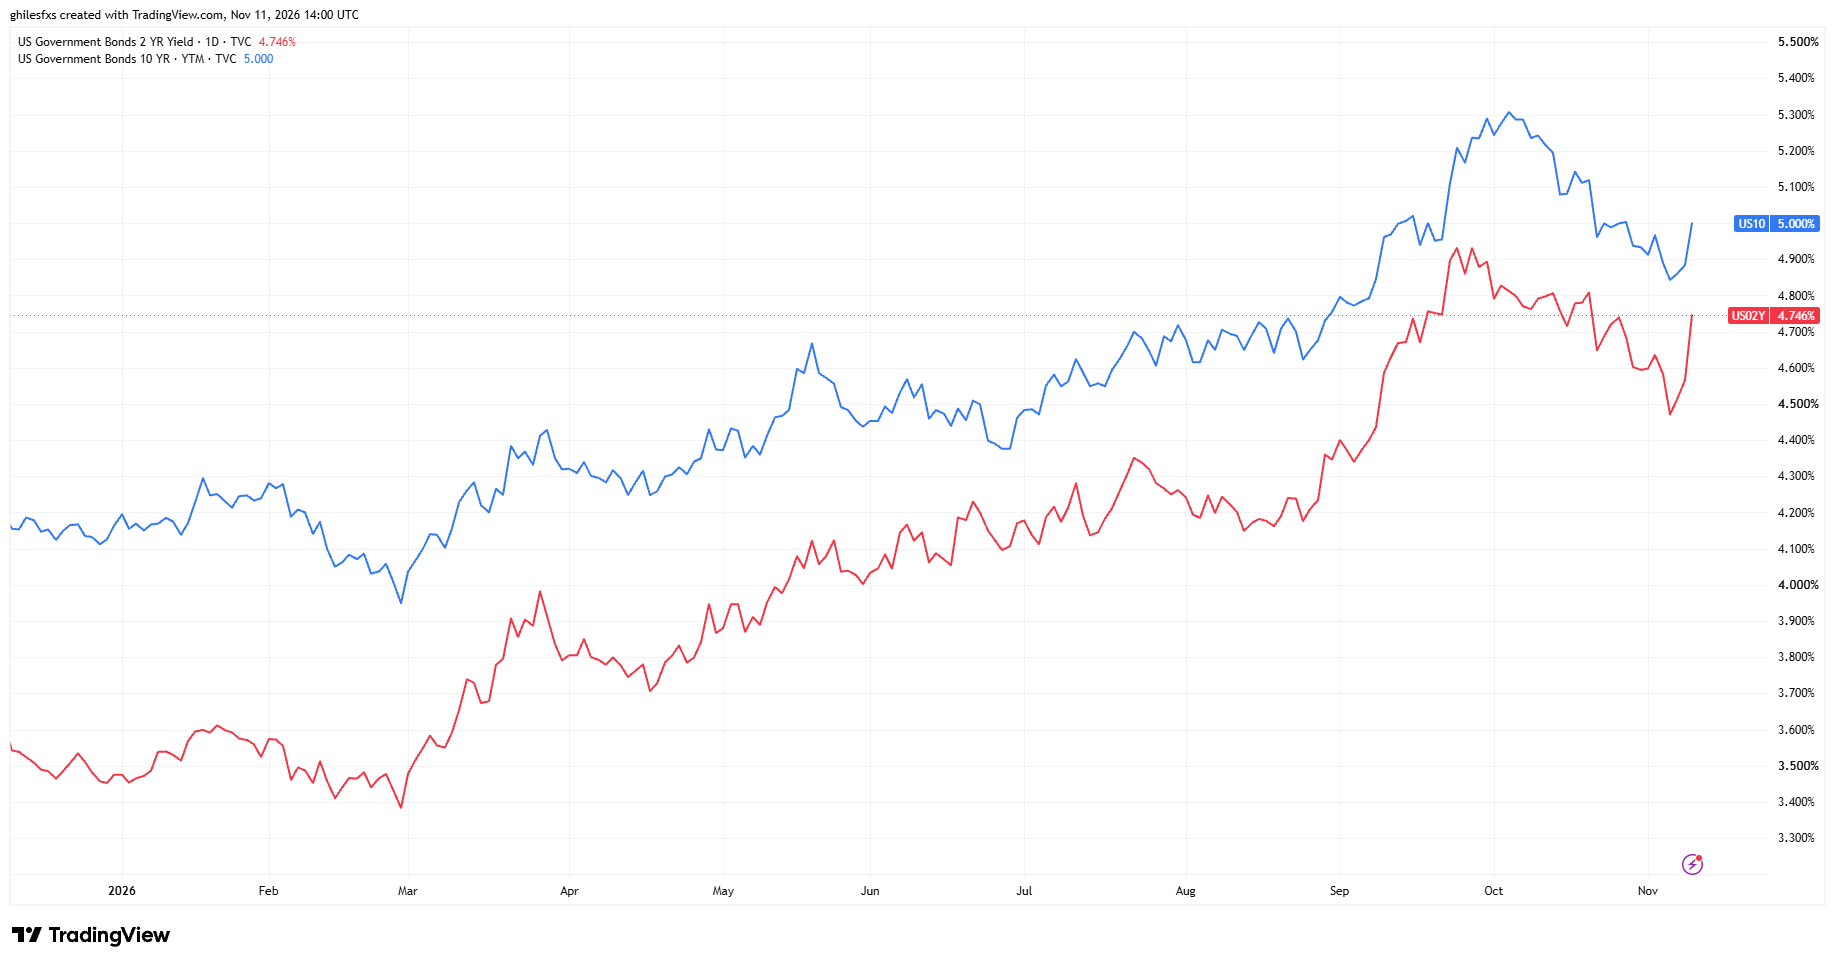
Höhere Renditen von US-Staatsanleihen erhöhen die Opportunitätskosten des Besitzes von Gold, das keine Zinserträge generiert. Gleichzeitig stärken die Erwartungen einer strafferen Geldpolitik den US-Dollar (USD) und machen das Edelmetall für Anleger, die andere Währungen halten, teurer. Diese Kombination aus erhöhten Anleiherenditen und einem stärkeren US-Dollar erklärt, warum Gold trotz der Erholung von den Verlusten am Dienstag Schwierigkeiten hat, seine Erholung fortzusetzen.
Könnten niedrigere Ölpreise letztlich für etwas Entlastung sorgen?
Nicht jede Entwicklung ist für Gold ungünstig. Die Preise für West Texas Intermediate (WTI)-Öl sind seit Anfang November um mehr als 15% gefallen und angesichts erneuter diplomatischer Bemühungen unter Einbeziehung des Iran in Richtung 83 USD zurückgegangen, bevor sie sich am Mittwoch leicht auf rund 86 USD erholten, nachdem sie am 30. Oktober 104 USD erreicht hatten.
Niedrigere Energiekosten könnten den Inflationsdruck letztlich verringern und dadurch möglicherweise den Bedarf an einer weiteren Straffung durch die Fed begrenzen. Die Kern-VPI-Daten für Oktober deuten jedoch darauf hin, dass die Inflation über den Energiesektor hinaus bestehen bleibt. Folglich dürften fallende Ölpreise allein nicht ausreichen, um den kurzfristigen geldpolitischen Ausblick der Fed zu verändern.
Darüber hinaus könnten nachlassende geopolitische Spannungen die Nachfrage nach Gold als sicherem Hafen verringern und damit die potenziellen Vorteile einer niedrigeren Inflation teilweise ausgleichen. Dennoch könnten anhaltende Käufe der Zentralbanken und Kapitalzuflüsse in goldgedeckte börsengehandelte Fonds (ETFs) für längerfristige Unterstützung sorgen, selbst wenn die Erwartungen an die Geldpolitik die unmittelbare Erholung begrenzen.
Die Unterstützungszone zwischen 4.000 und 3.870 USD bleibt entscheidend
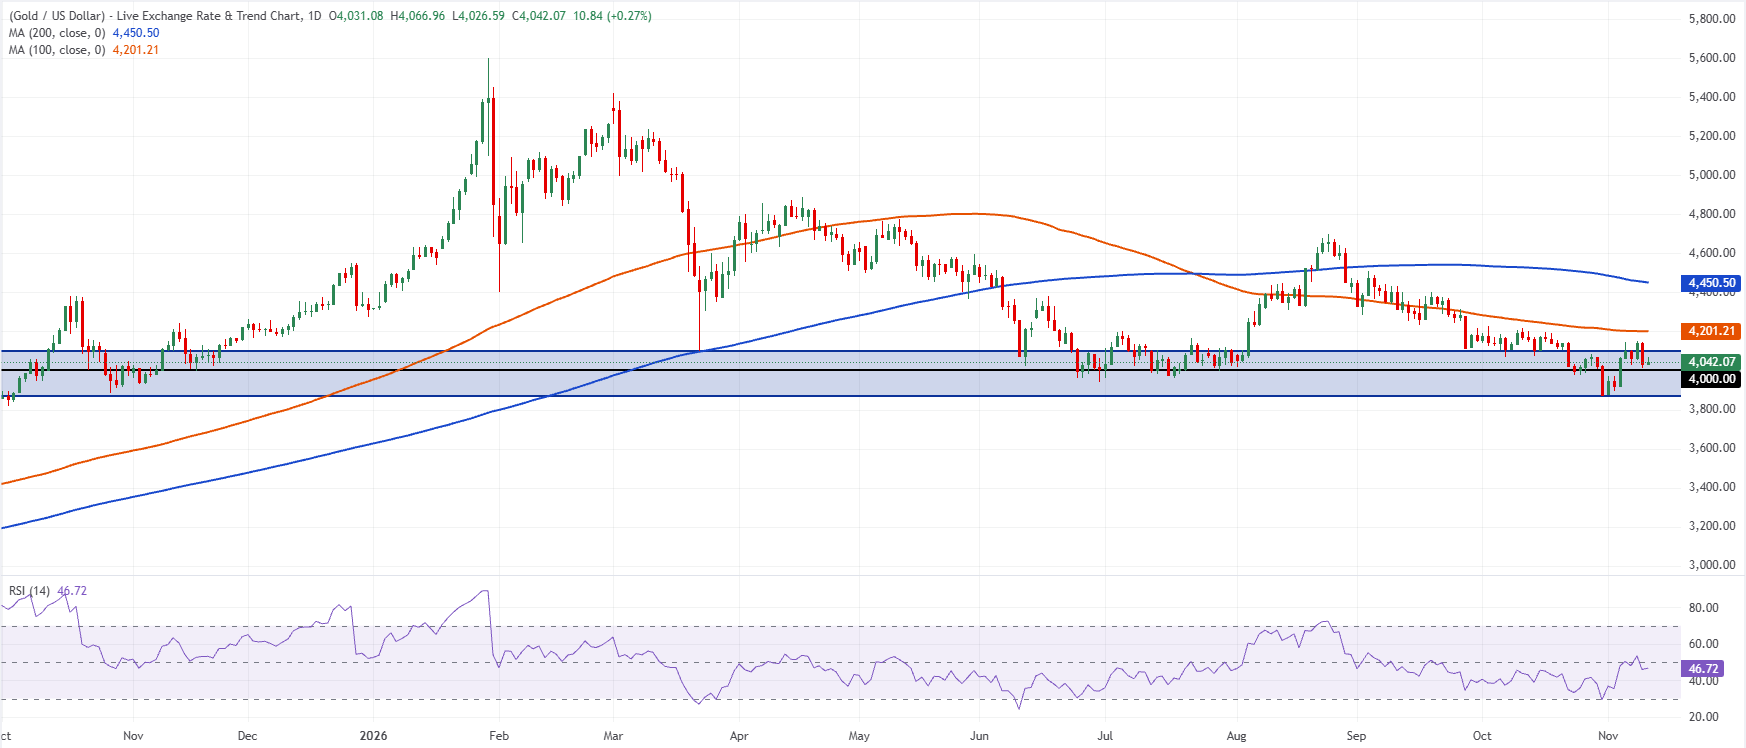
Der Tages-Chart von Gold spiegelt weiterhin eine fragile Marktstruktur wider, wobei das Edelmetall unter seinem 100-Tage-SMA (Simple Moving Average) nahe 4.201 USD und seinem 200-Tage-SMA bei rund 4.450 USD gehandelt wird. Trotz der moderaten Erholung am Mittwoch deutet die wiederholte Unfähigkeit, eine anhaltende Erholung über 4.100 USD zu etablieren, darauf hin, dass die Verkäufer weiterhin die Kontrolle über den übergeordneten Trend haben.
Der unmittelbare Fokus liegt weiterhin auf der wichtigen Unterstützungszone zwischen 4.000 und 3.870 USD, die in den vergangenen Monaten wiederholt Käufer angezogen hat. Ein anhaltender Bruch unter 4.000 USD würde die Untergrenze dieser Zone bei etwa 3.870 USD freilegen, die dem Tief von Ende Oktober entspricht. Ein Verlust dieser Unterstützung könnte eine tiefere bärische Korrektur signalisieren.
Umgekehrt müssen die Käufer zunächst 4.100 USD zurückerobern, um den kurzfristigen Ausblick zu verbessern. Eine anhaltende Bewegung über dieses Niveau könnte den Weg in Richtung des 100-Tage-SMA bei etwa 4.201 USD öffnen, obwohl der 200-Tage-SMA nahe 4.450 USD weiterhin ein bedeutendes langfristiges Hindernis darstellt.
Der Relative Strength Index (RSI) auf Tagesbasis liegt bei etwa 47 und signalisiert ein verhaltenes Momentum, ohne dass überverkaufte Bedingungen vorliegen.
Letztlich könnte die Fähigkeit von Gold, die Unterstützungszone zwischen 4.000 und 3.870 USD zu verteidigen, darüber entscheiden, ob sich die Erholung vom Mittwoch zu einer nachhaltigeren Erholung entwickelt oder lediglich eine weitere vorübergehende Pause im übergeordneten Abwärtstrend darstellt. Solange der Inflationsdruck nicht nachlässt oder die Erwartungen an Zinserhöhungen der Fed sich nicht abschwächen, könnte das Edelmetall Schwierigkeiten haben, ein nennenswertes bullishes Momentum zurückzugewinnen.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.