Einkommen im Überblick
Dieser Blog wurde durch Diskussionen angeregt, die ich mit Freunden nach den beeindruckenden Berichten über die Ergebnisse des dritten Quartals von Öl- und Gasunternehmen führte. Hier ist eine Auswahl der für das am 30. September 2026 endende Quartal gemeldeten Ergebnisse und ihrer prozentualen Veränderungen gegenüber dem entsprechenden Quartal des Vorjahres:
- ExxonMobil — 15,4 Mrd. USD; +105%
- Chevron — 9,9 Mrd. USD; +183%
- ConocoPhillips — 4,0 Mrd. USD; +135%
- Valero — 6,8 Mrd. USD; +518%
Meine Freunde äußerten ein gewisses Maß an Missbilligung gegenüber diesen Unternehmen, da sie es anstößig fanden, dass diese so hohe Gewinne erzielen, während es für so viele Menschen schwierig ist, sich ihre Produkte zu leisten. Handelte es sich hierbei um einen Fall von überhöhten Gewinnen oder Preistreiberei durch diese Unternehmen? Ich war der Ansicht, dass diese Frage eine genauere Betrachtung verdient. Zunächst möchte ich darauf hinweisen, dass die oben genannten Gewinnzahlen für sich genommen irreführend sind. Gewinne müssen im Verhältnis zu etwas anderem betrachtet werden, bevor wir berechtigterweise beurteilen können, wie sie einzuordnen sind.
Betrachten wir drei verschiedene Kennzahlen, die es uns ermöglichen, die Gewinne dieser Unternehmen in einem aussagekräftigeren Kontext zu bewerten, als wenn wir die Gewinnzahlen lediglich für sich betrachten: Bruttomarge, Eigenkapitalrendite und Gesamtkapitalrendite. Die nachstehende Tabelle enthält diese Kennzahlen für die oben aufgeführten Unternehmen. Die Daten stammen aus Berichten, die auf der Website von Fidelity veröffentlicht wurden, und beziehen sich auf die für die vergangenen zwölf Monate gemeldeten Gewinne. Die Bruttomarge misst die Differenz zwischen Umsatz und Umsatzkosten im Verhältnis zum Umsatz. Die Eigenkapitalrendite misst die Gewinne im Verhältnis zum Buchwert (d. h. zum Eigenkapital). Schließlich misst die Gesamtkapitalrendite die Gewinne im Verhältnis zum Gesamtvermögen.
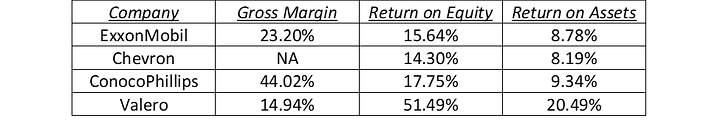
All diese Kennzahlen unterliegen wichtigen unternehmensspezifischen Besonderheiten, weshalb direkte Vergleiche problematisch sind. Unabhängig davon sind die Daten nun einmal gegeben, und angesichts der Bedenken hinsichtlich dieser Gewinne ist es angemessen, diese Statistiken im Verhältnis zu denen anderer Unternehmen und Branchen zu betrachten. Mein Versuch ist keineswegs umfassend, aber dennoch … Ich habe willkürlich beschlossen, dieselben Statistiken für vier weitere Unternehmen aus sehr unterschiedlichen Branchen zu betrachten: Walmart, Bank of America, Coca-Cola und Apple.
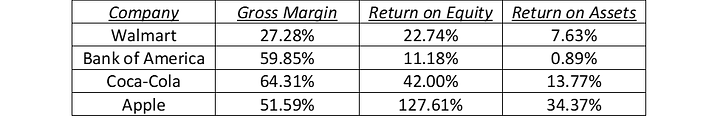
Vergleich der Bruttomargen: Mit Ausnahme von Valero liegen die Bruttomargen der von mir untersuchten Nicht-Energieunternehmen über denen der Energieunternehmen.
Vergleich der Eigenkapitalrendite: Die Eigenkapitalrendite variiert erheblich zwischen den Unternehmen. Bei den oben aufgeführten Energieunternehmen reicht die Spanne von 14,30% bis 51,49%. Bei den Nicht-Energieunternehmen reicht sie von 11,18% bis 127,61%. (Ich habe erfahren, dass die Eigenkapitalrendite von Apple infolge umfangreicher Aktienrückkäufe überhöht war, da diese das bilanzielle Eigenkapital verringerten und damit diese Kennzahl erhöhten.)
Vergleich der Gesamtkapitalrendite: Diese Kennzahl wird stark von der Kapitalstruktur eines Unternehmens beeinflusst, wobei die Gesamtkapitalrendite besonders empfindlich auf den Verschuldungsgrad reagiert. Für Banken ist es charakteristisch, dass sie aufgrund dieser Tatsache deutlich niedrigere Gesamtkapitalrenditen aufweisen. Wenn man diesen Ausreißer außer Acht lässt, scheinen die Gesamtkapitalrenditen der Nicht-Energieunternehmen weitgehend mit denen der Energieunternehmen vergleichbar zu sein.
Das Fazit lautet, dass wir angesichts der hohen Gewinne, die diese Öl- und Gasunternehmen zuletzt gemeldet haben, generell hohe Gewinne von großen Unternehmen erwarten sollten. Die Annahme, dass ihre Gewinne im Vergleich zu anderen großen Unternehmen jedoch ungewöhnlich hoch sind, scheint sich nicht zu bestätigen. Diese Kennzahlen variieren nicht nur von Unternehmen zu Unternehmen, sondern auch zwischen den Branchen erheblich; und die verfügbaren Finanzkennzahlen liefern kaum überzeugende Belege dafür, dass diese Öl- und Gasunternehmen im Vergleich zu anderen großen Konzernen außergewöhnliche Renditen erzielen. Anders ausgedrückt: Auf Grundlage der zugegebenermaßen wenigen Nicht-Energieunternehmen, die ich untersucht habe, erscheint die Performance des Öl- und Gassektors unauffällig. Hätten diese Unternehmen darauf verzichten können, die Preise ihrer Produkte so stark anzuheben? Wahrscheinlich schon, zumindest teilweise; aber wurde der Fall erbracht, dass sie Wucherpreise verlangt haben? Es ist nicht eindeutig, dass dies der Fall ist.
Andererseits bin ich zu einer weiteren möglichen Schlussfolgerung gelangt — möglicherweise zu einer weitaus folgenschwereren —, nämlich wie fragil die Verwendung dieser gängigen Kennzahlen ist. Und doch bilden sie die Grundlage, auf der unzählige Anleger ihre Entscheidungen treffen. Ich staune über die Überzeugungskraft, die viele Analysten an den Tag legen, wenn man die Mehrdeutigkeiten der Daten berücksichtigt, auf denen sie ihre Bewertungen basieren.
Autor

FXStreet Insights Team
FXStreet
Das FXStreet Insights Team ist eine Gruppe von Journalisten, die ausgewählte, von angesehenen Experten veröffentlichte Marktbeobachtungen auswählen.