Australischer Dollar verliert den einzigen Halt, der ihn gestützt hat
Die australischen Zinssätze stiegen 2026 größtenteils schneller als die amerikanischen, und dieser Abstand hielt den Australischen Dollar oben, während Eisenerz nachgab. Die Reserve Bank of Australia hat im selben Zweiwochenzeitraum eine Pause signalisiert, in dem die Federal Reserve begann, eine Zinserhöhung um 50 Basispunkte zu diskutieren.
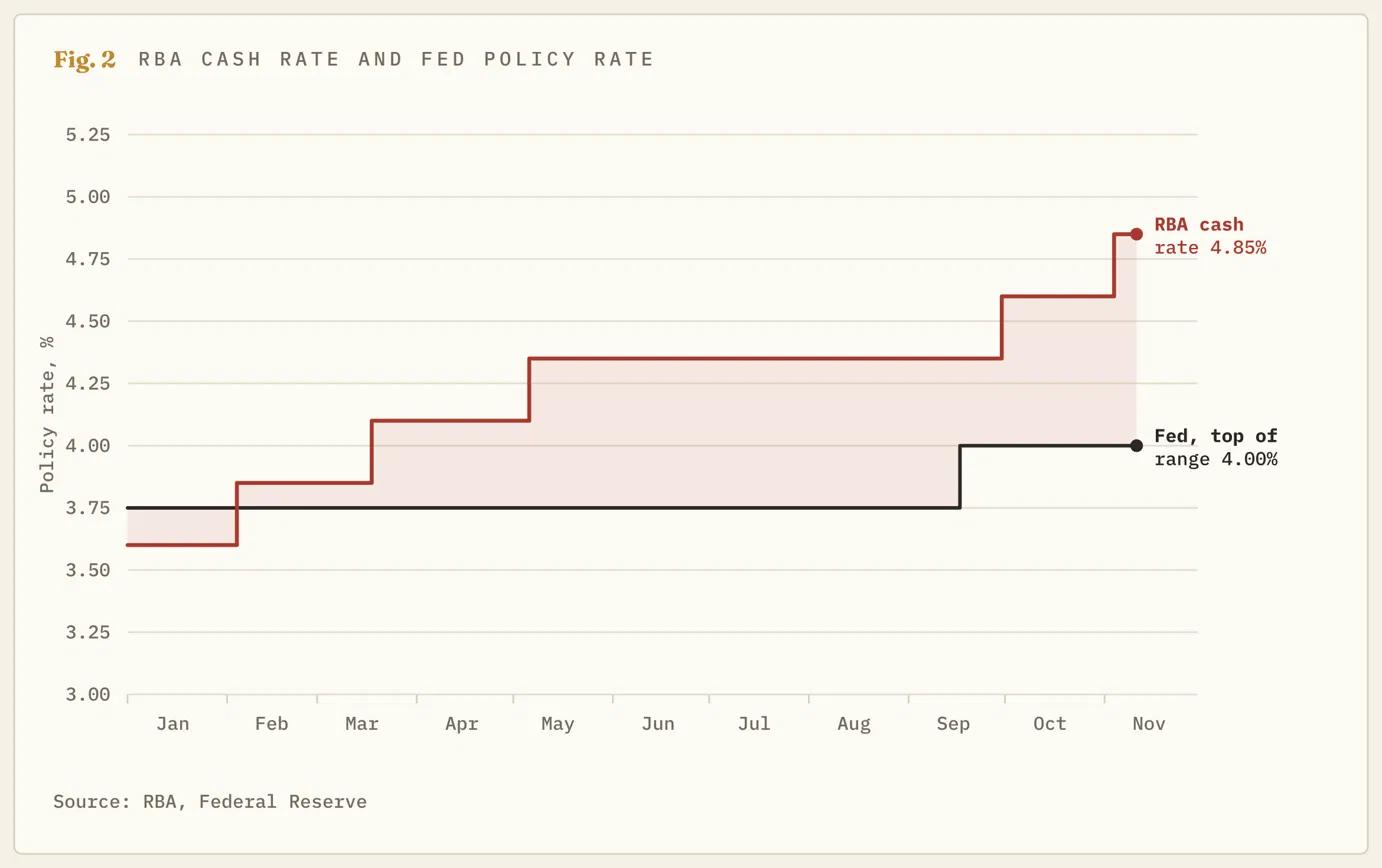
Die Reserve Bank of Australia (RBA) erhöhte ihren Leitzins am 3. November auf 4,85 %, den höchsten Stand seit 2008, und der Australische Dollar (AUD) ist seitdem um etwa 2,5 % auf den niedrigsten Stand seit März gefallen. Eine Zinserhöhung sollte eigentlich das Gegenteil bewirken. Diese wurde mit 6 zu 3 Stimmen beschlossen und erfolgte ohne die frühere Formulierung, dass bei Bedarf eine weitere Anhebung erfolgen könnte, weshalb die Händler sie als letzte Zinserhöhung der Reihe werteten.
Das ist für den Aussie wichtiger als für die meisten Währungen. Während des größten Teils dieses Jahres war der zusätzliche Zins auf australische Schuldtitel der Hauptgrund, die Währung zu halten, und dieser zusätzliche Zinsaufschlag liegt nun nahe null.
Fünf Zinserhöhungen, und der Zinsaufschlag liegt wieder nahe null
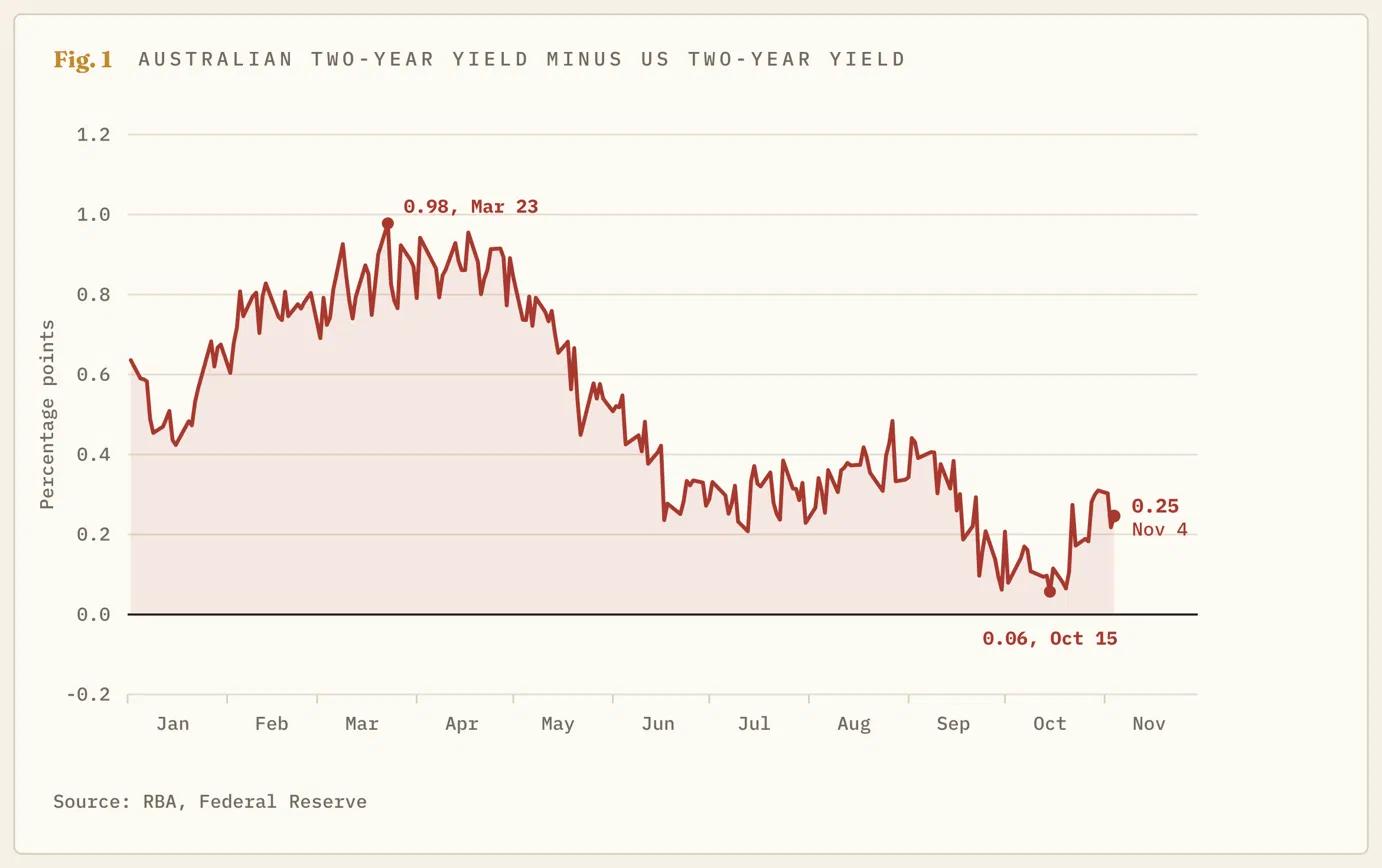
Zu Beginn des Jahres 2026 lag der Leitzins der RBA bei 3,60 % und damit knapp unter der Spanne der Federal Reserve von 3,50 % bis 3,75 %. Die RBA erhöhte die Zinsen anschließend im Februar, März und Mai, während die Fed bis September untätig blieb. Die Händler kamen den Entscheidungen zuvor. Die Rendite einer zweijährigen australischen Staatsanleihe stieg von 0,64 Prozentpunkten über der zweijährigen US-Treasury-Anleihe Anfang Januar auf fast einen ganzen Prozentpunkt über ihr am 23. März.
Über diesen Abstand wirkt sich eine Zinserhöhung auf eine Währung aus. Ein Anleger, der mit australischen Anleihen jährlich fast einen Prozentpunkt mehr verdienen kann, muss dafür Australische Dollar kaufen, und der Aussie stieg Mitte Mai auf sein Jahreshoch, etwa sieben Wochen nachdem der Abstand seinen Höchststand erreicht hatte.
Seitdem schrumpft der Abstand. Die US-Renditen stiegen im Sommer, als sich die Fed auf ihre Zinserhöhung im September zubewegte, und bis zum Ende jenes Monats lag der Zinsaufschlag für zweijährige Anleihen bei 0,06 Prozentpunkten. Am 4. November, dem Tag nach der RBA-Entscheidung, lag er bei 0,25. Die Rendite zweijähriger australischer Staatsanleihen lag am 6. November bei 4,74 %, und die Rendite zweijähriger US-Staatsanleihen sprang am Dienstag auf etwa 4,74 %. Die RBA hat die Zinsen in diesem Jahr fünfmal erhöht, und auf Grundlage dieser beiden Werte ist der Vorteil des Haltens australischer zweijähriger Schuldtitel gegenüber amerikanischen gleich null.
Die anderen Stützen sind bereits weggefallen
Eine Rohstoffwährung hat normalerweise eine zweite Stütze, und beim Aussie ist dies Eisenerz, Australiens größtes Exportgut. Die Futures auf Eisenerz in Singapur fielen Ende Oktober unter 90 USD je Tonne, den niedrigsten Stand seit mehr als zwei Jahren, und werden derzeit bei etwa 92 USD gehandelt. Die World Steel Association erwartet, dass Chinas Stahlverbrauch in diesem Jahr um 2 % zurückgeht. Weniger in China produzierter Stahl bedeutet weniger Dollar-Einnahmen für australische Bergbauunternehmen und weniger Dollar, die in Aussie umgetauscht werden.
Auch die Wirtschaft hilft nicht. Aus der eigenen Stellungnahme der RBA vom November geht hervor, dass sich das Wachstum verlangsamt, die Häuserpreise deutlich gefallen sind und die Arbeitslosigkeit stärker steigen wird als im August prognostiziert. Dieselbe Stellungnahme geht für das kommende Jahr von einer Inflation von über 3 % aus, die erst Ende 2027 wieder an die Obergrenze des Zielbereichs von 2 % bis 3 % zurückkehren wird. Drei der neun Vorstandsmitglieder lasen diese Prognose und stimmten gegen eine Zinserhöhung.
Damit blieb nur noch die Zinsdifferenz als alleinige Stütze für die Währung. Ein gespaltenes Gremium in einer sich abschwächenden Wirtschaft dürfte diese Differenz so bald nicht vergrößern, und die Futures stimmen dem zu: Sie geben einer Zinserhöhung bei der Sitzung am 8. Dezember keine Chance und sehen die Wahrscheinlichkeit für Februar bei weniger als eins zu fünf.
Die US-Seite bewegt sich in die andere Richtung
Die Fed hat in diesem Jahr bereits einmal die Zinsen angehoben und steht kurz davor, weitere Schritte zu unternehmen. Der Arbeitsmarktbericht für Oktober zeigte 165.000 neue Arbeitsplätze gegenüber einer Prognose von 65.000. Der am Dienstag veröffentlichte Verbraucherpreisindex (VPI) zeigte, dass die Preise ohne Lebensmittel und Energie den dritten Monat in Folge um 0,3% gestiegen waren, was laut Fed-Gouverneur Waller eine Zinserhöhung um 50 Basispunkte rechtfertigen würde. Die Futures betrachten eine Zinserhöhung am 9. Dezember als sicher und zeigen bis Juni eine Zinserhöhung um etwa 75 Basispunkte an.
Die Rechnung für den Aussie fällt knapp aus. Der Zinssatz der RBA von 4,85% liegt 0,85 Prozentpunkte über der Obergrenze der Fed-Spanne von 3,75%-4,00%. Drei Zinserhöhungen der Fed bei gleichbleibenden Zinsen der RBA würden diese Differenz bis zur Mitte des kommenden Jahres auf 0,10 Prozentpunkte verringern, ohne dass die RBA dafür etwas tun müsste.
Eine überfüllte Wette mit vier Terminen
Zahlreiche Händler sind bereits entsprechend positioniert. Die Daten der Commodity Futures Trading Commission (CFTC) vom 3. November zeigten, dass Spekulanten eine Netto-Short-Position im Aussie von rund 129.000 Futures-Kontrakten hielten – der höchste Wert in der Datenreihe. Diese Zahl wurde vor der Veröffentlichung der US-Inflationsdaten ermittelt. Bei einem überfüllten Trade braucht es keine guten Nachrichten, damit er sich umkehrt, sondern nur Nachrichten, die weniger schlecht als erwartet ausfallen, denn jeder, der verkaufen wollte, hat bereits verkauft.
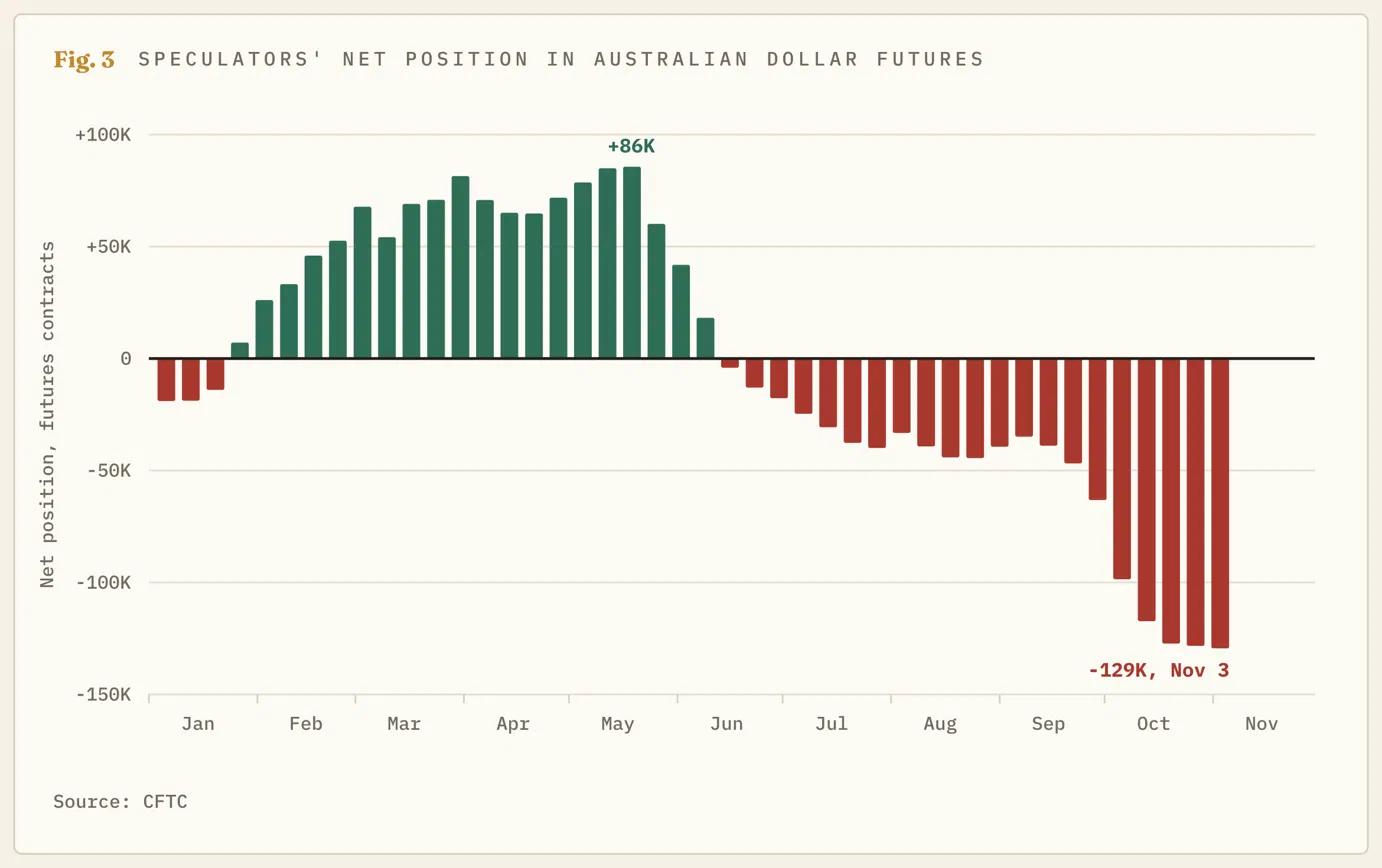
Die Termine liegen dicht beieinander. Die australischen Arbeitsmarktdaten werden am 19. November und die monatlichen Inflationsdaten am 25. November veröffentlicht. Die RBA entscheidet am 8. Dezember und die Fed einen Tag später. Sollte die australische Inflation stark genug ausfallen, um die Wahrscheinlichkeit einer Zinserhöhung im Februar wieder über 50% zu heben, würde sich die Zinsdifferenz nicht weiter verringern, und eine Rekordzahl von Verkäufern müsste ihre Positionen zurückkaufen – so kommt es zu einer schnellen Rallye einer Währung, die auf dem niedrigsten Stand seit März notiert. Eine Fed, die die Zinsen um 25 Basispunkte erhöht und schnellere Schritte verbal zurückweist, würde von der anderen Seite dasselbe bewirken. In beiden Fällen wäre die hier vertretene Einschätzung falsch.
Ohne einen dieser Faktoren tendiert die Entwicklung nach unten. Der Aussie notiert auf seinem März-Tief. Im Frühjahr erholte er sich von dort, als die Zinsdifferenz für Zweijahreszinsen nahe einem vollen Prozentpunkt lag und die RBA gerade drei Zinserhöhungen innerhalb von dreizehn Wochen vorgenommen hatte. Diesmal liegt die Differenz nahe null, und die RBA hat signalisiert, dass sie lieber abwarten würde.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.