Warum die Rallye des US-Dollars nicht so stark ist, wie sie aussieht

Der US-Dollar-Index (DXY) ist wieder auf einem 18-Monatshoch, doch der größte Teil seines Anstiegs seit August ist auf den fallenden Euro (EUR) zurückzuführen. Gegenüber einer breiteren Gruppe von Handelspartnern hat der Dollar nur halb so stark zugelegt, und die Federal Reserve (Fed) hat die Zinsen in diesem Jahr einmal angehoben.
Der US-Dollar-Index, der den Dollar gegenüber sechs anderen Währungen misst, notiert nahe 103. Damit liegt er auf dem Niveau seines Höchststands vom 14. Oktober, dem höchsten Stand seit April 2025, und etwa 4% über seinem Tief Ende August. Es wirkt, als würde die ganze Welt mehr für Dollar bezahlen, doch tatsächlich ist dies hauptsächlich ein Spiegelbild dessen, was mit dem Euro schiefgelaufen ist.
Die Gewichtung erklärt, warum. Sie wurde zuletzt 1999 geändert, als der Euro geschaffen wurde, und der Euro macht 57,6% des Index aus. Der Yen kommt auf 13,6% und das Pfund auf 11,9%, während sich der Kanadische Dollar, die Schwedische Krone und der Schweizer Franken den Rest teilen. Der Yuan und der Mexikanische Peso, die Währungen zweier der größten Handelspartner der USA, sind nicht enthalten, sodass Schweden im Dollar-Index vertreten ist, China jedoch nicht.
Der größte Teil des Anstiegs entfällt auf eine Währung
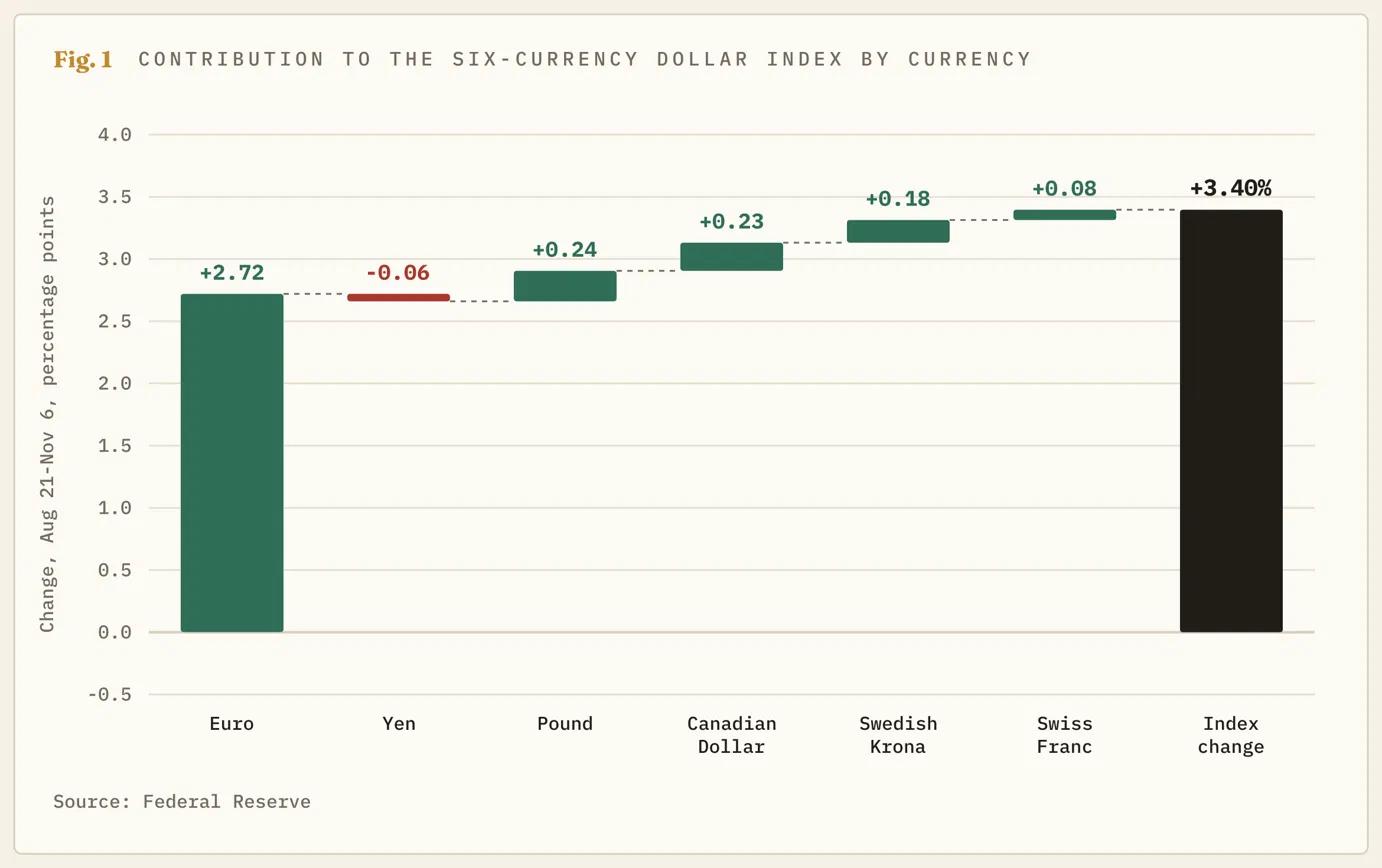
Der Euro hat seit Ende August gegenüber dem US-Dollar etwa 5% verloren und ist erstmals seit Mai 2025 unter 1,1100 gefallen. Unter Verwendung der Gewichtungen des Index und der Wechselkursdaten der Federal Reserve entfallen auf diesen Rückgang etwa 2,7 der 3,4 Prozentpunkte, um die der Index zwischen seinem August-Tief und dem 6. November gestiegen ist. Wenn sich jedes Mitglied um den gleichen Betrag bewegt hätte, würde der Anteil des Euro etwa 2 betragen.
Die Gründe liegen in Europa. Die Europäische Zentralbank (EZB) beließ ihren Einlagensatz am 29. Oktober bei 2,5%, nachdem sie ihn Anfang dieses Jahres zweimal angehoben hatte, und EZB-Präsidentin Christine Lagarde kündigte am selben Tag an, dass sie am 7. Februar 2027 ausscheiden werde, etwa acht Monate vor dem Ende ihrer Amtszeit. Frankreich geht im April mit einem sowohl beim Haushalt als auch bei der Politik ungelösten Zustand in eine Präsidentschaftswahl. Das sind Gründe, Euro zu verkaufen, und beim Dollar-Index sind ein verkaufter Euro und ein gekaufter Dollar dieselbe Zahl.
Die zweitgrößte Gewichtung nähert sich einer Grenze
Der Yen ist der nächstgrößte Bestandteil des Index und hat kaum etwas beigetragen. USD/JPY notiert knapp unter 160,00 und damit weniger als 1% von seinem Stand beim August-Tief des Index entfernt. Das japanische Finanzministerium gab im April und Mai nach dem Anstieg des Währungspaares über 160,00 einen Rekordbetrag von 11,73 Billionen Yen für Dollarverkäufe aus, und jede Bewegung in Richtung dieses Niveaus seither hat dieselbe Drohung mit sich gebracht.
Für den Index bedeutet das, dass der Yen nur dann zur Rallye beitragen kann, wenn Tokio dies zulässt. Zusammengenommen machen der Euro und der Yen 71% des Dollar-Index aus. Der eine fällt aus europäischen Gründen, während der andere von einem Finanzministerium beobachtet wird, das nachweislich bei diesem Kurs Dollar verkauft.
Die übrige Welt hat sich nicht angeschlossen
Die Federal Reserve veröffentlicht einen eigenen breiten Dollar-Index, der 26 Währungen umfasst, gewichtet nach dem Handelsvolumen der USA mit jedem einzelnen Land. Bis zum 6. November war er in diesem Jahr um etwa 2% gestiegen. Der Index mit sechs Währungen lag im selben Zeitraum etwa 4% höher. Damit hat das Maß, das die meisten Menschen zitieren, doppelt so stark zugelegt wie das Maß, das dem entspricht, was die USA kaufen und verkaufen.
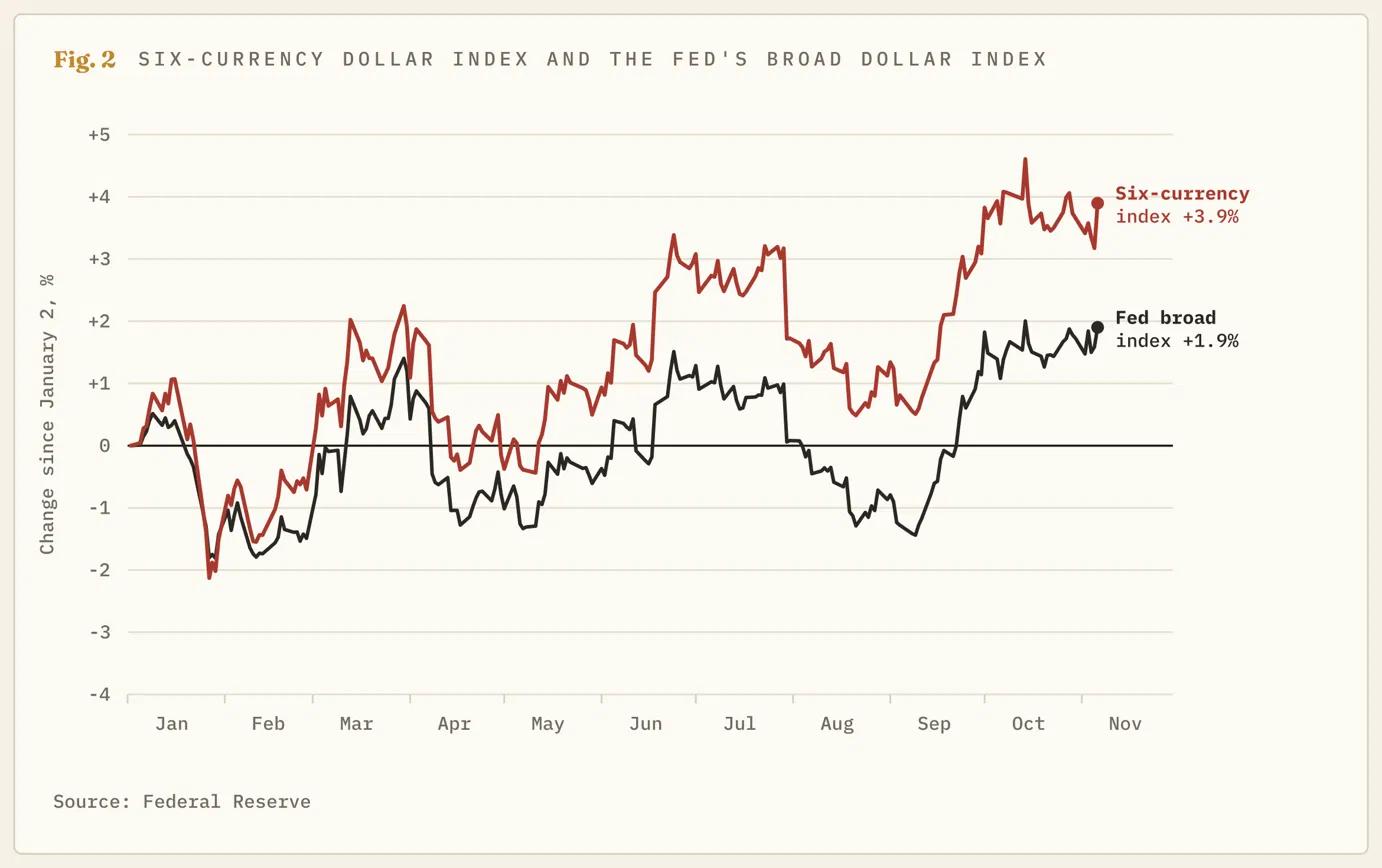
Der Yuan ist das deutlichste Beispiel. Der Dollar hat in diesem Jahr mehr als 4% gegenüber ihm verloren und lag Anfang November auf seinem niedrigsten Stand im Jahr 2026. Unter den Mitgliedern des Index notierten das Pfund, der Schweizer Franken und die Schwedische Krone am Mittwoch allesamt stärker gegenüber dem Dollar als auf dem Hoch vom 14. Oktober. Der Index ist wieder auf seinem Hoch, und die Hälfte seiner Mitglieder ist nicht zu ihren Tiefstständen zurückgekehrt.
Eine Fed-Zinserhöhung in einem Jahr voller Zinserhöhungen
Die Argumente für den Dollar liegen bei den Zinssätzen, und allein aufgrund der Nachrichtenlage sind sie überzeugend. Der Arbeitsmarktbericht für Oktober zeigte 165K neue Stellen gegenüber einer Prognose von 65K. Der am Dienstag veröffentlichte Verbraucherpreisindex (VPI) zeigte, dass die Preise ohne Lebensmittel und Energie den dritten Monat in Folge um 0,3% gestiegen sind. Fed-Gouverneur Christopher Waller sagte vor der Veröffentlichung, dass eine solche Zahl bedeuten würde, dass eine Zinserhöhung um einen halben Prozentpunkt in Betracht gezogen werden sollte. Die Futures preisen eine Zinserhöhung um einen Viertelprozentpunkt am 9. Dezember nun als sicher ein und sehen eine Chance von etwa eins zu zehn für einen halben Prozentpunkt.
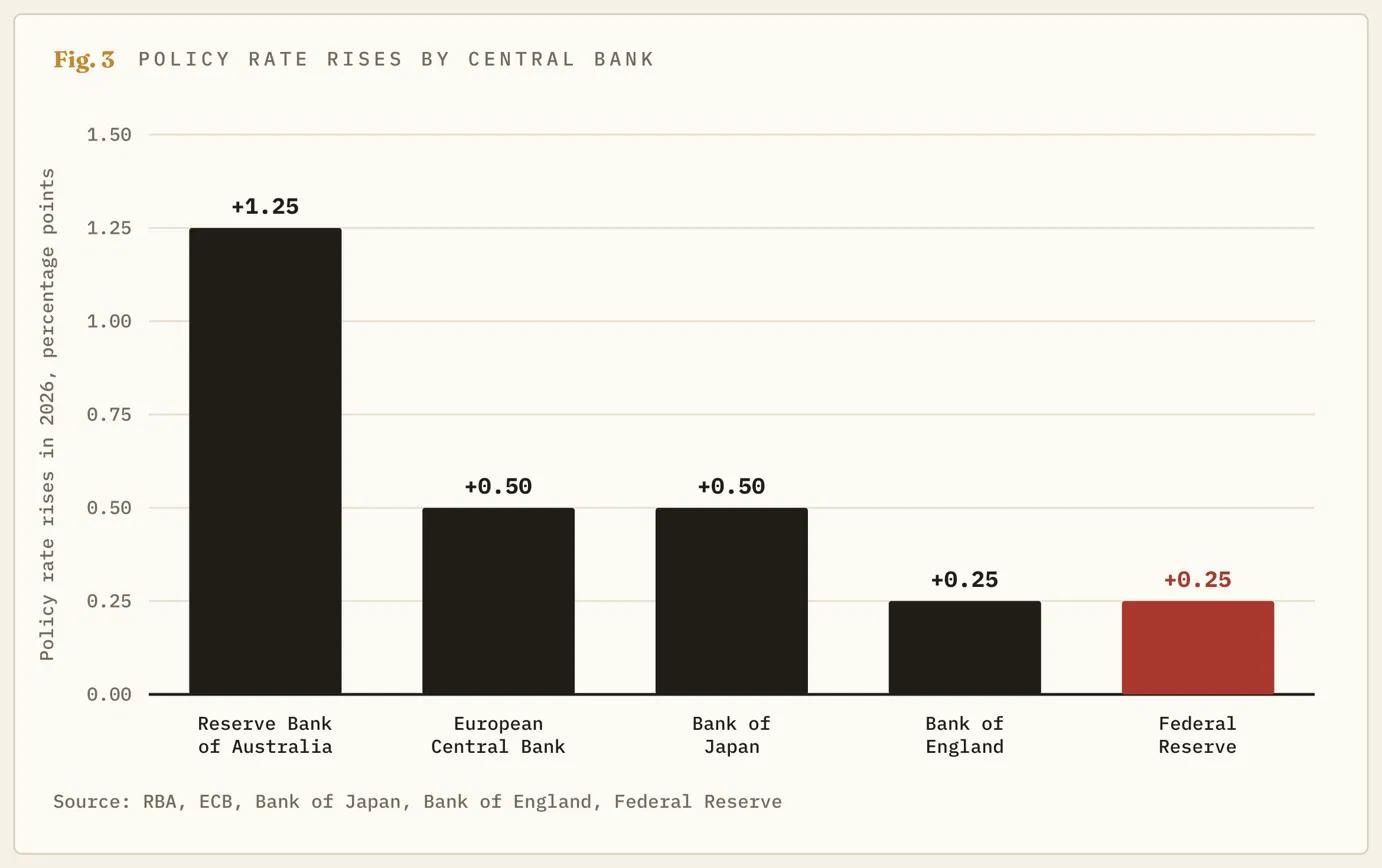
Höhere Zinsen stützen eine Währung, wenn sie sich von den Zinssätzen aller anderen abheben, da sich das Geld dorthin bewegt, wo es mehr Ertrag bringt. Die Fed hat ihren Zinssatz im Jahr 2026 einmal angehoben, im September auf 3,75%-4,00%. Die Reserve Bank of Australia (RBA) hat die Zinsen fünfmal angehoben, die EZB zweimal, und die Bank of England (BoE) erhöhte sie am 5. November auf 4%. Die Rendite zweijähriger US-Staatsanleihen, die sich entsprechend den Erwartungen der Händler an die Fed bewegt, sprang am Dienstag auf etwa 4,74% und liegt weiterhin unter ihrem Hoch von Ende September bei 4,92%.
Das zeigt sich daran, was die Nachrichten bewirkt haben. Seit dem 14. Oktober erhielt der Dollar einen Arbeitsmarktbericht, der mehr als doppelt so viele neue Stellen wie prognostiziert auswies, einen weiteren Monat mit einer zugrunde liegenden Inflation von 0,3% und einen Fed-Gouverneur, der die Möglichkeit einer Bewegung um einen halben Prozentpunkt ins Spiel brachte, und der Index ist wieder dort, wo er vor vier Wochen war.
Wie ein starker Dollar aussehen würde
Die Entscheidung fällt im Dezember. Die Fed entscheidet am 9. Dezember zwischen einer Zinserhöhung um einen Viertelprozentpunkt und einer um einen halben Prozentpunkt, und die EZB tagt im selben Monat, wobei die Händler ihre eigene Zinserhöhung erwarten. Wenn die Fed um einen halben Prozentpunkt anhebt und die EZB erneut stillhält, vergrößert sich der Zinsabstand zugunsten des Dollars und der Euro hat weiteren Abwärtsspielraum.
Drei Dinge würden zeigen, dass die Rallye so stark ist, wie sie aussieht, und jedes davon lässt sich überprüfen. Der Dollar würde gegenüber Währungen zulegen, die nicht in Schwierigkeiten sind, wobei das Pfund, der Franken und der Yuan die maßgeblichen Währungen wären. Die Rendite zweijähriger US-Staatsanleihen würde über 4,92% liegen. USD/JPY würde sich ohne Verkäufe aus Tokio über 160,00 halten. Wenn zwei dieser Bedingungen erfüllt sind, ist das hier vorgebrachte Argument falsch.
Ohne diese Signale spricht von hier aus mehr für einen Rückgang. Der Index drehte am 14. Oktober innerhalb eines Tages von diesem Niveau nach unten, und der Großteil seines Anstiegs ist auf Verkäufe des Euro zurückzuführen. Eine Zinserhöhung der EZB im Dezember oder eine namentlich benannte Nachfolgerin bzw. ein namentlich benannter Nachfolger von Lagarde würde den Teil der Rallye zunichtemachen, der bisher den größten Beitrag geleistet hat, und nichts anderes im Index hat gezeigt, dass es ihn ersetzen kann.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.