
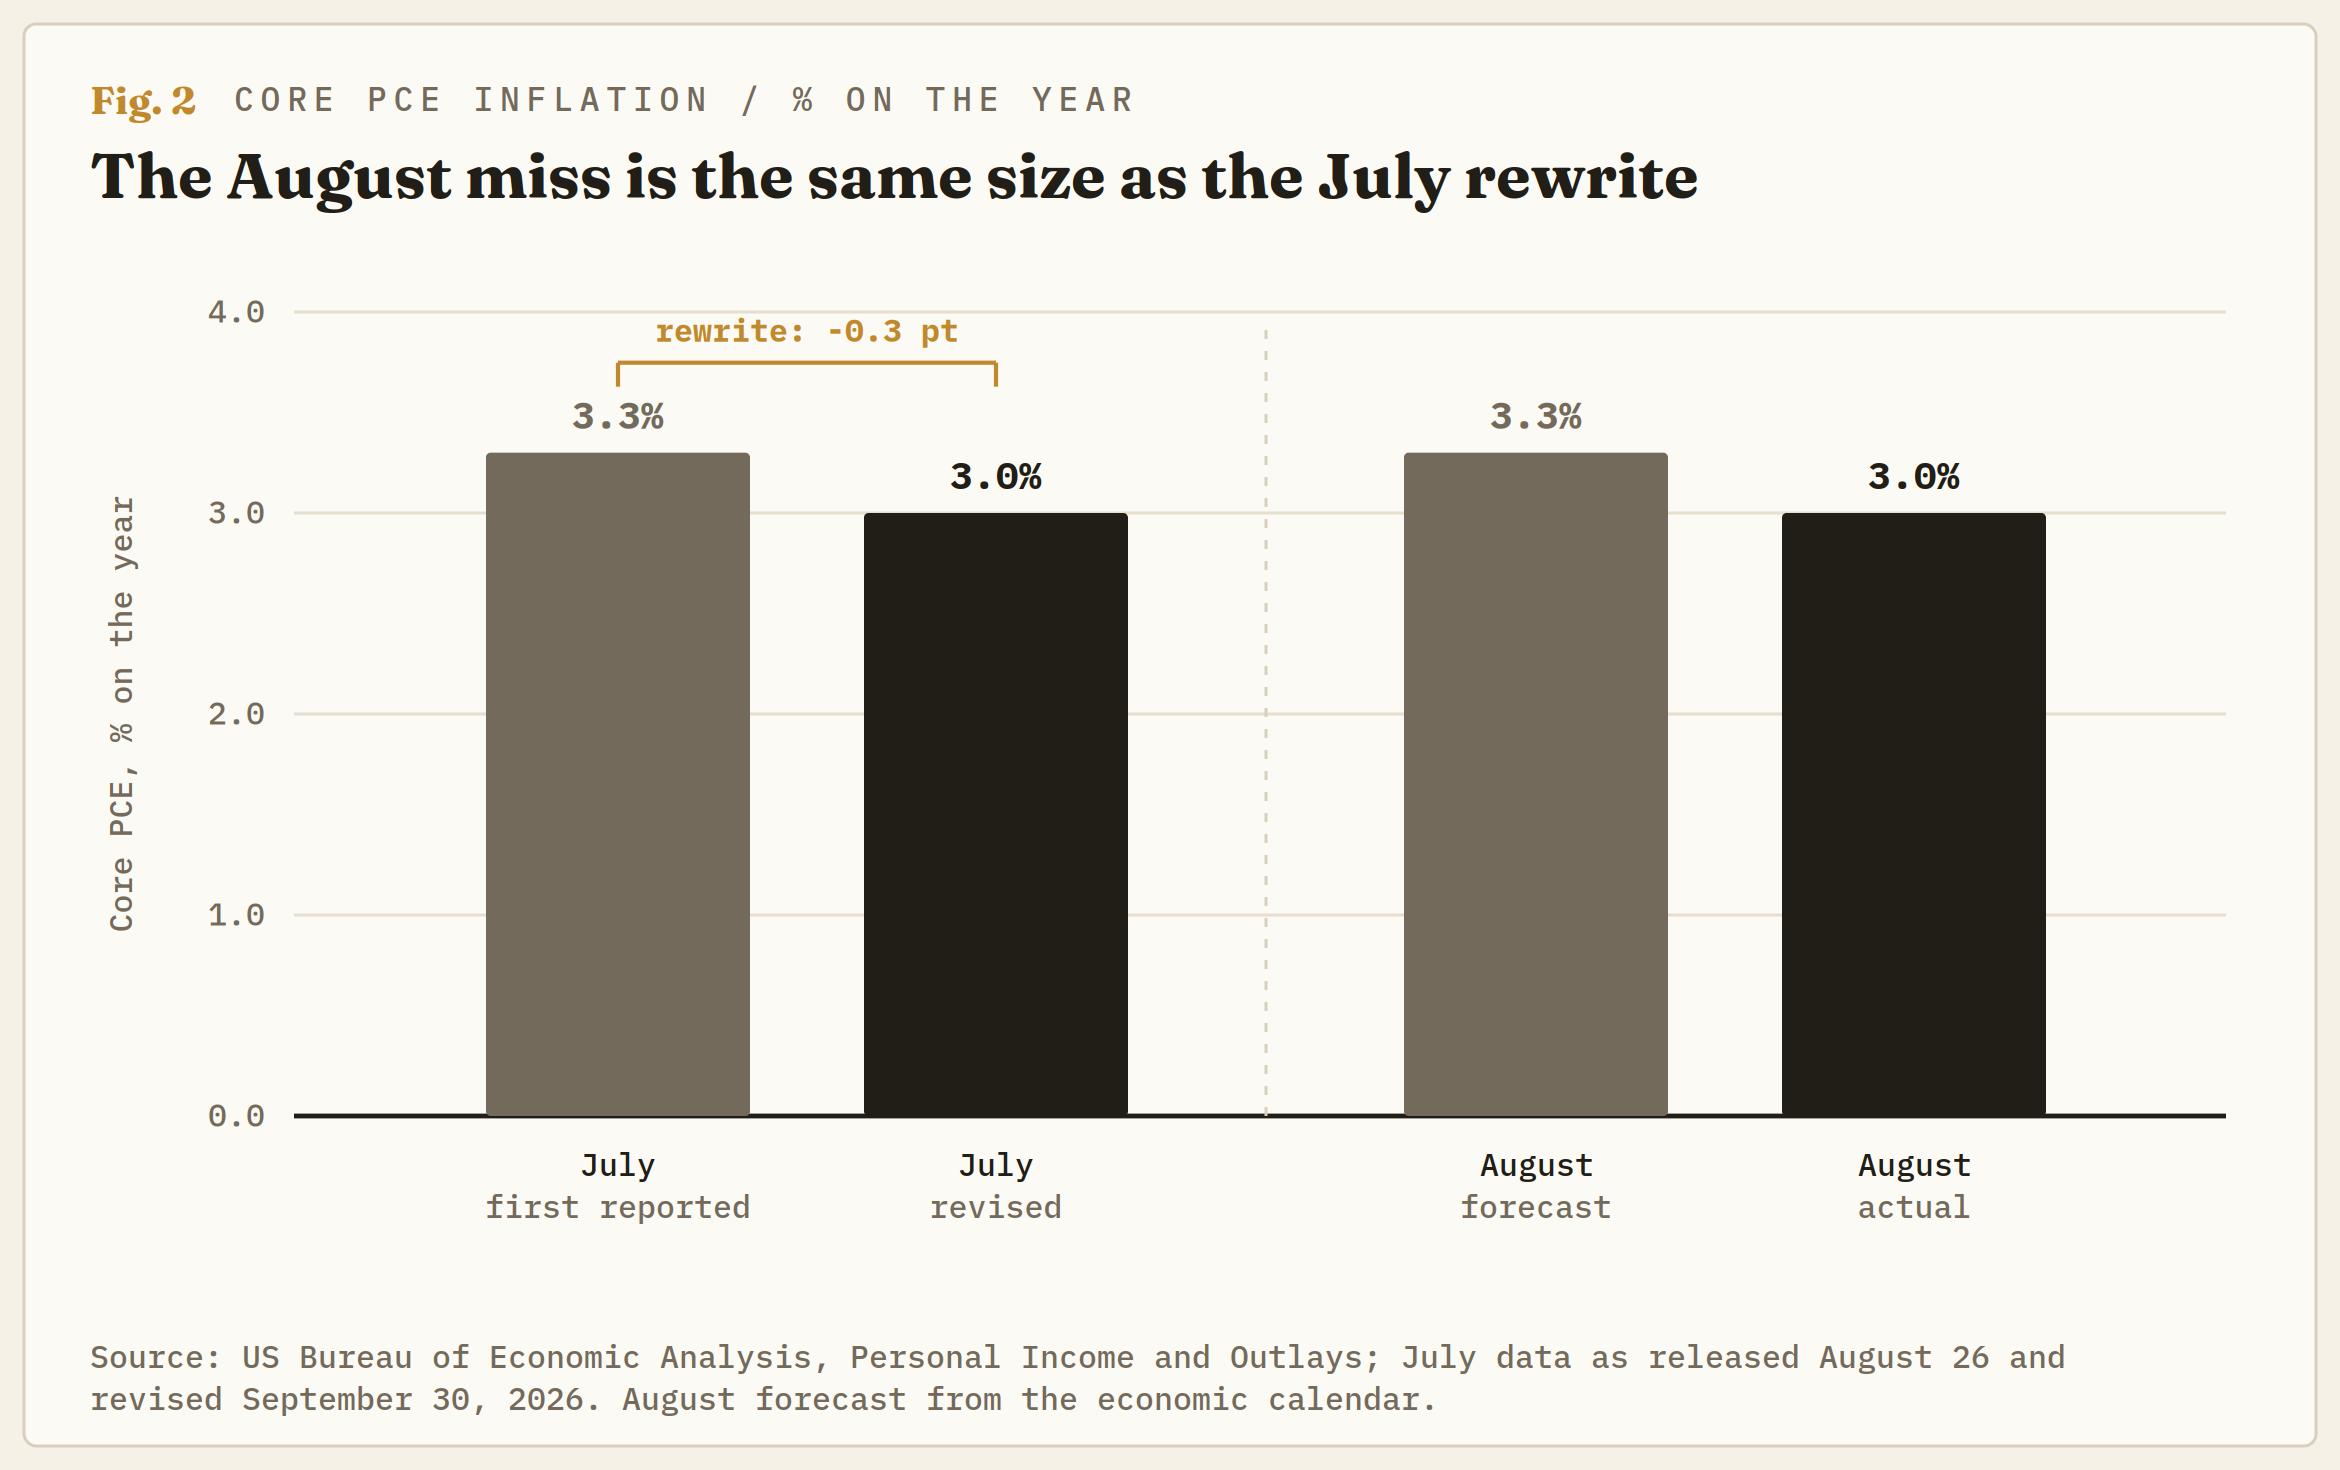
Händler haben die nächste Zinserhöhung der Federal Reserve (Fed) vom 28. Oktober auf den 9. Dezember verschoben, und der Inflationsbericht, der zu dieser Verschiebung beitrug, sagte mehr über Juli als über August aus. Die jährliche Überarbeitung der Regierung, die zusammen mit dem Preisindex für persönliche Konsumausgaben (PCE) für August veröffentlicht wurde, senkte den Kernwert für Juli, der Lebensmittel und Energie ausklammert, von 3,3% auf 3%. Die Fed erhöhte die Zinsen am 16. September mit diesen 3,3% in der Hand. Dieselbe Überarbeitung zeigte ein schnelleres Wachstum, weshalb Händler die Zinserhöhung verschoben, statt sie ganz fallen zu lassen.
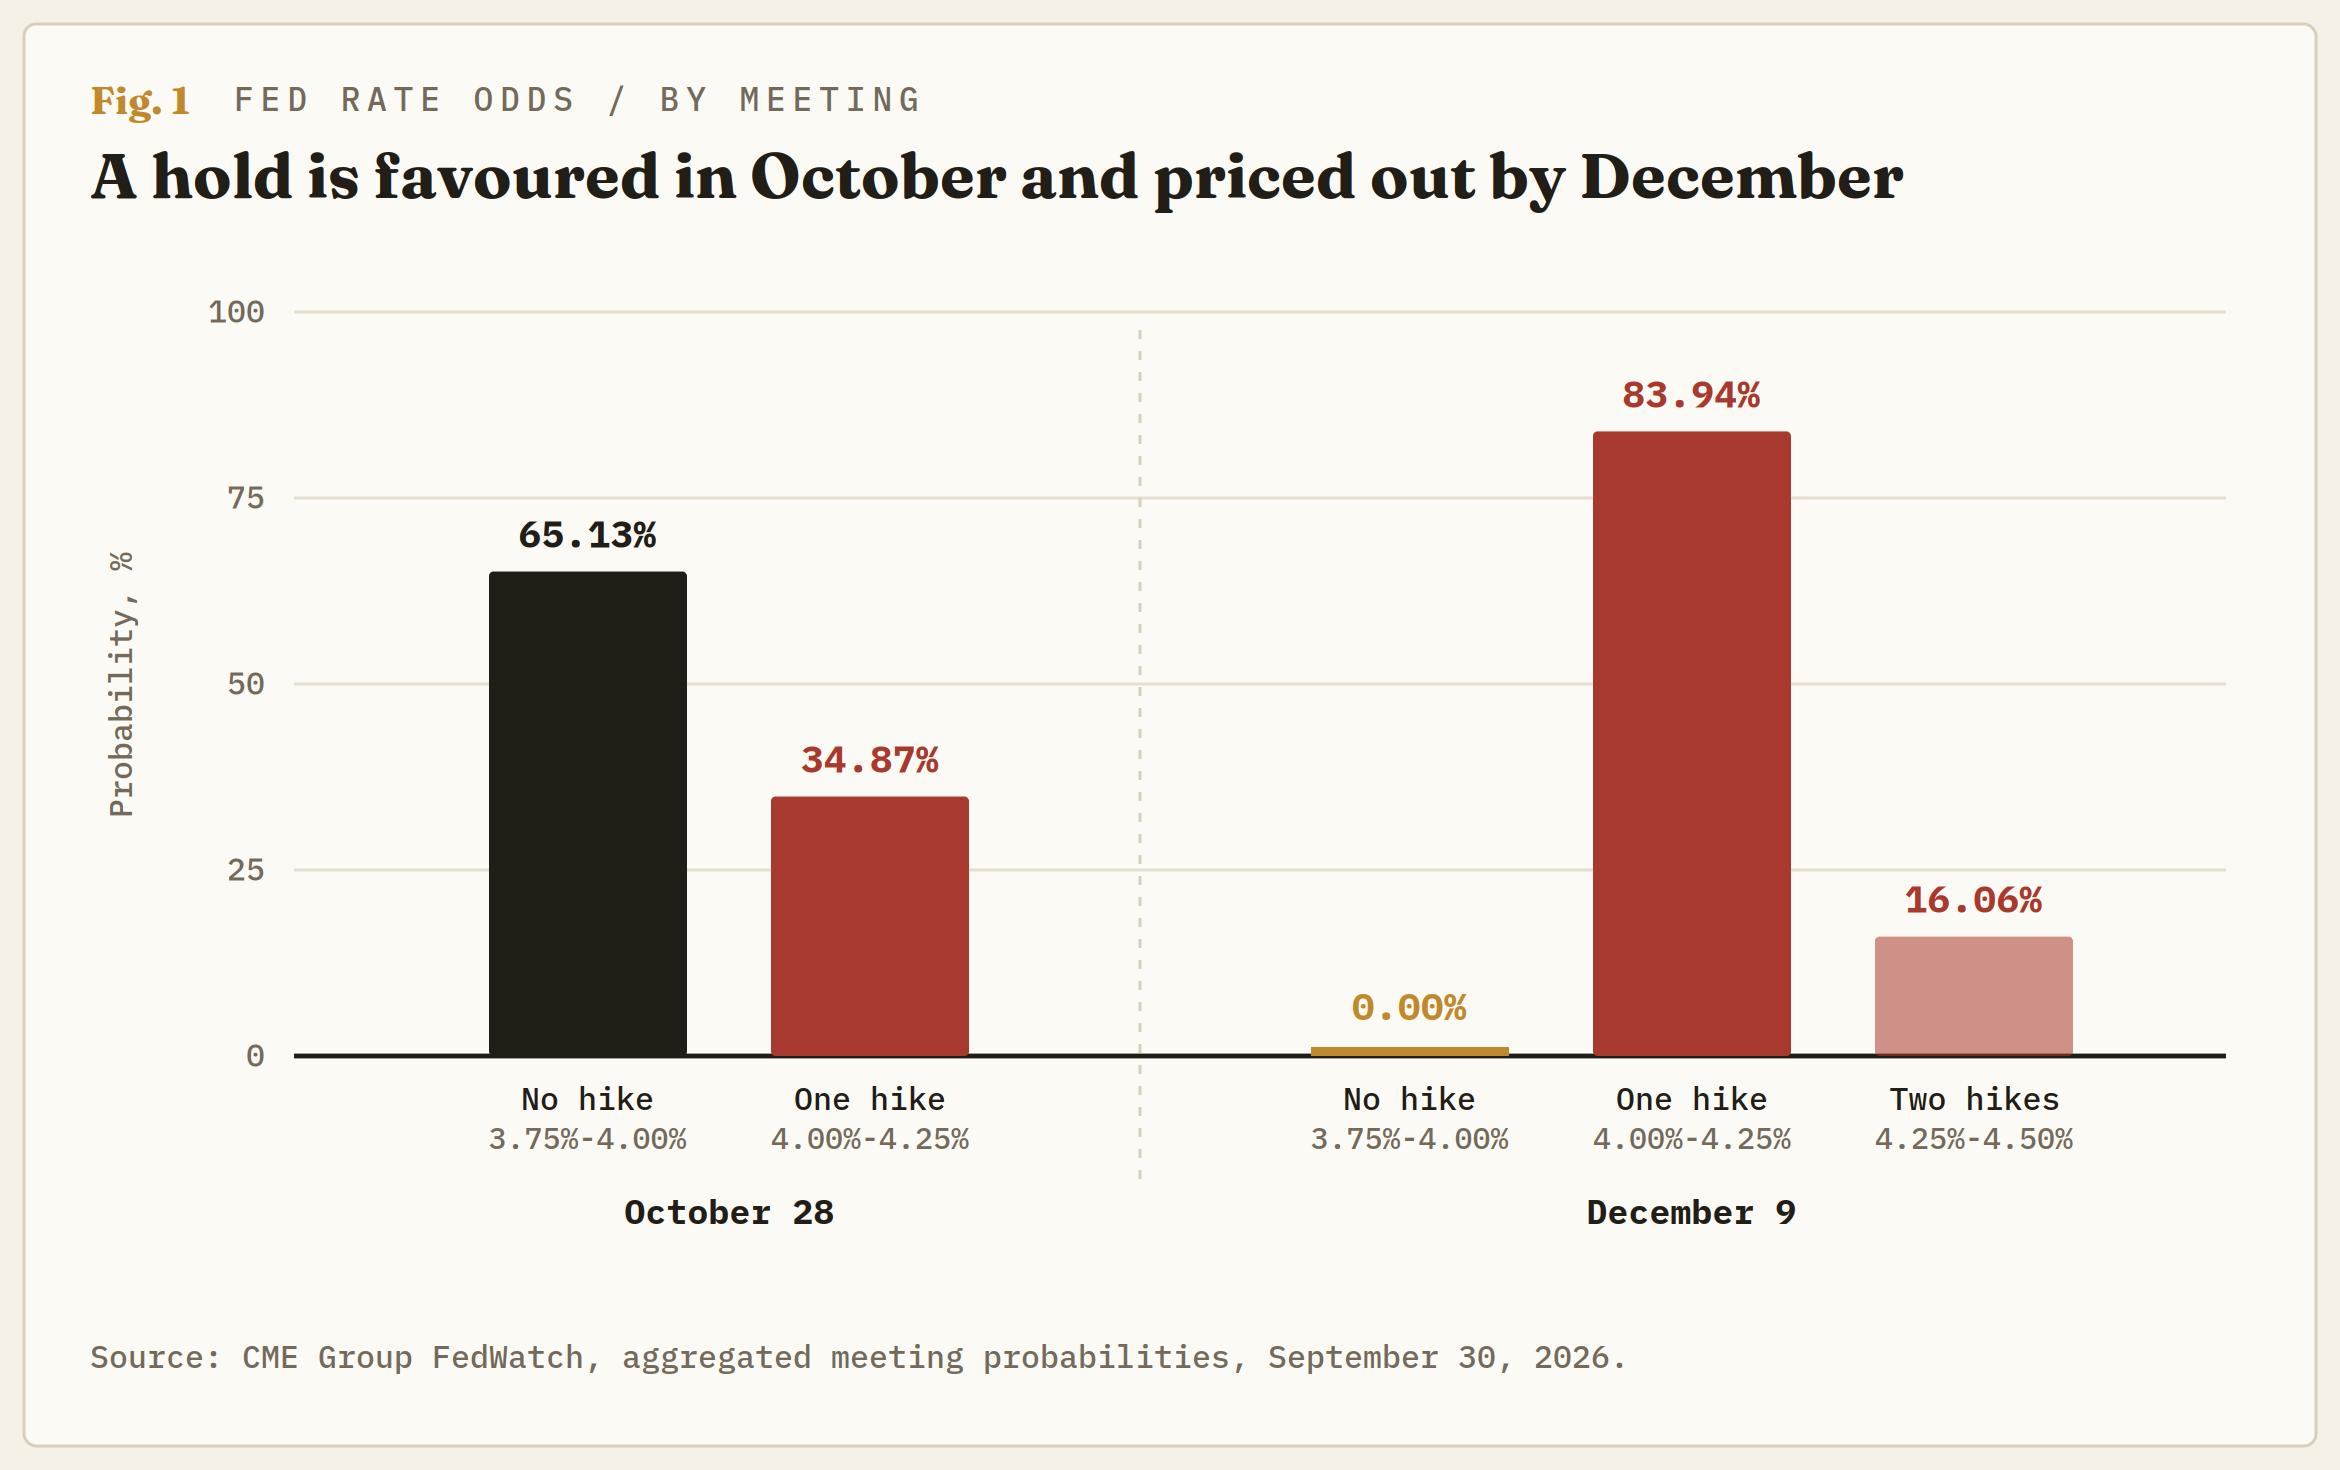
In den zwei Wochen nach dieser Zinserhöhung schoben Händler die Wahrscheinlichkeit einer weiteren am 28. Oktober auf etwa 70%. Das FedWatch-Tool der CME Group, das Futures-Preise in Wahrscheinlichkeiten umrechnet, weist nach dem Bericht 34,87% aus, wobei eine Zinserhöhung bis zum 9. Dezember mit 100% eingepreist ist. Der Juli-Wert, auf dessen Grundlage die Fed die Zinsen erhöhte, hielt fünf Wochen lang an.
Die wichtigste Nachricht im August-Bericht betraf den Juli
Der PCE ist die Inflationskennzahl, auf die die Fed ihr 2%-Ziel ausrichtet. Die Entscheidungsträger beobachten die Kernvariante wegen des Trends, da sich die Preise für Lebensmittel und Energie mit Ernten und Öl stark verändern. Die Kernpreise stiegen im August um 0,2% gegenüber einer Prognose von 0,3% und auf Jahressicht um 3% gegenüber 3,3%. Die Prognostiker lagen beim Monatswert um einen Zehntelpunkt und beim Jahreswert um drei Zehntel zu hoch, und der Unterschied liegt in der Vergangenheit.
Das Bureau of Economic Analysis (BEA) überarbeitet seine Zahlen jedes Jahr mit umfassenderen Steuer- und Umfragedaten, und die Überarbeitung 2026 reichte bis Januar 2021 zurück. Am 26. August hatte es die Kerninflation für Juli mit 3,3% und die Gesamtinflation, einschließlich Lebensmittel und Kraftstoff, mit 3,7% gemeldet. Nach der Revision liegen sie bei 3% und 3,4%, und der August kam genau auf diese Niveaus.
Für die Entscheidung im Oktober ist der Trend wichtiger als der Monat. Nach der Revision hat sich die Kerninflation drei Monate lang bei 3% gehalten, mit einem Anstieg um 0,1% im Juli und 0,2% im August, nahe dem Tempo, das ein 2%-Ziel zulässt. Eine zweite Zinserhöhung sechs Wochen nach der ersten hätte vorausgesetzt, dass die Inflation hoch bleibt oder weiter steigt, und die revidierten Zahlen zeigen, dass sie unverändert ist.
Eine weitere Zinserhöhung steht in der Fed-Prognose, der Oktober jedoch nicht
Am 16. September erhöhte die Fed ihren Leitzins von 3,50%-3,75% auf 3,75%-4,00%, die erste Anhebung seit 2023, und alle Stimmberechtigten stimmten dafür. Die am selben Tag veröffentlichte Medianprognose der Entscheidungsträger sieht den Zinssatz Ende 2026 bei 4,1%. Das entspricht einer weiteren Anhebung um einen Viertelpunkt, und die Prognose sagt nicht, auf welcher Sitzung.
Fed-Chef Kevin Warsh sagte am 16. September, die Inflation sei zu lange zu hoch gewesen, und bei 3% ist sie es immer noch. Die die Zinserhöhung rechtfertigende Prognose sieht die Kerninflation Ende 2026 bei 3,4%, sodass sie nun steigen müsste, um sich zu bewahrheiten. Das stützt die Argumente für eine weitere Zinserhöhung. Es schwächt die Argumente dafür, sie am 28. Oktober vorzunehmen, da die Dringlichkeit von Zahlen ausging, die inzwischen nach unten korrigiert wurden.
Drei Zehntel weniger bei der Inflation und sieben Zehntel mehr beim Wachstum
Das Bruttoinlandsprodukt (BIP), der Wert aller Güter und Dienstleistungen, die die Wirtschaft produziert, wuchs im zweiten Quartal mit einer annualisierten Rate von 2,2% und nicht wie zuvor gemeldet um 1,5%. Die Überarbeitung zeigte außerdem, dass die Amerikaner mehr gespart hatten als gedacht. Dadurch wurde die Sparquote im Juli, also der Anteil des Nachsteuereinkommens, den die Menschen nicht ausgeben, von 3,0% auf 4,6% angehoben. Beide Seiten der Debatte über eine weitere Zinserhöhung erhielten damit Argumente.
Die Haushalte gaben im August einen Teil dieses Puffers aus, als die Ausgaben um 0,9% stiegen, während das Einkommen nur um 0,2% zunahm. Nach Bereinigung um Preissteigerungen legten sie um 0,6% zu, so stark wie seit März 2025 nicht mehr. Das Nachsteuereinkommen, auf dieselbe Weise bereinigt, wuchs überhaupt nicht, und die Sparquote fiel auf 4,1% und damit auf den niedrigsten Stand seit November 2022.
Im September sprang der Chicago Purchasing Managers Index (PMI), eine Umfrage, bei der Werte über 50 Wachstum bedeuten, von 47,1 auf 58,8. Auch ADPs Zahl der privaten Neueinstellungen übertraf die Prognose. Eine Fed, die die Zinsen anhebt, um die Ausgaben zu bremsen, hat keinen Grund aufzuhören, solange die Ausgaben so aussehen, weshalb Dezember weiterhin als sicher eingepreist ist.
Eine Rede bewegte den Oktober stärker als der Bericht
Chair Warsh hat sich seit seinem Amtsantritt im Juni geweigert, eine Forward Guidance zu geben oder im Voraus zu verraten, was die Fed vorhat. Am Dienstag sagte der Präsident der New Yorker Fed, John Williams, stellvertretender Vorsitzender des Gremiums, das die Zinsen festlegt, die Zinserhöhung im September habe jede Dringlichkeit genommen. Er sagte, eine weitere Anhebung könnte vor Ende 2026 angemessen sein.
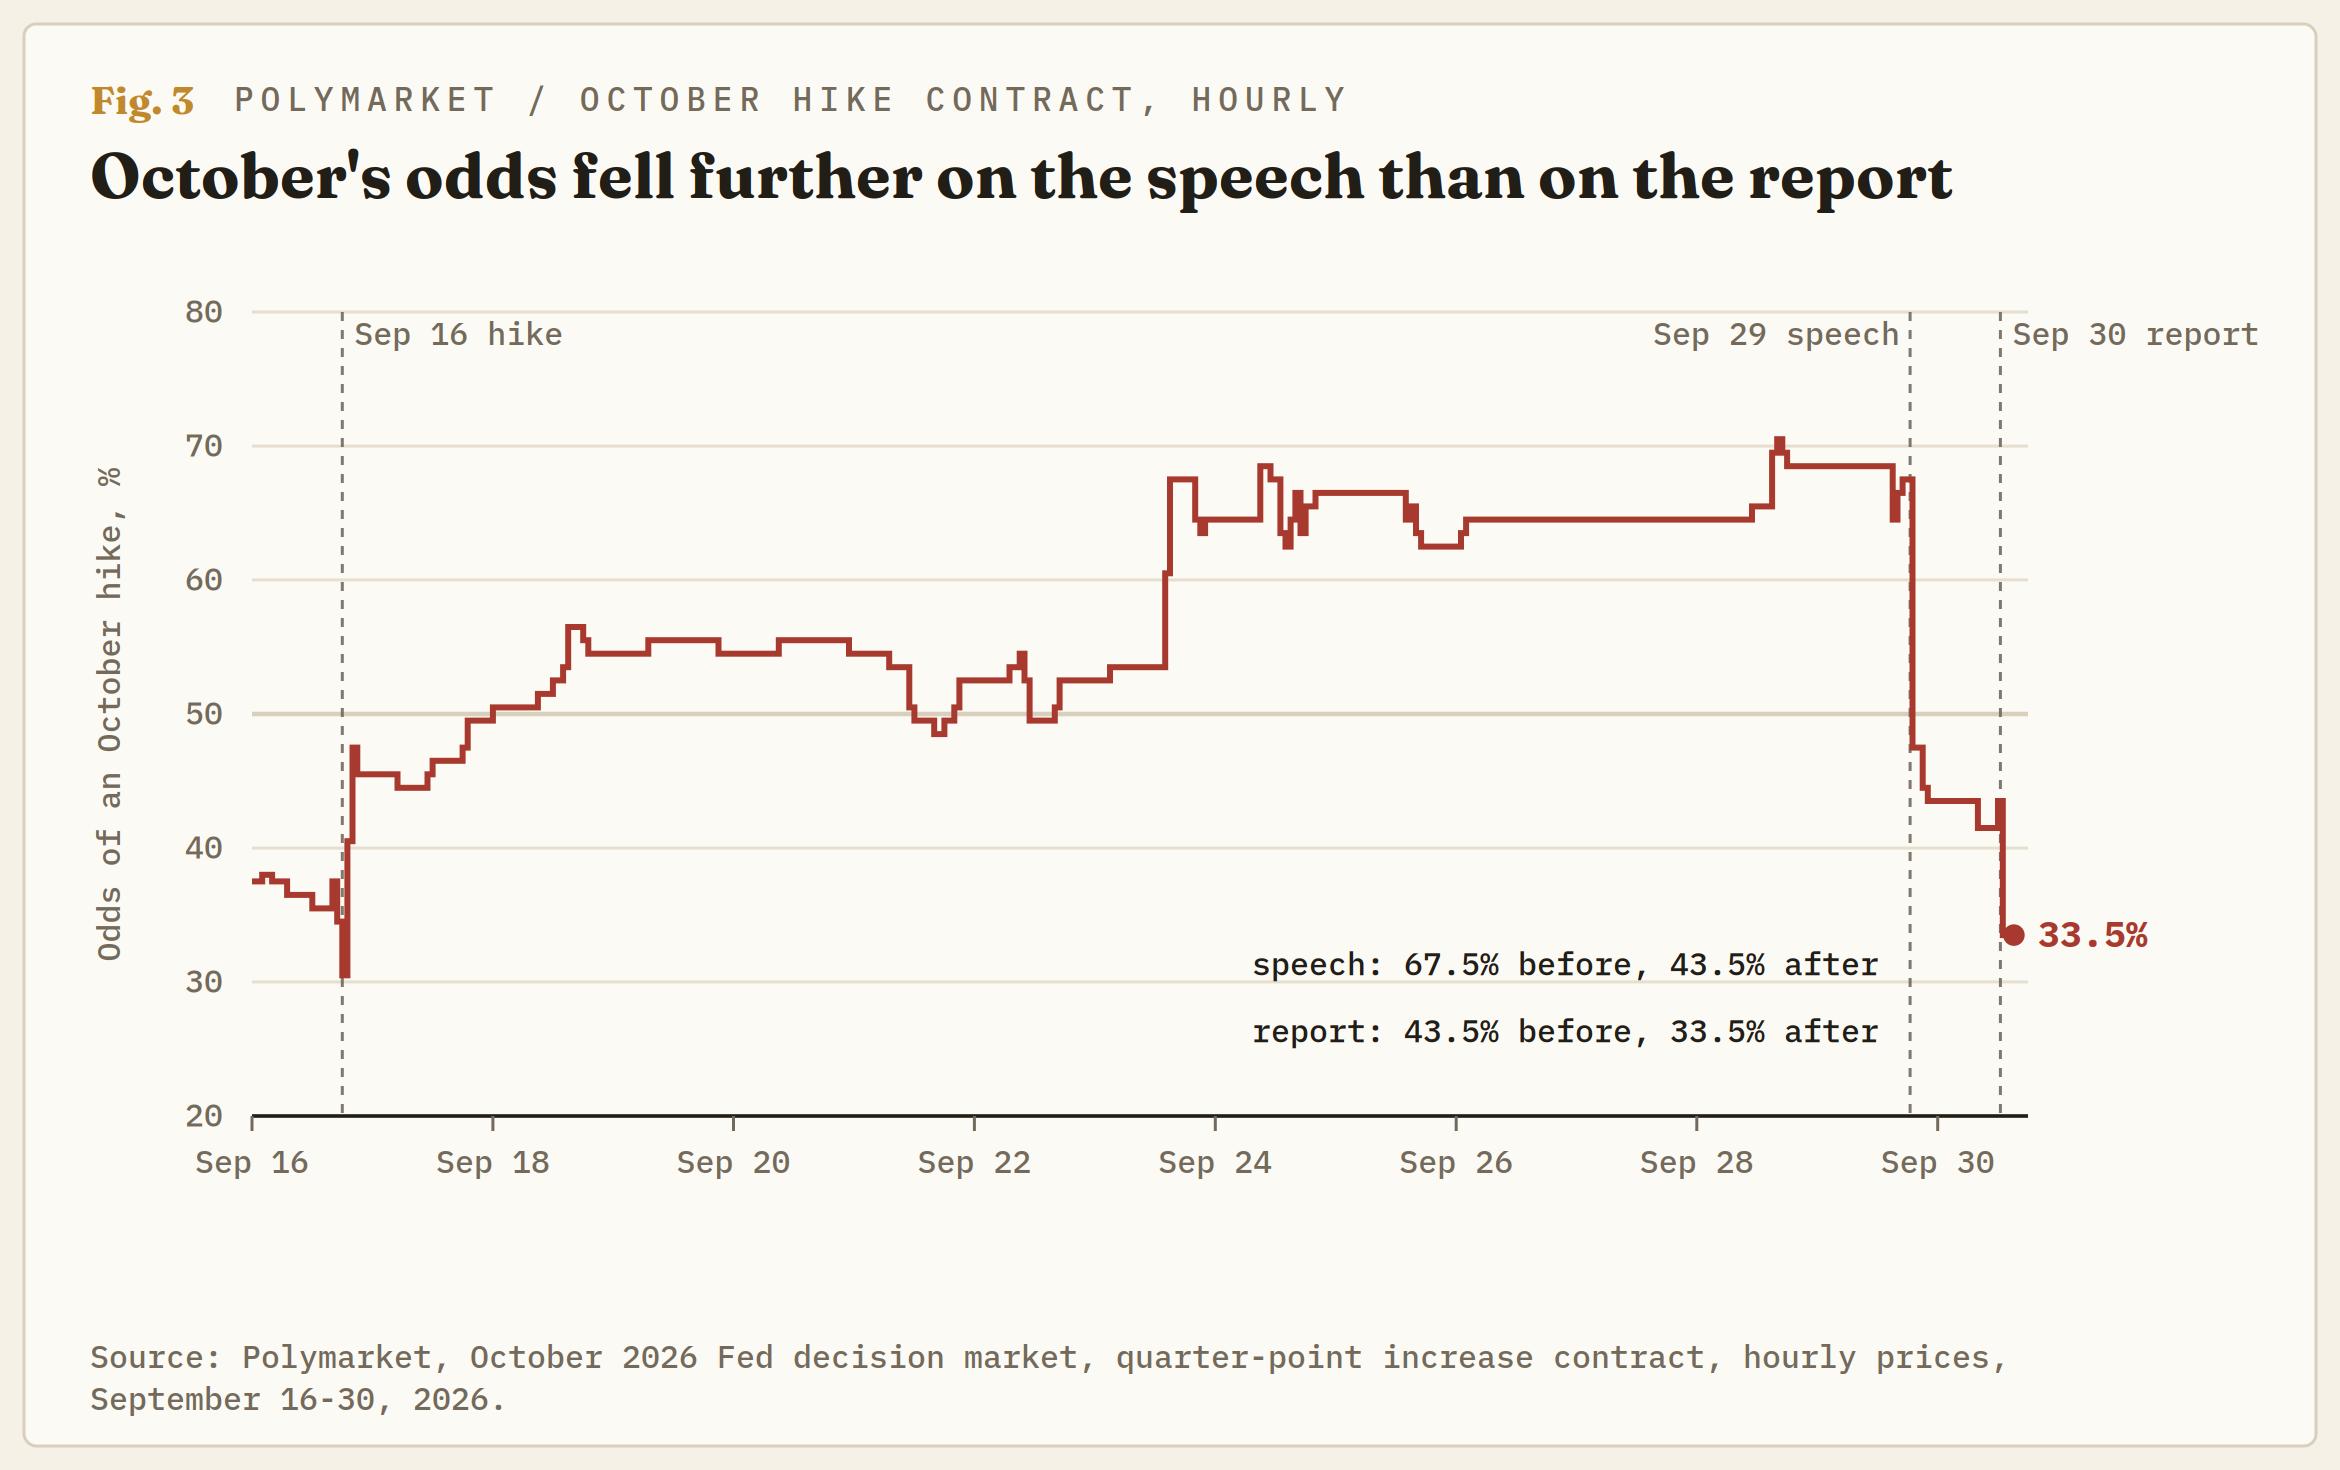
Die Wahrscheinlichkeit einer Zinserhöhung im Oktober fiel nach der Rede von etwa 70% auf ungefähr 50% und nach dem Bericht auf 34,87%. Auch bei Polymarket, wo auf Ergebnisse gewettet wird, zeigt sich dieselbe Reihenfolge: Der Oktober-Kontrakt fiel nach der Rede von 67,5% auf 43,5% und nach dem Bericht auf 33,5%. Die Guidance wurde im Juni gestrichen, und am 29. September bewegte sie die Oktober-Wahrscheinlichkeit um etwa 20 Punkte.
Die nächste Zinserhöhung ist für die erste Sitzung nach den Midterms eingepreist
Die Fed entscheidet am 28. Oktober, sechs Tage vor den Zwischenwahlen am 3. November, und der 9. Dezember ist ihre erste Sitzung danach. Nach der Zinserhöhung im September sagte Präsident Donald Trump, die US-Zinsen sollten bei 1% oder darunter liegen, und dass er Chair Warsh gesagt habe, sich im Zweifel der Mehrheit anzuschließen. Der Präsident der New Yorker Fed, Williams, sagte am Dienstag, dass der Zeitpunkt der Wahl keine Rolle spiele.
Ein Festhalten sechs Tage vor der Wahl würde Fragen aufwerfen, ob das Weiße Haus Druck auf die Fed ausgeübt hat. Die Revision liefert auf dem Papier einen Grund für ein Abwarten, da die Zahl hinter der Zinserhöhung im September nun um 0,3 Punkte niedriger ist. Die Politik beeinflusst die Oktober-Wahrscheinlichkeit also in keine Richtung, sodass die Entscheidung bei den Daten liegt.
Die Fed könnte ihre Entscheidungen zeitlich an Wahlen ausrichten. Im Juli erwarteten 83% der von der Bank of America befragten Fondsmanager keine Zinserhöhung vor den Midterms, und die Fed hob die Zinsen im September an.
Der Oktober hängt an zwei Veröffentlichungen, und keine davon ist der nächste PCE
Am Freitag werden die Payrolls für September veröffentlicht und am 14. Oktober der Verbraucherpreisindex (CPI) für September, das andere wichtige Inflationsmaß. Der nächste PCE-Bericht erscheint am 29. Oktober, also einen Tag nach der Entscheidung. Damit ist der PCE-Bericht am Mittwoch der letzte seiner Art, den die Fed vor ihrer Abstimmung erhält.
Die Tendenz geht zu einem Abwarten im Oktober und einer Zinserhöhung im Dezember. FedWatch setzt die Wahrscheinlichkeiten dafür auf 65,13% bzw. 100%, und Oktober kommt nur wieder ins Spiel, wenn seine Wahrscheinlichkeit nach dem CPI am 14. Oktober über 50% steigt. Dafür wäre ein Kernwert nötig, der heiß genug ist, um das durch die Revision für Juli veränderte Bild wieder umzukehren. Starke Payrolls am Freitag würden eher für Dezember als für Oktober sprechen, da das Argument gegen ein vorschnelles Handeln auf der Inflation beruht.
Die Einschätzung ist falsch, wenn die Zinserhöhung nicht verschoben, sondern gestrichen wird. FedWatch gibt zwei Zinserhöhungen bis zum 9. Dezember eine Wahrscheinlichkeit von 16,06% und keine eine Wahrscheinlichkeit von null, und wenn sich diese Werte umkehren, haben Händler begonnen, eine Streichung einzupreisen. Die wahrscheinlichste Ursache wäre die Ausgabenentwicklung im August, die mehr als viermal so schnell wie das Einkommen stieg und dieses nur übertreffen kann, solange Ersparnisse vorhanden sind. Diese Ersparnisse fanden die Statistiker am 30. September, nachdem die Käufer im August bereits begonnen hatten, sie auszugeben.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis Prognose: Ein überraschender Käufertrend stützt den Markt
Der Goldpreis bekommt Gegenwind. Wells Fargo hat seine Goldpreis Prognose für Ende 2027 gesenkt und nennt dafür zwei klare Gründe: steigende Zinsen und einen stärkeren US-Dollar. Das klingt zunächst nach einer schlechten Nachricht für Goldanleger. Ganz so einfach ist die Sache aber nicht. Denn trotz der niedrigeren Prognose erwartet das Wells Fargo Investment Institute weiter steigende Goldpreise.
Fed-Chef Warsh überrascht: Dieser Satz ist wichtiger als die Zinserhöhung
Fed-Chef Kevin Warsh hat nach der jüngsten Zinserhöhung genau den richtigen Ton getroffen. Kurz, klar und ohne das übliche Ratespiel darüber, was die US-Notenbank beim nächsten Treffen tun könnte. Die Fed hatte den kurzfristigen Leitzins in der vergangenen Woche einstimmig mit 12 zu 0 Stimmen um 0,25 Prozentpunkte angehoben.
Ripple zurück über 1,50 Dollar - XRP-Bullen wittern die nächste Chance
Ripple (XRP) zeigt nach der Rückeroberung der Unterstützung bei 1,50 Dollar am Mittwoch Anzeichen einer Stabilisierung. Eine robuste technische Struktur stützt den kurz- bis mittelfristig bullishen Ausblick des Tokens.
Bitcoin konsolidiert unter 85.000 $ inmitten steigender Renditen von US-Staatsanleihen und Derivate-Deleveraging
Bitcoin konsolidiert zum Zeitpunkt der Erstellung dieses Artikels am Mittwoch nahe 83.000 USD, nachdem es den Bullen Anfang dieser Woche nicht gelungen war, über der wichtigen Marke von 85.000 USD zu schließen. Die Anleger des Krypto-Königs bleiben angesichts steigender Renditen von US-Staatsanleihen und mehrerer wichtiger makroökonomischer Datenveröffentlichungen, die in dieser Woche anstehen, vorsichtig.
Forex Today: US-Dollar behauptet sich, da der Fokus weiterhin auf den Kommentaren der Zentralbanken liegt
Der US-Dollar (USD) zeigt sich am frühen Donnerstag gegenüber seinen Rivalen widerstandsfähig, wobei der USD Index oberhalb von 101,00 stabil bleibt, nachdem er am Mittwoch um mehr als 0,5% gestiegen war und den höchsten Tagesschlussstand seit zwei Monaten verzeichnet hatte. In der zweiten Tageshälfte stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe im US-Wirtschaftskalender im Fokus. Die Marktteilnehmer werden zudem weiterhin die Äußerungen von Zentralbankern genau unter die Lupe nehmen.