Australischer Dollar Kursprognose: Einbahnstraße?
- AUD/USD fällt am Donnerstag auf neue Tiefstände im Bereich um 0,6800.
- Der US-Dollar behauptet seinen bullischen Ton, gestützt durch Wetten auf Zinserhöhungen.
- Die Inflationserwartungen der Verbraucher blieben im November bei 5,3% stabil.
Der Australische Dollar (AUD) hat seinen Abwärtstrend am Donnerstag weiter fortgesetzt und AUD/USD diesmal erstmals seit Ende Januar knapp unter die umkämpfte Zone von 0,6800 gedrückt.
Der Kassakurs verbuchte damit den dritten Verlusttag in Folge, während sich die starke Aufwärtsentwicklung des US-Dollars (USD) fortsetzte. Dieser fand erneut Unterstützung durch die steigenden Wetten auf eine weitere Straffung der Geldpolitik durch die US-Notenbank (Fed) im Dezember, wobei einige Anleger sogar eine Zinserhöhung um 50 Basispunkte einkalkulieren.
Auf breiterer Ebene bleibt AUD/USD deutlich unter seinem wichtigen 200-Tage-SMA bei etwa 0,7050, wodurch das Paar kurzfristig anfällig für weitere Verluste ist. Unterdessen scheint die anhaltend hohe inländische Inflation in Kombination mit der weiterhin vorsichtigen Haltung der Reserve Bank of Australia (RBA) keinen soliden Boden für die starke Abwertung der Währung bilden zu können.
Australiens Widerstandsfähigkeit steht vor einem Inflationstest
Die australische Wirtschaft schneidet im Vergleich zu vielen ihrer G10-Pendants weiterhin günstig ab, gestützt durch die Inlandsnachfrage und ein positives Wirtschaftswachstum. Die anhaltende Inflation unterstützt zudem die vorsichtige, datenabhängige geldpolitische Haltung der RBA.
Die Geschäftstätigkeit scheint jedoch an Dynamik verloren zu haben, nachdem vorläufige Daten zeigten, dass sich der Einkaufsmanager-Index (EMI) für das verarbeitende Gewerbe im September marginal auf 49,5 verbesserte, während der EMI für den Dienstleistungssektor von 51,9 auf 47,8 nachgab. Zuvor hatten die Werte bei 49,6 beziehungsweise 51,9 gelegen.
Die Handelsdaten lieferten ein weiteres positives Signal, nachdem sich der Handelsüberschuss im September auf 2,826 Mrd. AUD ausgeweitet hatte. Im Vormonat war ein Überschuss von 0,184 Mrd. AUD verzeichnet worden, der von 0,495 Mrd. AUD nach unten revidiert wurde.
Die Wachstumszahlen waren hingegen weniger ermutigend. Das Bruttoinlandsprodukt (BIP) wuchs im zweiten Quartal 2026 gegenüber dem Vorquartal um 0,4%, nach 0,3%, während das jährliche Wachstum mit 2,1% nach zuvor 2,5% niedriger ausfiel.
Der Arbeitsmarkt enttäuschte die Anleger im September jedoch, nachdem die Arbeitslosenquote bei 4,7% unverändert geblieben war. Der Wert für August wurde von 4,6% auf 4,7% nach oben revidiert. Gleichzeitig sank die Beschäftigungsänderung um 39,3 Tsd., womit sich der Anstieg von 29,3 Tsd. im August umkehrte, der von 39,5 Tsd. revidiert worden war.
Die Inflation scheint wieder etwas an Dynamik gewonnen zu haben, nachdem die jüngsten Daten zeigten, dass der vielbeachtete getrimmte Mittelwert des VPI im dritten Quartal in den vergangenen zwölf Monaten bei 3,7% lag, während der Gesamt-VPI gegenüber dem Vorjahr unverändert bei 3,9% blieb.
Das Maß für die Inflationserwartungen der Verbraucher des Melbourne Institute bestätigte diesen Trend, nachdem es im November bei 5,3% verharrte.
Die Zahlen zeigen, dass die Inflationsaufgabe der RBA noch nicht abgeschlossen ist. Die Entscheidungsträger erwarten, dass die Inflation erst Anfang 2028 zum Ziel zurückkehrt, wodurch weiterhin Geduld statt einer unmittelbar bevorstehenden geldpolitischen Wende im Vordergrund steht.
Chinas Erholung fehlt weiterhin der nächste Gang
China sorgt für Stabilität in der australischen Wirtschaft, liefert jedoch nicht den Wachstumsimpuls, der den Australischen Dollar während früherer Expansionsphasen getragen hat. Diese Situation scheint sich jedoch allmählich zu verbessern.
Die chinesische Wirtschaft wuchs im Zeitraum von Juli bis September gegenüber dem Vorjahr um 4,5%, während die Industrieproduktion im Jahresvergleich um 5,5% und seit Jahresbeginn um 5,3% zulegte. In dieselbe Richtung wiesen die jüngsten Handelsdaten, die im September einen Überschuss von 133,53 Mrd. USD auswiesen, nachdem sowohl die Importe als auch die Exporte kräftige Zuwächse verzeichnet hatten. Dieses Bild wurde durch die anhaltend solide Konsumausgabenlage bestätigt, nachdem die Einzelhandelsumsätze in den vergangenen zwölf Monaten um 1,1% gestiegen waren.
Die Unternehmensumfragen dämpften diesen Optimismus jedoch und zeichneten ein gemischtes Bild: Das Nationale Statistikamt (NBS) meldete, dass sowohl der EMI für das verarbeitende Gewerbe als auch der EMI für den Dienstleistungssektor im vergangenen Monat wieder in den Bereich der Kontraktion zurückfielen, nachdem sie auf 49,3 (von 50,1) beziehungsweise 49,7 (von 50,2) nachgegeben hatten. In die entgegengesetzte Richtung wiesen private Messgrößen wie RatingDog, die trotz eines gewissen Dynamikverlusts im Expansionsbereich blieben. Der EMI für das verarbeitende Gewerbe lag bei 52,0 (nach 52,1) und der EMI für den Dienstleistungssektor bei 50,8 (nach 51,6).
Die disinflationären Kräfte scheinen im Oktober zurückgekehrt zu sein. Der VPI stieg gegenüber dem Vorjahr um 0,7% (nach 0,9%), während die Preise auf Monatsbasis unverändert blieben (nach einem Anstieg von 0,2%). Darüber hinaus stiegen die Erzeugerpreise in den vergangenen zwölf Monaten um 5,7%, stärker als zunächst erwartet, nach einem Anstieg von 5,0% im Vormonat.
Bei den Zentralbanken hielt die People’s Bank of China (PBoC) ihre Leitzinsen für Kredite (LPR) unverändert bei 3,00% für die einjährige Laufzeit und 3,50% für die fünfjährige Laufzeit und entsprach damit dem breiten Konsens.
Insgesamt bieten die jüngsten chinesischen Daten Australien und dem AUD etwas Ermutigung, doch die Erholung muss noch die nötige Dynamik entwickeln, um der Währung einen nachhaltigeren und überzeugenderen Auftrieb zu verleihen.
RBA strafft erneut, will sich aber nicht überstürzt festlegen
Im Einklang mit den vorläufigen Schätzungen erhöhte die RBA ihren Leitzins um 25 Basispunkte auf 4,85%. Die Entscheidung fiel mit 6 zu 3 Stimmen, nachdem die Inflationsprognosen deutlich angehoben worden waren. Der Gesamt-VPI dürfte nun voraussichtlich einen Höchststand von 4,5% erreichen und bis Ende 2027 über 3% bleiben, während die Inflation auf Basis des getrimmten Mittelwerts für das vierte Quartal 2026 auf 3,6% prognostiziert wird und danach nur allmählich zurückgehen dürfte.
Darüber hinaus erklärte die Zentralbank, dass der Preisdruck nicht mehr auf einige wenige Bereiche begrenzt sei. Inländische Kapazitätsengpässe, Mieten, Dienstleistungen und langlebige Güter trügen allesamt dazu bei, während höhere Kraftstoffkosten allmählich auf andere Preise durchschlügen. Zusätzlich übt der Boom bei den KI-Investitionen weiteren Druck auf technologiebezogene Güter und die globale Nachfrage aus.
Auf ihrer regulären Pressekonferenz erklärte Gouverneurin Michele Bullock, die Zinserhöhung sei notwendig gewesen. Sie betonte jedoch, dass die Wirtschaft keine Anzeichen für einen Einbruch zeige und Australien nicht mit einer Lohn-Preis-Spirale konfrontiert sei.
Bullock ließ den nächsten Schritt offen, da eine weitere Zinserhöhung erforderlich sein könnte. Der Rat wolle jedoch abwarten, wie sich die jüngste Zinserhöhung auf die Wirtschaft auswirke, bevor er eine Entscheidung treffe. Vorerst nimmt die RBA ein schwächeres Wachstum und eine höhere Arbeitslosenquote als Preis dafür in Kauf, dass verhindert wird, dass die heutige Inflation zum Problem von morgen wird.
AUD/USD: Der Weg nach oben bleibt schwierig
Basisausblick
Eine weitere Seitwärtsbewegung sollte kurzfristig nicht ausgeschlossen werden. Mit Blick auf das übergeordnete Bild dürfte das Paar unterhalb des 200-Tage-SMA bei etwa 0,7050 weiterhin einer erhöhten Wahrscheinlichkeit für weitere Rückgänge ausgesetzt sein.
Für eine Wiederaufnahme der bullischen Tendenz dürfte es eines starken Katalysators bedürfen, insbesondere einer nachhaltigen Verbesserung der Risikobereitschaft oder einer erneuten und anhaltenden Schwäche des Greenback.
Aufwärtsszenario
Eine anhaltende Verbesserung der Risikobereitschaft könnte AUD/USD dabei helfen, den 200-Tage-SMA im mittleren Bereich der 0,7000er-Marke zurückzuerobern. Darüber würde das Wochenhoch bei 0,7140 (21. September) als nächste Hürde entstehen, vor dem Hoch von 2026 bei etwa 0,7280 (6. Mai).
Abwärtsszenario
Sollten die Bären die Kontrolle über die Stimmung rund um den Aussie zurückgewinnen, dürfte die erste Unterstützung beim Novembertief von 0,6797 (12. November) liegen. Ein Durchbruch unter dieses Niveau würde die Wahrscheinlichkeit eines erneuten Tests des im Januar verzeichneten Tiefs von 2026 bei etwa 0,6660 erhöhen.
Abwärtsrisiken bestehen fort, doch Optionshändler dämpfen ihren Pessimismus
Der Aussie bleibt unter Druck, obwohl der Optionsmarkt erste Anzeichen einer vorsichtigen Abschwächung der aktuellen bärischen Stimmung zeigt. Dennoch verbesserten sich die einmonatigen 25-Delta-Risk-Reversals am 11. November von -1,387 am 6. November auf -1,284, obwohl AUD/USD seinen Abwärtsschub bis in den mittleren Bereich der 0,6800er-Marke weiter ausweitete.
Trotz der Erholung liegt der aktuelle Wert weiterhin im Bereich des 19. Perzentils seiner Fünfjahresverteilung, was auf eine beträchtliche Prämie für den Abwärtsschutz hindeutet.
Im vergangenen Monat gab AUD/USD deutlich nach, während sich die Risk-Reversals um 0,335 Volatilitätspunkte verschlechterten, verglichen mit einem erwarteten Rückgang von 0,182 auf Grundlage ihrer historischen Beziehung zum Paar. Das daraus resultierende negative Residuum von 0,153 Volatilitätspunkten liegt fast im 29. Perzentil der Out-of-Sample-Verteilung. Dies deutet darauf hin, dass die Optionen weiterhin defensiv ausgerichtet sind, auch wenn die übermäßige bärische Neubewertung nachgelassen hat.
Unterdessen zeigten die Daten der Commodity Futures Trading Commission (CFTC) für die am 3. November endende Woche spekulative Netto-Short-Positionen von rund 129,5 Tsd. Kontrakten, womit sie sich nahe ihren extremsten Niveaus der vergangenen fünf Jahre bewegten. Eine schwache Kassamarktentwicklung, ein negativer Options-Skew und historisch stark ausgeprägte Short-Positionierungen sprechen vorerst weiterhin für die Abwärtsseite.
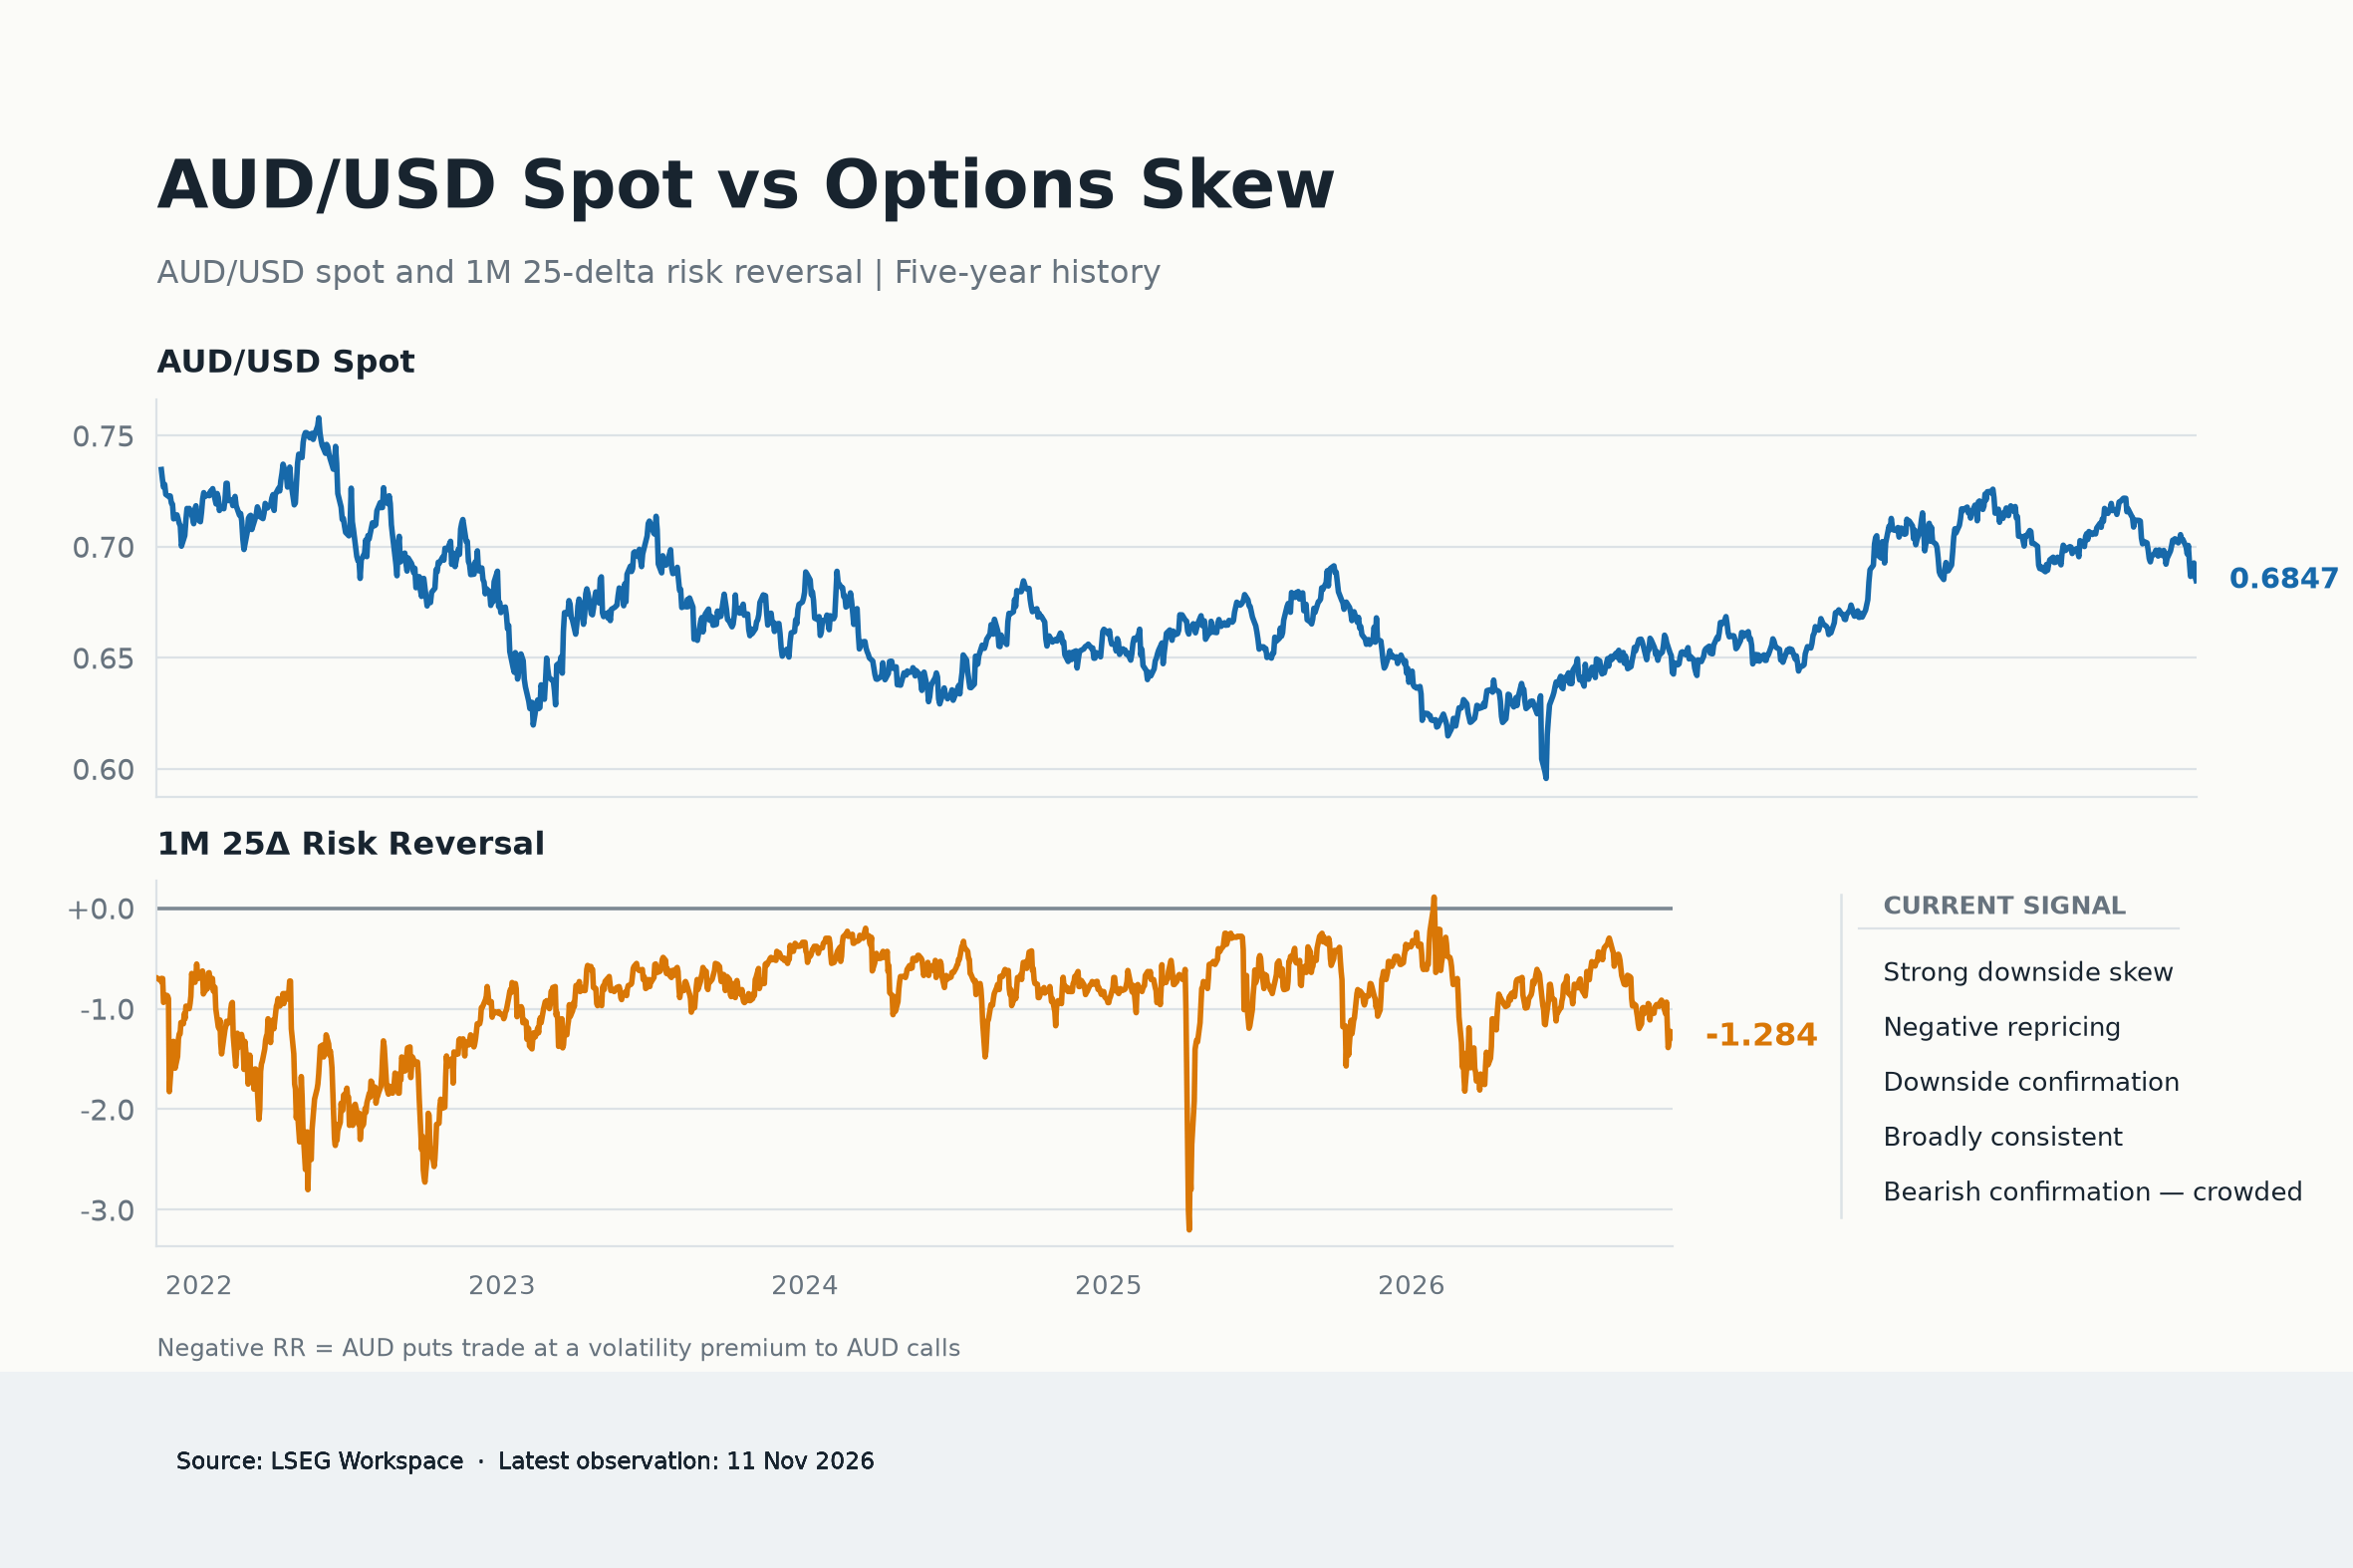
Die jüngste Verbesserung der Risk-Reversals in Verbindung mit dem langsameren Aufbau bärischer Futures-Positionen deutet jedoch darauf hin, dass die Verkaufsüberzeugung etwas an Momentum verlieren könnte, wodurch AUD bei einer Stimmungsaufhellung anfällig für eine Erholung durch Short-Eindeckungen wäre.
Wie geht es für den Aussie weiter
Die Entwicklung des US-Dollars, die globale Risikostimmung und geopolitische Entwicklungen bleiben die wichtigsten kurzfristigen Treiber für AUD/USD.
Als Nächstes steht auf der heimischen Agenda am 17. November die Veröffentlichung des Protokolls der RBA-Sitzung. Außerhalb Australiens dürften die FOMC-Minutes am 18. November zusätzliche Details zur Debatte der Fed-Vertreter über die restriktive Beibehaltung des geldpolitischen Kurses im Oktober liefern.
Darüber hinaus dürften die wichtigsten Risiken von China, einer anhaltend vorsichtigen Fed, einer Verschlechterung der Risikobereitschaft der Anleger oder einer Änderung des aktuellen geldpolitischen Kurses der RBA ausgehen.
Jede dieser Entwicklungen könnte den Ausblick für die australische Währung rasch verändern.
Technische Analyse
Im Tages-Chart notiert AUD/USD bei 0,6808 und behält einen bärischen kurzfristigen Ton bei, da das Paar unter dem 55-Tage-, 100-Tage- und 200-Tage-Simple-Moving-Average (SMA) verharrt, die sich zwischen etwa 0,7026 und 0,7054 bündeln. Der jüngste Relative Strength Index (14) bei 32,7 liegt knapp über dem überverkauften Bereich und deutet auf überdehnte Abwärtsbedingungen hin, während der Average Directional Index (14) bei etwa 29,5 auf einen weiterhin beachtlichen Trend hindeutet, der noch nicht vollständig abgeklungen ist.
Auf der Oberseite liegt der unmittelbare Widerstand bei der horizontalen Marke von 0,6897, gefolgt von der Gruppe der mittel- und langfristigen SMAs nahe 0,7026–0,7054, die eine breitere Obergrenze verstärken; darüber liegen weitere Hürden bei 0,7147, 0,7283 und 0,7661. Auf der Unterseite liegt die erste Unterstützung bei 0,6798, gefolgt von tieferen Unterstützungen bei 0,6660, 0,6593 und 0,6414, wo die Verkäufer ihren Druck wahrscheinlich neu bewerten würden, falls das Paar seinen Abwärtstrend ausweitet.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Kurzfristiger Ausblick
Was die Prognose betrifft, scheint ein bärisches Szenario für das Paar die günstigste Option zu sein, doch der zunehmend überfüllte bärische Trade erfordert eine gewisse Vorsicht.
Der AUD wurde durch die hartnäckige Inflation in Australien und den Wunsch der RBA, eine straffe Geldpolitik beizubehalten, gestützt. Eine nachlassende binnenwirtschaftliche Dynamik, eine holprige Erholung in China und die anhaltende Nachfrage nach dem US-Dollar könnten jedoch jede größere Erholung begrenzen.
Derzeit ist der 200-Tage-SMA die wichtige Trennlinie: Eine anhaltende Erholung über dieses Niveau würde das technische Bild verbessern und die Marke von 0,7100 wieder in den Fokus rücken, während weitere Verkäufe die jüngsten Tiefs nahe 0,6800 freilegen könnten.
Vorerst bleibt das Chancen-Risiko-Verhältnis nach unten verzerrt, wobei sich die spekulativen Short-Positionen angesichts der nachlassenden Abwärtsrisiken am Optionsmarkt bereits auf Rekordniveaus befinden. Eine Verbesserung der globalen Stimmung oder eine weitere Abschwächung des Greenback könnte jedoch das Potenzial haben, eine dramatische, wenn auch vorübergehende, Erholung durch Short-Eindeckungen auszulösen.
RBA - Häufig gestellte Fragen (FAQ)
Die Reserve Bank of Australia (RBA) legt die Geldpolitik des Landes fest und strebt eine Inflationsrate von 2-3 % an. Zinssatzerhöhungen stärken in der Regel den australischen Dollar, während Zinssenkungen ihn schwächen.
Traditionell galt Inflation als nachteilig für Währungen, da sie den Wert des Geldes mindert. In modernen Volkswirtschaften hat sich jedoch gezeigt, dass moderate Inflation zu Zinserhöhungen durch Zentralbanken führt, was wiederum Kapitalzuflüsse aus dem Ausland anzieht. Investoren suchen nach höheren Renditen, was die Nachfrage nach der lokalen Währung – im Fall Australiens den Australischen Dollar – stärkt.
Makroökonomische Daten wie das Bruttoinlandsprodukt (BIP) und der Einkaufsmanagerindex (PMI) haben direkten Einfluss auf die Währungen eines Landes. Eine starke Wirtschaft zieht Kapital an und stärkt die heimische Währung.
Quantitative Lockerung (QE) ist ein geldpolitisches Instrument, das in Krisenzeiten eingesetzt wird, wenn Zinssenkungen allein nicht ausreichen, um die Kreditvergabe in der Wirtschaft wieder anzukurbeln. Die Reserve Bank of Australia (RBA) nutzt QE, indem sie australische Dollar druckt, um damit Vermögenswerte – in der Regel Staats- oder Unternehmensanleihen – von Finanzinstituten aufzukaufen. Damit wird den Banken dringend benötigte Liquidität zur Verfügung gestellt. Eine solche Maßnahme führt in der Regel zu einer Abwertung des australischen Dollars.
Quantitative Straffung (QT) stellt das Gegenstück zur quantitativen Lockerung (QE) dar und wird eingeleitet, sobald sich die Wirtschaft erholt und die Inflation wieder anzieht. Während die Reserve Bank of Australia (RBA) im Rahmen der QE Staats- und Unternehmensanleihen aufkauft, um den Finanzmärkten Liquidität zuzuführen, beendet sie bei QT diese Käufe und reinvestiert nicht in fällige Anleihen. Diese geldpolitische Maßnahme wird in der Regel als positiv für den australischen Dollar bewertet.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.





