Indische Rupie bleibt wegen anhaltender Risiken im Nahen Osten unter Druck
- Die indische Rupie gerät unter Druck, da die Ölpreise stark zulegen.
- TD Securities erwartet, dass die Ölpreise angesichts der anhaltenden Risiken im Nahen Osten einen Risikoaufschlag behalten.
- Sowohl der US-Dollar als auch die Renditen von US-Staatsanleihen werden als im Aufwind gesehen.
Die indische Rupie (INR) bleibt gegenüber dem US-Dollar (USD) unter Druck, da die Ölpreise aufgrund der Risiken im Nahen Osten weiter anziehen. Im frühen Handel am Freitag notiert das Paar USD/INR leicht höher nahe 95,25 und damit in der Nähe seines am Vortag erreichten Mehr als Zwei-Wochen-Hochs von 95,38.
Im frühen Handel am Freitag springt der am 19. November auslaufende MCX-Rohölkontrakt auf fast seine jüngsten Höchststände von Rs. 9.873.
Höhere Ölpreise sind für Währungen von Volkswirtschaften wie Indien ungünstig, da diese zur Deckung ihres Energiebedarfs stark auf Ölimporte angewiesen sind.
Rohöl steht unter Schlagzeilendruck, doch der Risikoaufschlag stützt den Energiesektor
Laut TD Securities übt eine „Deal-Schlagzeilenflut“ vor den US-Zwischenwahlen spürbaren Druck auf Rohöl aus, wobei „anhaltende Schlagzeilen über Deal-Gespräche“ den Markt belasten. Die Bank erwartet, dass dieser Trend bis zur Abstimmung anhält, fügt jedoch hinzu, dass sie nicht davon ausgeht, dass der Iran „kurz vor den angespannten Wahlen“ einem Deal zustimmen würde.
Zugleich betont TD Securities, dass „vor Ort die Fundamentaldaten angespannt bleiben“, und verweist auf Tankerangriffe und den Druck der Huthi, die „offenbar erfolgreich dazu beigetragen haben, die Flüsse aus dem Nahen Osten zumindest vorübergehend zu verringern“. Die Bank argumentiert, dass „solange anhaltende Angriffe einen Risikoaufschlag im Markt aufrechterhalten, die Energiepreise in dieser höheren Spanne gut unterstützt bleiben sollten“.
US-Dollar und US-Anleiherenditen gewinnen wieder an Boden
Auch Signale aus der Kursentwicklung des US-Dollars und der Renditen von US-Staatsanleihen, dass beide wieder an Boden gewinnen, stützen das Paar USD/INR.
Der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, macht den Großteil seiner frühen Verluste wieder wett und notiert zum Zeitpunkt der Veröffentlichung bei rund 101,78. Zuvor am Tag war der USD-Index auf 101,59 gefallen.
Zum Zeitpunkt der Veröffentlichung liegen die Renditen 10-jähriger US-Staatsanleihen um 0,24 % niedriger bei nahe 4,93 %, haben jedoch den Großteil ihrer frühen Verluste wieder aufgeholt, nachdem sie auf ein neues Sieben-Wochen-Tief bei 4,89 % gefallen waren.
Der US-Dollar und die Anleiherenditen gerieten unter Druck, obwohl das vorläufige Wachstum des Bruttoinlandsprodukts (BIP) der Vereinigten Staaten (US) im dritten Quartal stärker als erwartet ausfiel und der Kernindex der Personal Consumer Expenditures (PCE), das von der Federal Reserve (Fed) bevorzugte Inflationsmaß, weiter anzog.
Am Dienstag meldete das Bureau of Economic Analysis (BEA), dass die Wirtschaft mit einer annualisierten Rate von 3,4 % gewachsen ist, schneller als die Schätzungen von 3,2 % und die vorherige Veröffentlichung von 2,2 %.
Die US-Kern-PCE-Inflation stieg im September im Jahresvergleich (YoY) um 3,1 % und entsprach damit den Erwartungen, lag jedoch über dem August-Wert von 3 %. Auf Monatsbasis entsprach das Wachstum den Schätzungen und der vorherigen Veröffentlichung von 0,3 %.
USD/INR Technische Analyse
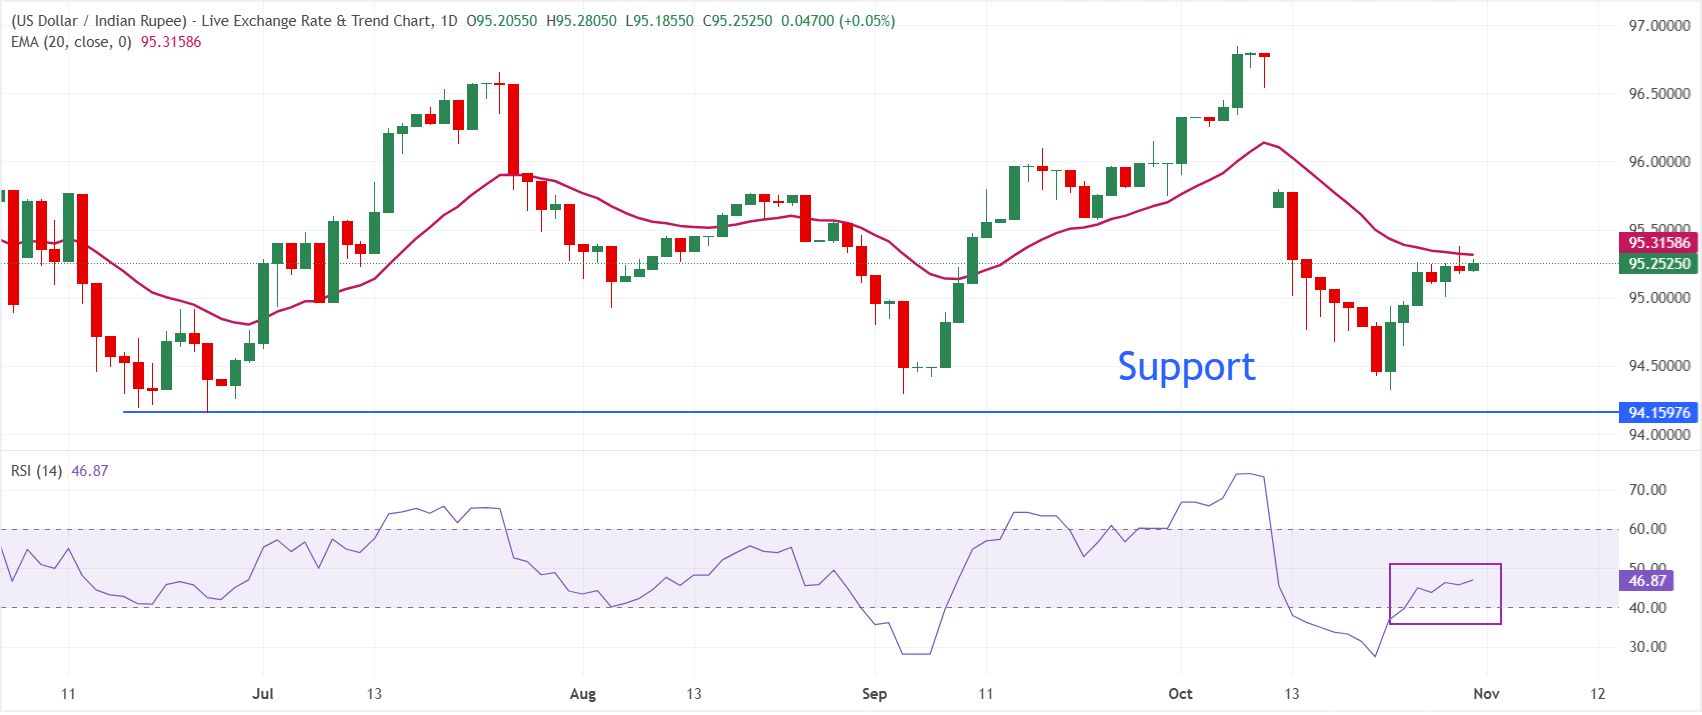
Im Tageschart notiert USD/INR bei 95,25 und behält damit eine leicht bärische kurzfristige Tendenz bei, da der Spot unter dem 20-Perioden-exponentiellen gleitenden Durchschnitt (EMA) bei 95,32 bleibt. Das Paar hat sich von den Hochs Ende September zurückgezogen, und der Verlust des kurzfristigen EMA deutet darauf hin, dass Aufwärtsversuche begrenzt werden, während der Relative Strength Index (RSI) bei 46,94 knapp unter der neutralen Marke verharrt und eher auf nachlassendes bullisches Momentum als auf einen klar überverkauften Zustand hindeutet.
Auf der Oberseite liegt der unmittelbare Widerstand beim 20-Tages-EMA nahe 95,32, gefolgt von 96,00. Auf der Unterseite ist das Tief vom 25. Juni bei 94,16 die wichtige Unterstützung.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Indische Rupie - Häufig gestellte Fragen (FAQ)
Die indische Rupie wird stark von externen Faktoren wie dem Ölpreis, der Entwicklung des US-Dollars und dem Ausmaß der ausländischen Investitionen beeinflusst. Interventionen der Reserve Bank of India (RBI) können den Wechselkurs stabilisieren.
Die Reserve Bank of India (RBI) greift aktiv in den Devisenmarkt ein, um den Wechselkurs stabil zu halten und den Handel zu erleichtern. Gleichzeitig versucht sie, die Inflation durch Zinssatzanpassungen bei ihrem Zielwert von 4 % zu stabilisieren. Höhere Zinssätze stärken in der Regel die indische Rupie (INR), da sie das Land für ausländische Investoren attraktiver machen.
Makroökonomische Faktoren wie Inflation, Zinssätze, das Wirtschaftswachstum (BIP), die Handelsbilanz und ausländische Kapitalzuflüsse haben einen direkten Einfluss auf den Wert der indischen Rupie. Ein starkes Wirtschaftswachstum zieht vermehrt internationale Investoren an, was die Nachfrage nach der Rupie steigert. Auch eine weniger negative Handelsbilanz wirkt sich langfristig positiv auf die Währung aus. Besonders höhere Zinssätze – und hier vor allem die Realzinsen, also Zinssätze abzüglich der Inflation – können die Rupie stützen, da sie Indien für ausländische Investoren attraktiver machen. Ein "Risk-on"-Marktumfeld fördert zudem die Zuflüsse von Direkt- und Portfolioinvestitionen (FDI und FII), was ebenfalls die Rupie stärkt.
Eine steigende Inflation, vor allem im Vergleich zu den Handelspartnern Indiens, wirkt sich in der Regel negativ auf die Rupie aus, da dies eine Abwertung durch Überangebot signalisiert. Zudem verteuert Inflation die Exporte, was zu einem verstärkten Verkauf von Rupien führt, um ausländische Importe zu finanzieren – ein negativer Faktor für die Währung. Gleichzeitig reagiert die indische Zentralbank (Reserve Bank of India, RBI) häufig mit Zinserhöhungen auf steigende Inflation, was wiederum die Attraktivität der Rupie für internationale Investoren erhöht und den Kurs stabilisieren kann. Der gegenteilige Effekt tritt bei niedriger Inflation ein.
Autor

Sagar Dua
FXStreet
Sagar Dua ist seit seinen College-Tagen mit den Finanzmärkten verbunden.