Dow Jones Industrial Average macht eine Fed, die nichts versprochen hatte, wieder wett
- Der DJIA notiert nahe 53.700, plus 0,18%, nach einer 320-Punkte-Achterbahnfahrt.
- Die Chancen für eine Fed-Zinserhöhung im September stiegen auf über 55% von 35,4% am Vortag.
- Die Renditen zweijähriger US-Staatsanleihen stiegen um mehr als 6 Basispunkte, das lange Ende blieb unverändert.

Der Vorsitzende der Federal Reserve (Fed) nutzte den größten Redebeitrag im Kalender, um sich zu nichts festzulegen, und der Futures-Markt preiste den September dennoch neu ein. Die Wahrscheinlichkeit einer Anhebung um einen Viertelprozentpunkt sprang am Freitag auf über 55% nach 35,4% am Vortag, nachdem die Grundsatzrede weder einen Ausblick auf die künftige Geldpolitik noch eine Reaktionsfunktion lieferte und ihren Urheber eher an Disziplin als an eine Entscheidung band. Der Dow Jones Industrial Average markierte dabei sein Tagestief und notierte neunzig Minuten später erstmals seit Monatsmitte wieder über 53.800.
Eine Rede, die auf Zurückhaltung angelegt war
Die Rede begann damit, das, was danach folgte, als Fahrplan statt als Forward Guidance zu beschreiben, eine Praxis, die der Vorsitzende für überholt hielt. Er bezeichnete die Wirtschaft als widerstandsfähig und den Arbeitsmarkt als weitgehend mit Vollbeschäftigung vereinbar, sagte dann, die Sommerwerte des Consumer Price Index (CPI) und der Personal Consumption Expenditures (PCE) seien besser als erwartet ausgefallen, ohne ihn jedoch davon zu überzeugen, dass sich die zugrunde liegenden Trends verbessert hätten, und dass der Ausschuss Arbeit vor sich habe, falls sich das nicht ändere.
Was der Text ausließ, ist wichtiger als das, was er enthielt. Es gab keine Aussage zu den Bedingungen, die den Ausschuss bewegen würden, kein Signal zur Richtung und keine numerische Schwelle für irgendetwas, nur ein Bekenntnis zur Methode. Ein Markt muss bis zum 16. September dennoch eine Position halten, und da die Reaktionsfunktion entfernt wurde, preist er den Ausschuss stattdessen über den Ton ein. Zwanzig Prozentpunkte bei der Zinserhöhungswahrscheinlichkeit bewegten sich auf Grundlage eines Dokuments, dessen erklärter Zweck es war, nichts zu versprechen.
Die Spannung innerhalb der Rede besteht darin, dass sie Regeln verspricht, ohne eine zu benennen. Der Vorsitzende verpflichtete seine Amtszeit darauf, verlässlichere Modelle und robustere geldpolitische Regeln aufzubauen, beschrieb die Prognosegenauigkeit dann aber als Ziel und mahnte zur Bescheidenheit darüber, was eine Zentralbank wissen kann, während Geopolitik, Lieferketten und Technologie sich so schnell verändern. Eine Regel, die später kommt, ist keine Regel, um die sich in drei Wochen jemand positionieren kann.
Die Auslassung, die die Kurve bewegte
Nichts in der Rede berührte die Treasury-Operation, die ab dem 9. September die Obergrenze für Rückkäufe längerer Laufzeiten verdoppelt und Duration-Unterstützung liefert, über die der Ausschuss nie abgestimmt hat. Ein Vorsitzender, der sich für einen kleineren staatlichen Fußabdruck an den Märkten ausgesprochen hat und der die Straffung am Anleihemarkt als Teil seiner eigenen Arbeit gewürdigt hat, ging stillschweigend über die fiskalische Behörde hinweg, die beides rückgängig macht. Die größte einzelne Beschränkung seiner Politik war genau das Thema, das die Rede unangetastet ließ.
Die Kurve reagierte entsprechend. Zweijährige Renditen, die Laufzeit, die den Ausschuss einpreist, stiegen um mehr als sechs Basispunkte auf den höchsten Stand seit einem Monat, während das lange Ende unverändert blieb. Eine hawkishe Keynote, die die Kurve abflacht statt sie anzuheben, ist ein Markt, der sagt, dass das kurze Ende weiterhin der Federal Reserve gehört und das lange Ende nun demjenigen, der die Anleihen kauft. Diese Aufteilung ist der ganze August, verdichtet in einen einzigen Nachmittag.
Was der Index tatsächlich tat
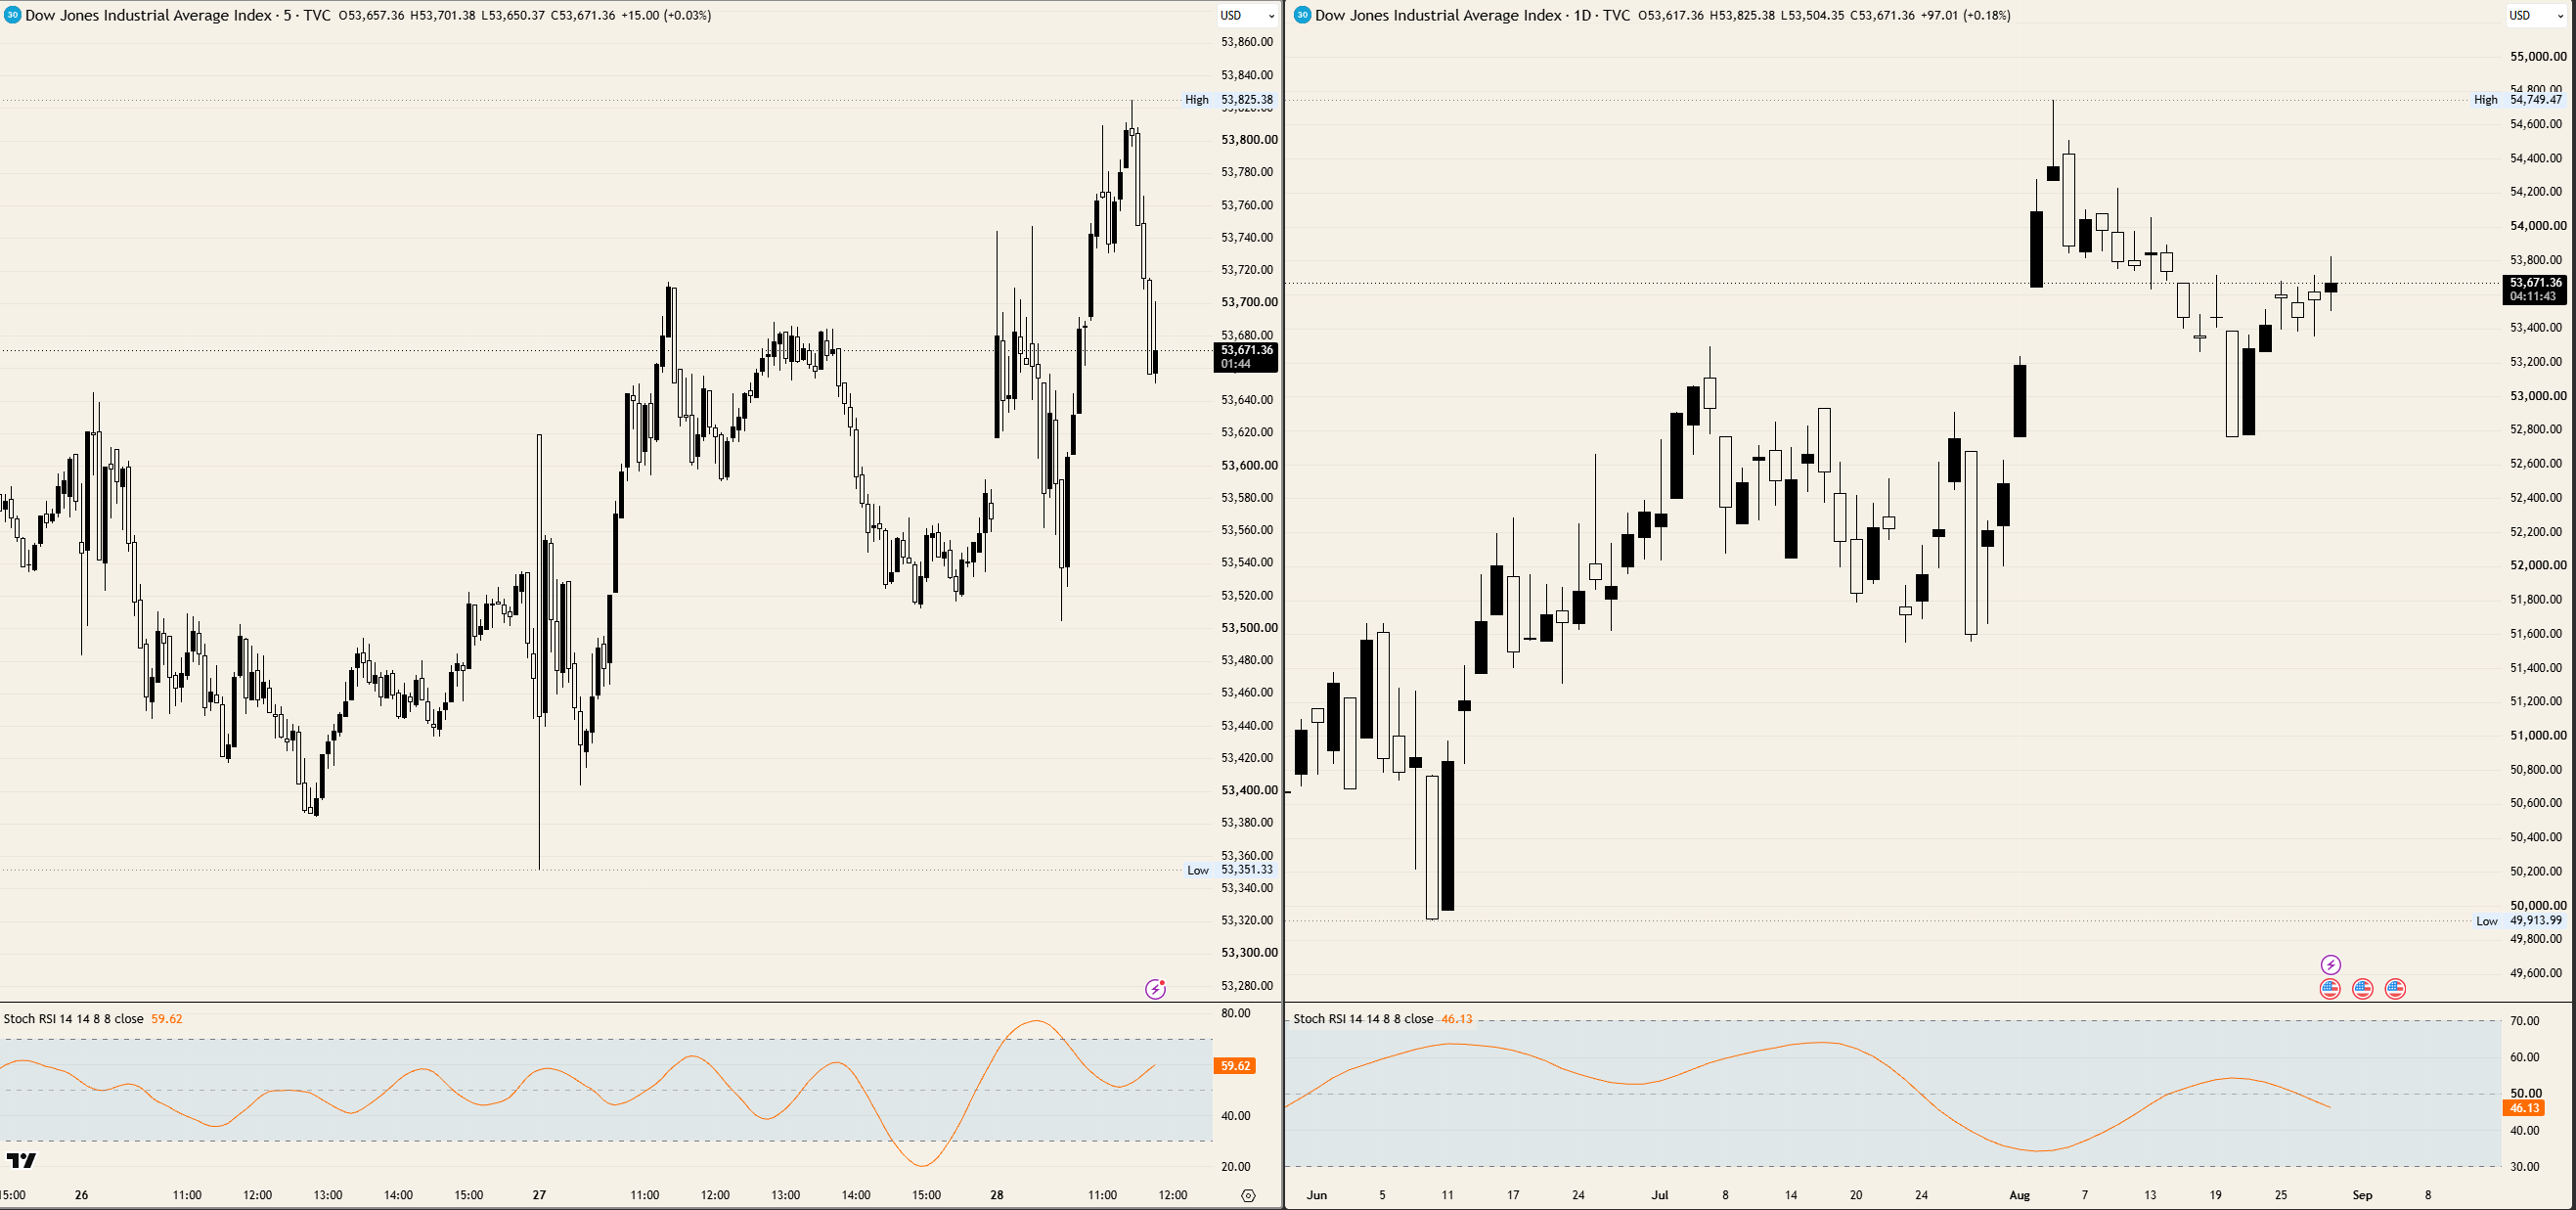
Das Verhalten der Aktien unter demselben Text war weit weniger eindeutig, als eine positive Sitzung vermuten lässt. Der Index markierte während der Rede das Tagestief, lief rund 320 Punkte bis knapp über 53.800, gab dann innerhalb der folgenden Stunde mehr als die Hälfte davon wieder ab und notierte bei etwa 53.700, plus 0,18%. Eine 320-Punkte-Spanne, die in der Mitte aufgelöst wird, ist kein Markt, der eine Antwort gehört hat.
Die Woche schließt weiterhin höher, die erste von drei, die dies tun, wobei sowohl der S&P 500 als auch der Nasdaq Composite im Tagesverlauf fester notieren. Damit liegt ein Index rund 2% unter einem Rekord vom 5. August und wurde in der dritten Woche in Folge durch dieselbe Bandbreite gedeckelt, an der er heute scheiterte, und legte in einer Sitzung zu, die die Wahrscheinlichkeit einer strafferen Geldpolitik um zwanzig Punkte erhöhte.
Die Woche, die darüber entscheidet
Das Symposium läuft bis zum 29. August, während der Rest des Komitees weiterhin spricht, sodass sich die Einschätzung des Tons noch zwei Tage lang verändern kann, ohne dass eine einzige neue Zahl hinzukommt. Die August-Nonfarm Payrolls werden am 4. September veröffentlicht, und die Entscheidung folgt am 16. September, dem ersten Termin seit Juni, an dem sich der kurze Laufzeitbereich und der Index auf etwas einigen müssen. Bis dahin ist die einzige verfügbare Orientierung die Datenlage selbst, und genau so ist es vorgesehen.
Zu beobachtende Niveaus
Widerstand: Die Bandbreite knapp über 53.800 markierte das Sitzungshoch und hat seit Mitte des Monats jeden Anlauf gedeckelt. Darüber ist 54.000 die nächste Linie, mit der frühen August-Kante nahe 54.100 und dem Rekord knapp unter 54.750 darüber hinaus.
Unterstützung: Die 53.500-Marke fing das Sitzungstief auf und ist der erste Boden. Darunter liegt 53.200 als nächste Stufe, mit der 53.000-Marke und der August-Basis darunter.
Tendenz: Bärisch, solange 53.800 deckelt, mit Zielen bei 53.500 und dann im Bereich 53.200. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 46 hat sich aus der Mitte des Bereichs nach unten gedreht, ohne dass der Index ein neues Hoch erreicht hat. Ungültig bei einem täglichen Schlusskurs über 53.900.
Dow Jones 5-Minuten- und Tages-Charts
Dow Jones - Häufig gestellte Fragen (FAQ)
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus 30 der am häufigsten gehandelten US-Unternehmen zusammen. Er ist kursgewichtet, was ihm Kritik einbrachte, da er weniger repräsentativ ist als breitere Indizes wie der S&P 500.
Der Dow Jones Industrial Average (DJIA) wird von vielen Faktoren beeinflusst. Haupttreiber sind die Unternehmensgewinne, die in den Quartalsberichten der im Index vertretenen Unternehmen offengelegt werden. Auch makroökonomische Daten aus den USA und weltweit tragen zur Anlegerstimmung bei. Zinssätze, die von der Federal Reserve festgelegt werden, haben ebenfalls Einfluss auf den DJIA, da sie die Kreditkosten beeinflussen, auf die viele Unternehmen stark angewiesen sind.
Die Dow-Theorie, entwickelt von Charles Dow, ist eine Methodik zur Identifizierung von Markttrends. Dabei wird die Richtung des Dow Jones Industrial Average (DJIA) und des Dow Jones Transportation Average (DJTA) verglichen. Beide Indizes müssen in dieselbe Richtung tendieren, um einen Trend zu bestätigen. Die Theorie unterscheidet drei Phasen: Akkumulation, öffentliche Teilnahme und Distribution.
Der Dow Jones Industrial Average (DJIA) kann auf verschiedene Weise gehandelt werden. Eine Möglichkeit sind börsengehandelte Fonds (ETFs), die es Anlegern ermöglichen, den DJIA als einzelnes Wertpapier zu handeln, ohne Aktien aller 30 im Index enthaltenen Unternehmen zu kaufen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures-Kontrakte ermöglichen es Händlern, auf den zukünftigen Wert des Index zu spekulieren, während Optionen das Recht bieten, den Index zu einem festgelegten Preis in der Zukunft zu kaufen oder zu verkaufen. Investmentfonds bieten eine diversifizierte Anlagemöglichkeit, indem sie ein Portfolio von DJIA-Aktien abbilden.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





