- DXY bricht über 102,00 aus und erreicht den höchsten Stand seit April 2025, während der Euro einbricht.
- Der Euro fällt gegenüber dem Dollar erstmals seit Mai 2025 unter 1,1300.
- Die Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober liegt unter 40% und damit unter den rund 70% vom Montag.
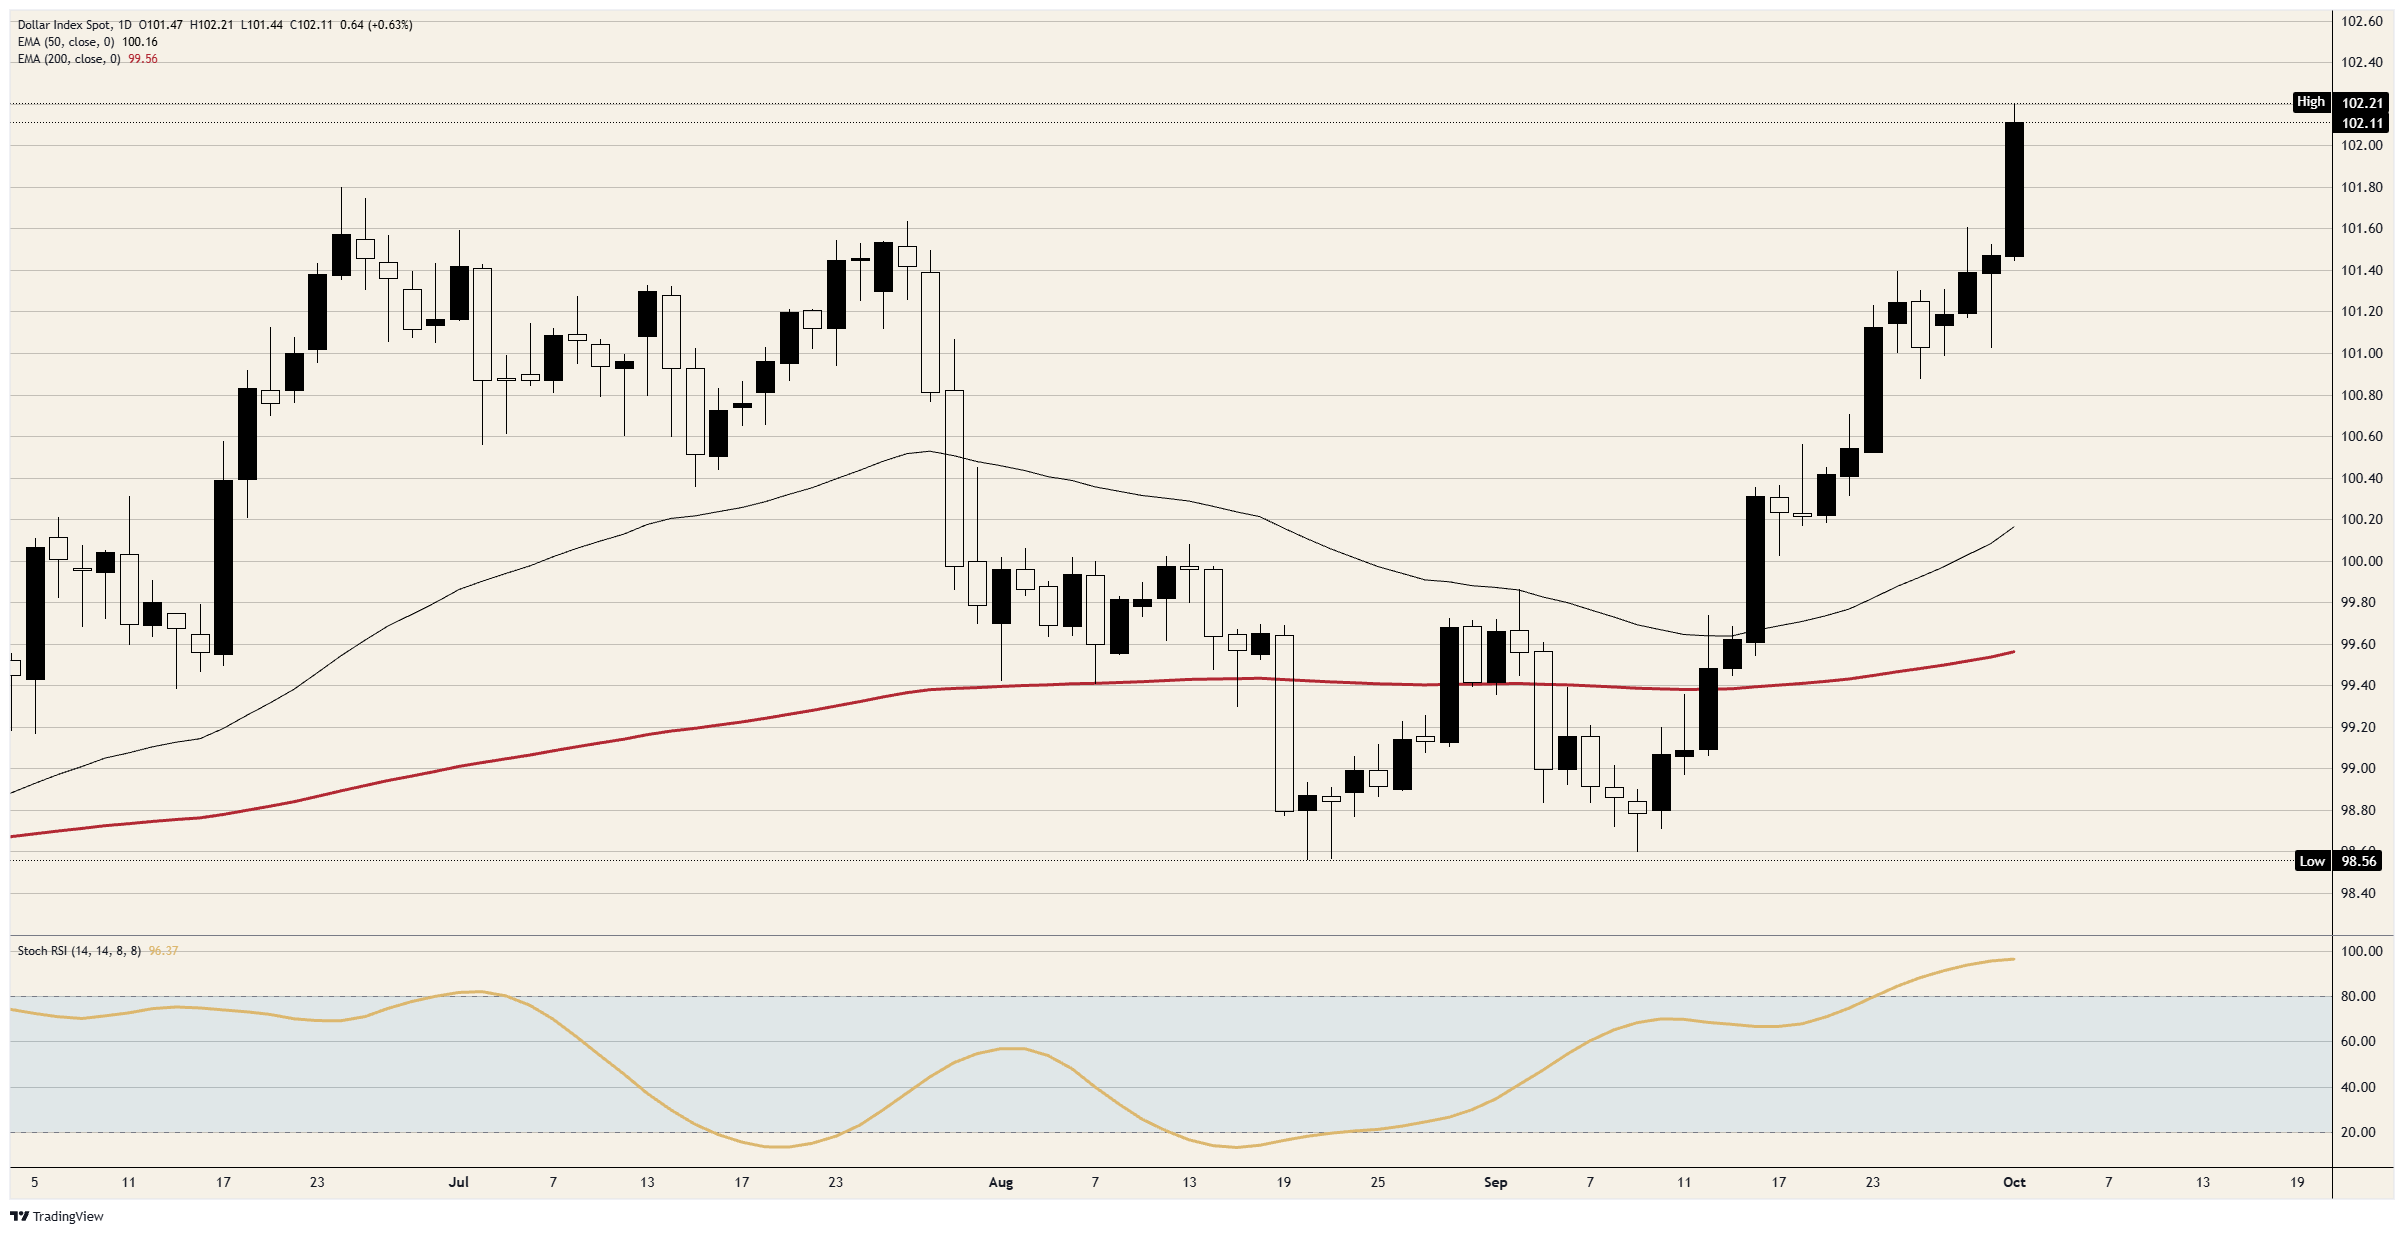
Die Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober hat sich seit Montag ungefähr halbiert, und der Dollar Index ist an jedem dieser Tage gestiegen. Er notiert nahe 102,10 und damit auf dem höchsten Stand seit April 2025. Der Index bewegt sich eher mit Rohöl und dem Euro als mit den Wahrscheinlichkeiten für die nächste Sitzung der Fed.
Noch immer sind fast vier Zinserhöhungen eingepreist, und nur der Oktober ist ungewiss
Die Fed hob ihren Zinssatz am 16. September auf 3,75-4,00% an, und Fed-Chef Warsh sagte, die Inflation sei zu lange zu hoch gewesen. Der Präsident der New Yorker Fed, Williams, sagte am Dienstag, es bestehe keine Notwendigkeit, die Zinsen erneut mit Dringlichkeit anzuheben, obwohl er in diesem Jahr eine weitere Erhöhung erwartet.
Die offenen Stellen und das Verbrauchervertrauen fielen am selben Tag schwach aus, und die Kernpreise der persönlichen Konsumausgaben (PCE) stiegen im August um 0,2% und damit weniger als erwartet. Der Präsident der Fed Minneapolis, Kashkari, sagte am Donnerstag, er habe keine klare Meinung zum Oktober und erwarte weiterhin weitere Zinserhöhungen. Seine eigene Prognose sieht in diesem Jahr noch eine weitere Anhebung um einen Viertelpunkt und eine weitere im Jahr 2027 vor.
Futures preisten die Wahrscheinlichkeit einer Zinserhöhung im Oktober am Montag bei etwa 70% ein und nach der Veröffentlichung des PCE unter 40%. Sie preisen weiterhin eine weitere Zinserhöhung in diesem Jahr und bis Ende 2027 fast vier ein, sodass der Markt die nächste Zinserhöhung lediglich nach hinten verschoben und nicht gestrichen hat. Präsident Williams bat um keine Eile, und die Händler übertrugen dies auf den Oktober und auf nichts danach.
Die Rendite 10-jähriger US-Staatsanleihen erreichte am Mittwoch mit über 5,30% ein 24-Jahres-Hoch, die 30-jährige lag bei 5,65%. Jeder weitere Anstieg bringt ausländischen Käufern mehr ein, wenn sie Dollar-Anlagen halten. Auch die Fabriken meldeten im September höhere Preise. Der Preisindex des Institute for Supply Management (ISM) sprang auf 77,9 und lag damit nahe an den 78,3, die er im März zu Beginn des Krieges verzeichnet hatte, und Werte wie diese halten die späteren Zinserhöhungen im Preis.
Europa kauft mehr seines Rohöls und Kraftstoffs aus den USA als von jedem anderen Land
Der Euro fiel am Donnerstag gegenüber dem Dollar erstmals seit Mai 2025 unter 1,1300, was den vierten Verlust in Folge markierte, und er macht 57,6% des Dollar Index aus. Sorgen über die französischen Staatsschulden haben den Abverkauf verstärkt. Es ist möglich, dass heißere September-Inflationsdaten in Deutschland, Frankreich, Italien und Spanien die Europäische Zentralbank (EZB) zum Handeln veranlassen werden, obwohl der Euro an dem Tag fiel, an dem alle vier veröffentlicht wurden.
Die Europäische Union importiert 96,6% des von ihr verbrauchten Rohöls und Kraftstoffs, und die USA lieferten 2024 16% dieser Importe und damit mehr als jedes andere Land. Japan, mit 13,6% des Index, verfügt fast über kein eigenes Rohöl, sodass die Volkswirtschaften hinter 71,2% des Korbs mit derselben Rechnung konfrontiert sind.
Die USA exportieren inzwischen mehr Rohöl und Kraftstoff als sie importieren, im April ein Rekord-Nettoexport von 5,8 Millionen Barrel pro Tag. Jeder Anstieg des Rohöls ist ein Kostenfaktor für Europa und Japan und ein Einkommen für US-Exporteure, was den Dollar Index unabhängig davon bewegt, was die Fed entscheidet.
Rohöl stieg am Donnerstag aufgrund des chinesischen Exportstopps für Kraftstoffe und des Pentagon-Berichts über eine dritte Trägergruppe, und der Dollar Index erreichte am zweiten seinen Sitzungshochstand. Beide Entwicklungen erhöhen die Importrechnung in Europa und Japan, und keine von beiden hängt davon ab, was die Fed bei ihrer nächsten Sitzung tut.
Die Löhne hinken den Preisen seit fünf Monaten hinterher, und am Freitag dürfte ein weiterer dazukommen
Die Nonfarm Payrolls (NFP) für September werden am Freitag um 12:30 GMT veröffentlicht und werden nach 162K im August auf 94K prognostiziert, während die Arbeitslosenquote zum dritten Mal in Folge bei 4,1% erwartet wird. Die durchschnittlichen Stundenlöhne dürften im Monatsvergleich um 0,3% steigen. Das Payroll-Unternehmen Automatic Data Processing (ADP) meldete am Mittwoch 90K private Stellen gegenüber einer Prognose von 70K, und die angekündigten Entlassungen gingen im September auf etwa 43K zurück, ein Rückgang um 18% gegenüber August.
Die erste Schätzung der Inflation im Euroraum für September wird früher am selben Tag veröffentlicht. Ein starker Payroll-Wert bringt Oktober wieder ins Spiel, bevor die Fed am 28. Oktober entscheidet, und ein schwacher Wert verschiebt die nächste Zinserhöhung auf eine spätere Sitzung. Für einen Index, der den Zielwert und nicht das Datum einpreist, ist das die Wahl zwischen einer Zinserhöhung und einer Zinserhöhung.
Niveaus und Tendenz
Widerstand: Das Hoch vom Donnerstag knapp über 102,20 ist der Punkt, an dem der Anstieg nach dem Trägergruppen-Bericht stoppte. Darüber sind 102,50 und 103,00 runde Marken, die der Index seit April 2025 nicht mehr gehandelt hat.
Unterstützung: 102,00 hat seit dem Durchbruch am Donnerstag darüber gehalten. Darunter begrenzte der Juni-Höchststand nahe 101,80 den Index vom 24. Juni bis Donnerstag, dann das Hoch vom Mittwoch nahe 101,50, wo der Anstieg am Donnerstag begann.
Tendenz: Die Ausrichtung ist oberhalb von 101,80 long, mit 102,50 als erstem Ziel und 103,00 danach. Das Momentum im täglichen Stochastic Relative Strength Index (Stoch RSI) liegt bei etwa 96, da der Index auf den vierten Anstieg in Folge zusteuert, sodass ein Rücksetzer in Richtung 102,00 möglich wäre, ohne die Bewegung zu brechen. Ein Tagesschluss zurück unter 101,50 führt den Index zurück in seine Spanne von Ende September und beendet den Trade.
DXY Tages-Chart
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
NEUESTE NACHRICHTEN
Autor wählen
Goldpreis Prognose: Fällt diese Zone, droht die nächste Verkaufswelle
Beim Goldpreis wird es jetzt ernst. Das Edelmetall notiert am Donnerstagmorgen bei 4.216,72 US-Dollar und damit 0,72 % im Plus. Entwarnung ist das aber noch lange nicht. Die laufende Tageskerze ist noch nicht abgeschlossen und technisch bleibt Gold klar angeschlagen. Der Goldpreis liegt unter seinem 200-Tage-Durchschnitt und auch unter dem SuperTrend.
Dow Jones vor dem Bruch: Diese Marke entscheidet jetzt alles
Der Dow Jones steht an einem Punkt, an dem es technisch richtig spannend wird. Der US-Leitindex notiert am Donnerstagmorgen bei 51.126,1 Punkten und damit 0,43 % im Plus. Doch dieser kleine Tagesgewinn sollte nicht darüber hinwegtäuschen, dass das Chartbild angeschlagen bleibt. Denn der Dow Jones handelt weiterhin unter gleich mehreren wichtigen Trendmarken.
Ripple zurück über 1,50 Dollar - doch XRP-Nachfrage sendet Warnsignal
Ripple (XRP) gewinnt am Donnerstag zum Zeitpunkt der Veröffentlichung oberhalb von 1,50 Dollar an Schwung. Die Kryptowährung setzt damit ihre Stabilisierung fort, nachdem die Rally der vergangenen Woche abgekühlt war.
Hyperliquid gibt Gewinne ab, da ETF-Abflüsse die vorsichtige bullish Erholung begrenzen
Hyperliquid (HYPE) liegt zum Zeitpunkt der Veröffentlichung am Donnerstag um 2 % im Minus und baut damit seine 5%igen Gewinne vom Vortag ab. Die institutionelle Nachfrage lässt nach, wobei am Mittwoch Abflüsse in Höhe von 5 Millionen US-Dollar verzeichnet wurden, was die Stimmung der Anleger auf kurze Sicht belastet. Der technische Ausblick für HYPE deutet auf einen kurzfristig gemischten Ton hin, da der Preis weiterhin unter 90 $ gedeckelt bleibt.

Das sollten Sie am Donnerstag, den 1. Oktober, im Blick behalten:
Der US-Dollar (USD) hat am Donnerstag weiter zugelegt und notiert auf Niveaus, die zuletzt Anfang April 2025 gesehen wurden, gestützt durch die deutliche Verbesserung der Stimmung rund um den US-Dollar, geopolitische Unsicherheit und erneute Sorgen über die französische Wirtschaft.