Händler haben seit Mitte September etwa einen Viertelprozentpunkt an Zinserhöhungen aus ihren Prognosen für die Europäische Zentralbank (EZB) herausgenommen und wetten darauf, dass die EZB angesichts eines Ausverkaufs französischer Staatsanleihen mit weiteren Zinserhöhungen aufhören wird. Dieselbe Wette ging 2022 und 2023 zweimal nicht auf, als die EZB die Zinsen weiter anhob, obwohl die Finanzmärkte unter Druck standen, weil die Inflation über ihrem Ziel von 2% lag. Die Inflation im Euroraum lag im September bei 3,8%.
Der Einlagenzins der EZB, den sie Banken auf Übernacht-Einlagen zahlt und der die Kreditkosten im Euro-Raum festlegt, liegt nach den Zinserhöhungen im Juni und September bei 2,50%. Die Rendite zweijähriger deutscher Anleihen bewegt sich mit den Erwartungen der Händler an die EZB in den nächsten zwei Jahren. In der täglichen Serie der Bundesbank erreichte sie am 28. September 3,32% und damit den höchsten Stand seit Oktober 2008, ist seitdem jedoch um 0,3 Punkte auf 3,02% gefallen. Dieser Höchststand lag um einen Hundertstelpunkt über der Rendite vom 8. März 2023, zwei Tage bevor die Silicon Valley Bank zusammenbrach.
Der Ausverkauf französischer Anleihen nahm der EZB etwa eine Zinserhöhung aus dem Kurs
Die Spanne zwischen den Finanzierungskosten französischer und deutscher 10-jähriger Anleihen erreichte am 2. Oktober 1,54 Prozentpunkte und damit den höchsten Stand seit 2011, nachdem sie sich innerhalb einer Woche so stark ausgeweitet hatte wie seit 17 Jahren nicht mehr. Der Ausverkauf griff auf italienische, belgische und griechische Anleihen über, und Spanien setzte Neuwahlen für den 29. November an. Frankreichs Haushaltsentwurf für 2027 zielt auf ein Defizit von 5% der Wirtschaftsleistung ab, nach 5,4%, gegenüber einer Obergrenze der Europäischen Union (EU) von 3%, was ein Sechstel der Lücke schließt. Wenn die Renditen so stark steigen, zahlen Regierungen und Unternehmen mehr für die Kreditaufnahme, ohne dass die EZB etwas unternimmt, sodass Händler davon ausgehen, dass die EZB weniger tun muss.
Die Geldmarktbepreisung, also die Wetten, die Händler nach jeder Sitzung auf den Einlagenzins platzieren, zeigt, wie viel herausgenommen wurde. Am 5. Oktober zeigte diese Bepreisung 0,28 einer Zinserhöhung für die Sitzung am 29. Oktober, 0,89 bis zum 17. Dezember und 2,69 bis September 2027. Mitte September lag die Wahrscheinlichkeit für Oktober bei etwa drei zu vier und bis Mitte 2027 bei etwa einer weiteren Zinserhöhung. Herausgepreist bedeutet immer noch 2,69 Zinserhöhungen.
EZB-Präsidentin Lagarde lieferte den Händlern am 28. September ihre Argumentation. Sie sagte dem Europäischen Parlament, dass höhere langfristige Zinsen das Wachstum bremsen und die Energiekosten stärker auf andere Preise übertragen würden, als die Mitarbeiter der EZB prognostiziert hätten. EZB-Chefökonom Lane machte am 5. Oktober denselben Punkt. Der stärkste Tagesrückgang der Zweijahresrendite, 0,19 Punkte, kam am 2. Oktober, als die französische Spanne ihren Höchststand erreichte und die Renditen überall nach einem schwachen US-Arbeitsmarktbericht fielen.
Zweimal in den Jahren 2022-2023 verlor die Zweijahresrendite unter Stress einen Punkt und holte ihn wieder auf
Der erste Schreck kam im Juni 2022, als die Finanzierungskosten Italiens sprunghaft anstiegen. Die zweijährige Rendite Deutschlands fiel zwischen dem 16. Juni und dem 2. August um 1,05 Punkte auf 0,10%, weil Händler eine langsamere EZB erwarteten. Die EZB erhöhte die Zinsen am 21. Juli um einen halben Punkt, doppelt so viel wie signalisiert, dann im September und erneut im Oktober um drei Viertel eines Punktes. Die Rendite lag am 9. September wieder über ihrem Juni-Hoch, einen Tag nach der ersten dieser Zinserhöhungen um drei Viertel eines Punktes.
Der zweite kam im März 2023, nachdem die Silicon Valley Bank zusammengebrochen war und die Aktien der Credit Suisse auf ein Rekordtief gefallen waren. Am 15. März preisten Händler den EZB-Höchststand nahe 3% ein, nach 4% eine Woche zuvor, und die Zweijahresrendite fiel in den acht Sitzungen bis zum 20. März um 1,09 Punkte. Die EZB erhöhte die Zinsen am 16. März um einen halben Punkt und danach noch vier weitere Male. Sie stoppte bei 4%, wo Händler den Höchststand in der Woche vor Credit Suisse angesetzt hatten.
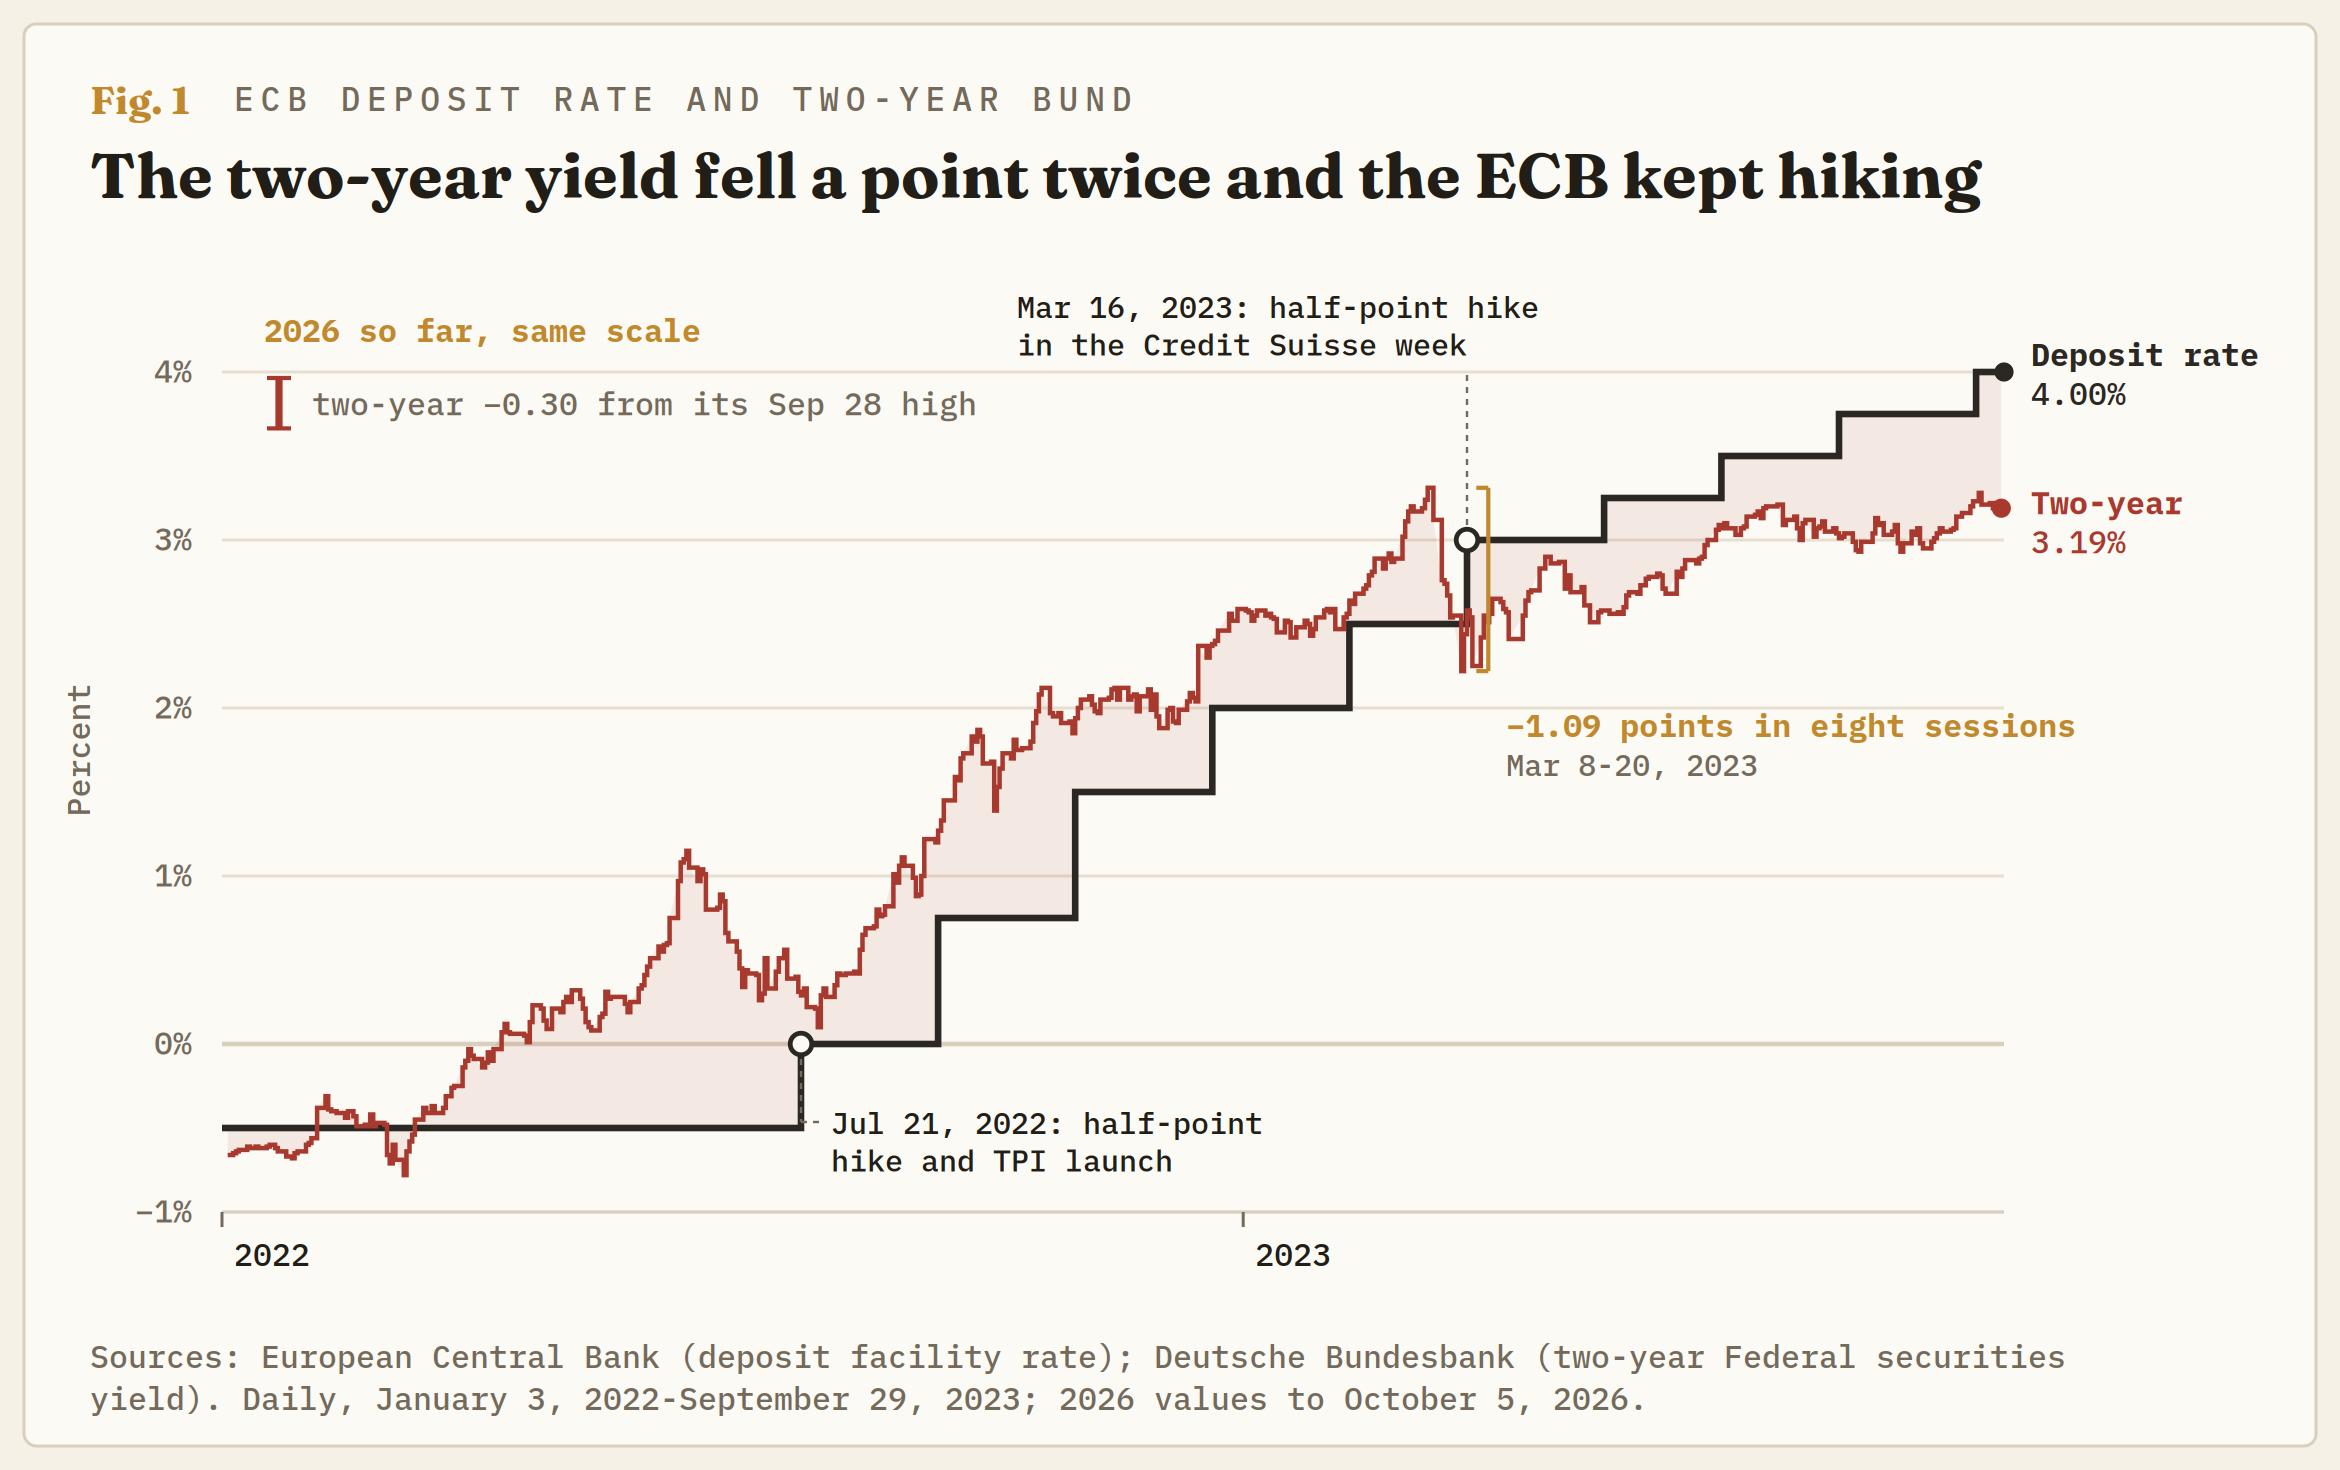
Beide Neubewertungen wurden aus demselben Grund wieder zurückgenommen. Die Kerninflation, bei der Energie, Lebensmittel, Alkohol und Tabak herausgerechnet werden, lag im Juni 2022 bei 3,7% und im März 2023 bei einem Rekordwert von 5,7%. Stress konnte den Zeitpunkt einer Zinserhöhung verschieben, nicht aber die Notwendigkeit dafür. Bis zum 21. September 2023 war die Zweijahresrendite wieder auf 3,28% gestiegen, also fast wieder auf das Niveau vom 8. März.
Zentralbanken gaben jedem Schreckgespenst ihr eigenes Instrument und hielten die Zinsen auf Inflation
Im Juni 2022 hielt die EZB eine außerplanmäßige Sitzung ab, um die Wiederanlage aus ihrem Pandemie-Anleiheportfolio auf die unter Druck stehenden Länder umzulenken. Am 21. Juli führte sie das Transmission Protection Instrument (TPI) ein, eine Anleihekauf-Absicherung für Länder, deren Finanzierungskosten aus den Fundamentaldaten ausbrechen, zusammen mit der Zinserhöhung um einen halben Prozentpunkt.
Die Bank of England (BoE) kaufte zwischen dem 28. September und dem 14. Oktober 2022 langlaufende Staatsanleihen, um einen Ausverkauf durch Pensionsfonds zu stoppen. Drei Wochen später erhöhte sie ihren Zinssatz um drei Viertelpunkte. Die Federal Reserve (Fed) erhöhte die Zinsen 12 Tage nach dem Zusammenbruch der Silicon Valley Bank. Der damalige Fed-Vorsitzende Powell sagte am 22. März 2023, dass eine straffere Kreditvergabe der Banken die Arbeit einer Zinserhöhung übernehmen könnte, und die Fed erhöhte die Zinsen noch zweimal.
EZB-Präsidentin Lagarde brachte am 28. September das Powell-Argument zu den langfristigen Renditen vor. Als die EZB das TPI einführte, sagte sie, die Absicherung werde es ermöglichen, dass Zinserhöhungen jedes Euro-Land gleichmäßig erreichen. Bundesbankpräsident Nagel sagte am 1. Oktober, die Aufgabe der EZB sei Preisstabilität und nicht, die Spanne zwischen den Finanzierungskosten der Länder auf einem bestimmten Niveau zu halten. Die eigenen September-Prognosen der EZB sehen die Inflation ohne Energie und Nahrungsmittel 2027 bei 2,6% und 2028 bei 2,3%, also durchgehend über dem Zielwert.
2011 ist das Jahr, in dem die Händler recht hatten
Das Gegenargument dazu ist 2011. Die EZB erhöhte die Zinsen im April und Juli 2011, weil Energie die Inflation nach oben trieb, senkte sie dann aber im November und Dezember, nachdem die Schuldenkrise Italien und Spanien erreicht hatte. Beide Zinserhöhungen waren bis zum Jahresende wieder verschwunden.
EZB-Präsidentin Lagarde sagte der französischen Zeitung La Croix, dass dies nicht 2011 sei. Der Unterschied liegt außerhalb Frankreichs, wo Italiens 10-jährige Renditeprämie gegenüber Deutschland im November 2011 durchschnittlich 5,19 Prozentpunkte betrug und Spaniens im Juli 2012 5,55 erreichte. Italiens lag am 1. Oktober bei etwa 1,1 Punkten, und Spaniens bei etwa 0,65, also weniger als der Hälfte von Frankreichs.
Das schwache Glied ist Frankreich, das sich seit Juli 2024 im Verfahren bei einem übermäßigen Defizit der EU (EDP) befindet, dem Verfahren für Regierungen mit Defiziten über den Regeln. Ein Land im Verfahren qualifiziert sich nur dann für das TPI, wenn die EU nicht festgestellt hat, dass es das Defizit nicht behebt. Das TPI wurde noch nie eingesetzt, und das erste Land, das es braucht, könnte sich möglicherweise nicht qualifizieren. Wenn der Ausverkauf Italien erreicht und kein Instrument für Frankreich passt, bleibt nur noch der Einlagenzins, und das ist das Muster von 2011.
Die Kerninflation ist die andere Schwachstelle. Mit 2,5% liegt sie näher an den 1,6% von 2011 als an den 5,7% vom März 2023, und der größte Teil des Anstiegs auf 3,8% entfällt auf Energie, die im Jahresvergleich um 18,8% gestiegen ist. Diese Gesamtinflationsrate liegt über dem Höchststand von 3,0% aus dem Jahr 2011, und EZB-Präsidentin Lagarde hat den Energieschock als zu groß bezeichnet, um ihn auszublenden.
Die von den Händlern herausgenommene Zinserhöhung hat ein Datum: 17. Dezember
Die Tendenz ist, dass die Dezember-Zinserhöhung umgesetzt wird und die von den Händlern herausgenommenen Zinserhöhungen für 2027 wieder eingepreist werden. Beide Zinserhöhungen für 2026 kamen bei Sitzungen mit neuen Mitarbeiterprognosen im Juni und September, und der 29. Oktober hat keine. Der 17. Dezember hat welche, und die Geldmärkte preisen bis dahin 0,89 einer Zinserhöhung ein.
Die zweijährige Rendite Deutschlands ist der Maßstab. Ein Anstieg zurück über 3,20%, wo sie vor dem 2. Oktober gehandelt wurde, würde bedeuten, dass der Stress aus der EZB-Bepreisung herauskommt. Unter 2,90%, ihrem Niveau vom 1. September, ist alles verschwunden, was Händler rund um die September-Zinserhöhung hinzugefügt hatten. Italiens 10-jährige Renditeprämie ist der 2011er Auslöser, und eine Bewegung in Richtung 1,5 Punkte von etwa 1,1 würde bedeuten, dass der Ausverkauf nicht mehr nur französisch ist.
Der Euro fiel am Montag auf seinen niedrigsten Stand gegenüber dem US-Dollar seit Mai 2025. Er gewinnt, wenn die Dezember-Zinserhöhung wieder eingepreist wird, und verliert, wenn sich Italiens Renditeprämie ausweitet. Die Einschätzung ist falsch, wenn die EZB am 17. Dezember bei einer Kerninflation von 2,5% oder höher unverändert bleibt, denn das würde bedeuten, dass die Anleihemärkte und nicht die Inflation die Zinsen im Euroraum festlegen.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
NEUESTE NACHRICHTEN
Autor wählen
Goldpreis vor dem Bruch: Diese Marke entscheidet jetzt alles
Der Goldpreis steht technisch an einer heiklen Marke. Am Montagmorgen notieren die Gold-Futures bei 4.182,26 US-Dollar und damit 0,48 % im Plus. Die aktuelle Tageskerze ist allerdings noch nicht abgeschlossen. Entscheidend ist deshalb weniger das kleine Plus als die Frage, was jetzt an der Unterstützung passiert. Denn das Chartbild bleibt angeschlagen.
Dow Jones im Warnmodus: Diese Marken müssen Anleger kennen
Der Dow Jones steht an einem Punkt, an dem aus einer normalen Korrektur schnell mehr werden könnte. Der US 30 Cash notiert zum Wochenauftakt bei 51.175,6 Punkten und damit nur noch knapp über einer Unterstützungszone, die technisch deutlich wichtiger ist als die aktuelle Tagesbewegung vermuten lässt. Kurzfristig haben die Verkäufer weiter die Kontrolle.
Ripple zieht an - XRP-Bullen greifen wieder nach 1,58 Dollar
Ripple (XRP) legt zu und notiert am Montag zum Zeitpunkt der Veröffentlichung bei rund 1,54 Dollar, während der bullische Druck am Kryptomarkt zunimmt. Die Erholung vom Wochentief bei 1,47 Dollar unterstreicht die wachsende Nachfrage nach Kryptoanlagen und den Stimmungsumschwung am Markt.
Pi Network riskiert einen stärkeren Rückgang, da sich das bearish Momentum aufbaut
Pi Network weitet die Verluste unter 0,090 Dollar aus und setzt den stetigen Rückgang am fünften Tag in Folge fort. Die Nachfrage im Retail-Bereich bleibt robust, wobei der Nominalwert der aktiven Perpetuals über 10 Millionen Dollar bleibt. Der technische Ausblick für PI bleibt bärisch, da das rückläufige Momentum zunimmt.
Das sollten Sie am Dienstag, den 6. Oktober, im Blick behalten:
Der US-Dollar (USD) hat am Montag zusätzlich an Tempo gewonnen und angesichts anhaltender Nachfrage nach sicheren Häfen neue Höchststände erreicht, während fiskalische Sorgen in Europa den breiteren Risiko-Komplex weiterhin belasteten. Der US Dollar Index (DXY) hat seine Aufwärtsbewegung ausgeweitet und die Region um 102,50 zum ersten Mal seit April 2025 wieder erreicht, begleitet von einem neu entfachten Aufwärtsimpuls bei den Renditen von US-Staatsanleihen über die gesamte Kurve hinweg