Der Dollar-Index nimmt seine Vorgaben vom Treasury
- DXY notiert nahe 99,00, rund 2,8% unter dem Ende-Juni-Hoch knapp unter 102,00.
- Die Ausgaben aus einem 950 Mrd. Dollar schweren Treasury-Konto erhöhen die Bankreserven.
- Die Erholung von der 98,50er-Region beträgt weniger als ein halbes Prozent.

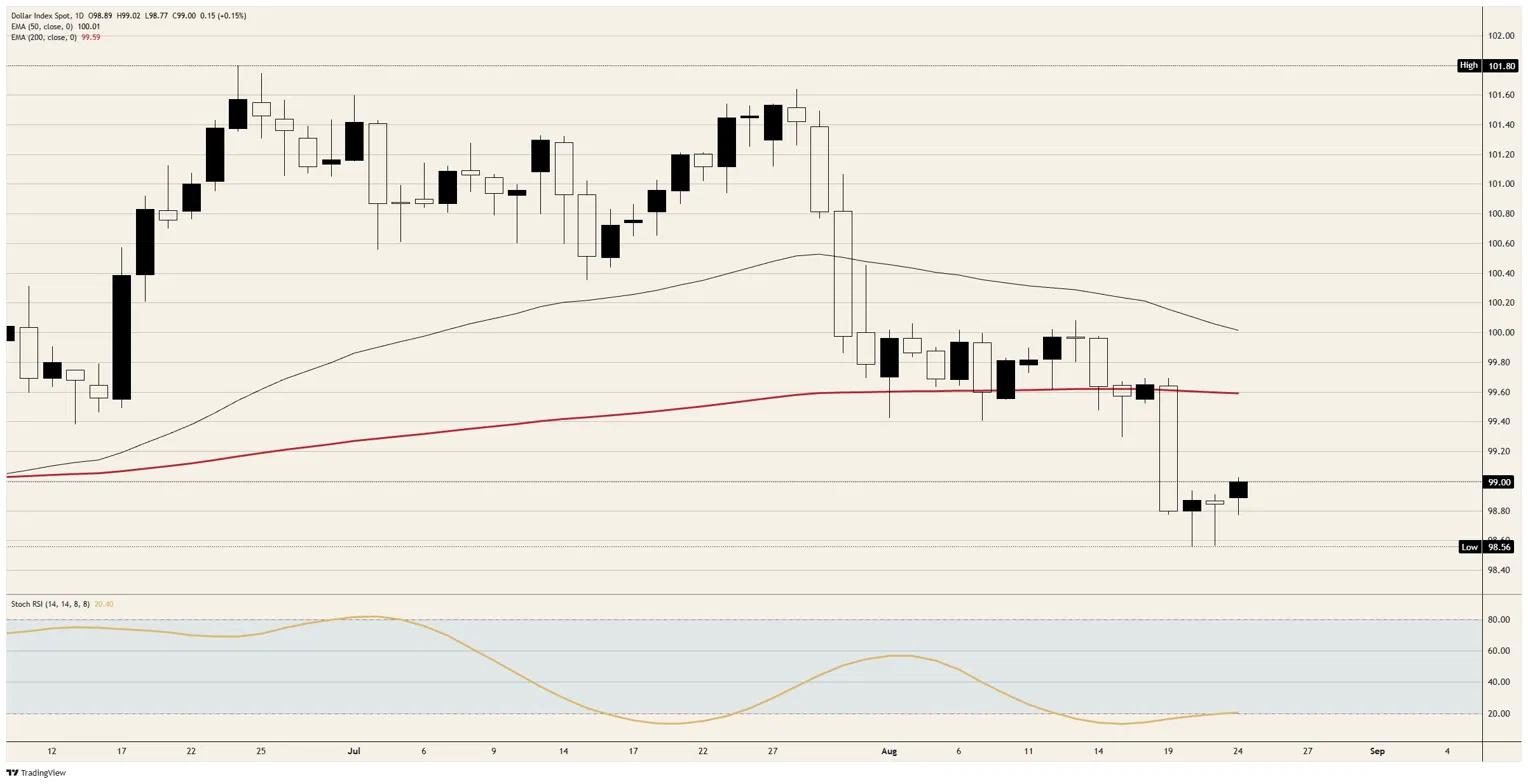
Eine Währung, deren Zentralbank fünfmal unverändert gelassen hat, für dieses Jahr keine Zinssenkung einpreist und bis Dezember noch immer mit einer Zinserhöhung rechnet, sollte nicht am unteren Ende ihrer Dreimonatsspanne stehen. Der Dollar Index notiert nahe 99,00, 0,15% höher und rund 2,8% unter seinem Ende-Juni-Hoch, unter dem 200-Tage exponentiell gleitenden Durchschnitt (EMA) bei nahe 99,50 und einem 50-Tage-Durchschnitt, der bei der 100,00-Marke liegt. Die Zinserzählung hörte irgendwo Mitte dieses Monats auf zu tragen.
Woher die Dollars jetzt kommen
Der entscheidende Bruch liegt fünf Sitzungen zurück und kam nicht von der Federal Reserve. Der Index verlor am 19. und 20. August den 200-Tage-EMA, den er über den Sommer gehalten hatte, in den Sitzungen, in denen das Treasury seine Rückkäufe von Anleihen am langen Ende auf das Doppelte des bisherigen Umfangs erhöhte, und er hat seitdem nicht wieder über dieser Linie gehandelt. Das wurde damals als Bond-Geschichte interpretiert.
Heute wurde das Programm beziffert. Das Treasury General Account (TGA), der operative Kontostand der Regierung bei der Federal Reserve, gilt als zur Finanzierung der Käufe verfügbar und liegt bei nahe 950 Mrd. Dollar gegenüber dem Arbeitsniveau von 550 bis 600 Mrd. Dollar der vorherigen Regierung. Jeder Dollar, der dieses Konto verlässt, gelangt als Reserve in das Bankensystem, und da die Overnight-Reverse-Repo-Fazilität längst abgeschmolzen ist, bleibt nichts mehr, um den Zufluss aufzufangen.
Lockerung ohne Abstimmung
Wird nur ein Bruchteil dieses Guthabens ausgegeben, ist der Effekt auf die Dollar-Liquidität mit einer Zinssenkung vergleichbar, die ohne Sitzung, ohne Erklärung und ohne Gegenstimme erfolgt. Der Leitzins würde genau dort bleiben, wo er ist, bei 3,50% bis 3,75%, während die Menge an Dollars im System steigt. Das ist ein Unterschied, den die Währung inzwischen einzupreisen beginnt, das kurze Ende jedoch nicht.
Die Finanzierungsseite verstärkt dies. Langlaufende Kupons werden zurückgekauft und am kurzen Ende der Kurve refinanziert, sodass sich die durchschnittliche Laufzeit der Verschuldung verkürzt und ein wachsender Anteil der Schulden mit dem Leitzins neu bepreist wird. Kurzfristige Bills kommen dem, was das Treasury an Basisgeld emittiert, am nächsten, sodass ein Emittent, der Duration in Bills umwandelt, von der fiskalischen Seite aus eine Lockerungsmaßnahme durchführt.
Das Signal im heutigen Handel
Diese Sitzung macht den Punkt klar. Die Rendite der zehnjährigen Anleihe fiel um mehr als drei Basispunkte auf 4,70% und die der 30-jährigen gab um mehr als vier auf nahe 5,23% nach, und der Dollar Index legte dennoch zu. Fallende US-Renditen zusammen mit einem festeren Dollar sind nicht das, was ein Zinsdifferenzmodell hervorbringt. Es ist das, was passiert, wenn die Rendite fällt, weil der Emittent kauft, was Ihnen etwas über den Preis der Anleihe sagt und nicht über die Nachfrage nach der Währung.
Auch die Nachfrageseite bekommt eine Bedrohung
Um 18:00 GMT stellt der Finanzminister vor, was die Regierung als die größte jemals gegen den Iran gestartete Finanzoffensive angekündigt hat, wobei sich die Warnung direkt an die Länder richtet, die weiterhin iranische Barrel abnehmen. Der größte davon ist China. Teherans nationaler Sicherheitschef hat bereits erklärt, dass jeder Staat, der sich den Maßnahmen anschließt, einen Kriegsakt begeht.
Sekundäre Sanktionen funktionieren, indem sie das Dollar-Zahlungssystem gefährlich in der Nutzung machen, was eine brauchbare Taktik und eine schlechte Werbung ist. Die ausländischen Bestände an Treasuries gingen im Juni zurück, wobei das Vereinigte Königreich, China und Japan jeweils ihre Bestände reduzierten, und die Botschaft an dieselben Konten in dieser Woche lautet, dass sie mehr von den Papieren halten und damit rechnen sollten, wegen ihrer Energieeinkäufe überwacht zu werden.
Die Tests dieser Woche
Am Mittwoch um 12:30 GMT stehen der Preisindex der persönlichen Konsumausgaben (PCE) für Juli an, wobei die Kernrate bei 0,2% MoM nach 0,1% gesehen wird und die Jahresrate bei 3,3% verharren dürfte, zusammen mit vorläufigen Zahlen zum Bruttoinlandsprodukt (BIP) für das zweite Quartal, die der Konsens zufolge überhaupt nicht revidiert werden sollen. Die persönlichen Ausgaben werden bei 0,2% nach 0,3% gesehen.
Am Freitag steht das eigentliche Risiko für die Währung an. Der Fed-Chef spricht um 14:00 GMT vom jährlichen Symposium aus, und das Bureau of Labor Statistics (BLS) veröffentlicht in derselben Minute die vorläufige Benchmark-Revision der Payroll-Umfrage. Ein hawkisher Fed-Chef, der eine Arbeitsmarktgeschichte vorliest, die gerade nach unten korrigiert wurde, ist die unangenehme Kombination, und die vorläufige Revision für 2024 strich 818K Jobs aus der Statistik.
Niveaus
Widerstand: 99,00 ist die Linie, an der diese Erholung ins Stocken geraten ist, darüber liegt der 200-Tage-EMA nahe 99,50 und der 50-Tage-EMA verläuft bei der 100,00-Marke. Ein täglicher Schlusskurs durch das EMA-Band ist das Einzige, was 100,50 wieder öffnet.
Unterstützung: Das Tagestief liegt nahe 98,75 und der Bereich um 98,50 markierte das Tief der Bewegung, darunter bietet dieses Fenster überhaupt keinen Referenzpunkt. Der tägliche Stochastic Relative Strength Index (Stoch RSI) nahe 20 ist überverkauft und dreht nach oben, was die Erholung erklärt, nicht aber ihren Stoppunkt.
Tendenz: Bärisch, solange der 200-Tage-EMA nahe 99,50 deckelt. Ziele sind der Bereich um 98,50, dann ein Blick darunter. Ungültig bei einem täglichen Schlusskurs über 99,50.
DXY Tages-Chart
US-Dollar - Häufig gestellte Fragen (FAQ)
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten und in vielen weiteren Ländern als „de facto“-Währung im Umlauf. Er ist die am häufigsten gehandelte Währung weltweit und dominiert mit 88 % des globalen Devisenhandels. Daten von 2022 zeigen, dass täglich ein Handelsvolumen von rund 6,6 Billionen US-Dollar umgesetzt wird. Der US-Dollar löste nach dem Zweiten Weltkrieg das Britische Pfund als Weltreservewährung ab, nachdem der Goldstandard 1971 abgeschafft wurde.
Der wichtigste Faktor, der den Wert des US-Dollars beeinflusst, ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Hauptziele: Preisstabilität (Inflationskontrolle) und Förderung der Vollbeschäftigung. Ihr primäres Werkzeug zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel von 2 % liegt, erhöht die Fed die Zinsen, was dem Wert des US-Dollars zugutekommt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, senkt die Fed möglicherweise die Zinsen, was den Greenback belastet.
In außergewöhnlichen Situationen greift die Federal Reserve auf Maßnahmen wie die quantitative Lockerung (QE) zurück. Dies geschieht, wenn Zinssenkungen allein nicht ausreichen, um das Finanzsystem zu stabilisieren. QE ermöglicht es der Fed, mehr Geld zu drucken und US-Staatsanleihen von Banken zu kaufen, um die Kreditvergabe anzukurbeln. Diese expansive Maßnahme schwächt in der Regel den US-Dollar, da sie die Geldmenge erhöht und das Vertrauen in die Währung senkt.
Quantitative Tightening (QT) stellt den umgekehrten Prozess zu Quantitative Easing (QE) dar. Die US-Notenbank Federal Reserve beendet den Ankauf von Anleihen und investiert die fällig werdenden Rückzahlungen nicht in neue Anleihen. In der Regel wirkt sich dieser Prozess positiv auf den US-Dollar aus.
Autor
Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.





