Weder die Wahl noch der US-Dollar: Warum die Jobdaten vom Freitag den Ausschlag für die nächste Bewegung von Gold geben

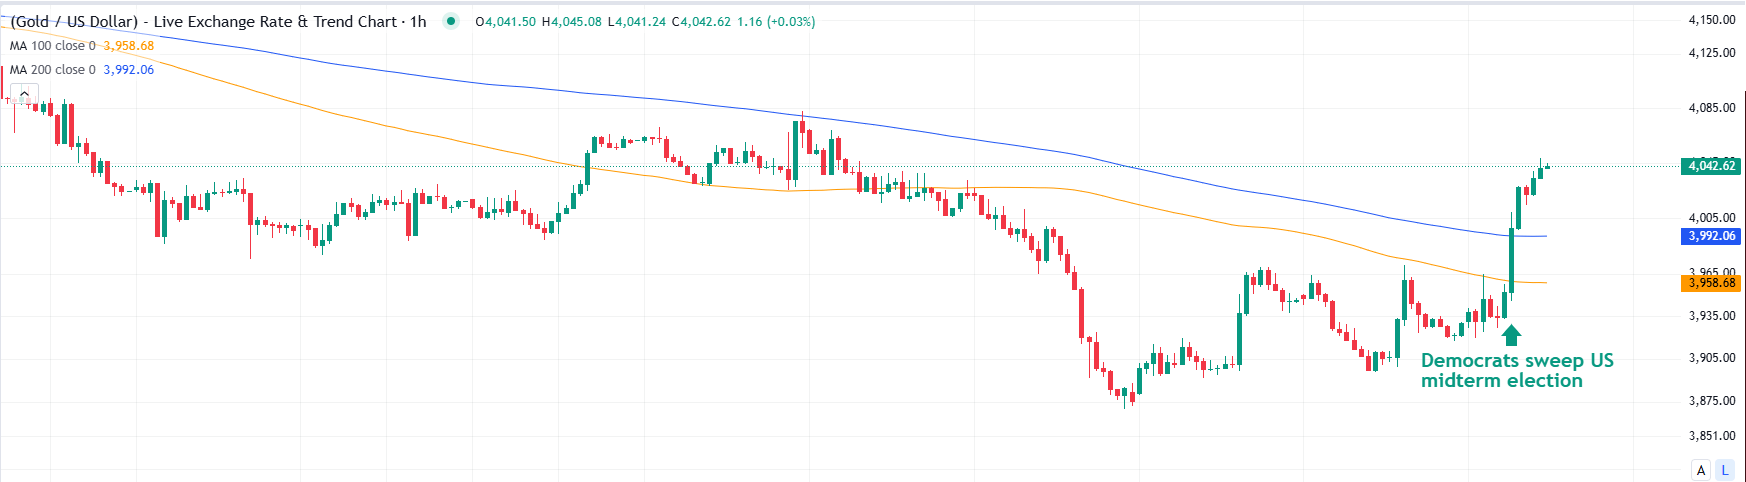
Gold (XAU/USD) ist wieder über 4.000 USD gestiegen, da der US-Dollar (USD) nach einem Sieg der Demokraten bei den US-Zwischenwahlen schwächer wurde. Da jedoch jede Goldrallye im Laufe des Jahres auf starken Verkaufsdruck gestoßen ist, warten die Anleger auf den am Freitag veröffentlichten Bericht zu den Nonfarm Payrolls (NFP), um festzustellen, ob diese Bewegung einen nachhaltigen Ausbruch oder nur eine weitere vorübergehende Erholung darstellt.
Folgen der Wahl und die Reaktion des Marktes
Die US-Wähler gingen am Dienstagabend zu den Urnen und bescherten den Demokraten einen klaren Sieg. Die Märkte reagierten sofort: Der US-Dollar wurde deutlich abverkauft, wodurch das gelbe Metall wieder über die Marke von 4.000 USD stieg.
Eine geteilte Regierung verändert den politischen Ausblick, da ein von den Demokraten kontrollierter Kongress die Agenda des Weißen Hauses in den Bereichen Ausgaben, Handel und Außenpolitik blockieren, verzögern oder umgestalten kann. Die Außenpolitik erwies sich als entscheidendes Wahlkampfthema, insbesondere die Militärkampagne von US-Präsident Donald Trump im Nahen Osten. Öl-Händler interpretierten den Wahlausgang als Verringerung des Risikos einer weiteren Eskalation und von Lieferunterbrechungen, wodurch der WTI-Preis am Mittwoch auf knapp 88 USD pro Barrel sank.
Innerhalb einer einzigen Handelssitzung preisten die Märkte einen schwächeren US-Dollar, günstigeres Öl und einen Goldpreis über 4.000 USD ein – auf dem Papier ein starkes strukturelles Umfeld für die Goldbullen.
Makrodynamik: Der Druck durch US-Dollar und Öl lässt nach
Um einzuschätzen, ob diese Rallye Bestand haben kann, lohnt sich ein Blick auf die Beziehung von Gold zu Öl und zum US-Dollar. Die Verbindung zum Greenback ist offensichtlich: Da Gold in US-Dollar gehandelt wird, macht ein schwächerer Greenback das Metall für internationale Käufer günstiger.
Die Verbindung zum Öl ist ebenso entscheidend. Höhere Ölpreise treiben die Inflation an und veranlassen die Federal Reserve (Fed), eine straffere Geldpolitik beizubehalten. Höhere Zinssätze belasten nicht renditeträchtige Anlagen wie Gold. Zu Beginn dieses Jahres belasteten die erhöhten Ölpreise Gold erheblich. Nun lassen beide Belastungsfaktoren – ein starker US-Dollar und teures Öl – gleichzeitig nach, was die entscheidende Frage aufwirft, ob der übergeordnete Abwärtstrend von Gold zu Ende geht.
Abkühlung am Arbeitsmarkt und das Doppelmandat der Fed
Der politische Wandel allein wird die Entwicklung des gelben Metalls nicht bestimmen – entscheidend wird der geldpolitische Kurs der Federal Reserve sein. Der Arbeitsmarktbericht vom Freitag bietet dem Markt die erste große Gelegenheit, die Fed-Erwartungen unter den veränderten politischen Rahmenbedingungen neu zu bewerten.
Die Schaffung von Arbeitsplätzen in den USA hat sich deutlich verlangsamt. Im vergangenen Jahr lag der Durchschnitt der Nonfarm Payrolls bei 41.000 neuen Arbeitsplätzen pro Monat, verglichen mit dem Fünfjahresdurchschnitt von 187.000. Zwei wesentliche strukturelle Kräfte treiben diesen Trend an:
- Angebotsseite: Änderungen in der Einwanderungspolitik unter Präsident Trump haben das verfügbare Arbeitskräftepotenzial eingeschränkt.
- Nachfrageseite: Die Ausweitung der KI-Technologie hat die Einstellungsstrategien der Unternehmen verändert und ermöglicht es ihnen, mit weniger Beschäftigten produktiv zu bleiben.
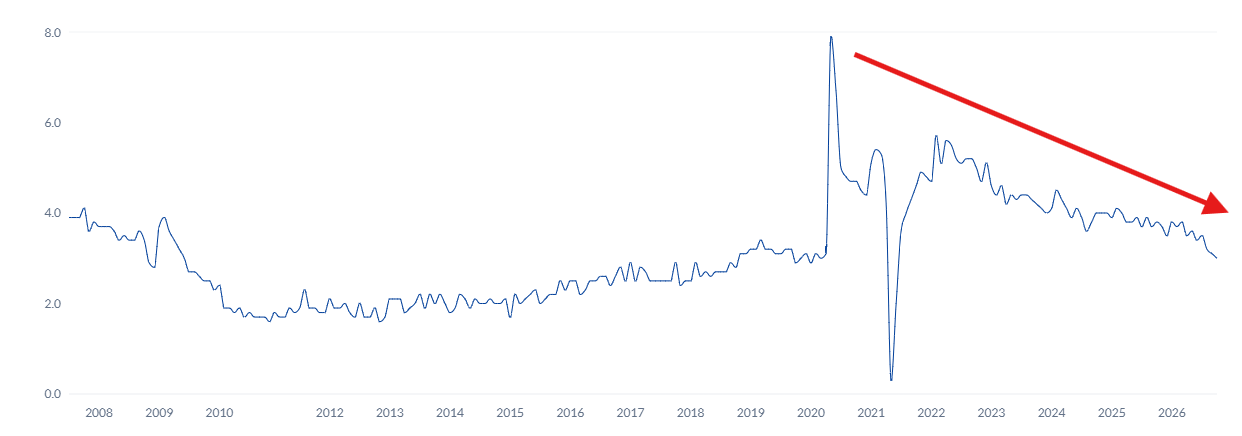
Das Lohnwachstum spiegelt diese Verlangsamung wider: Die durchschnittlichen Stundenlöhne stiegen im September auf Jahresbasis um 3%, nach über 5% im Jahr 2022. Für Goldanleger bieten ein sich abkühlender Arbeitsmarkt und eine nachlassende Lohninflation der Fed einen Grund, die geldpolitische Straffung zu pausieren. Jede schwache Wirtschaftsveröffentlichung ermöglicht es den Märkten, künftige Zinserhöhungen einzupreisen, und bietet Gold Unterstützung.
Zinserwartungen und aktuelle Einpreisung
Während die jüngsten politischen Entwicklungen die Währungs- und Rohstoffmärkte beeinflusst haben, sind die Zinserwartungen weitgehend unverändert geblieben. Dem CME FedWatch-Tool zufolge preisen Händler weiterhin eine Wahrscheinlichkeit von etwa 80% für eine Zinserhöhung im Dezember ein, wodurch diese Entscheidung in den aktuellen Bewertungen größtenteils berücksichtigt ist. Für März gehen die Erwartungen weiterhin 50-50 auseinander.
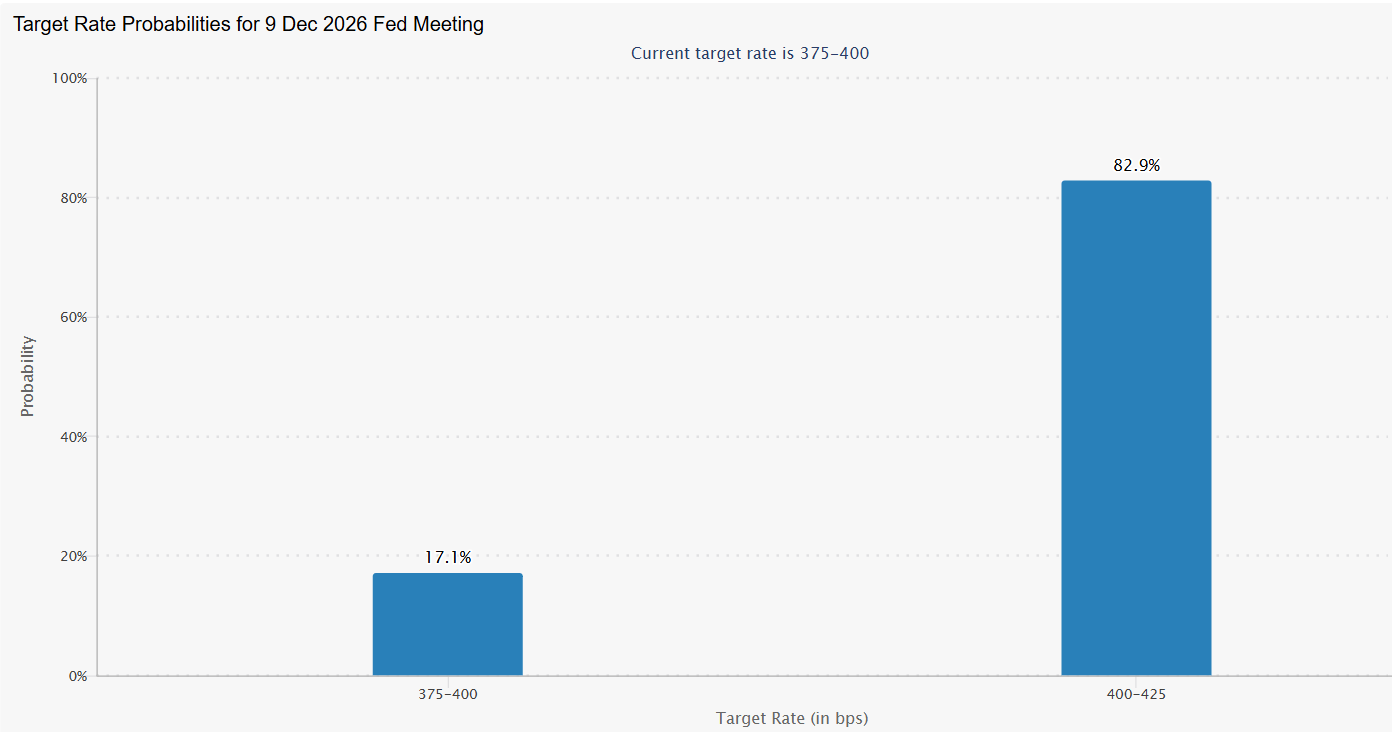
Während der Hauptfokus der Fed auf der Kontrolle der Inflation lag, stellt maximale Beschäftigung die zweite Komponente ihres dualen Mandats dar. Da eine Zinserhöhung im Dezember weitgehend erwartet wird, bleibt die Frage, ob die Fed ihren Zinserhöhungszyklus bis ins Jahr 2027 fortsetzt, offen – die Daten vom Freitag könnten zur Beantwortung beitragen.
Szenarien für den NFP-Bericht am Freitag
Die Konsenserwartungen deuten auf 65.000 neu geschaffene Arbeitsplätze im Oktober hin. Obwohl dieser Wert über dem jüngsten Monatsdurchschnitt liegt, bleibt er im historischen Vergleich moderat. Auch die Revisionen der beiden Vormonate werden eine wichtige Rolle bei der Entwicklung der Marktstimmung spielen.
Für die Veröffentlichung am Freitag zeichnen sich zwei Hauptszenarien ab:
- Szenario eins (Enttäuschung): Sollten die Gesamtzahl und die Revisionen unter den Erwartungen liegen, werden die Märkte wahrscheinlich die Wahrscheinlichkeit zusätzlicher Zinserhöhungen im kommenden Jahr reduzieren. Niedrigere Zinserwartungen in Verbindung mit einem schwächeren US-Dollar würden weiteres Aufwärtspotenzial für den Goldpreis unterstützen.
- Szenario zwei (Überraschung nach oben): Sollten die Daten stärker als erwartet ausfallen, könnte die Marktreaktion auf die Gesamtzahl angesichts des Inflationsfokus der Fed verhalten bleiben. In diesem Szenario wird sich die Aufmerksamkeit der Märkte auf die durchschnittlichen Stundenlöhne richten, die im Oktober voraussichtlich von 3,0% auf 2,9% sinken werden. Sollte sich das Lohnwachstum weiter abschwächen, dürfte der potenzielle Abwärtsdruck auf das gelbe Metall begrenzt bleiben. Eine erneute Beschleunigung des Lohnwachstums würde hingegen die Goldbullen herausfordern.
Frühindikatoren deuten auf das Potenzial für eine moderate positive Überraschung hin. Die Zahl der offenen Stellen (JOLTS) stieg im September auf 7,52 Millionen (über den erwarteten 7,13 Millionen), während die Beschäftigung im privaten Sektor laut ADP um 86.000 zunahm (über der Prognose von 69.000). Der Beschäftigungsindex des ISM für das verarbeitende Gewerbe ging im Oktober jedoch leicht auf 52,4 zurück, nach 52,7 im September.
Wichtige technische Niveaus
Der Ausverkauf des US-Dollars löste eine starke Aufwärtsbewegung beim Goldpreis aus, wobei wichtige technische Meilensteine erreicht wurden:
- Ziel erreicht: Das Ziel des Ending-Wedge-Musters bei 4.082 USD wurde erreicht.
- Widerstandszonen: Die Rallye stieß nahe dem 261,8%-Extensionslevel bei 4.135 USD auf Widerstand. Während die Elliott-Wellenstruktur auf eine mögliche Abwärtskorrektur hindeutet, zeigen breitere Korrelationskennzahlen einen weiterhin moderaten Aufwärtsdruck. Die nächste wichtige Widerstandsbarriere liegt bei 4.196 USD, wobei erwartet wird, dass der Bereich zwischen 4.196 und 4.200 USD Verkaufsinteresse auf sich zieht.
- Wichtige Unterstützung: Die Unterstützung des Zeitzyklus liegt bei 3.946 USD.
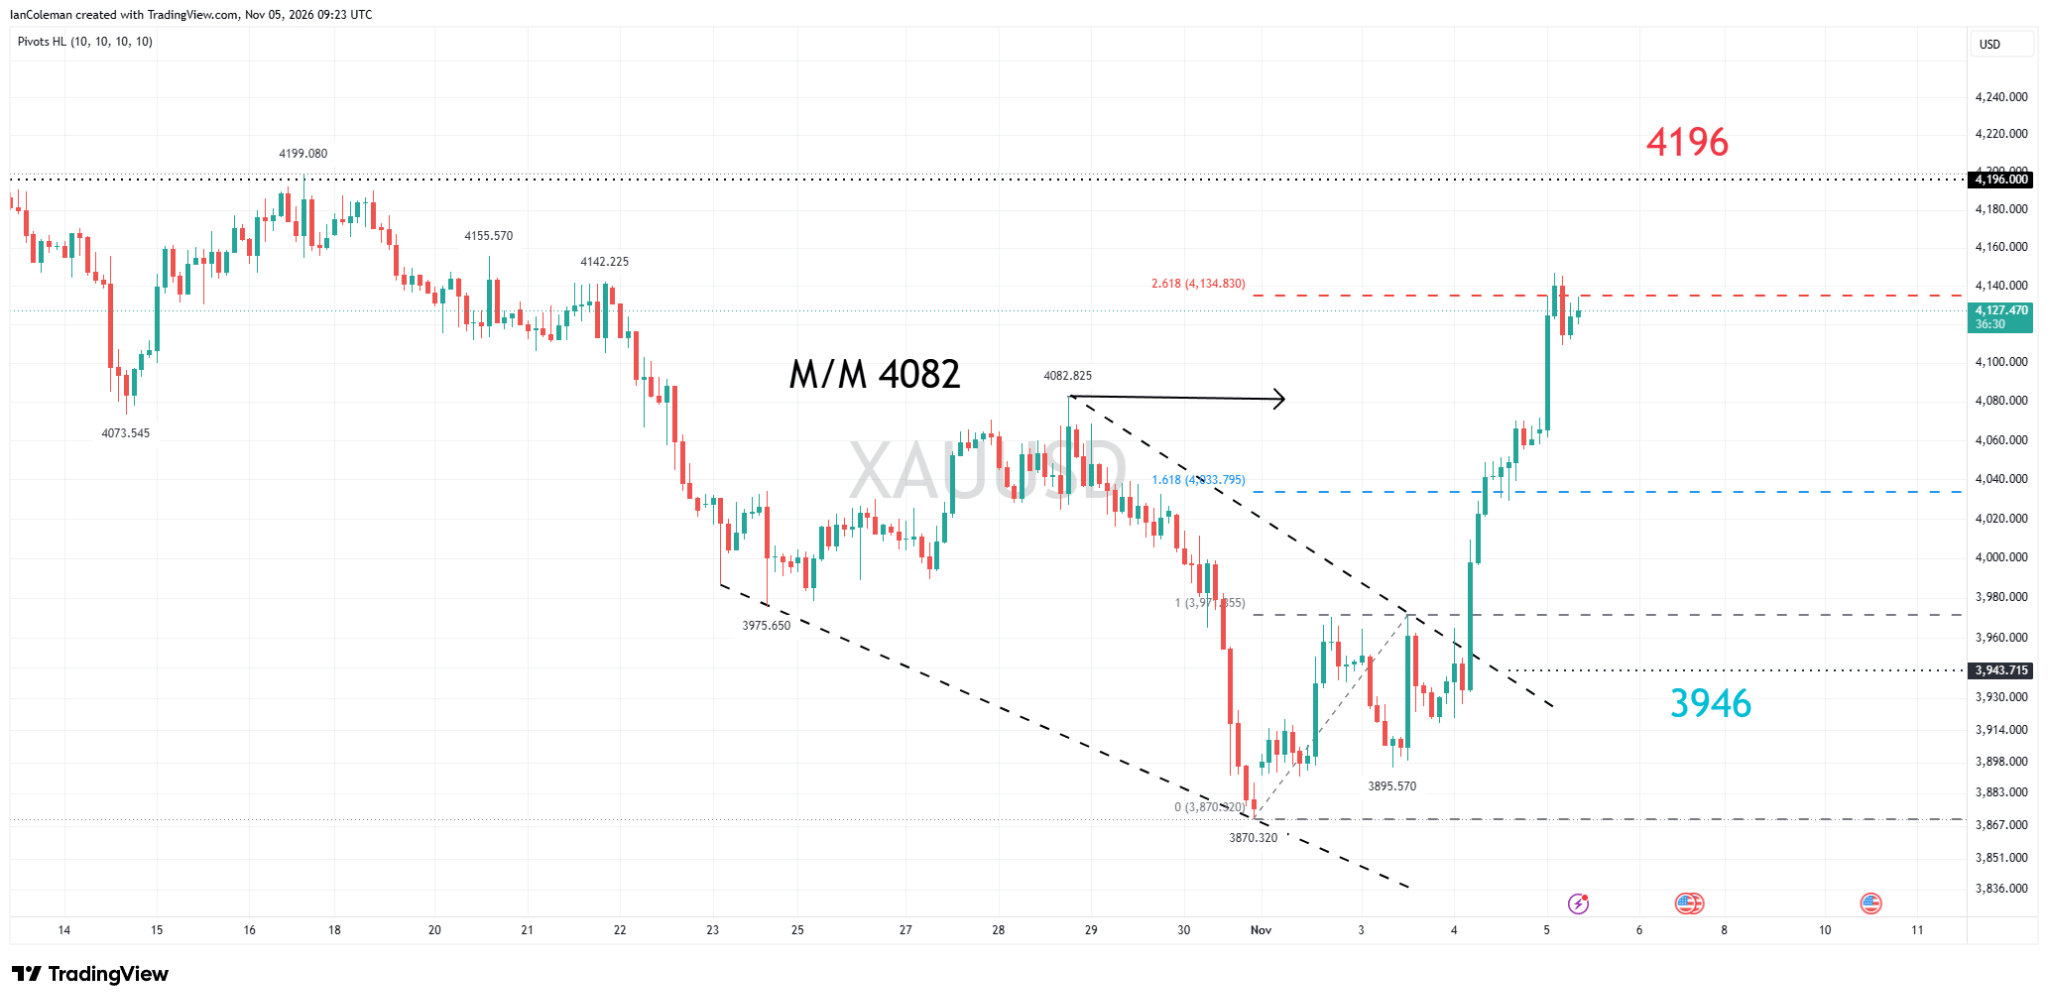
Der Goldpreis hat die Marke von 4.000 USD zurückerobert, doch die Zinserwartungen haben sich noch nicht vollständig angepasst. Der Arbeitsmarktbericht vom Freitag wird klären, ob diese Kursbewegung einen breiteren strukturellen Ausbruch oder eine vorübergehende Rallye innerhalb einer größeren Handelsspanne darstellt.
(Dieser Artikel wurde mithilfe eines Tools für künstliche Intelligenz erstellt und von einem Redakteur überprüft. Mehr erfahren.)
Autor

Ian Coleman
FXStreet
Ian begann seine Finanzkarriere im Alter von 18 Jahren als Junior Swiss Broker bei Godsell Astley and Pearce in London. Er stieg schnell auf und wurde bereits mit 29 Jahren Desk Manager bei RP Martins.