Die US-Dollar-Käufer vom September liegen nun im Minus
Spekulanten bauten in den vier Wochen nach der Zinserhöhung der Federal Reserve im September eine Wette von 45 Mrd. US-Dollar auf den US-Dollar wieder auf, und der Dollar Index notiert wieder auf dem durchschnittlichen Preisniveau, zu dem sie gekauft hatten. Ein demokratischer Kongress, günstigeres Öl und sinkende Renditen sprechen nun gegen diese Gruppe.
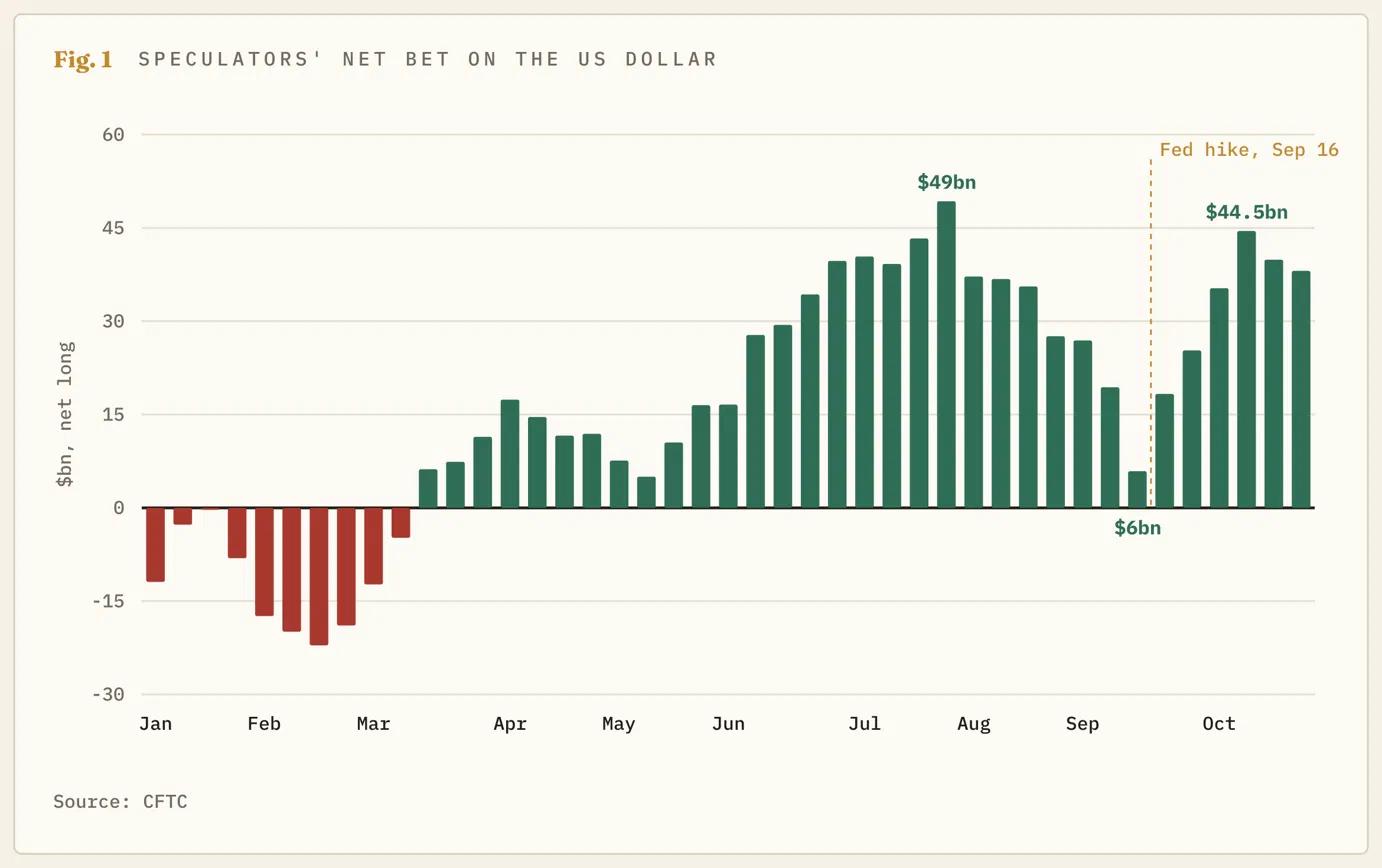
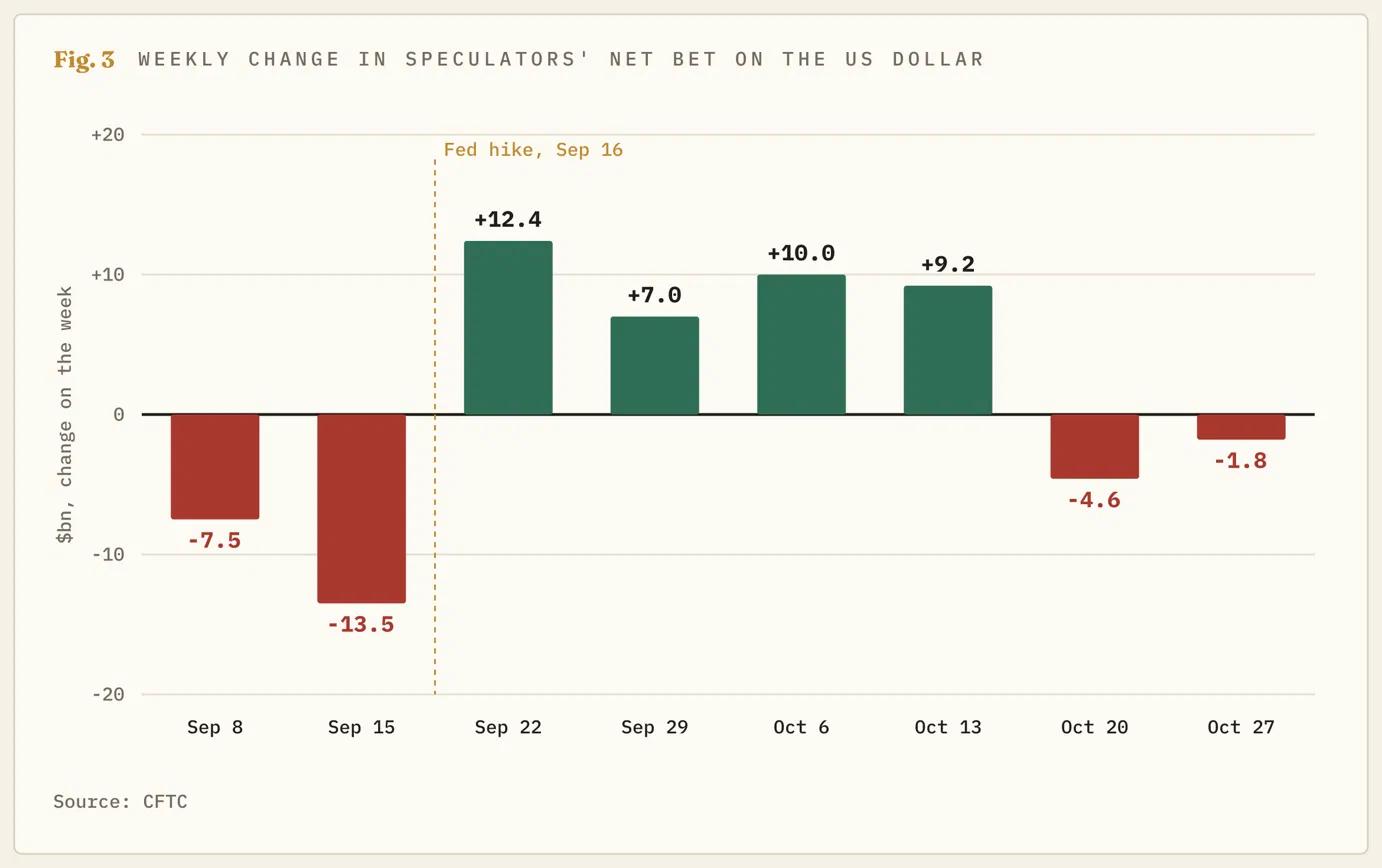
Der US Dollar Index (DXY), der den US-Dollar gegenüber sechs Währungen misst, stieg von Anfang September bis zu seinem Hoch am 14. Oktober um etwa 4% und hat seitdem rund ein Drittel davon wieder abgegeben. Damit liegt er wieder auf dem Niveau von Ende September und unter allen im Oktober gezahlten Preisen. Die Commodity Futures Trading Commission (CFTC), die jeden Dienstag die Futures-Wetten erfasst, zeigt, wer auf dem Weg nach oben gekauft hat. Eine Gruppe von Spekulanten reduzierte ihre Wette auf den US-Dollar am Tag vor der Zinserhöhung der Federal Reserve (Fed) am 16. September, der ersten Zinserhöhung seit 2023, auf 6 Mrd. US-Dollar. Sie baute diese Wette in den folgenden vier Wochen auf 45 Mrd. US-Dollar wieder auf.
Diese Wette wurde bei Indexständen zwischen etwa 100 und 103 eingegangen, und gewichtet nach dem Zeitpunkt des Geldeingangs lag der durchschnittliche Kaufpreis bei etwa 101, genau dort, wo der Index jetzt steht. Die Käufer im September, also die Gruppe, die die Wette nach der Zinserhöhung wieder aufbaute, liegen als Gruppe beim Breakeven: Jeder, der im Oktober kaufte, verliert Geld, und nur die Käufer der ersten Woche liegen eindeutig vorn. Die von ihnen gekaufte Rallye wurde von der Gruppe und nicht von den Zinsen getragen, denn die Rendite zweijähriger US-Staatsanleihen erreichte zwei Wochen vor dem Index ihren Höchststand, und seit den Zwischenwahlen hatte die Gruppe drei neue Gründe, auszusteigen.
Aus einer 6-Mrd.-US-Dollar-Wette wurden in vier Wochen 45 Mrd. US-Dollar
Die wöchentliche Erfassung der CFTC unterscheidet zwischen Futures-Händlern, die ein Geschäft absichern, und solchen, die auf Kursbewegungen wetten. Die zweite Gruppe reagiert auf Nachrichten. Über die acht wichtigsten Währungs-Futures hinweg belief sich ihre Netto-Wette auf den US-Dollar Anfang September auf 27 Mrd. US-Dollar, am 15. September auf 6 Mrd. US-Dollar, zwei Wochen später auf 25 Mrd. US-Dollar und am 13. Oktober auf 44,5 Mrd. US-Dollar. Die Gruppe verkaufte am Tag vor der Zinserhöhung der Fed ihre US-Dollar und kaufte sie in den folgenden vier Wochen zu höheren Preisen zurück.
Der Großteil dieses Geldes floss in einen einzigen Trade. Spekulanten verkauften zwischen dem 15. September und dem 27. Oktober 117.000 Euro-Kontrakte im Wert von etwa 16 Mrd. US-Dollar, wodurch die Wette gegen den Euro auf ihren höchsten Stand seit Anfang 2016 stieg. Die Wette gegen den Australischen Dollar ist so groß wie nie zuvor, und die gegen das Pfund erreichte am 13. Oktober ein Neunjahreshoch. Der Euro macht 57,6% des Dollar Index aus, daher sind die Wette gegen den Euro und eine Wette auf den Index unter zwei Namen der gleiche Trade.
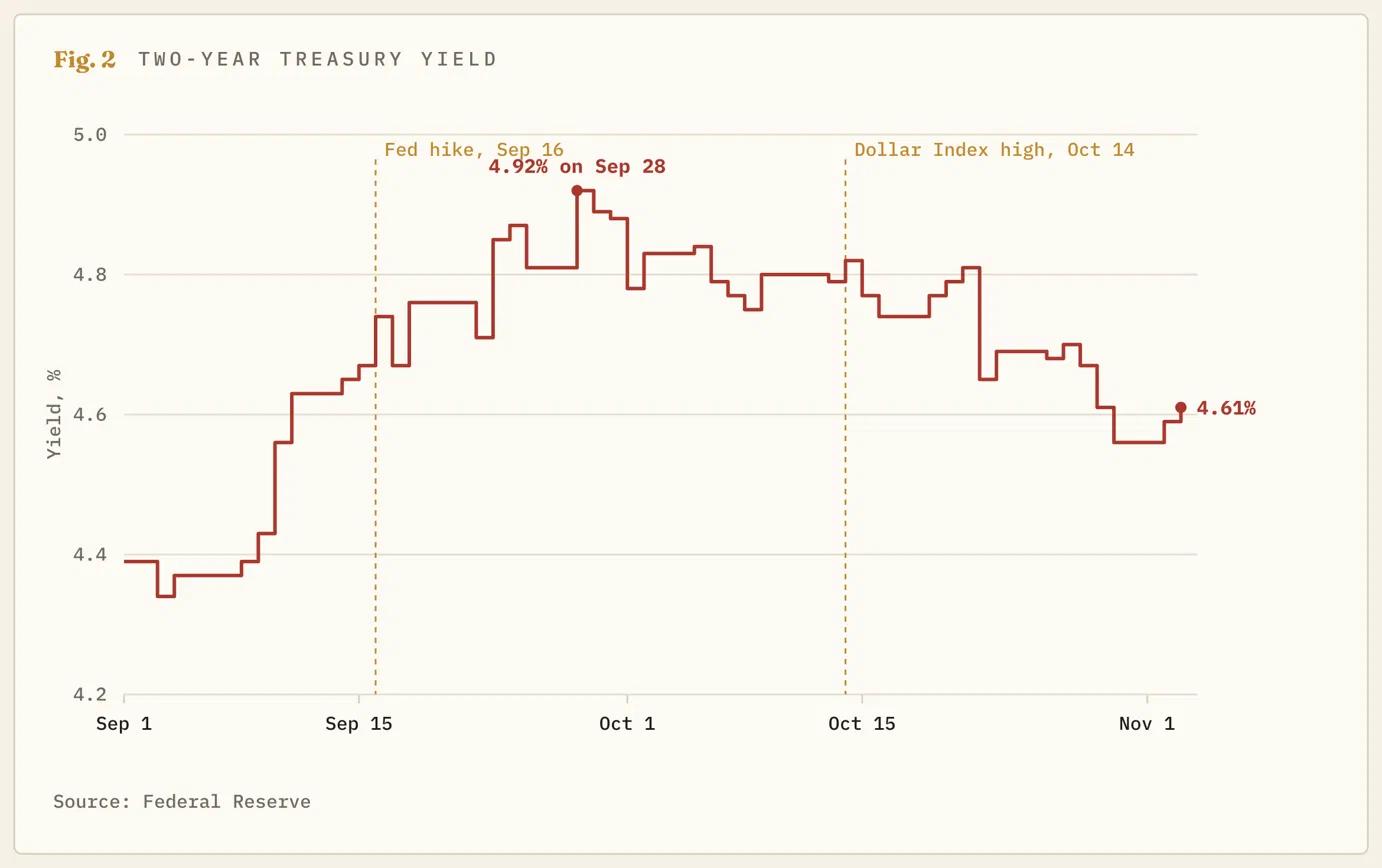
Die Rendite zweijähriger US-Staatsanleihen erreichte zwei Wochen vor dem US-Dollar ihren Höchststand
Eine Währung folgt gewöhnlich der Differenz zwischen ihren Zinssätzen und denen anderer Währungen, denn Geld fließt dorthin, wo es mehr einbringt. Die Rendite zweijähriger US-Staatsanleihen, der beste Maßstab dafür, wohin sich die Händler den Leitzins der Fed bewegen sehen, erreichte am 28. September mit 4,92% ihren Höchststand und ist seitdem um etwa einen Drittelprozentpunkt gefallen. Der Dollar Index stieg nach diesem Höchststand noch zwei weitere Wochen und erreichte am 14. Oktober sein Hoch, an dem Tag, an dem der Verbraucherpreisindex (VPI) mit 3,7% veröffentlicht wurde. Der letzte Teil der Rallye beruhte somit auf einer Zinsdifferenz, die sich bereits nicht mehr ausweitete.
Die Differenz weitete sich nicht weiter aus, weil sich auch die andere Seite davon bewegte. Die Bank of England (BoE) erhöhte ihren Leitzins am Donnerstag mit acht zu einer Stimme auf 4%, die Reserve Bank of Australia (RBA) nahm am Dienstag ihre fünfte Zinserhöhung des Jahres auf 4,85% vor, und von der Bank of Japan (BoJ) sowie der Europäischen Zentralbank (EZB) wird erwartet, dass sie die Zinsen im Dezember anheben werden. Die Futures preisen eine Zinserhöhung der Fed im Dezember mit einer Wahrscheinlichkeit von etwa vier zu fünf ein, sodass die Fed bestätigen kann, was bereits eingepreist ist, aber nichts mehr hinzufügen kann. Eine Zinserhöhung, die der gesamte Markt erwartet, verändert die Differenz überhaupt nicht.
Die beiden anderen Faktoren waren der Kongress und das Öl
Die Demokraten gewannen bei den Zwischenwahlen beide Kammern, wobei CBS 251 bis 268 Sitze im Repräsentantenhaus und mindestens 54 im Senat prognostizierte, und der Dollar Index fiel am Tag nach der Abstimmung auf den niedrigsten Stand seit September. Ein Kongress, der voraussichtlich keine neuen Steuersenkungen oder Konjunkturmaßnahmen verabschieden wird, bedeutet weniger Kreditaufnahme, was niedrigere Renditen von US-Staatsanleihen und eine kleinere Zinsdifferenz bedeutet. Die Rendite 10-jähriger Staatsanleihen erreichte Anfang Oktober einen Höchststand von über 5,30% und ist wieder unter 5% gefallen.
Das Öl war der zweite Faktor. Brent wurde Ende Oktober nahe 118 USD gehandelt und fiel in der Sitzung nach dem Ergebnis um fast 9% auf etwa 95 USD, den niedrigsten Stand seit Anfang September. Der Rückgang folgte, nachdem Präsident Donald Trump die Niederlage der Republikaner auf die Benzinpreise zurückgeführt hatte und Vizepräsident JD Vance schrieb, dass der Krieg mit dem Iran hinter den Verlusten stecke. Öl wirkt sich zweimal auf den Dollar aus: Teureres Öl treibt die US-Inflation und die von Händlern erwartete Zahl der Fed-Zinserhöhungen nach oben, während ein Krieg, der die Golfexporte bedroht, Geld in den Dollar als sicheren Hafen zieht, um die Lage auszusitzen. Beides kehrte sich in einer Sitzung um, und der Dow Jones Industrial Average stieg an diesem Tag um etwa 3% und näherte sich damit bis auf 3% seinem August-Rekord, dieselbe Bewegung wie auf der anderen Seite.
Reuters veröffentlichte am Tag der Abstimmung seine monatliche Umfrage unter Währungsstrategen. Siebzehn der 30, die die Frage beantworteten, sagten, das größere Risiko bestehe in einem stärkeren Dollar als von ihnen prognostiziert, und 13 von 25 erwarteten, dass die Wette der Spekulanten Ende November etwa gleich groß sein werde. Der Index fiel am darauffolgenden Tag auf den niedrigsten Stand seit September.
Die Zinserhöhung wurde bei 100 gekauft und das Hoch bei 103
Der Index lag am Tag der Zinserhöhung bei etwa 100 und am Oktober-Hoch bei etwa 103, sodass die Händler, die die Zinserhöhung selbst gekauft haben, weiterhin etwa 1% im Plus liegen, was nach sieben Wochen und einem Wechsel im Kongress als gute Nachricht gilt, während diejenigen, die das Hoch gekauft haben, etwa 1,5% im Minus liegen. Die Masse hatte bereits vor der Abstimmung begonnen, sich zurückzuziehen: Die Wette wurde in den zwei Wochen bis zum 27. Oktober um 6 Mrd. USD reduziert, und die Zahl für die Abstimmungswoche wird am Freitag veröffentlicht.
Die Devisenabteilungen zweier Banken argumentierten am Donnerstag, dass der Kursrückgang nicht den Beginn eines breit angelegten Ausverkaufs des Dollars darstelle, da die US-Wirtschaft weiterhin wachse und die Fed noch mindestens eine weitere Zinserhöhung vor sich habe. Beides traf auch am 14. Oktober zu. Eine bereits erwartete Zinserhöhung im Dezember ist kein Grund, den Dollar zu kaufen, sondern der Grund dafür, dass der Dollar 103 erreichte, und die Menschen, die ihn dort gekauft haben, haben nichts mehr, worauf sie warten können.
Die Arbeitsmarktdaten und die Fed entscheiden darüber
Die Position der Masse wird durch Ereignisse und nicht durch Niveaus aufgelöst. Die US Nonfarm Payrolls (NFP) am Freitag mit einer Prognose von 65.000 gegenüber 29.000 im September, die Verbraucherpreise (CPI) am 10. November und die Fed-Sitzung am 9. Dezember sind die drei Dinge, die die Zinsdifferenz vor Jahresende bewegen können: Die ersten beiden können die Zinserhöhung im Dezember vom Tisch nehmen, und die dritte kann nur das liefern, was bereits erwartet wird. Die auf jedes dieser Ereignisse folgenden CFTC-Zahlen zeigen, ob sich die Masse weiterhin zurückzieht.
Solange die Masse noch Long-Positionen hält, spricht vieles für einen niedrigeren Index, denn eine auf einer bereits eingepreisten Zinserhöhung beruhende Wette hat keinen nächsten Katalysator, und jeder Käufer, der aufgibt, wird zum Verkäufer. Ein Index zurück bei 100, wo die Zinserhöhung gekauft wurde, würde die gesamten 45 Mrd. USD ins Minus bringen, und an diesem Punkt neigt der Verkaufsdruck dazu, sich selbst zu verstärken. Diese Einschätzung ist falsch, wenn der Index wieder über der Oktober-Spanne liegt, was höchstwahrscheinlich eine deutlich über der Prognose liegende Zahl bei den Arbeitsmarktdaten erfordern würde und bedeuten würde, dass dieselbe Masse, die im Oktober gekauft hat, auch den Rückgang im Zuge der Wahl gekauft hat.
Autor

Joshua Gibson
FXStreet
Joshua tritt dem FXStreet-Team als Absolvent mit einem Doppelstudium in Wirtschaft und Finanzen von der Vancouver Island University bei. Er bringt zwölf Jahre Erfahrung als unabhängiger Trader mit, der sich auf technische Analyse spezialisiert hat.