NFLX, META und TSLA legen in dieser Woche ihre Ergebnisse vor. Die Marktstimmung hängt von drei Berichten ab
Netflix (NFLX), Meta Platforms (META) und Tesla (TSLA) berichten in dieser Woche alle ihre Ergebnisse, und die Stimmung am Markt hängt an drei Berichten, die den Ton für den gesamten Markt mit Blick auf die Feiertagssaison leicht neu setzen könnten. Anleger gehen mit einer Mischung aus Vorfreude und Unbehagen in diese Phase, da jedes Unternehmen eine andere Säule der Marktstimmung repräsentiert.
Alle drei haben noch viel zu beweisen.
- Netflix prägt die Erzählung rund um die Stärke der Verbraucher und darum, ob ein ehemaliger Branchenführer sein verlangsamtes Umsatzwachstum wieder ankurbeln kann.
- Meta treibt die Erwartungen an ein robustes digitales Werbegeschäft, doch Anleger fragen sich, ob es stark genug sein wird, um die hohen Investitionen des Unternehmens in KI zu tragen.
- Tesla muss zeigen, dass seine Robotaxi- und Optimus-Roboterprojekte im Zeitplan liegen, doch viele Anleger werden schlicht abwarten, ob Elon Musk und das Unternehmen auf die Spekulationen eingehen, dass es mit SpaceX fusionieren wird.
Wenn diese drei sprechen, hört der Markt zu, denn zusammen berühren sie nahezu jedes große Thema, das Anleger derzeit beschäftigt.
Netflix: Abonnentenwachstum und Werbemomentum im Fokus
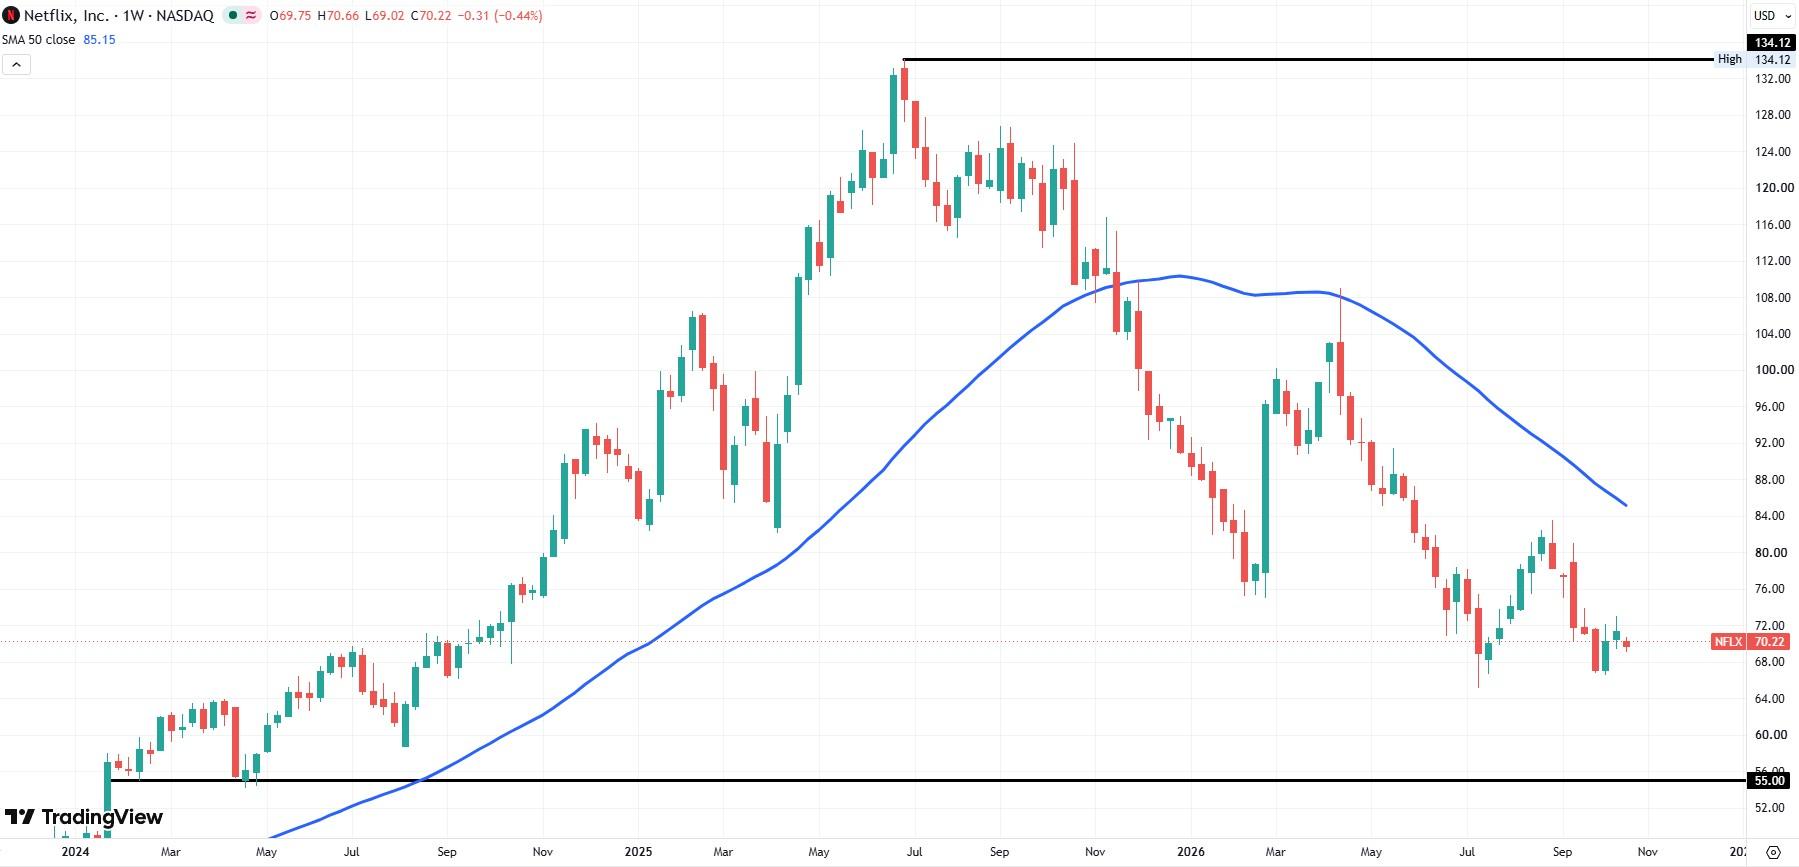
Netflix geht mit Fragen zum Abonnentenmomentum und zur Nachhaltigkeit seiner werbefinanzierten Stufe in die Berichtssaison. Das Unternehmen setzt auf Preissetzungsmacht und Content-Disziplin, doch Anleger wollen Belege dafür, dass diese Strategien das Umsatzwachstum aufrechterhalten können, ohne das Engagement zu beeinträchtigen.
Jedes Anzeichen für eine Verlangsamung der Abonnentenzuwächse oder einen schwächeren Ausblick könnte sich auf den gesamten Streaming-Sektor auswirken. Andererseits würde ein deutlicher Beat die Ansicht untermauern, dass Streaming vor den Sorgen eines unter Druck stehenden Verbrauchers sicher ist.
"Es ist sehr klar, dass sich die Anlegerstimmung derzeit gegen dieses Unternehmen gewendet hat, und es liegt an [Netflix], den Anlegern etwas zu geben, worauf sie sich freuen können," sagte Robert Fishman, Senior Analyst bei MoffettNathanson, in einem CNBC-Beitrag.
Angesichts sinkender Umsatzwachstumsraten sagt Fishman, dass Anleger sehen müssen, dass Netflix den Abwärtstrend stoppen und eine solide und nachhaltige Wachstumsrate finden kann.
Die jüngste Umstrukturierung der Führungsebene bei Netflix und die Entlassung von rund 1.000 Mitarbeitern zeigen, dass das Unternehmen auf Veränderung setzt, doch der wenig beeindruckende Aktienkurs zeigt, dass der Markt weiterhin unsicher ist, wie diese Maßnahmen zu bewerten sind.
Am Wochenende entließ Netflix den Top-Filmmanager Dan Lin, und diese hochkarätige Entscheidung folgt darauf, dass der ehemalige Chief Content Officer Bela Bajaria und der Film-Vizepräsident Doug Belgrad in diesem Quartal den Abgang antraten.
Im Großen und Ganzen sieht der Markt diese personellen Veränderungen als Zeichen dafür, dass es für das Unternehmen, das das moderne Streaming-Ökosystem erfunden hat, nicht gut läuft.
Derzeit wird Netflix seine Ergebnisse am Dienstag nach Börsenschluss veröffentlichen, und die Wall Street erwartet einen bereinigten Gewinn je Aktie (EPS) von 0,82 USD bei einem Umsatz von 12,87 Mrd. USD.
Analyst Brent Thill von Jefferies rät dazu, bei Netflix zu bleiben, und gibt ein Kursziel von 85 USD aus. Thill ist der Ansicht, dass Netflix in den nächsten drei Jahren ein Umsatzwachstum von 11 % beibehalten, die operativen Margen ausweiten und die Aktienrückkäufe erhöhen wird.
Meta Platforms: Anleger wägen KI-Ambitionen gegen steigende Kosten ab
Der Bericht von Meta am Mittwoch hat noch mehr Gewicht. Das Unternehmen profitiert von einer Welle der Werbestärke und aggressiver Kostendisziplin, doch der Fokus verlagert sich auf seine massiven KI-Investitionen, insbesondere auf die Begeisterung für seinen Muse-KI-Agenten.
Doch die Social-Media-Macht von CEO Mark Zuckerberg könnte Fragen zu weiteren Klagen beantworten müssen, nachdem Australien diese Woche bestätigt hat, dass Facebook sich einem weiteren Gerichtsverfahren wegen der laschen Altersverifizierungstechnologie des Unternehmens stellen muss. Ein Bloomberg-Bericht sagt, dass Australien festgestellt hat, dass Facebook minderjährigen Teenagern und Kindern erlaubt hat, ihre Social-Media-Konten trotz früherer rechtlicher Vereinbarungen zu behalten.
Instagram, TikTok, Snapchat und YouTube dürften ebenfalls von ähnlichen Klagen betroffen sein. Diese neue Runde staatlicher Auseinandersetzungen folgt darauf, dass Meta bereits zugestimmt hat, mehr als 18 bis 20 Mrd. Dollar zu zahlen, um Beschwerden von US-Bundesstaaten hinsichtlich der Kindersicherheit auf seinen Plattformen beizulegen.
Doch abgesehen von den neuen rechtlichen Problemen wollen Anleger von Zuckerberg Klarheit über die Disziplin bei den KI-Ausgaben und darüber, ob KI-gestützte Werbetools den Umsatz spürbar steigern oder lediglich eine weitere Kostenstelle schaffen.
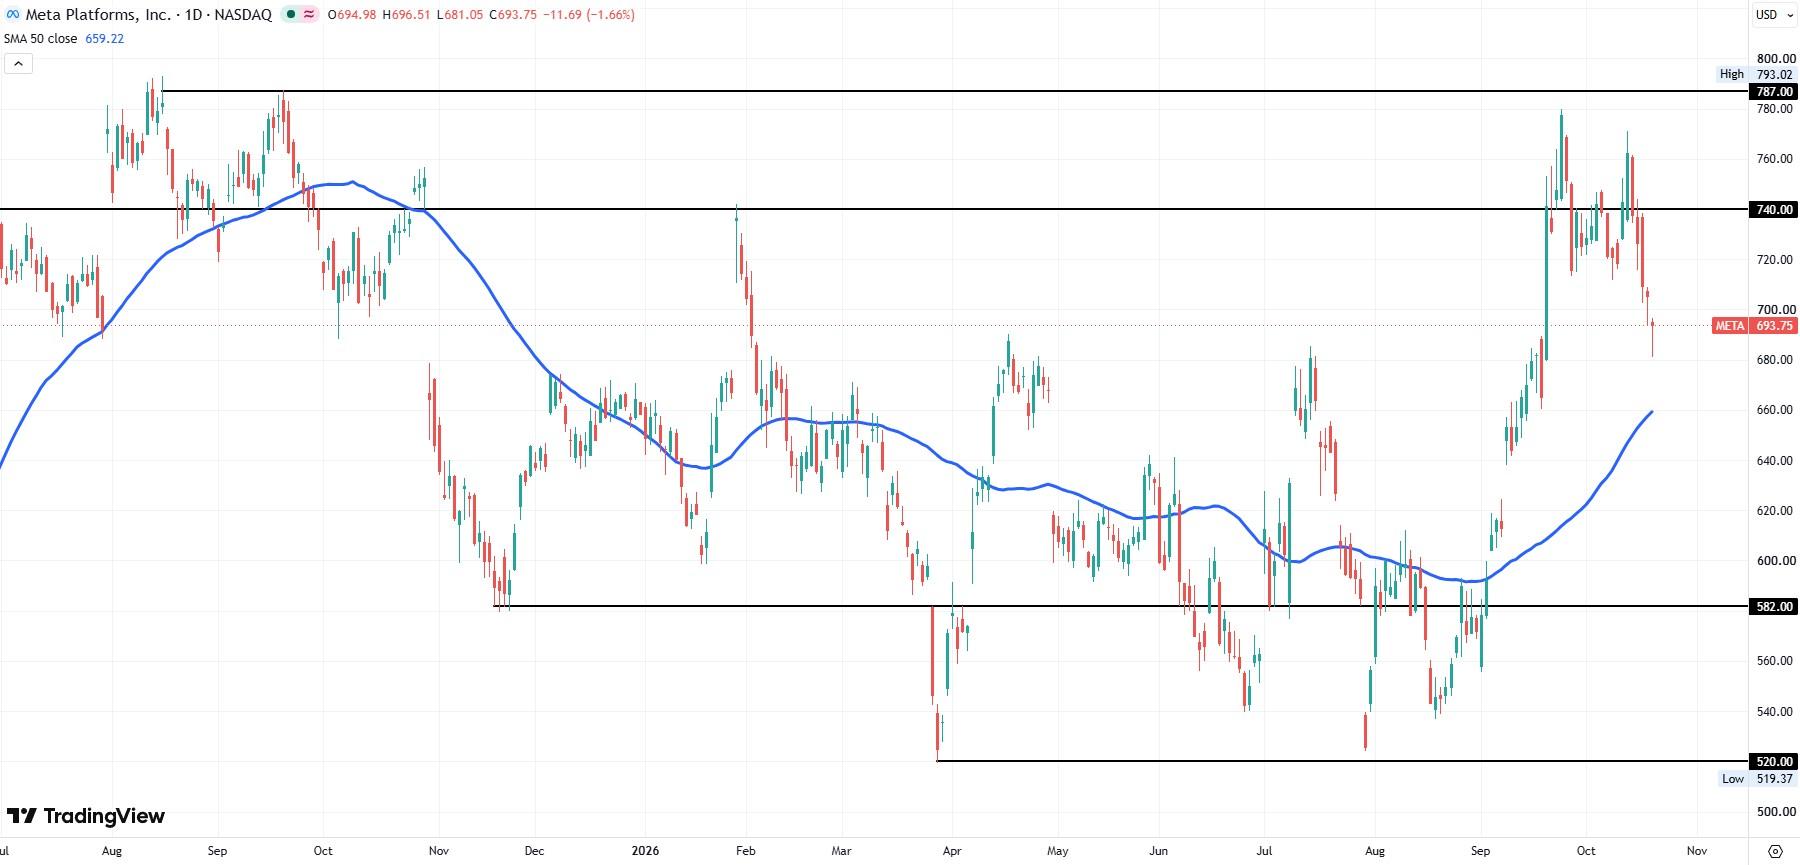
Während der Konsens an der Wall Street für das dritte Quartal bei einem bereinigten EPS von 6,80 USD bei einem Umsatz von 63,4 Mrd. USD liegt, werden Anleger beachten, dass die Gewinnlinie deutlich unter den 7,25 USD liegt, die Meta vor einem Jahr ausgewiesen hat. Nach einem deutlichen EPS-Verfehlung im zweiten Quartal dürften Händler es am Ergebnistag angesichts der hohen Unsicherheit beim Ergebnis je Aktie wahrscheinlich vermeiden, bei dieser Aktie Positionen einzugehen.
Sicher ist, dass der wichtigste Katalysator für die Meta-Ergebniskonferenz die Roadmap sein wird, die das Management in Bezug auf Muse und die damit verbundenen KI-Modelle vorlegt. Der erfahrene Tech-Aktienanalyst Dan Ives argumentiert, dass Metas Eigentum an Instagram und Facebook Muse dank seines Vertriebsvorteils die besten Chancen gibt, den Bereich der persönlichen KI-Agenten zu dominieren. Die Überlegung dahinter ist, dass die Milliarden kostenlosen Nutzer dieser Plattformen Muse zunächst ausprobieren werden, bevor sie andere Wettbewerber testen, und dass sich dies im Laufe der Zeit wahrscheinlich in zahlende Nutzer umwandeln wird.
"Zuckerbergs Aussage, dass Meta die Frontier erreicht hat und bereits am nächsten Schritt arbeitet, ist genau die Botschaft, auf die Anleger gewartet haben, und wir glauben, dass sie den Investitionsrahmen für 2026 von 130 Mrd. bis 145 Mrd. Dollar als Ausgaben für Produkte, die bereits am Markt sind, neu einordnet, statt als Wette auf Produkte, die erst noch kommen," schrieb Ives in einer jüngsten Anlegernotiz.
Und das ist der Hauptgrund dafür, dass der Aktienkurs von Meta in den vergangenen Monaten gestiegen ist. Die Bullen glauben, dass Meta sich von einem Geschäftsmodell, das weitgehend auf Werbung beruht, zu einem entwickeln wird, das einen schnell wachsenden kostenpflichtigen Abonnementdienst für KI-Tools anbietet.
Tesla: Der Fokus der Ergebnisse verlagert sich von EV-Margen auf KI und SpaceX-Fusionsgerüchte
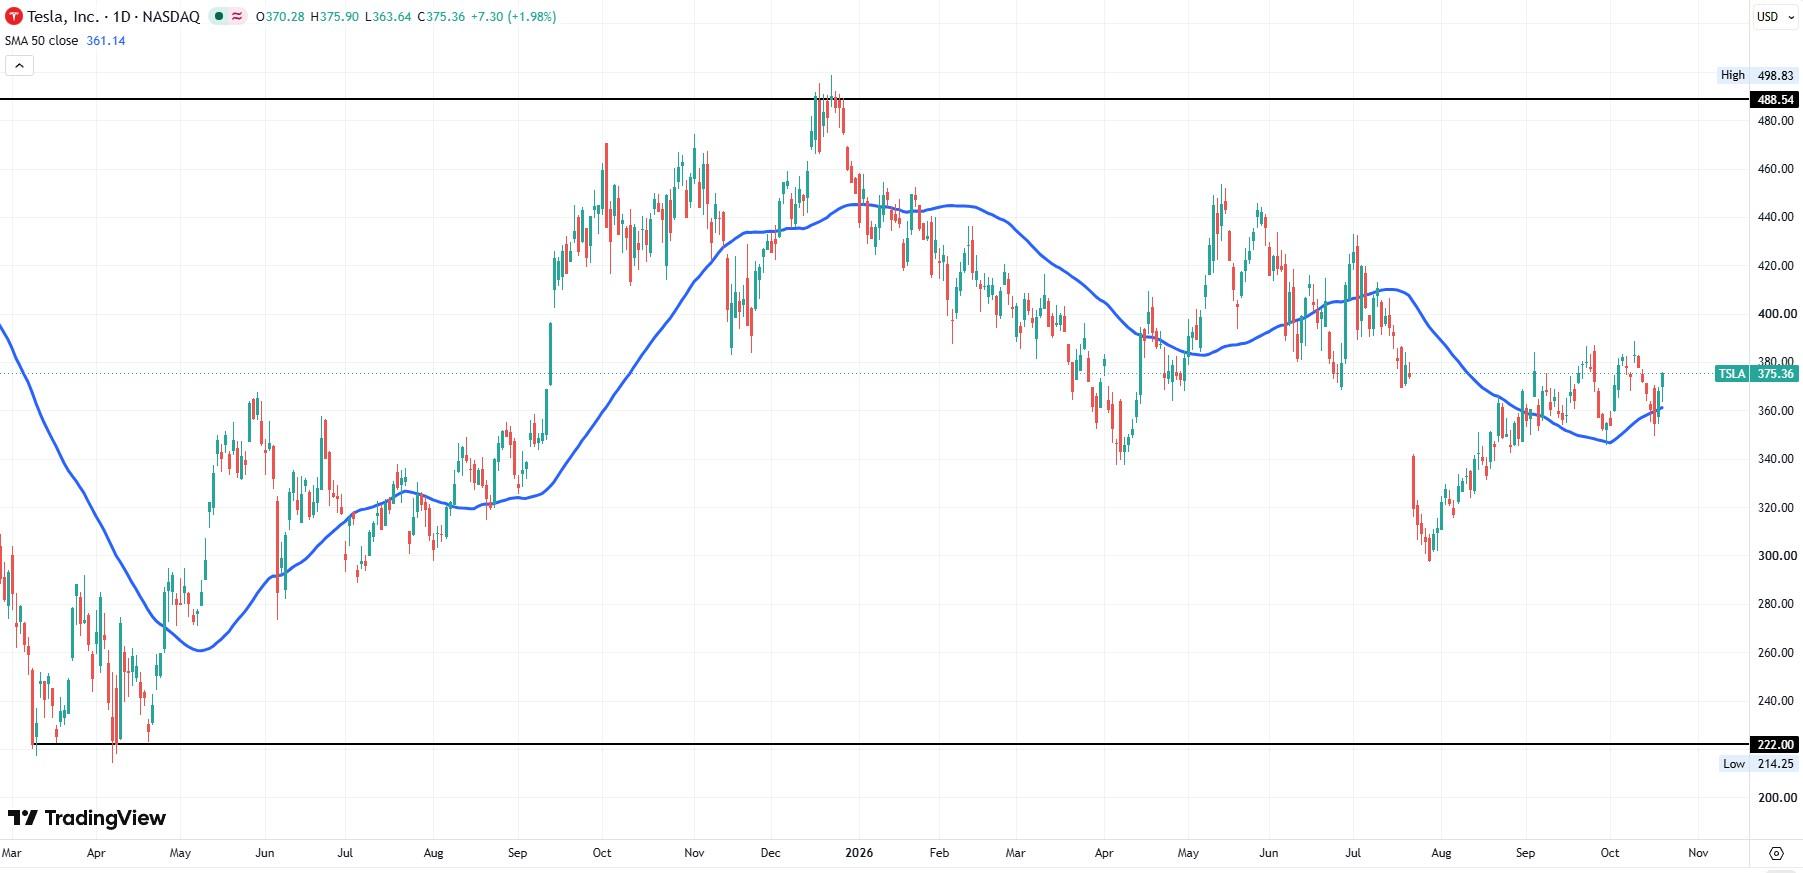
Teslas Ergebnisse dürften von den drei Unternehmen die emotional aufgeladensten sein. Das Unternehmen sieht sich mit Margendruck, zunehmendem Wettbewerb und Fragen zur Nachfrage in wichtigen Märkten konfrontiert. Anleger beobachten die Fahrzeugmargen in der Hoffnung, dass das Hauptprodukt des Unternehmens profitabler wird.
Die Wall Street erwartet für das Unternehmen ein bereinigtes EPS von 0,45 USD bei einem Umsatz von 28,2 Mrd. USD, was sich kaum von der Leistung vor einem Jahr unterscheidet. Während das Batteriegschäft des Unternehmens weiterhin erfolgreich wächst, wirkt das EV-Geschäft zunehmend schwach. Den meisten ernsthaften Anlegern dürfte der Capex-Wert von Tesla wichtiger sein, da er zeigt, wie viel Elon in die Nebenprojekte Robotaxi, Cybercab, Tesla Semi und den Optimus-Roboter investiert.
Tesla lieferte im dritten Quartal 486.532 Fahrzeuge aus und übertraf damit den Konsens, doch lag diese Zahl rund 2 % unter dem Vorjahreswert.
"Wir sehen Tesla weiterhin als eine physische KI-Plattform mit einem Fahrzeuggeschäft darunter. Das Fahrzeuggeschäft ist die Basis; der Wert wird durch Autonomie, Robotaxi und Optimus bestimmt, die zusammen etwa zwei Drittel unseres Kursziels von 500 USD ausmachen," schreibt der ursprüngliche Tesla-Bulle Dan Ives in seinem Kommentar vor den Ergebnissen.
Doch die Gerüchte, die die Ergebnisse überschatten, sind wahrscheinlich wichtiger als das, was Elon Musks Unternehmen beim Ergebnis je Aktie vorlegt. Das liegt daran, dass die Erwartungen wachsen, dass Musks größeres börsennotiertes Unternehmen, SpaceX (SPCX), irgendwann im nächsten Jahr mit Tesla fusionieren wird.
Sowohl Tesla als auch SpaceX investieren inzwischen gigantische Summen in die KI-Entwicklung. Die Überlegung dahinter ist, dass es sinnvoller wäre, beide KI-Projekte unter einem Dach zu vereinen, da dies Musks Fokus auf ein statt zwei Billionen-Dollar-Unternehmen bündeln würde.
Während der Roadster-Präsentation von Tesla in der vergangenen Woche nutzte die neueste Version des Sportwagen-Prototyps von SpaceX entwickelte Triebwerke, um das Fahrzeug nach der Fahrt eine vertikale Rampe hinauf zu landen. Das zeigt, dass es bereits eine Partnerschaft zwischen den Ingenieurteams der Unternehmen gibt.
Barclays-Analysten haben sogar angedeutet, dass eine Ankündigung noch vor der jährlichen Hauptversammlung von Tesla am 3. Dezember erfolgen könnte. Warum sollten Aktionäre Tesla also den Rücken kehren, wenn Musk seine Fusionsabsicht jederzeit signalisieren könnte?
Teslas Kommentare beeinflussen oft die Stimmung weit über den Automobilsektor hinaus, weil sie breitere Trends in den Lieferketten der Industrie und die Bereitschaft der Verbraucher widerspiegeln, Geld für teure Anschaffungen auszugeben. Und erfahrene Anleger wissen, dass Tesla mehr als 13 % des MSCI World Consumer Discretionary Index ausmacht.
Autor

Clay Webster
FXStreet
Clay Webster wuchs in den USA in der Nähe von Buffalo, New York, und Lancaster, Pennsylvania, auf. Nach dem Abschluss seines Studiums begann er nach der Finanzkrise von 2008 mit Investitionen.





