Was der 3. November für den Zinspfad der Fed und den US-Dollar bedeutet

Der US-Dollar (USD) steht vor einem entscheidenden Zeitraum vor den Zwischenwahlen am 3. November. Während die Märkte im Dezember mit einer weiteren Zinserhöhung der Federal Reserve (Fed) rechnen, könnte der Kampf um die Kontrolle des Kongresses die Erwartungen an die Fiskalpolitik und indirekt den Kurs der US-Geldpolitik im Jahr 2027 neu ausrichten.
Dabei geht es um weit mehr als den politischen Schlagabtausch zwischen Republikanern und Demokraten. Die Fähigkeit von US-Präsident Donald Trump, seine wirtschaftspolitische Agenda voranzutreiben, die Entwicklung des Bundesdefizits und die Reaktion des Anleihemarktes könnten die nächsten Entscheidungen der Fed beeinflussen und darüber bestimmen, ob der US-Dollar sein Aufwärtsmomentum beibehält.
Die Wahl findet zu einem besonders sensiblen Zeitpunkt statt. Die Inflation bleibt erhöht, der mit dem Konflikt im Nahen Osten verbundene Energiedruck belastet den wirtschaftlichen Ausblick, und die Renditen von US-Staatsanleihen haben Niveaus erreicht, die seit mehr als zwei Jahrzehnten nicht mehr gesehen wurden.
3. November: Eine politische Abstimmung mit geldpolitischen Folgen
Am 3. November wählen die US-Bürger alle 435 Mitglieder des Repräsentantenhauses und 35 Senatoren. Das Ergebnis wird darüber entscheiden, ob die Republikaner die Kontrolle über den Kongress behalten oder die Demokraten eine oder beide Kammern übernehmen.
Die Prognosemärkte geben den Demokraten derzeit einen deutlichen Vorteil. Laut den am Mittwoch angezeigten Polymarket-Quoten ist ein Durchmarsch der Demokraten in beiden Kammern mit einer Wahrscheinlichkeit von 63 % das wahrscheinlichste Szenario, verglichen mit 28 % für ein demokratisches Repräsentantenhaus und einen republikanischen Senat. Dass die Republikaner beide Kammern behalten, hat nur eine Wahrscheinlichkeit von 11 %.
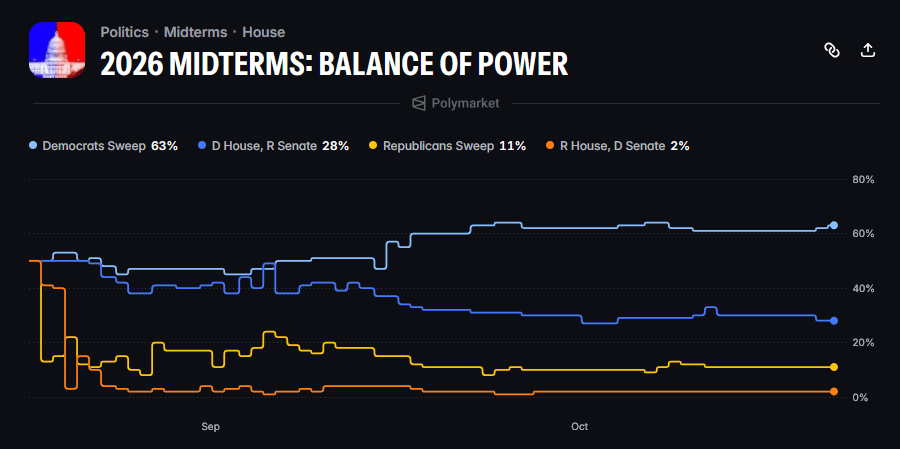
Diese Wahrscheinlichkeiten, die eher die Positionierung an den Prognosemärkten als sichere Vorhersagen widerspiegeln, deuten darauf hin, dass sich die Anleger bereits auf eine Verringerung von Donald Trumps legislativer Macht einstellen.
Für die Fed stellt das Ergebnis kein geldpolitisches Mandat dar. Die Zentralbank behält ihre institutionelle Unabhängigkeit und trifft ihre Entscheidungen auf Grundlage ihres doppelten Mandats aus Preisstabilität und maximaler Beschäftigung. Die fiskalpolitischen Entscheidungen des nächsten Kongresses könnten jedoch die wirtschaftlichen Bedingungen verändern, auf die die Fed reagieren muss.
Eine expansivere Fiskalpolitik könnte das Wachstum stützen, aber auch den Inflationsdruck verlängern und höhere Zinsen rechtfertigen. Umgekehrt könnte eine legislative Blockade zusätzliche fiskalische Impulse begrenzen, die Wachstumserwartungen schwächen und den Bedarf an weiteren Zinserhöhungen verringern. Auch die Kontrolle über den Senat hat wichtige institutionelle Auswirkungen, da dieser die Befugnis hat, die vom Präsidenten nominierten Mitglieder für den Gouverneursrat der Fed zu bestätigen.
Die Geschichte deutet darauf hin, dass die Fed lieber abwartet, doch Inflation kann alles ändern
Die US-Geldpolitik zeigt historisch, dass die Fed in der Regel davor zurückschreckt, unmittelbar vor Wahlen die Zinsen zu ändern. Diese Tendenz ist jedoch keineswegs eine absolute Regel. Eine aktuelle Studie der CME Group untersuchte 27 US-Wahlzyklen zwischen 1972 und 2024. Sie ergab, dass die Fed in 52 % der Zeiträume zwischen dem 1. September und dem Wahltag die Zinsen unverändert ließ. Betrachtet man ausschließlich den Zeitraum vom 1. Oktober bis zum Wahltag, steigt dieser Anteil auf 67 %.
Das Muster ist bei Zwischenwahlen ähnlich. In den 13 untersuchten Zyklen hielt die Fed die Zinsen in 54 % der Fälle unverändert. Ohne das Ausnahmejahr 1982 steigt dieser Anteil auf 62 %.
Frühere Zinserhöhungen in der Nähe von Zwischenwahlen, insbesondere 1978, 2018 und 2022, standen vor allem im Zusammenhang mit Inflationsdruck.
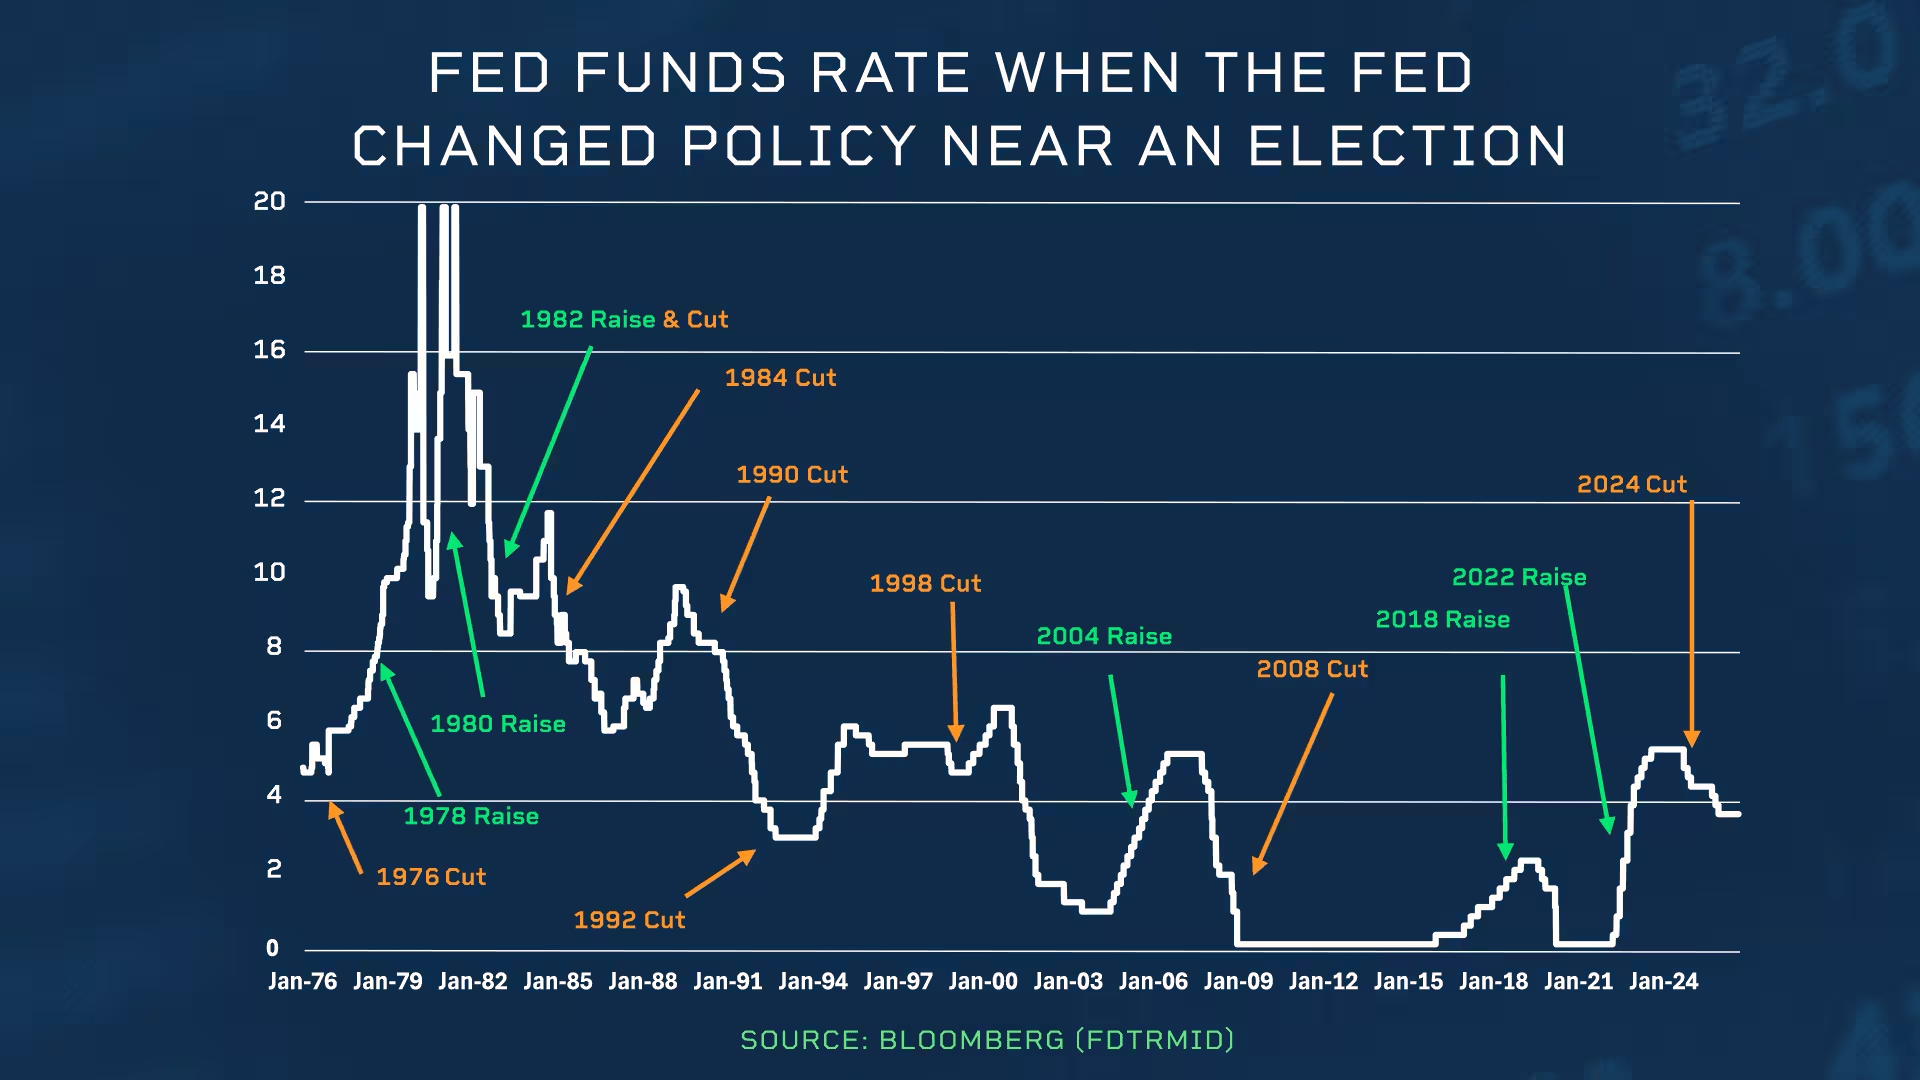
Diese Ergebnisse deuten darauf hin, dass die Nähe einer Wahl die Fed nicht davon abhält, zu handeln, wenn die wirtschaftlichen Bedingungen es erfordern. Im aktuellen Umfeld würde eine Pause am 28. Oktober daher mit historischen Mustern übereinstimmen. Das würde jedoch nicht zwangsläufig das Ende des Straffungszyklus signalisieren.
Laut dem CME FedWatch Tool preisen die Märkte derzeit eine Wahrscheinlichkeit von 15 % ein, dass die Fed ihre Zinsen auf ihrer Oktobersitzung unverändert lässt, während die Wahrscheinlichkeit einer Zinserhöhung im Dezember bei knapp 88 % liegt.
Die zentrale Frage ist dann nicht nur, welche Art von Wirtschaftspolitik nach dem 3. November entstehen wird, sondern auch, wie das Wahlergebnis die Zinserwartungen für 2027 neu ausrichten könnte.
Drei Wahlszenarien, drei mögliche Wege für den Dollar
Die unterschiedlichen politischen Ergebnisse könnten an den Treasury-Märkten und beim US-Dollar deutlich unterschiedliche Reaktionen auslösen.
1. Republikaner behalten den Kongress: Höhere Renditen, stärkerer US-Dollar?
Wenn die Republikaner beide Kammern behalten, hätte Donald Trump mehr Spielraum, seine wirtschaftlichen Prioritäten voranzutreiben, insbesondere in Bezug auf Steuern, Verteidigung, Deregulierung und Handelspolitik. Dieses Szenario könnte die Wachstums- und Inflationserwartungen stärken und zugleich die Sorgen über das Bundesdefizit verstärken.
ING schätzt, dass die Rendite 10-jähriger US-Staatsanleihen über 5,5% ausbrechen und auf erhöhtem Niveau bleiben könnte, während die 2-jährige Rendite sich 5% nähern könnte. Eine solche Entwicklung könnte die Erwartungen einer geldpolitischen Straffung verstärken und den US-Dollar zumindest zunächst stützen.
Ein durch eine Verschlechterung der öffentlichen Finanzen getriebener Renditeanstieg könnte jedoch allmählich zu einem negativen Faktor für die Währung werden.
2. Demokraten gewinnen das Repräsentantenhaus: Blockade verändert die Zinserwartungen
Ein demokratisches Repräsentantenhaus zusammen mit einem republikanischen Senat würde die Fähigkeit der Regierung einschränken, ehrgeizige neue fiskalische Maßnahmen durchzusetzen. Diese Blockade könnte die Erwartungen an zusätzliche Staatsausgaben verringern und die Wachstumsaussichten dämpfen, wodurch der Bedarf an weiteren Zinserhöhungen sinken würde.
Laut ING könnten die kurzfristigen Treasury-Renditen allmählich zurückgehen, während die 10-jährigen Renditen in einer Spanne von 5,25%-5,5% bleiben würden. Der US-Dollar könnte relativ begrenzt reagieren, da Anleger geringere Erwartungen an fiskalische Impulse gegen das Risiko erneuter politischer Auseinandersetzungen abwägen.
Brown Brothers Harriman erwartet ebenfalls, dass der fiskalische Impuls in den kommenden Jahren moderat bleiben wird, was möglicherweise eine Abwärtsanpassung der Zinserwartungen begünstigt und den US-Dollar belastet.
3. Demokraten gewinnen den Kongress komplett: Eine dovishe Neubewertung voraus?
Ein demokratischer Sieg in beiden Kammern würde die bedeutendste politische Verschiebung darstellen. Der Kongress würde mehr Hebel erhalten, um präsidiale Initiativen zu hinterfragen, die Aufsicht über die Regierung zu verstärken und Ernennungen für Schlüsselpositionen, einschließlich bei der Fed, zu erschweren. Donald Trumps legislativer Handlungsspielraum würde deutlich eingeschränkt, obwohl sein Vetorecht und seine Exekutivbefugnisse den Einfluss der Demokraten weiterhin begrenzen würden.
Anleger könnten zunächst mit geringeren Erwartungen an fiskalische Impulse, niedrigeren Treasury-Renditen und einem weniger restriktiven geldpolitischen Ausblick rechnen. ING erwartet in diesem Szenario eine moderate Schwäche des US-Dollars, während die Renditen 10-jähriger Staatsanleihen sich 5,5% nähern könnten, ohne darüber auszubrechen.
Ein demokratischer Sieg würde jedoch keine Verbesserung der öffentlichen Finanzen garantieren. Differenzen bei Sozialausgaben, Verteidigung und Besteuerung könnten die fiskalischen Spannungen verlängern.
Der 3. November ist nur der erste Test: Danach folgen Dezember und 2027
Die Wahl am 3. November könnte letztlich den Beginn einer Phase der Neubewertung markieren, statt unmittelbar eine Veränderung der Marktrichtung auszulösen. Anleger werden sich rasch auf mehrere wichtige Fristen konzentrieren müssen.
Die vorübergehende Finanzierung der Bundesregierung läuft am 11. Dezember aus, was die Möglichkeit erneuter und schwieriger Haushaltsverhandlungen eröffnet. Die Fed wird dann ihre letzte geldpolitische Entscheidung des Jahres treffen, wobei eine Zinserhöhung um 25 Basispunkte weithin erwartet wird. Der neue Kongress tritt am 3. Januar 2027 sein Amt an, bevor die nächste Runde der Verhandlungen über die US-Schuldenobergrenze ansteht.
Diese Ereignisse werden dazu beitragen zu bestimmen, ob die Wahlen tatsächlich zu einer spürbaren Veränderung des wirtschaftlichen und geldpolitischen Ausblicks führen. Das kurzfristig unterstützendste Szenario für den US-Dollar würde eine robuste Wirtschaft, anhaltende Inflation und eine Fed umfassen, die an einem restriktiven Kurs festhält.
Umgekehrt könnten langsameres Wachstum, sinkende Erwartungen an Zinserhöhungen oder wachsende Sorgen über die Tragfähigkeit der Schulden die US-Währung schwächen.
Die Schlussfolgerung ist daher komplexer, als anzunehmen, dass ein republikanischer Sieg den US-Dollar automatisch stärken oder ein demokratischer Sieg ihn zwangsläufig schwächen würde.
Der 3. November wird entscheiden, wer den Kongress kontrolliert, aber die fiskalischen Folgen, die Zinserwartungen und die Reaktionen der Anleiheinvestoren werden letztlich die Entwicklung des US-Dollars im Jahr 2027 bestimmen.
Die Geschichte wurde am 21. Oktober um 14:00 GMT korrigiert, um die Überschrift zu präzisieren.)
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.




