
Der Verbraucherstimmungsindex der University of Michigan lag im Oktober bei 48, dem zweitniedrigsten Wert seit 1952, und der S&P 500 liegt innerhalb von 2 % eines Rekordhochs. Die Regel, dass rekordtiefe Tristesse einer Rally von 20 % vorausgeht, funktionierte nur nach einem Crash, und einen solchen gab es nicht.
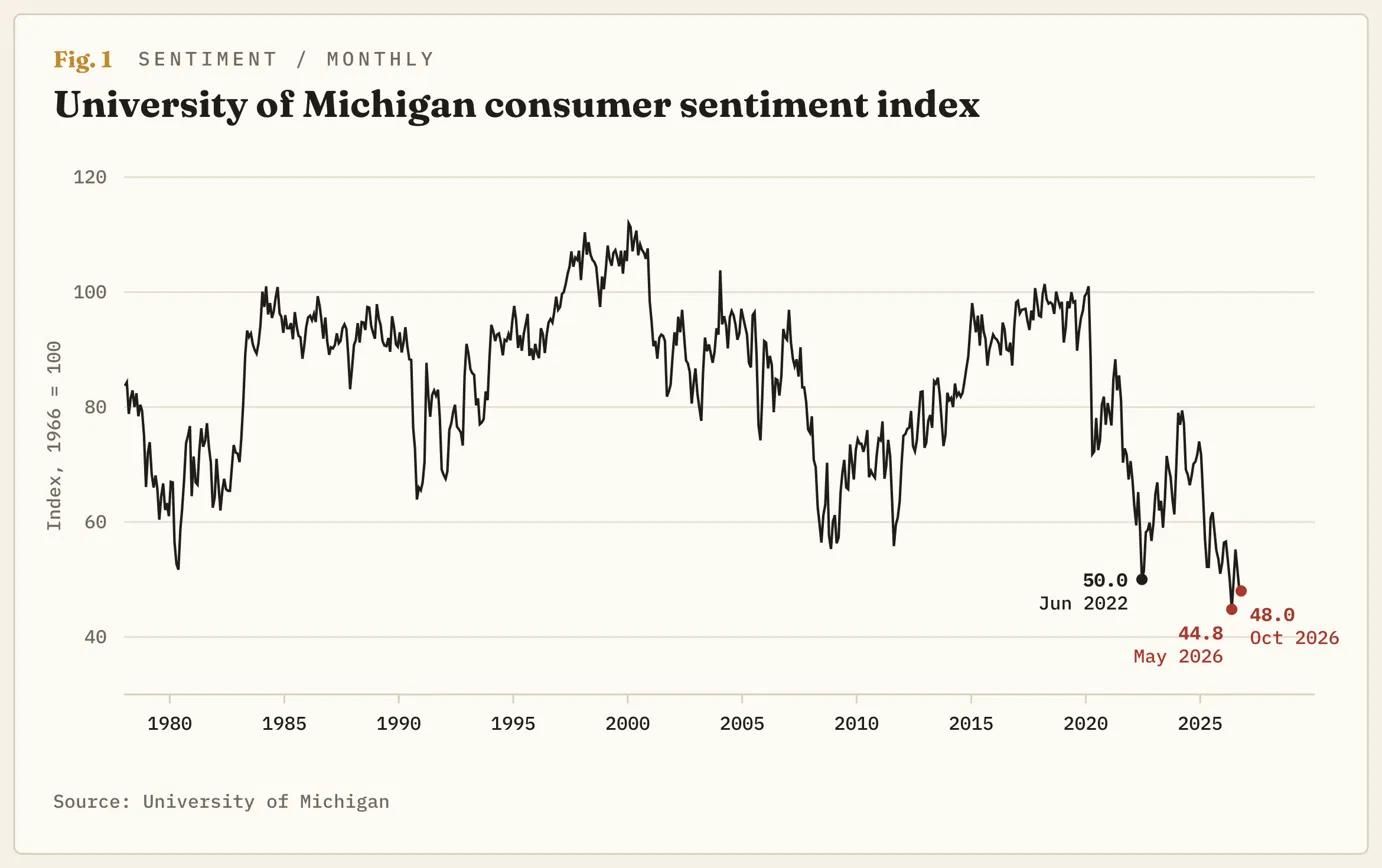
Die University of Michigan (UoM) veröffentlichte am Freitag ihren endgültigen Stimmungswert für Oktober: 48, ein Zehntelpunkt unter dem Septemberwert und der zweitniedrigste in den 74 Jahren, in denen die Frage gestellt wird. Die fünf niedrigsten Werte der Umfrage stammen allesamt aus diesem Jahr, wobei der Mai-Wert von 44,8 den Tiefpunkt markiert. Der S&P 500 erreichte am 6. Oktober einen Rekordschluss und notiert derzeit etwa 2 % darunter. Am 29. Mai, dem letzten Handelstag des schlechtesten Monats der Umfrage, schloss er ebenfalls auf einem Rekordniveau. Diese beiden Fakten widersprechen sich nicht, da die Befragten der Umfrage und die Besitzer des Index größtenteils unterschiedliche Gruppen sind.
Die vorläufige Veröffentlichung für Oktober vom 9. Oktober meldete mit 44,7 einen Rekordtiefstand bei den aktuellen Bedingungen. Der endgültige Wert liegt bei 46,7, sodass der Rekord zwei Wochen Bestand hatte, und der Mai-Wert von 45,8 bleibt weiterhin der niedrigste. Die Haushalte erwarten in den nächsten zwölf Monaten eine Inflation von 4,7 % gegenüber 3,4 % im Februar, vor dem Krieg, und die Direktorin der Umfrage, Joanne Hsu, schrieb, dass die Kaufkraft "weiterhin die Sicht der Verbraucher auf die Wirtschaft dominiert".
Das Kaufsignal war der Crash, nicht die Stimmung
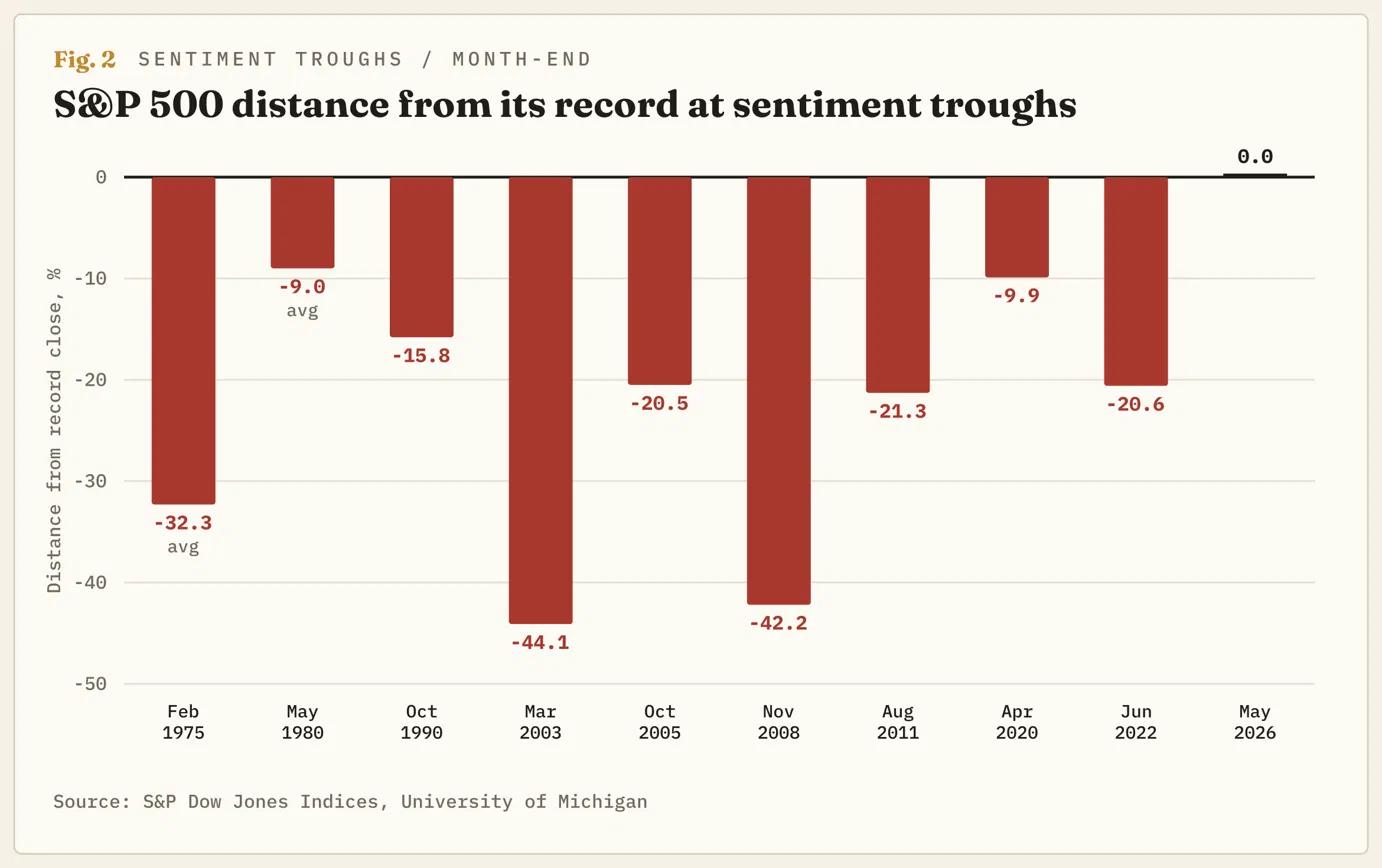
Der Guide to the Markets von JPMorgan Asset Management liefert den meisten Lesern die Antwort. Nach neun Stimmungstiefs seit den 1970er Jahren erzielte der S&P 500 in den folgenden 12 Monaten im Durchschnitt eine Rendite von 24,1 %, gegenüber 4,8 % nach zehn Stimmungshochs. Die Zahlen stimmen. Die Grafik zeigt nicht, wo der Index bei jedem Tiefstand stand. Im Februar 1975 lag er 32 % unter seinem Rekord. Im Mai 1980 lag er 9 % darunter; im Oktober 1990 16 %; im März 2003 44 %; im Oktober 2005 21 %; im November 2008 42 %; im August 2011 21 %; im April 2020 10 %; im Juni 2022 21 %. Der durchschnittliche Abstand zum Rekord beim Tief betrug 24 %, und genau so viel legte der Index auch im darauffolgenden Jahr zu.
Im Mai 2026 betrug der Abstand null. Fünf Monate nach den Tiefs von 1990, 2003, 2011 und 2022 lag der Index 8-23 % im Plus, und fünf Monate nach Mai lag er 1 % im Plus. Jedes frühere Tief spiegelte einen Markt wider, der bereits gefallen war, und das darauffolgende Jahr war die Erholung. Kaufen, während alle miserabel gestimmt waren, funktionierte, weil alle wegen eines Crashs miserabel gestimmt waren.
Andere Amerikaner
Die Verteilungsrechnungen der Federal Reserve (Fed) zeigen, dass 86% des Aktienbesitzes der Amerikaner auf das reichste Zehntel der Haushalte entfallen und 2% auf die ärmere Hälfte. Die UoM-Umfrage zählt jeden Haushalt nur einmal, sodass ihr Index vor allem die Ansichten von Menschen widerspiegelt, die wenig oder gar keine Aktien besitzen. Die September-Tabellen der Umfrage zeigen, wie weit die beiden Gruppen auseinanderliegen. Auf die Frage, was sie im nächsten Jahr bei Artikeln tun würden, deren Preise stark gestiegen sind, sagte die Hälfte des obersten Drittels der Aktienbesitzer, sie würden weiterhin wie gewohnt ausgeben. Unter Haushalten ohne Aktien sagten 18% dasselbe und 26%, sie würden den Kauf solcher Artikel ganz einstellen. Im August, dem jüngsten Monat, für den die Umfrage nach Einkommen aufgeschlüsselt wurde, lag die Stimmung im untersten Einkommensdrittel bei 44,6 und im obersten Drittel bei 60. Die Umfrage befragt alle und der Index zählt nur das Geld, also berichtet das eine über die Vielen und das andere über die Wenigen.
Trübe Aussichten wegen der Preise, nicht wegen der Jobs
Sechs der neun Tiefpunkte auf der Liste von JPMorgan fielen in eine Rezession oder kurz danach, als die Arbeitslosigkeit auf oder nahe ihrem Höchststand lag. Die anderen drei, Oktober 2005, August 2011 und Juni 2022, lagen jeweils bei einem Indexstand von rund 21% unter dem Rekord. Dieser hier weist weder das eine noch das andere auf. Die Erstanträge auf Arbeitslosenhilfe beliefen sich in der Woche bis zum 17. Oktober auf 194K. Der Tracker der Atlanta Fed sieht das Wachstum im dritten Quartal vor der ersten Schätzung am 29. Oktober bei 3,6%. Der vorläufige zusammengesetzte Einkaufsmanager-Index (EMI) von S&P Global für Oktober, eine Umfrage unter Einkäufern von Unternehmen, lag bei 57,6 und damit unter dem Fünfjahreshoch von 58,4 im September. Die Payrolls im September stiegen um 29K, die einzige Zahl auf der Arbeitsmarktseite, die zur Stimmung passt. Die Stimmung dreht sich um die Preise und die Kosten der Kreditaufnahme. Hsu schrieb, dass der Rückgang der aktuellen Lage vollständig auf die Kaufbedingungen für langlebige Güter zurückzuführen sei, die "aufgrund höherer Zinsen und wachsender Sorgen über die Erschwinglichkeit solcher Käufe um 18% eingebrochen sind".
Juni 2022 drehte sich ebenfalls um die Preise, mit Benzin über 5 USD, und der Index lag damals 21% unter seinem Rekord, weil die Fed auf dem Weg von null auf über 4% war. Die Fed liegt bereits nahe 4%, nachdem sie die Zinsen am 16. September angehoben hat. Sie tritt am 28. Oktober erneut zusammen, und von den meisten Mitgliedern des Ausschusses wird erwartet, dass sie die Zinsen bis zum Jahresende erneut anheben. Die Fed versucht, einen Haushalt hervorzubringen, der wegen der Kreditkosten aufgehört hat, ein Auto oder ein Sofa zu kaufen, und der Bereitschaftsindikator der Umfrage zum Kauf sank innerhalb eines Monats um 18%.
Wo sich die Stimmung im Index tatsächlich zeigt
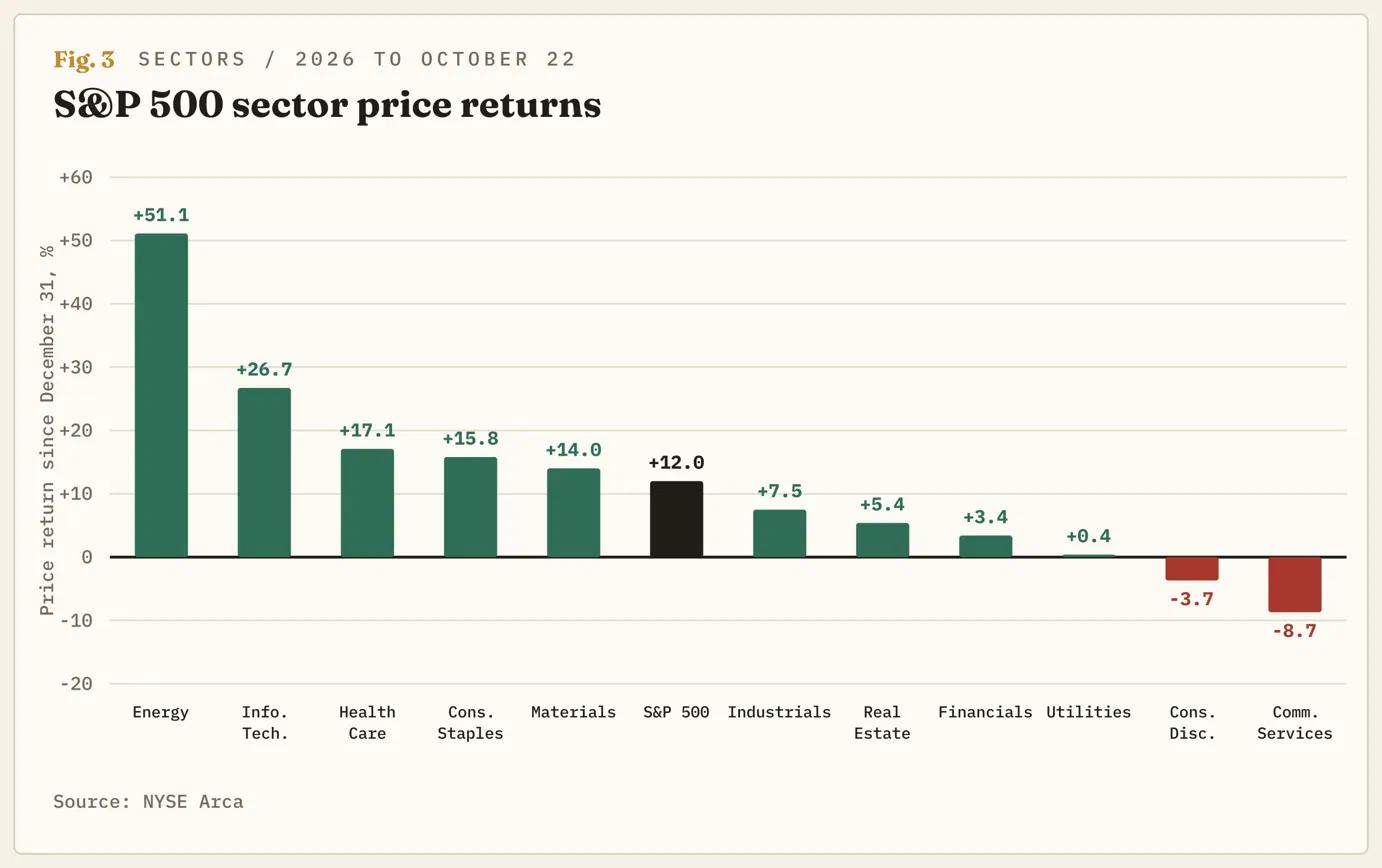
Das Jahr des Index gehört zwei Sektoren. Gemessen an den börsengehandelten Fonds (ETFs), die die einzelnen Sektoren abbilden, liegt Energy 2026 bei einem Plus von 51% bei Öl über 100 USD, und Technologie liegt dank des KI-Booms 27% im Plus. Consumer Discretionary, der Sektor der Autohersteller, Einzelhändler und Restaurants, liegt 3,7% im Minus und ist neben Communication Services der einzige Sektor im roten Bereich. Seit dem 29. Mai, dem Tag, an dem Rekordhoch und Rekordtief zusammenfielen, liegt der Index 1% im Plus, Energy 20% und Consumer Discretionary 5% im Minus. Die Umfrage ist seit Langem ein brauchbarer Indikator für Unternehmen, die von den Menschen abhängen, die sie befragt, und der Index auf Rekordniveau ist die Summe der Unternehmen, die es nicht sind.
Die Karte
Der S&P 500 hat etwa die Hälfte der Bewegung vom September-Tief bis zum Rekord vom 6. Oktober wieder abgegeben, und der Schlusskurs am Donnerstag lag erstmals seit September wieder unter dem 50-Tage-Durchschnitt. Der tägliche Stochastic Relative Strength Index (Stoch RSI), ein Momentum-Indikator, hat sich von nahe 70 auf die Mitte seiner Spanne nach unten gedreht, sodass der Pullback bereits lief, bevor die Stimmungszahl veröffentlicht wurde. Seit dem März-Tief war das Muster höhere Tiefs oberhalb eines steigenden 50-Tage-Durchschnitts, unter einer 7.800er-Decke, die im August hielt und im Oktober zwei Wochen lang nachgab. 7.700 ist die Linie, weil dort der 50-Tage-Durchschnitt liegt.
Unter 7.700 auf Schlusskursbasis spricht vieles für weitere Schwäche. Der erste Test liegt bei 7.500, dem September-Tief und dem letzten höheren Tief der Bewegung, und ein Schlusskurs darunter wäre das erste tiefere Tief seit März. Der 200-Tage-Durchschnitt nahe 7.300 würde den Index 7% unter seinen Rekord bringen, immer noch weniger als bei jedem Tiefpunkt auf JPMorgans Liste. Das Bild wäre erst bei einem täglichen Schlusskurs über 7.800 falsch, was die Rekordrally bei Energy- und Technologieergebnissen fortsetzen würde, wobei der Verbraucher nicht stärker beteiligt wäre als zuvor. Auch die Umfrage ist in beide Richtungen nicht der Auslöser. Die nächste Veröffentlichung ist am 6. November, und das, was sie am ehesten anheben dürfte, fallendes Benzin, ist dasselbe, was dem Energiesektor sein Plus von 51% nehmen würde.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis mit 99%-Szenario: Warum die Verkäufer weiter klar führen
Der Goldpreis steht wieder an einer Marke, die für die nächsten Handelstage entscheidend werden könnte. Am Freitagmorgen notieren die Gold-Futures (GCZ6) bei 4.042,40 US-Dollar und damit 0,44 % im Minus. Viel Luft nach unten bleibt damit zunächst nicht mehr: Bei 4.036 US-Dollar wartet eine wichtige Unterstützung. Fällt sie, könnte aus der bisherigen Schwäche schnell die nächste Verkaufswelle werden.
Bitcoin in Gefahr? KI und Quantencomputer bedrohen Millionen BTC
Die Bedrohung, die von künstlicher Intelligenz (KI) und Quantencomputern für Bitcoin (BTC) und andere Kryptowährungen ausgeht, ist längst keine rein theoretische Frage mehr. Entscheidend ist zunehmend nicht, ob die erforderliche Hardware eines Tages leistungsfähig genug sein wird, sondern wann dieser Punkt erreicht ist.
XRP-Kurs unter Druck: Droht Ripple jetzt der Absturz auf 1 Dollar?
Ripple (XRP) setzt seine Korrektur am Freitag fort und nähert sich wieder der Marke von 1,30 US-Dollar. Damit gibt die Kryptowährung ihre Gewinne vom Wochenbeginn zunehmend ab. Mehrere Versuche, die Erholung bis auf 1,40 US-Dollar auszudehnen, scheiterten. Während die Käufer an Zuversicht verlieren, gewinnen die Verkäufer die Oberhand. Das kurzfristige Chartbild bleibt damit abwärtsgerichtet.
Bitcoin, Ethereum und Ripple erholen sich, da wichtige Unterstützungsniveaus den jüngsten Ausverkauf begrenzen
Bitcoin, Ethereum und Ripple erholen sich am Freitag leicht, nachdem sie am Vortag korrigiert und ihre wichtige Unterstützungszone getestet hatten. BTC hält sich über dem 50-Tage-EMA, ETH findet Unterstützung um den 100-Tage-EMA, während XRP den horizontalen Boden nahe 1,300 USD behauptet. Die Kursentwicklung dieser drei führenden Kryptowährungen deutet auf eine Erholung hin, wenn diese kritische Unterstützungszone hält; ein entscheidender Schlusskurs unter diesen Niveaus deutet auf eine tiefere Korrektur hin.
Forex Today: Britisches Pfund tut sich schwer, von heißen Inflationsdaten zu profitieren
Hier ist, was Sie am Mittwoch, den 21. Oktober, wissen müssen: Die Finanzmärkte bleiben zur Wochenmitte angesichts fehlender wichtiger makroökonomischer Datenveröffentlichungen relativ ruhig. Obwohl das britische Pfund nach den Inflationsdaten eine gewisse Volatilität zeigt, tut es sich schwer, gegenüber seinen Pendants eine entscheidende Bewegung in die eine oder andere Richtung zu machen.