Alle bereiten sich auf eine hawkische Zentralbankwoche vor. Hier ist der Grund, warum die Überraschung dovish ausfallen könnte

Fünf der wichtigsten Zentralbanken der Welt bereiten sich darauf vor, in dieser Woche geldpolitische Entscheidungen bekannt zu geben, wobei die Anleger zunehmend mit höheren Zinssätzen rechnen, da der globale Energieschock die Inflation weiterhin über das Zielniveau treibt.
Die Bank of Canada (BoC), die Federal Reserve (Fed), die Reserve Bank of New Zealand (RBNZ), die Europäische Zentralbank (EZB) und die Bank of Japan (BoJ) stehen allesamt unter wachsendem Druck, zu verhindern, dass die erhöhten Ölpreise in eine anhaltende Inflation umschlagen.
Unter den zunehmend hawkishen Markterwartungen deuten jedoch zwei Entwicklungen darauf hin, dass die Geldpolitik weniger restriktiv werden könnte, als die Anleger derzeit erwarten.
Fünf Zentralbanken sehen sich demselben Öl-Schock gegenüber, aber unterschiedlichen Inflationsproblemen
Der jüngste Inflationsschock geht größtenteils auf die Störung der globalen Energieversorgung zurück, die durch den Konflikt im Nahen Osten verursacht wurde, insbesondere durch Einschränkungen bei den Lieferungen durch die Straße von Hormus. Höhere Ölpreise haben die Gesamtinflation in den großen Volkswirtschaften nach oben getrieben und die Sorge vor einer längeren Phase restriktiver Geldpolitik neu entfacht.
In der Eurozone erreichte die jährliche Inflation, gemessen am Harmonisierten Verbraucherpreisindex (HVPI), im September 3,8% gegenüber dem Vorjahr, wobei Energie etwa 1,71 Prozentpunkte bzw. 45% des Gesamtanstiegs beitrug. Die Kerninflation blieb jedoch mit 2,5% deutlich niedriger. Kanada zeigt einen noch stärkeren Kontrast. Die Gesamtinflation des Verbraucherpreisindex (VPI) erreichte im September 3,1%, während die Inflation ohne Benzin bei 2,2% lag. Die von der BoC bevorzugten zugrunde liegenden Inflationsmaße, CPI-trim und CPI-median, blieben unter 2%.
Die Vereinigten Staaten (US) zeichnen ein komplizierteres Bild. Die Gesamtinflation beschleunigte sich im September auf 3,7%, während das von der Fed bevorzugte Kernmaß der Inflation der persönlichen Konsumausgaben (PCE) im August bei 3% lag, was darauf hindeutet, dass der zugrunde liegende Preisdruck über die Energie hinausgeht.
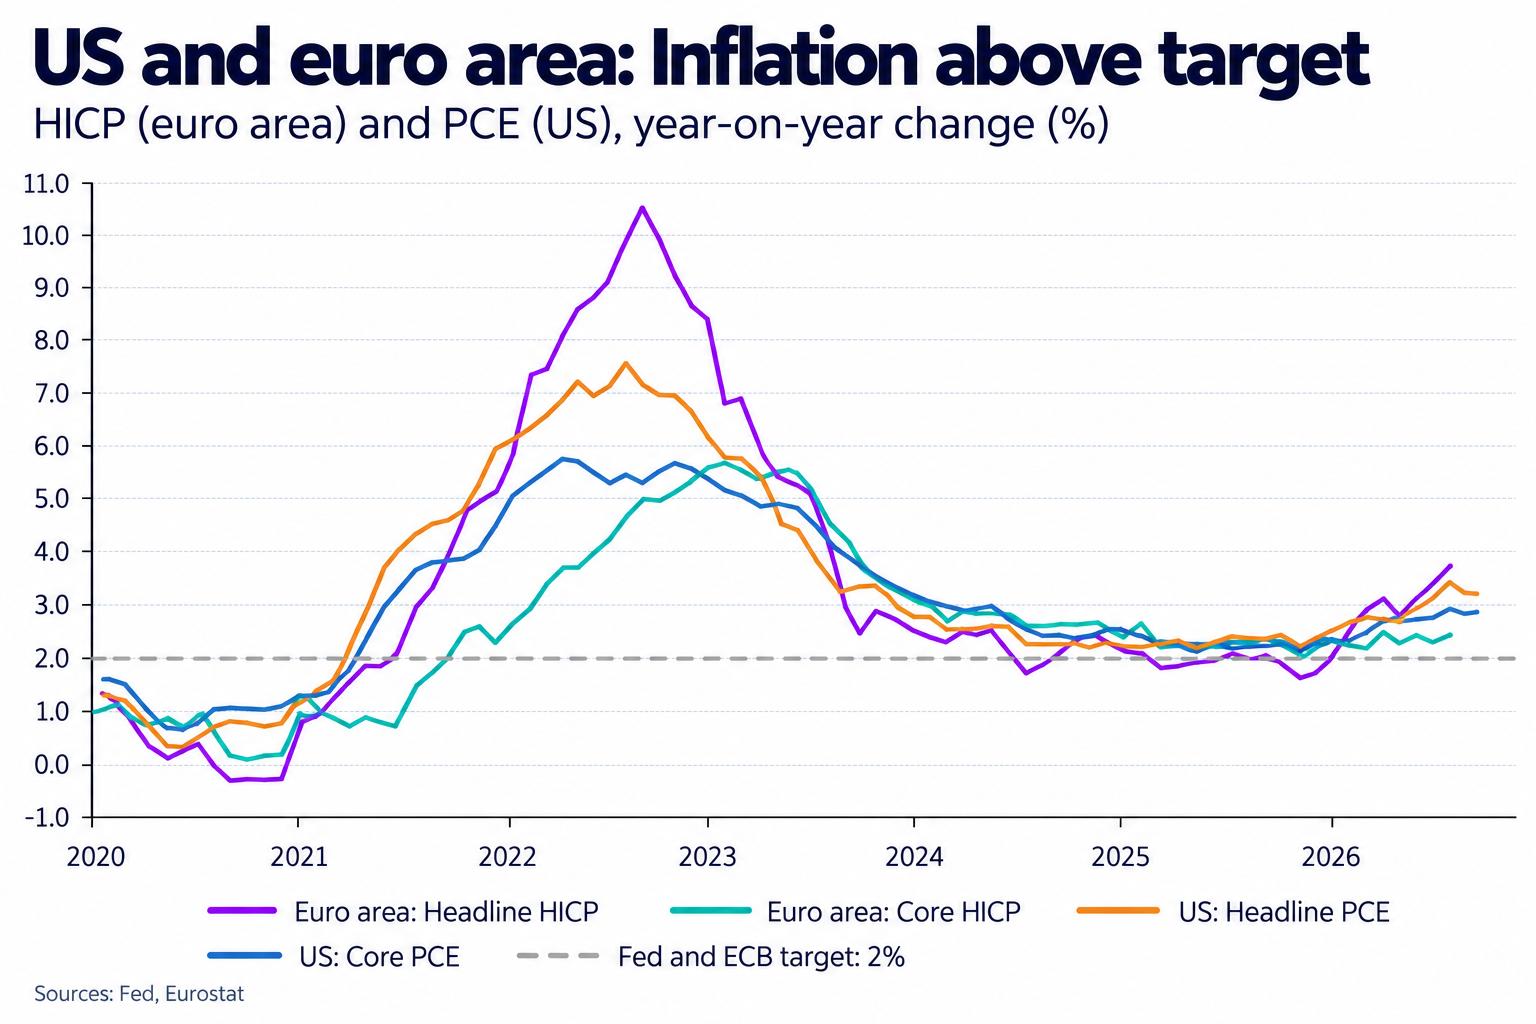
Diese Unterschiede sind wichtig, weil höhere Zinssätze einen Energieversorgungsengpass nicht direkt beheben können. Geldpolitik wirkt vor allem über eine Verringerung der Nachfrage, indem sie die Kreditaufnahme verteuert und die Wirtschaftstätigkeit verlangsamt. Die Gefahr besteht darin, dass Zentralbanken das Wirtschaftswachstum unnötig schwächen könnten, wenn sie zu aggressiv auf eine Inflation reagieren, die sich letztlich wieder abschwächt, sobald sich die Energiemärkte stabilisieren.
Der Chief Multi-Asset Investment Strategist von GAM Investments, Julian Howard, warnte vor den Risiken, mit Zinssätzen gegen einen Energieversorgungs-Schock vorzugehen: "Die Art von Zinssätzen, die nötig wären, um die Menschen tatsächlich davon abzuhalten, ihr Auto zu betanken, und sie vom Fliegen abzuhalten, wären ernsthaft hoch, sehr, sehr hoch — und würden eine Rezession auslösen," sagte er gegenüber CNBC.
Warum das Ausbleiben von Zweitrundeneffekten den Ausblick für 2027 verändern könnte
Zentralbanken sind besonders besorgt über Zweitrundeneffekte der Inflation, die auftreten, wenn höhere Energiekosten in anhaltende Lohnsteigerungen und breitere Preisanpassungen in der Wirtschaft durchschlagen. In mehreren großen Volkswirtschaften gibt es jedoch nur begrenzte Hinweise auf solche Effekte.
In der Eurozone hat das Lohnwachstum bislang nicht signifikant auf den jüngsten Energieschock reagiert, während die längerfristigen Inflationserwartungen relativ nahe am 2%-Ziel der EZB bleiben. Morgan Stanley hob diesen Unterschied in seiner Einschätzung der bevorstehenden EZB-Entscheidung hervor, wie Dow Jones Newswires berichtet: "Bisher gibt es keine Hinweise auf signifikante indirekte oder sogar Zweitrundeneffekte des zweiten Energieschocks auf die Inflation. Der jüngste Anstieg der langfristigen Renditen sorgt für ein gewisses Maß an zusätzlicher Straffung."
Rabobank kommt zu einem ähnlichen Schluss und argumentiert, dass die EZB wenig Grund habe, ihren Straffungszyklus zu beschleunigen: "Es gibt keinen zwingenden Grund, das Tempo der Zinserhöhungen zu beschleunigen. Es gibt bislang keine Hinweise darauf, dass die Inflation breiter angelegt und verfestigt wird, obwohl einige Entscheidungsträger argumentieren werden, dass die EZB nicht auf klare Beweise für Zweitrundeneffekte warten kann, weil sie nach Beginn dieser Dynamik stärker eingreifen müsste."
Diese Unterscheidung wird besonders wichtig, wenn man den Ausblick für 2027 betrachtet. Den Oktober-Projektionen der US Energy Information Administration (EIA) zufolge könnten die Brent-Rohölpreise von rund 105 USD pro Barrel im vierten Quartal auf etwa 74 USD bis Ende 2027 sinken.
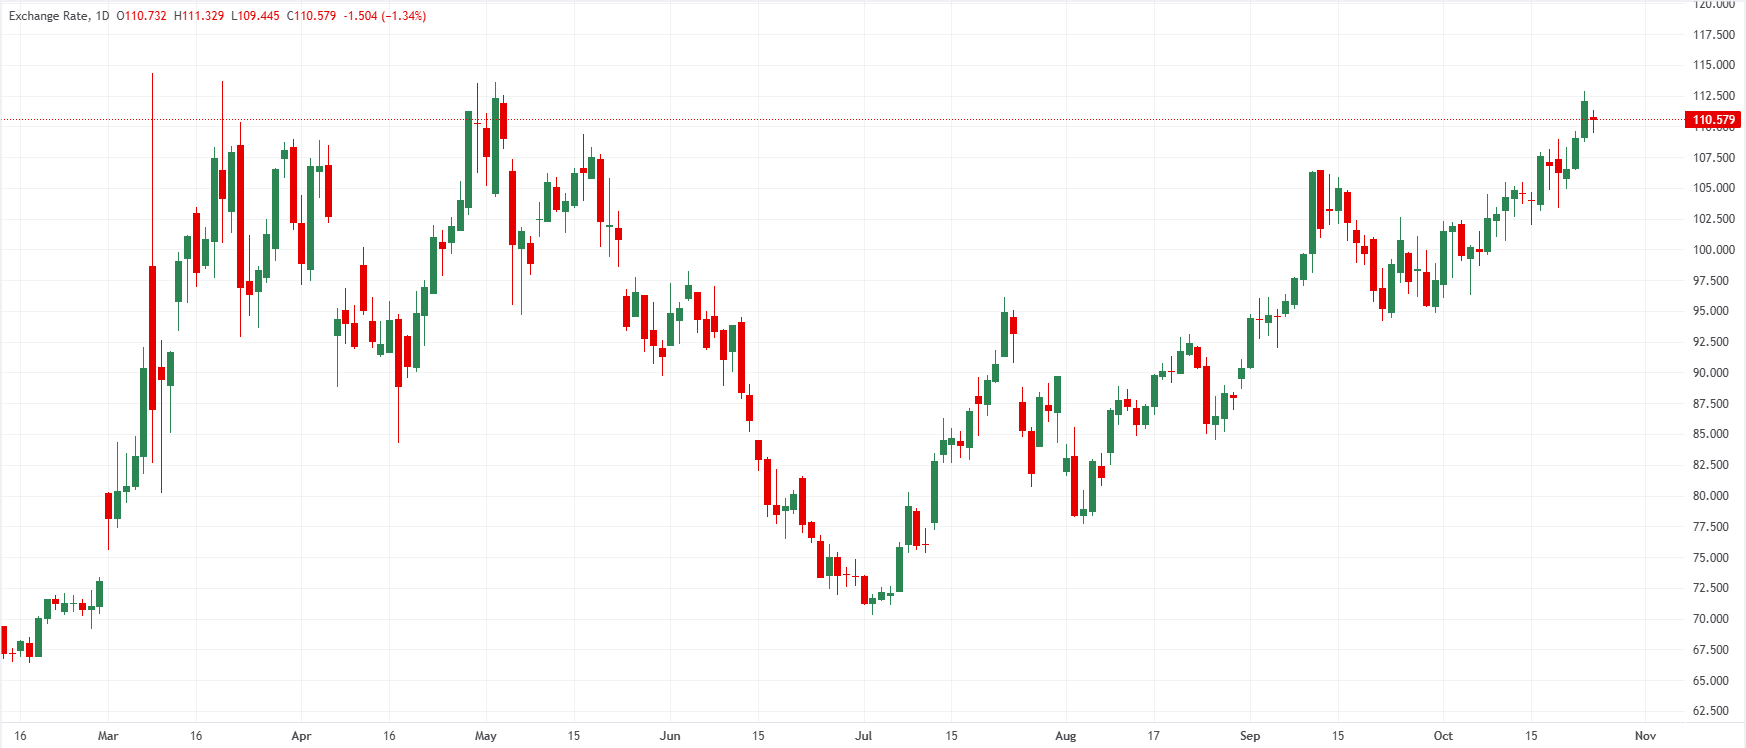
Wenn dieses Szenario eintritt, könnte Energie in diesem Jahr von einem wichtigen Treiber der Inflation zu einem Faktor werden, der im Jahr 2027 einen Abwärtsdruck auf die jährliche Inflation ausübt. Das bedeutet nicht, dass die Verbraucherpreise auf frühere Niveaus zurückkehren würden. Stattdessen könnte sich die jährliche Anstiegsrate deutlich verlangsamen, wenn der anfängliche Energieschock nachlässt.
Da die Geldpolitik mit Verzögerung auf die Wirtschaftstätigkeit und die Inflation wirkt, könnten aggressive Zinserhöhungen jetzt dann am stärksten durchschlagen, wenn sich die Energieinflation bereits abschwächt. Diese Möglichkeit stärkt das Argument dafür, dass die Zentralbanken vorsichtig bleiben sollten, bevor sie sich auf längere Straffungszyklen festlegen.
Anleihemärkte könnten bereits einen Teil der Arbeit der Zentralbanken erledigt haben
Das zweite Argument für eine potenziell dovishe Überraschung kommt von den Staatsanleihemärkten. Die globalen Anleiherenditen sind in den vergangenen Monaten deutlich gestiegen, da Anleger Inflationsrisiken, den staatlichen Finanzierungsbedarf und die Wahrscheinlichkeit weiterer Zinserhöhungen neu bewerten.
Laut der Royal Bank of Canada (RBC) sind die Renditen 10-jähriger französischer Staatsanleihen in drei Monaten um fast 120 Basispunkte gestiegen, während die Renditen von US-Staatsanleihen um etwa 70 Basispunkte zugelegt haben. Die kanadischen Renditen sind im selben Zeitraum um weniger als 50 Basispunkte gestiegen.
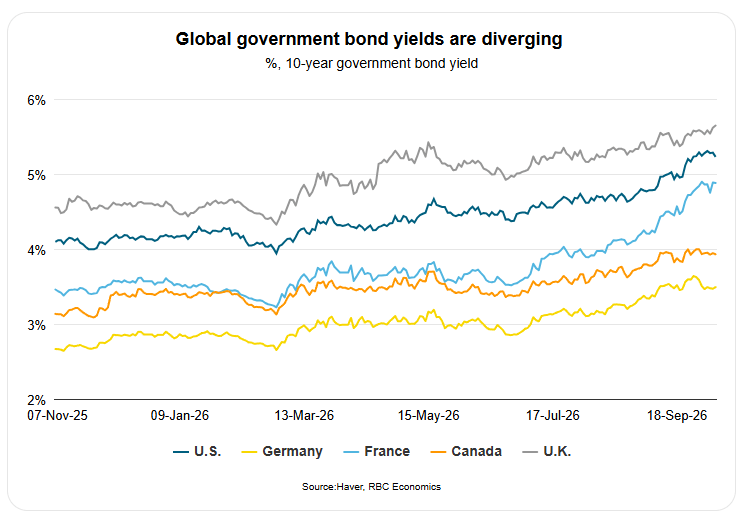
Diese Bewegungen sind wichtig, weil die Finanzierungskosten für Haushalte und Unternehmen nicht nur von den Leitzinsen der Zentralbanken abhängen, sondern auch von den Marktzinsen. Höhere Staatsanleiherenditen können sich in teureren Hypotheken, Unternehmenskrediten und Investitionsfinanzierungen niederschlagen und die wirtschaftliche Aktivität selbst ohne zusätzliche geldpolitische Straffung dämpfen.
In Europa schätzt ING, dass der Anstieg der deutschen Anleiherenditen seit September bereits eine wirtschaftliche Wirkung entfaltet hat, die einer zusätzlichen Zinserhöhung der EZB um 25 Basispunkte entspricht. In Frankreich liegt der geschätzte Effekt näher bei 50 Basispunkten.
Ken Orchard, Head of International Fixed Income bei T. Rowe Price, betont die Auswirkungen auf die künftige Geldpolitik: "Steigende Anleiherenditen bedeuten nicht zwangsläufig, dass die Zentralbanken die von den Märkten derzeit erwarteten Zinserhöhungen liefern werden. Wenn die Renditen so stark steigen, dass sie die wirtschaftliche Aktivität bremsen, könnten sie den Bedarf an weiterer geldpolitischer Straffung verringern."
Was von den fünf Zentralbanksitzungen dieser Woche zu erwarten ist
Unmittelbare Entscheidungen könnten weiterhin relativ hawkish erscheinen, selbst wenn der längerfristige Ausblick ausgewogener wird. Die RBNZ gehört zu den wahrscheinlichsten Kandidaten für eine Zinserhöhung in dieser Woche. Westpac erwartet am Mittwoch einen Anstieg um 25 Basispunkte auf 3,00%, unter Verweis auf die erhöhte kurzfristige Inflation. Die Bank warnt jedoch auch vor einem übermäßig aggressiven Straffungszyklus.
Die BoC steht unter wachsendem Druck, die Zinsen auf 2,50% anzuheben, nachdem die jüngsten kanadischen Inflationsdaten die Markterwartungen für eine Zinserhöhung im Oktober deutlich steigen ließen. Die stärker als erwarteten Inflationsdaten haben die Sorge verstärkt, dass sich der Preisdruck hartnäckiger erweisen könnte, obwohl Anzeichen von Schwäche am Arbeitsmarkt und steigende Anleiherenditen die Entscheidungsträger weiterhin zu vorsichtigem Vorgehen veranlassen könnten.
Es wird allgemein erwartet, dass die Fed ihren Leitzins am Mittwoch nach der September-Erhöhung bei 3,75%-4,00% belässt. Die Erwartungen an eine weitere Zinserhöhung im Dezember bleiben jedoch erhöht. Auch die EZB dürfte ihren Einlagensatz am Donnerstag unverändert bei 2,50% belassen, wobei sich der Dezember als wahrscheinlichere Gelegenheit für eine weitere Erhöhung abzeichnet. Unterdessen wird erwartet, dass die BoJ ihren Leitzins am Freitag bei 1,25% belässt, obwohl Anleger angesichts zunehmender inländischer Lohn- und Inflationsdrucks weitere Normalisierungsschritte erwarten.
Japan stellt eine wichtige Ausnahme zur breiteren, energiegetriebenen Inflationsnarrative dar, da die geldpolitische Straffung dort auch strukturelle Veränderungen bei der heimischen Inflation und der Lohndynamik widerspiegelt.
Die eigentliche Überraschung könnte darin liegen, was die Zentralbanken über 2027 sagen
Die größte Überraschung dieser Woche könnte nicht von den Zinsentscheidungen selbst kommen, sondern davon, wie die Zentralbanken den weiteren Pfad beschreiben. Die Märkte haben sich bereits auf die Möglichkeit zusätzlicher Straffungen eingestellt. Folglich dürfte eine Zinserhöhung oder die Entscheidung, die Zinsen bei gleichzeitig hawkisher Tendenz unverändert zu lassen, nicht ausreichen, um die Zinserwartungen deutlich nach oben zu treiben.
Stattdessen werden Anleger nach Anzeichen dafür suchen, dass sich die Entscheidungsträger zunehmend Sorgen über die kumulativen Auswirkungen hoher Energiepreise, steigender Anleiherenditen und einer nachlassenden wirtschaftlichen Aktivität machen.
Das Risiko für dieses eher dovishe Szenario bleibt erheblich. Anhaltende Störungen der Ölversorgung, beschleunigte Dienstleistungsinflation oder steigende Lohnforderungen könnten die Zentralbanken zu einer aggressiveren Straffung zwingen.
Insbesondere die Fed hat weniger Spielraum, die Inflation zu ignorieren, da der zugrunde liegende Preisdruck auch nach Herausrechnung der Energie hoch bleibt. Sollte sich die Inflation jedoch weiterhin auf Energie konzentrieren und sich die Finanzierungsbedingungen unabhängig davon weiter verschärfen, könnten die Zentralbanken zunehmend die Notwendigkeit der vollständigen Serie von Zinserhöhungen infrage stellen, die die Märkte derzeit erwarten.
Damit ergibt sich die Möglichkeit einer hawkishen Woche im Hinblick auf die unmittelbaren geldpolitischen Entscheidungen, aber eines deutlich weniger hawkishen Ausblicks für 2027. Für Anleger ist der entscheidende Unterschied, wie stark die Zinsen in den kommenden Monaten steigen und wie lange die Zentralbanken glauben, restriktiv bleiben zu müssen. Das Erste könnte weiterhin auf zusätzliche Zinserhöhungen hindeuten. Das Zweite könnte die größte dovishe Überraschung der Woche liefern.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.




