
S&P-500-Unternehmen sind laut FactSet auf Kurs für das dritte Quartal in Folge mit einem Gewinnwachstum von über 25 %. Ihre Gewinnmarge erreichte im April-Juni-Quartal 17 % und damit den höchsten Wert in den FactSet-Daten seit 2009. Der Bargeldbestand hinter diesen Gewinnen schrumpft seit zwei Jahren, und fast der gesamte Rückgang entfällt auf die wenigen Unternehmen, die Rechenzentren für künstliche Intelligenz (KI) bauen. Diese Lücke ist größtenteils eine buchhalterische Verzögerung, weil die Unternehmen das Geld bereits ausgegeben haben und der Großteil der Kosten noch nicht in der Gewinn- und Verlustrechnung angekommen ist. Wenn sich die Lücke schließt, schließt sie sich über die Gewinne.
Die US-Aktienstrategen von Bank of America verfolgen den freien Cashflow, also das Geld, das einem Unternehmen nach der Bezahlung von Gebäuden und Ausrüstung verbleibt, als Anteil am ausgewiesenen Gewinn. Für den Großteil des S&P 500 liegt dieser Wert für die nächsten 12 Monate bei etwa 85 %. Zwischen 2016 und 2023 lag er bei rund 90 % bis 95 %. Die Hyperscaler, also die Unternehmen, die Cloud- und KI-Rechenkapazitäten im größten Maßstab aufbauen, liegen bei etwa -15 %. Für jeden 100 Dollar Gewinn, den sie im kommenden Jahr erzielen sollen, werden sie voraussichtlich 15 Dollar mehr ausgeben, als ihre Geschäfte einbringen.
Nvidia verbucht den Gewinn jetzt und Alphabet verteilt die Kosten über sechs Jahre
Microsoft (MSFT), Alphabet (GOOG, GOOGL), Amazon (AMZN) und Meta (META), gegründet von Mark Zuckerberg, sind die vier größten Ausgeber in dieser Gruppe. Wenn einer von ihnen ein Rack mit KI-Chips von Nvidia (NVDA), gegründet von Jensen Huang, kauft, verbucht Nvidia den Verkauf und den Gewinn in dem Quartal, in dem die Chips ausgeliefert werden. Der Käufer bezahlt das Rack, verbucht den Kauf in diesem Quartal aber nicht als Kosten. Stattdessen nimmt er das Rack in seine Vermögenswerte auf und belastet jedes Jahr einen Teil des Preises mit dem Gewinn. Diese Belastung ist die Abschreibung, verteilt über die Jahre, in denen der Käufer erwartet, dass die Ausrüstung hält.
Die Unternehmen legen diese Nutzungsdauern selbst fest, in der Regel fünf bis sechs Jahre für Server. Nach diesem Zeitplan wird bei einem 2026 gekauften Server ein Fünftel oder weniger der Kosten dem Gewinn von 2026 belastet, der Rest fällt ab 2027 an. Im Jahr 2025 verkürzte Amazon einige Server-Nutzungsdauern auf fünf Jahre, weil sich die KI-Technologie schneller entwickelt, und Meta verlängerte die meisten eigenen auf fünfeinhalb Jahre.
Alle fünf Unternehmen sind im S&P 500 enthalten, sodass die Gewinne des Index den Gewinn des Verkäufers sofort und die Kosten des Käufers in Raten erfassen. FactSet erwartet, dass die Gewinne im Technologiesektor im dritten Quartal um 65,1 % steigen werden, wobei die Chiphersteller den größten Beitrag leisten. Ein Großteil der Umsätze der Chiphersteller stammt aus den Ausgaben der Cloud-Unternehmen.
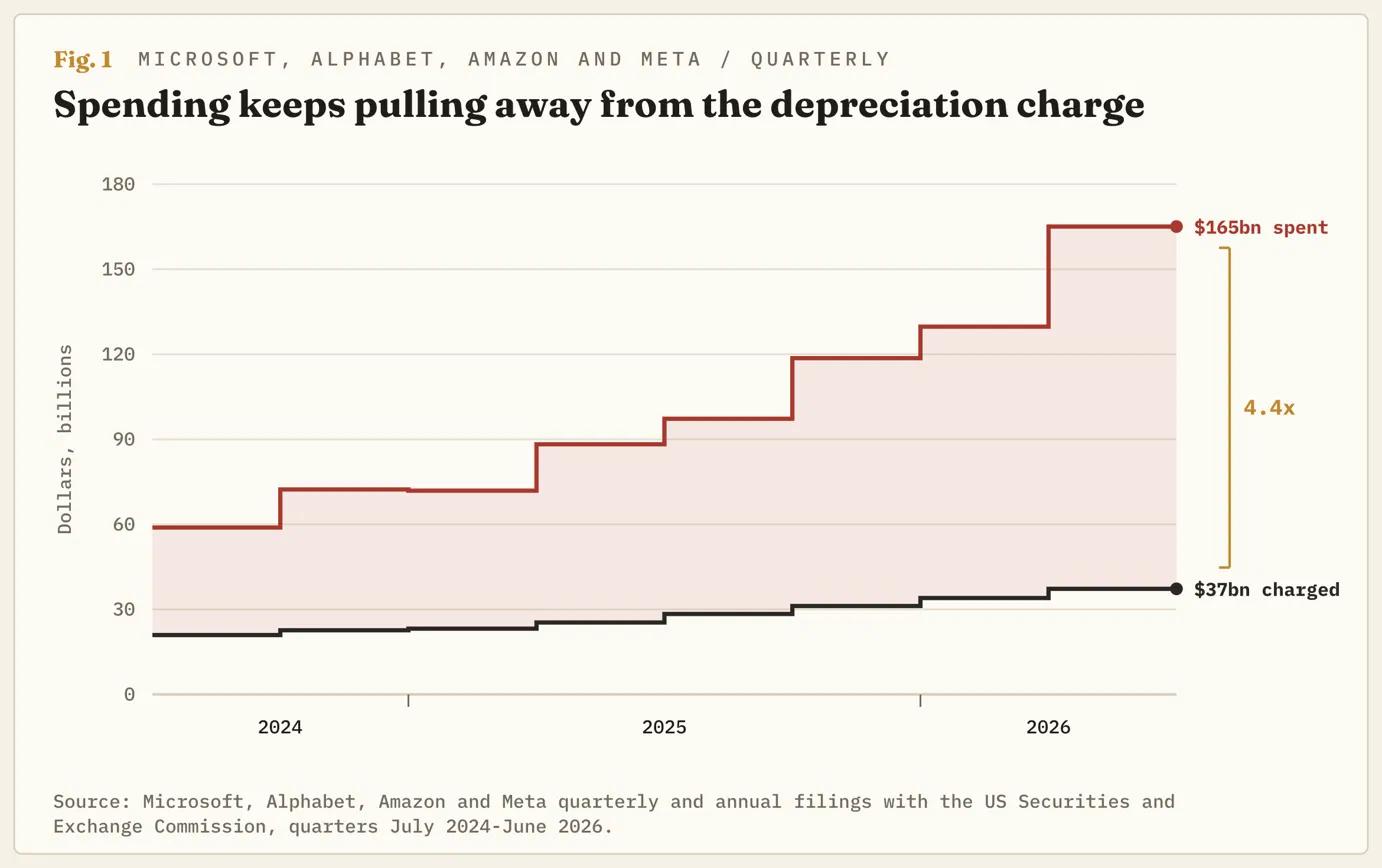
Für jeden als Kosten verbuchten Dollar werden vier ausgegeben
Im April-Juni-Quartal gaben die vier 165 Milliarden Dollar für Gebäude und Ausrüstung aus und belasteten den Gewinn mit Abschreibungen in Höhe von 37 Milliarden Dollar, wie aus ihren Berichten hervorgeht. Ein Jahr zuvor lagen die Werte bei 88 Milliarden Dollar und 25 Milliarden Dollar. Die Ausgaben stiegen um 87 % und die Abschreibungsbelastung um 47 %, sodass der bereits ausgezahlte und noch nicht im Gewinn angekommene Betrag erneut größer wurde.
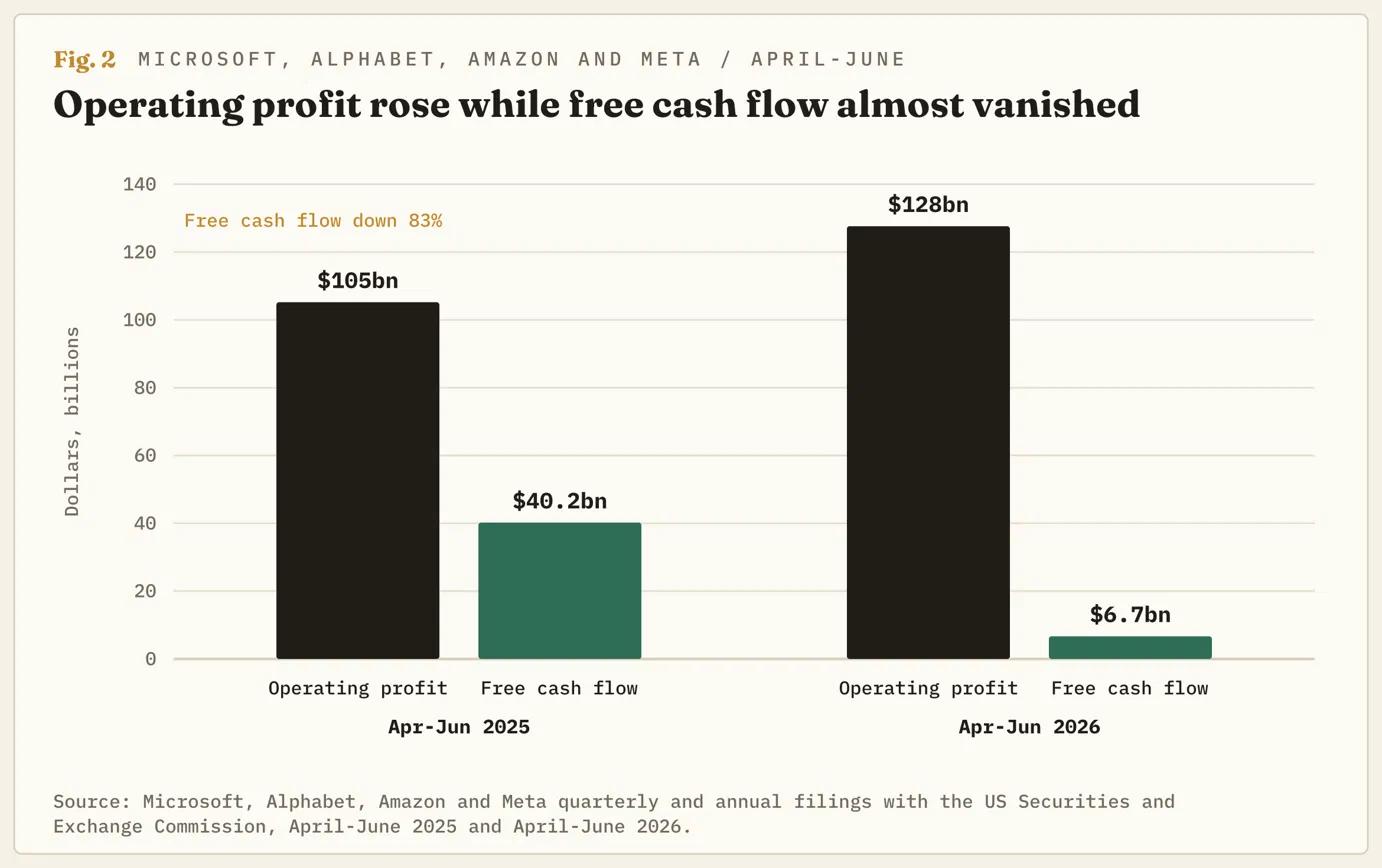
Der operative Gewinn der vier, also der Gewinn aus dem eigentlichen Geschäft, belief sich im Quartal auf 128 Milliarden Dollar, nach 105 Milliarden Dollar im Vorjahreszeitraum. Nach der Bezahlung der Ausrüstung blieben ihnen rund 7 Milliarden Dollar an Bargeld übrig.
Zusammen rechnen die vier damit, im Jahr 2026 rund 730 Mrd. Dollar auszugeben, während die Abschreibungen bei etwa 150 Mrd. Dollar pro Jahr liegen. Moody's erwartet, dass die Ausgaben der größten Cloud-Unternehmen im Jahr 2027 auf fast 1 Bio. Dollar steigen werden.
Die größten Käufer ihrer eigenen Aktien haben aufgehört zu kaufen
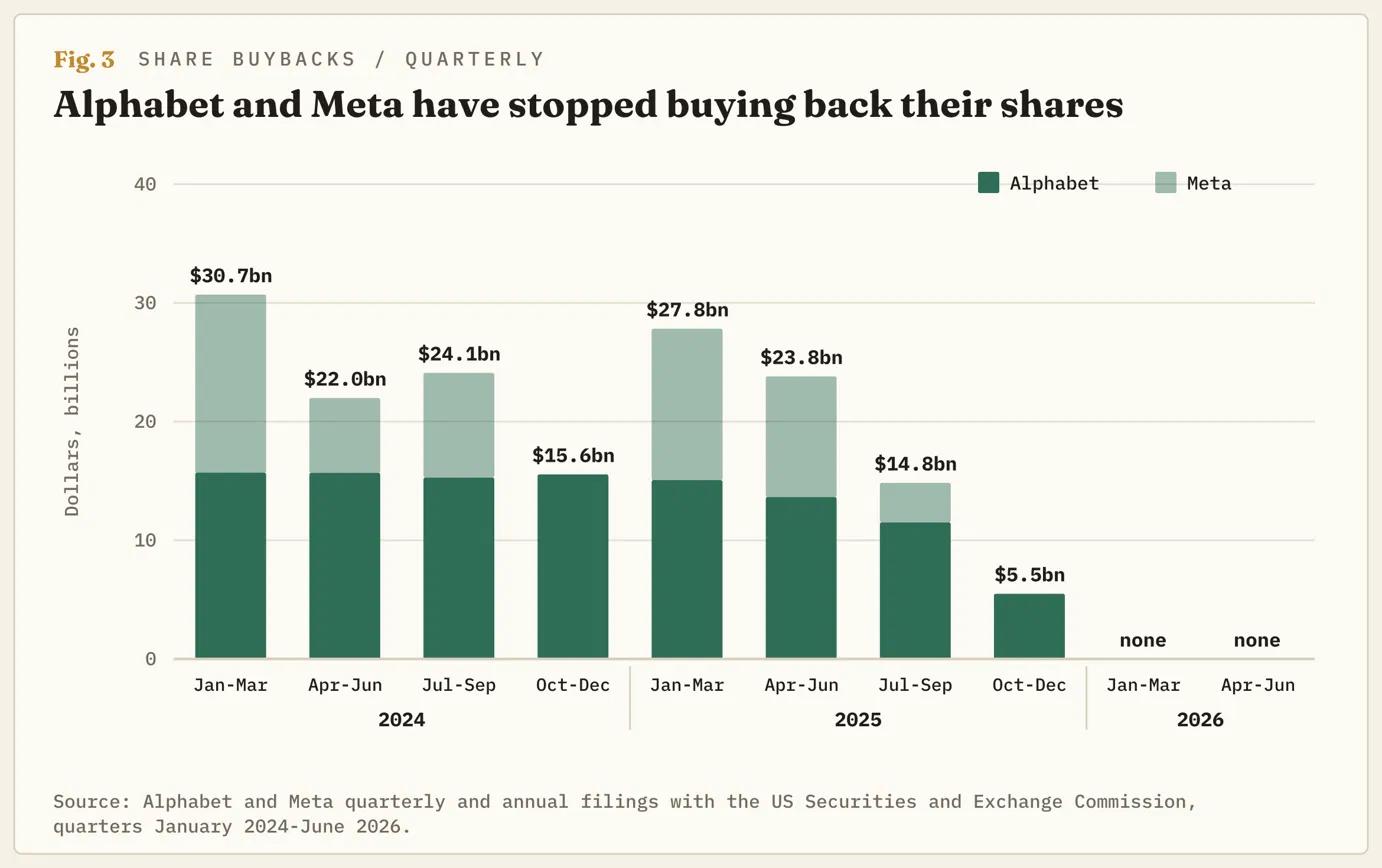
Der freie Cashflow finanziert Aktienrückkäufe, die laut S&P Dow Jones Indices jährlich eine Nachfrage von rund 1 Bio. Dollar nach S&P-500-Aktien schaffen. Alphabet und Meta kauften 2025 zusammen eigene Aktien im Wert von 72 Mrd. Dollar zurück und in der ersten Hälfte von 2026 keine. In diesen sechs Monaten nahm Meta 24,9 Mrd. Dollar an Krediten auf, und Alphabet nahm 49,6 Mrd. Dollar durch den Verkauf neuer Aktien und Vorzugsaktien ein, die in Aktien umgewandelt werden. Alphabet hat sich innerhalb eines Jahres von einem der größten Käufer eigener Aktien im Index zu einem Verkäufer derselben entwickelt.
Entweder verlangsamen sich die Ausgaben oder die Abschreibungen holen auf
Die Lücke zwischen Gewinn und Cash schließt sich auf eine von zwei Arten, und in beiden Fällen landet die Belastung in den Gewinnen des S&P 500. Wenn die vier ihre Ausgaben weiter erhöhen, steigen die Abschreibungen noch jahrelang in die Gewinne hinein, nachdem das Geld bereits ausgegeben ist, und Aktienrückkäufe bleiben aus. Wenn sie langsamer werden, kehrt der freie Cashflow schnell zurück, aber die Chiphersteller verlieren die Einnahmen, die einen Großteil des Wachstums des Index angetrieben haben. Es ist möglich, dass sich die Ausgaben 2027 verlangsamen, obwohl Alphabet bereits gesagt hat, dass die eigenen Ausgaben wieder steigen werden.
Die Tendenz ist, dass die Gewinne der vier im Jahr 2026 teilweise aus 2027 und 2028 vorweggenommen werden. Ihr operativer Gewinn stieg im Quartal April bis Juni um 21 %, ihre Abschreibungen jedoch um 47 %, sodass die Belastung mehr als doppelt so schnell steigt wie der Gewinn, aus dem sie herausgerechnet wird.
Das wäre falsch, wenn der operative Gewinn der vier in den Berichten für Juli bis September stärker wächst als ihre Abschreibungen, denn dann würde sich die neue Kapazität selbst finanzieren. Microsoft berichtet am 28. Oktober, Alphabet, Amazon und Meta werden in derselben Woche erwartet.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis unter Druck: Diese zwei Marken entscheiden den nächsten Move
Der Goldpreis steht an einer Marke, die kurzfristig über die nächste größere Bewegung entscheiden könnte. Die Gold-Futures für Dezember 2026 notieren am 13. Oktober um 1:58 Uhr EDT bei 4.217,05 US-Dollar und damit 0,63 % im Plus. Noch wichtiger als dieses kleine Tagesplus ist aber, wo der Goldpreis gerade steht: nur knapp oberhalb einer Unterstützungszone, die jetzt halten muss.
Silberpreis unter Druck: Droht jetzt der nächste Abverkauf?
Der Silberpreis steht an einer Stelle, an der sich in den kommenden Tagen einiges entscheiden könnte. Am 13. Oktober 2026 notiert Silber bei 60,898 US-Dollar und damit 0,64 % im Plus. Das klingt zunächst unspektakulär. Im Chart wird es aber gerade interessant. Denn der Silberpreis testet eine wichtige Unterstützungszone. Noch hält sie. Gleichzeitig bleibt der übergeordnete Trend klar angeschlagen.
Ripple unter Druck - Standard Chartered bringt RLUSD neue Schlagkraft
Ripple (XRP) steht am Dienstag unter starkem Verkaufsdruck und notiert um 1,40 Dollar. Dem Zahlungstoken scheint der nötige Rückenwind zu fehlen, um seine Erholung fortzusetzen. Zugleich belasten breitere Gegenwinde am Kryptomarkt die Kursentwicklung. Ein Tagesschluss über 1,40 Dollar könnte Käufer dazu ermutigen, wieder mehr Risiko einzugehen.
Bitcoin erholt sich trotz vorsichtiger Stimmung
Bitcoin erholt sich um über 2% und notiert am Dienstag über 83.500 $, womit die Verluste des Vortags aufgeholt werden. Anhaltende geopolitische Spannungen und gemischte Signale belasten weiterhin den Risikoappetit und halten Anleger trotz der Erholung von BTC vorsichtig.
Forex Today: US-Dollar behauptet sich, da der Fokus weiterhin auf den Kommentaren der Zentralbanken liegt
Der US-Dollar (USD) zeigt sich am frühen Donnerstag gegenüber seinen Rivalen widerstandsfähig, wobei der USD Index oberhalb von 101,00 stabil bleibt, nachdem er am Mittwoch um mehr als 0,5% gestiegen war und den höchsten Tagesschlussstand seit zwei Monaten verzeichnet hatte. In der zweiten Tageshälfte stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe im US-Wirtschaftskalender im Fokus. Die Marktteilnehmer werden zudem weiterhin die Äußerungen von Zentralbankern genau unter die Lupe nehmen.