
EUR/USD ist bereits stark gefallen, doch die Kräfte, die das Paar weiter nach unten drücken, werden zunehmend miteinander verknüpft. Französische fiskalische Sorgen, erneuter Druck durch Energiepreise und ein unangenehmes geldpolitisches Dilemma für die Europäische Zentralbank (EZB) treffen auf eine US-Wirtschaft, die der Federal Reserve (Fed) weiterhin wenig Anlass gibt, dovish zu werden. Die Optionsmärkte deuten darauf hin, dass Anleger das Abwärtsrisiko ernst nehmen. Der Weg in Richtung 1,1000 ist zunehmend schwer zu ignorieren.
Dass EUR/USD sich der Marke von 1,1000 nähert, hätte vor wenigen Wochen noch wie eine aggressive Prognose gewirkt. Jetzt wirkt es deutlich weniger so.
Der Euro (EUR) geriet erneut unter Druck, da sich die fiskalischen Sorgen in Frankreich verschärft haben, die Energiepreise gestiegen sind und Anleger die relative geldpolitische Perspektive auf beiden Seiten des Atlantiks neu bewertet haben.
Keiner dieser Faktoren allein ist zwangsläufig ein schlagkräftiges Argument für eine deutlich schwächere europäische Währung. Zusammen beginnen sie jedoch, ein deutlich unangenehmeres makroökonomisches Bild zu formen.
Wichtiger noch: Die Schwäche beschränkt sich nicht mehr nur auf den Kassamarkt.
Eine Analyse der EUR/USD-Risk-Reversals zeigt, dass Anleger selbst unter Berücksichtigung des jüngsten Rückgangs des Währungspaares ungewöhnlich viel für Absicherung gegen weitere Verluste zahlen.
Das deutet darauf hin, dass der Optionsmarkt etwas potenziell Wichtigeres sieht als eine gewöhnliche Korrektur.
Frankreich macht politische Unsicherheit zu einem Euro-Risiko
Frankreich ist zur unmittelbarsten Belastungsquelle geworden.
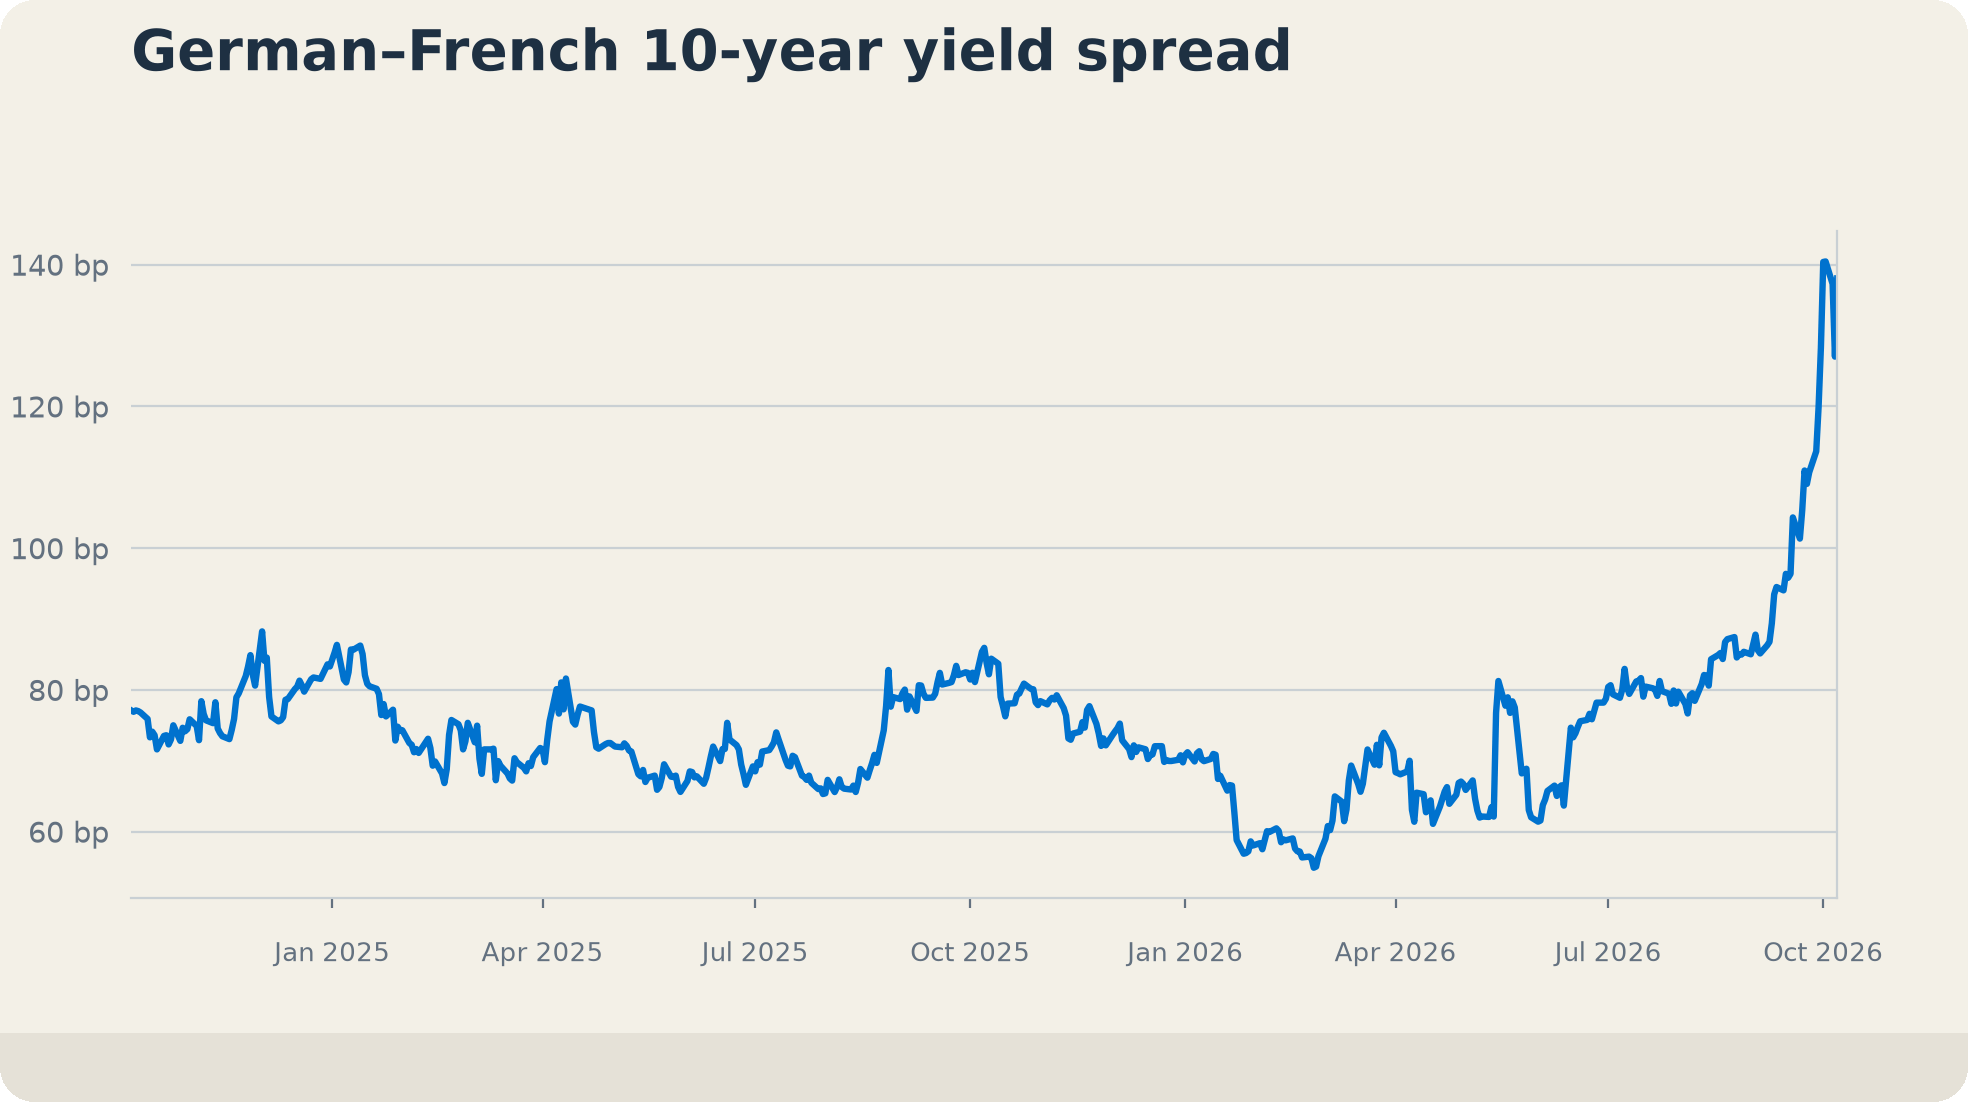
Wachsende Sorgen um die fiskalische Lage des Landes haben die Spreads französischer Staatsanleihen gegenüber Deutschland deutlich ausgeweitet und damit ein Problem wiederbelebt, dem der Euroraum seit der Staatsschuldenkrise immer wieder begegnet ist: Die Geldpolitik mag gemeinsam sein, das fiskalische Risiko ist es nicht.
Für den Devisenmarkt reicht die Bedeutung breiterer französischer Spreads über Frankreich selbst hinaus.
Eine anhaltende Ausweitung erhöht die Möglichkeit einer erneuten Fragmentierungsprämie bei europäischen Vermögenswerten. Sie kann die Finanzierungskosten erhöhen, das Vertrauen der Anleger schwächen und letztlich die Fähigkeit der EZB erschweren, auf die Inflation zu reagieren.
Dieser letzte Punkt ist besonders wichtig.
Unter normalen Umständen sollte anhaltende Inflation die Erwartungen an eine straffere Geldpolitik stärken und die Währung potenziell stützen.
Doch der Euroraum bewegt sich in alles andere als normalen Umständen.
Wenn sich über die Staatsanleihemärkte straffere Finanzierungsbedingungen ergeben, während das Wirtschaftswachstum nachlässt, wird die Toleranz der EZB für weitere Straffungen deutlich begrenzter.
Frankreich läuft damit Gefahr, aus einer zunächst wie eine rein innenpolitische Fiskalgeschichte wirkenden Entwicklung eine breitere Einschränkung der europäischen Geldpolitik zu machen.
Für EUR/USD ist das relevant.
Europas Energieproblem ist zurück
Der anhaltende Anstieg der Energiepreise fügt dem Problem eine weitere Ebene hinzu.
Europa ist weiterhin deutlich stärker von importierter Energie abhängig als die Vereinigten Staaten, was bedeutet, dass ein anhaltender Anstieg der Öl- und Gaspreise sowohl einen Inflationsschock als auch eine Verschlechterung der Handelsbedingungen der Region darstellt.
Diese Kombination ist für den Euro besonders ungünstig.
Höhere Energiekosten verringern die Kaufkraft der Haushalte, drücken die Unternehmensmargen und schwächen die Binnennachfrage. Gleichzeitig können sie verhindern, dass die Gesamtinflation so schnell sinkt, wie es die Entscheidungsträger gerne hätten.
Die EZB könnte sich daher mit einer zunehmend unangenehmen Kombination konfrontiert sehen: höhere Inflation, schwächeres Wachstum und straffere Finanzierungsbedingungen.
Das unterscheidet sich deutlich von der traditionellen Devisenbeziehung, bei der höhere Inflation dazu führt, dass die Märkte höhere Zinsen einpreisen und damit eine stärkere Währung.
Wenn vor allem importierte Energie und nicht übermäßige inländische Nachfrage die Inflation antreiben, kann zusätzliche geldpolitische Straffung die Ursache des Problems nicht lösen. Sie kann jedoch die Aktivität weiter schwächen.
Für die Währung ist dieser Unterschied entscheidend.
Der Energieschock könnte daher ein weiterer Grund werden, warum Anleger für das Halten europäischer Vermögenswerte eine höhere Risikoprämie verlangen, statt auf eine aggressiv hawkische EZB zu setzen.
Die Fed steht vor einem ganz anderen Problem
Auf der anderen Seite des Atlantiks sieht das geldpolitische Dilemma deutlich anders aus.
Die US-Inflation bleibt erhöht, doch die Gesamtwirtschaft zeigt weiterhin eine erhebliche Resilienz, die die Märkte als "Exceptionalism" bezeichnet haben.
Diese Kombination hat es den Märkten ermöglicht, die Erwartungen an weitere Straffungen der Federal Reserve aufrechtzuerhalten, und hat, was vielleicht noch wichtiger ist, Anlegern wenig Anlass gegeben, eine spürbare geldpolitische Lockerung zu erwarten.
Die Divergenz zu Europa ist subtil, aber zunehmend wichtig.
Das bärische EUR/USD-Argument erfordert nicht, dass die Fed einen weiteren aggressiven Zinserhöhungszyklus einleitet.
Es reicht vielmehr aus, dass die US-Wirtschaftsaktivität robust genug und die Inflation hartnäckig genug bleibt, damit die Fed eine restriktive Geldpolitik beibehält oder noch etwas weiter strafft, während die EZB zunehmend durch schwächeres Wachstum, fiskalischen Stress und breitere Spreads bei Staatsanleihen eingeschränkt wird.
Der relative geldpolitische Ausblick entwickelt sich weiterhin zugunsten des Greenback.
Für einen Wechselkurs sind relative Bedingungen wichtiger als absolute.
Und derzeit werden diese relativen Bedingungen für den Euro zunehmend ungünstiger.
Optionshändler bewegen sich schneller als der Kassamarkt
Der Optionsmarkt liefert einen der klarsten Hinweise darauf, dass Anleger die Verschlechterung der Einheitswährung sehr ernst nehmen.
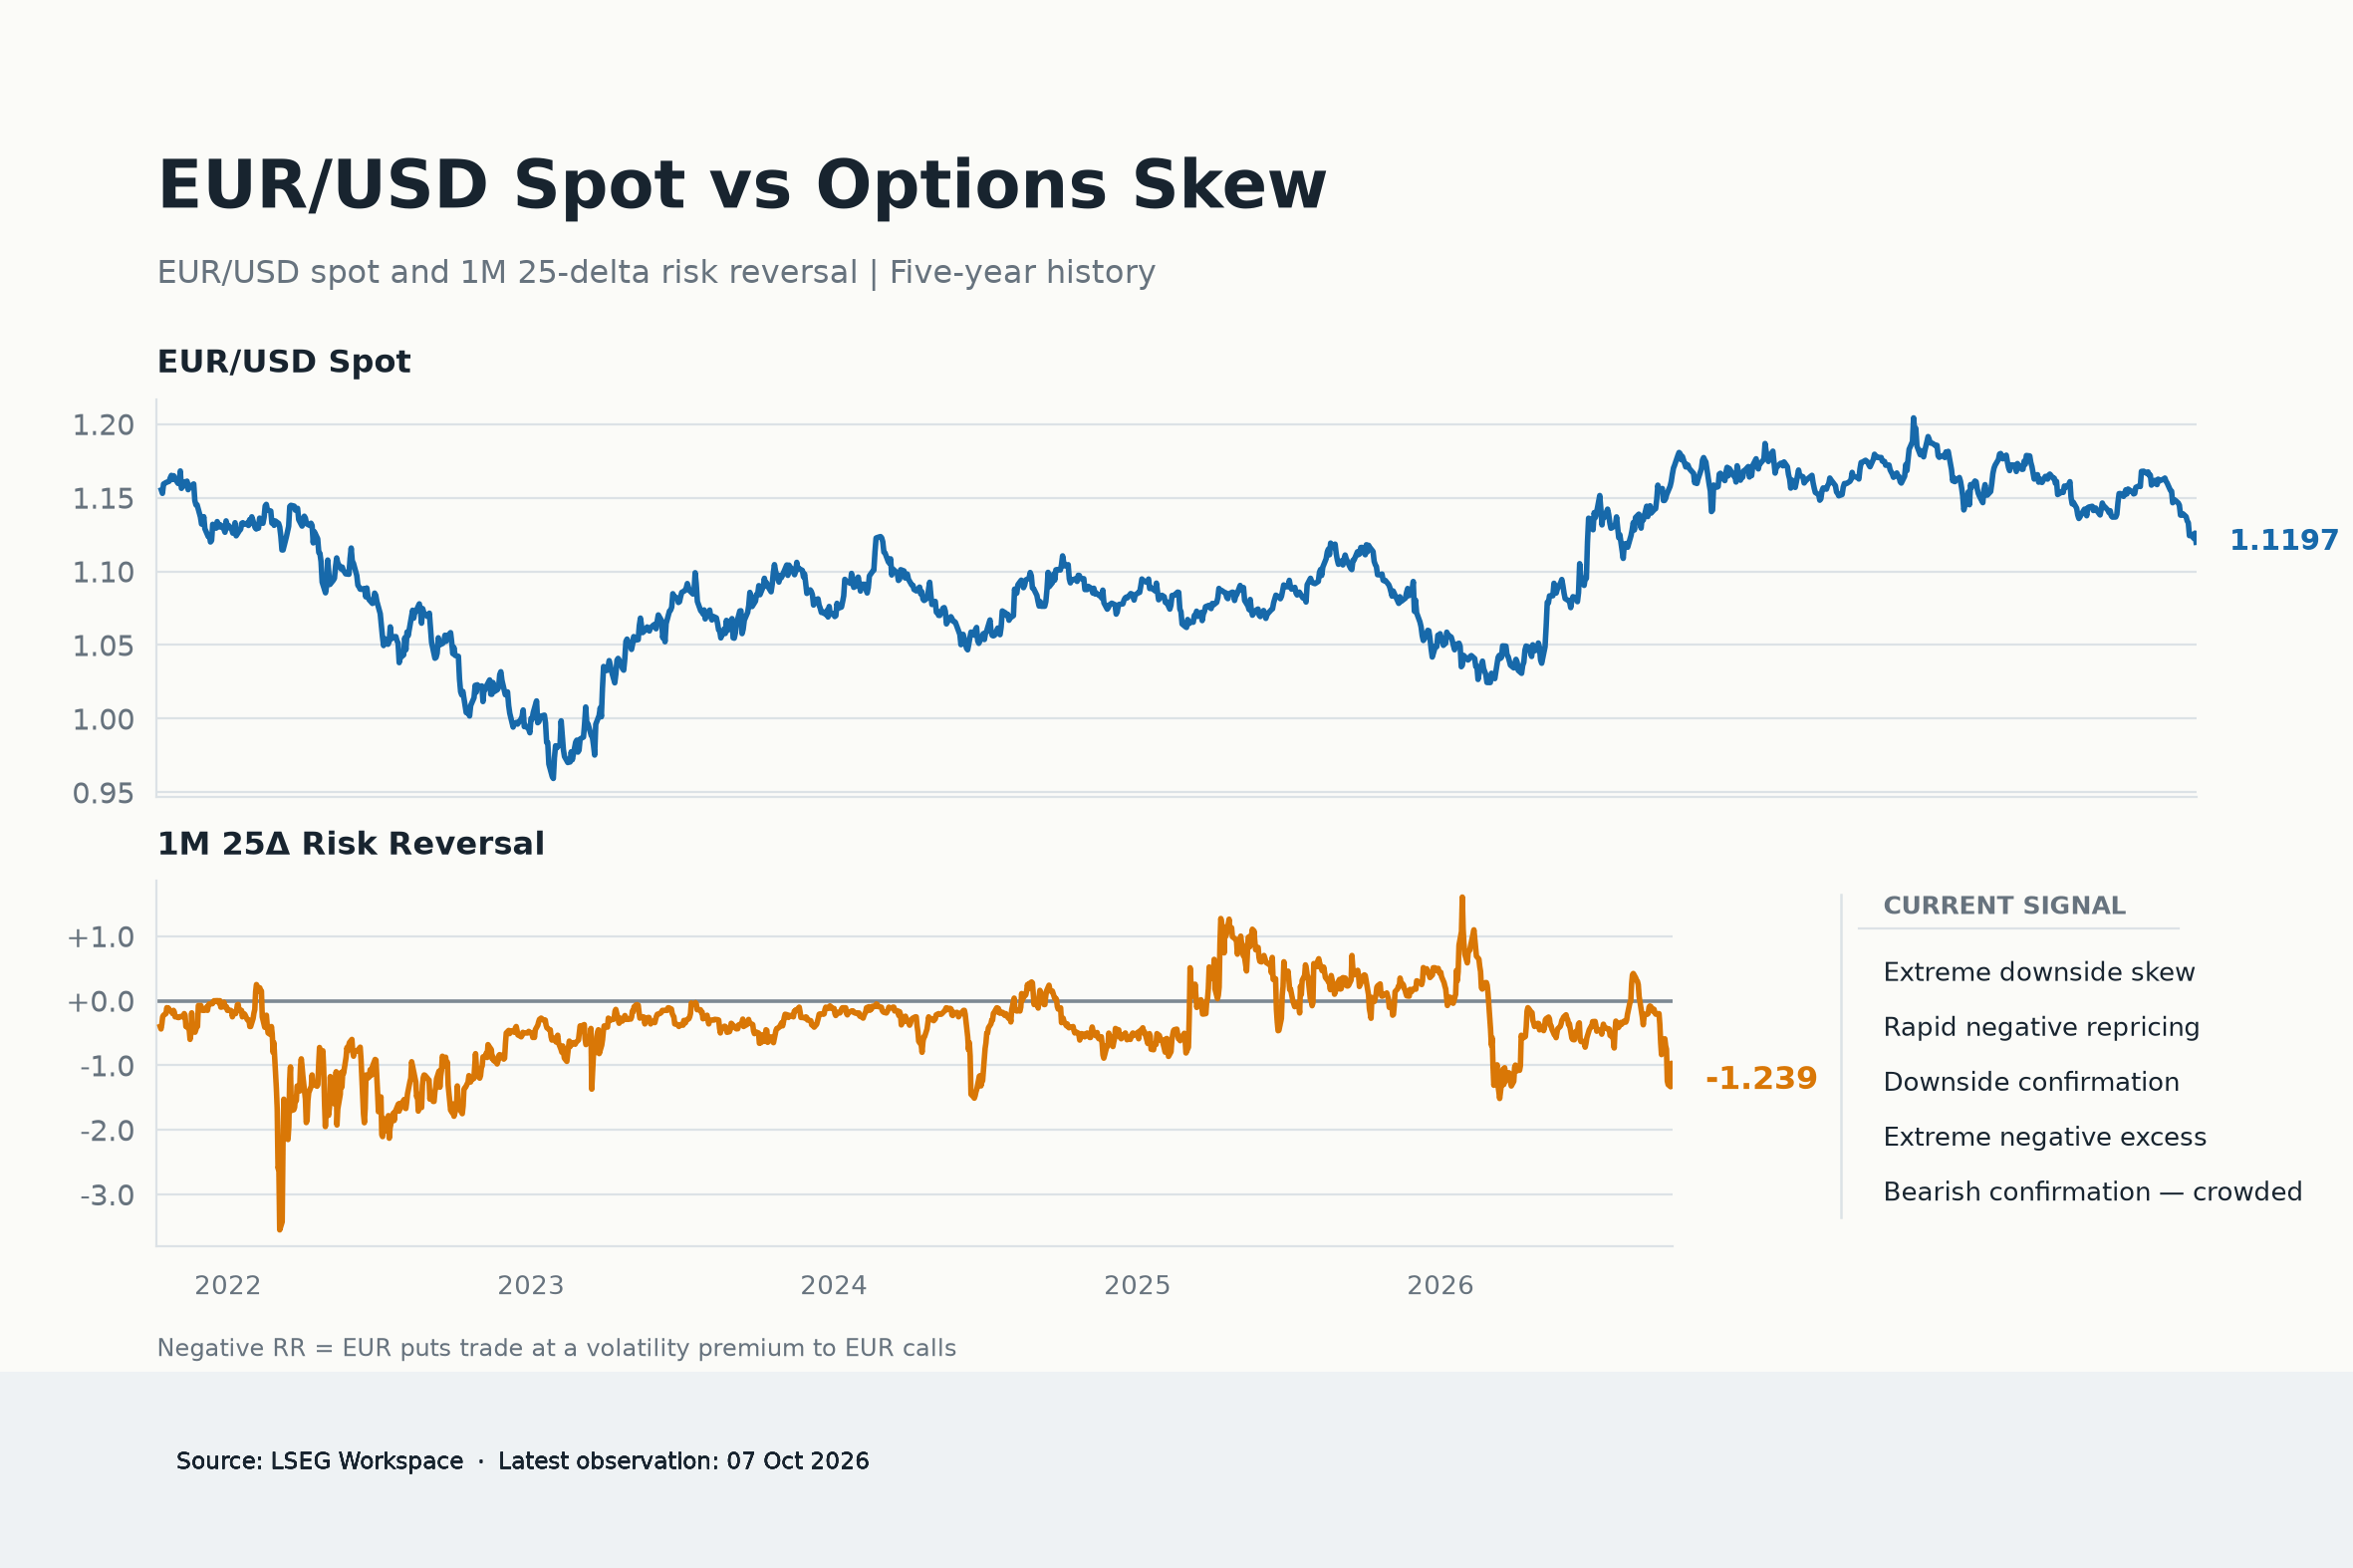
Tatsächlich fielen die einmonatigen EUR/USD-25-Delta-Risk-Reversals am Mittwoch auf -1,239, womit der Markt eine ausgeprägte Präferenz für Euro-Puts gegenüber Calls zeigte.
Das Niveau selbst ist bärisch, ohne historisch außergewöhnlich zu sein. Das aktuelle Risk-Reversal liegt nahezu am 10. Perzentil seiner Fünfjahresverteilung, mit einem z-Score von -1,43.
Das wichtigere Signal ist wie schnell der Markt dorthin gelangt ist.
Die Einmonats-Risk-Reversal hat sich im vergangenen Monat um -1,042 Volatilitätspunkte verschlechtert, eine Bewegung, die knapp unter dem 5. Perzentil der Fünfjahresverteilung liegt. Selbst in der vergangenen Woche verschlechterte sich der Skew um weitere -0,487 Punkte.
Mit anderen Worten: Nicht nur das Ausmaß des derzeit von Anlegern gehaltenen Abwärtsschutzes sticht hervor. Es ist die Geschwindigkeit, mit der sie ihn aufgebaut haben.
Werfen wir einen Blick auf das spotbereinigte Modell:
EUR/USD gab im selben Einmonatszeitraum um rund 3,70% nach. Auf Basis des historischen Zusammenhangs zwischen Bewegungen im Spot und den Risk Reversals hätte dieser Rückgang normalerweise eine Veränderung des Options-Skews von etwa -0,550 Punkten ausgelöst.
Die tatsächliche Veränderung betrug -1,042.
Das bedeutet eine zusätzliche bärische Neubewertung von rund -0,493 Volatilitätspunkten über das hinaus, was der Rückgang des EUR/USD allein historisch implizieren würde. Das Out-of-Sample-Residual liegt beim 9,1. Perzentil seiner Verteilung.
Optionen folgen dem Spot also nicht nur nach unten.
Sie bestätigen den Rückgang und preisen zugleich eine zusätzliche Abwärtsrisikokomponente ein.
Spekulanten sind dem Trade bereits gefolgt
Der Futures-Markt erzählt eine ebenso bärische Geschichte, wenngleich er auch eine wichtige Warnung enthält.
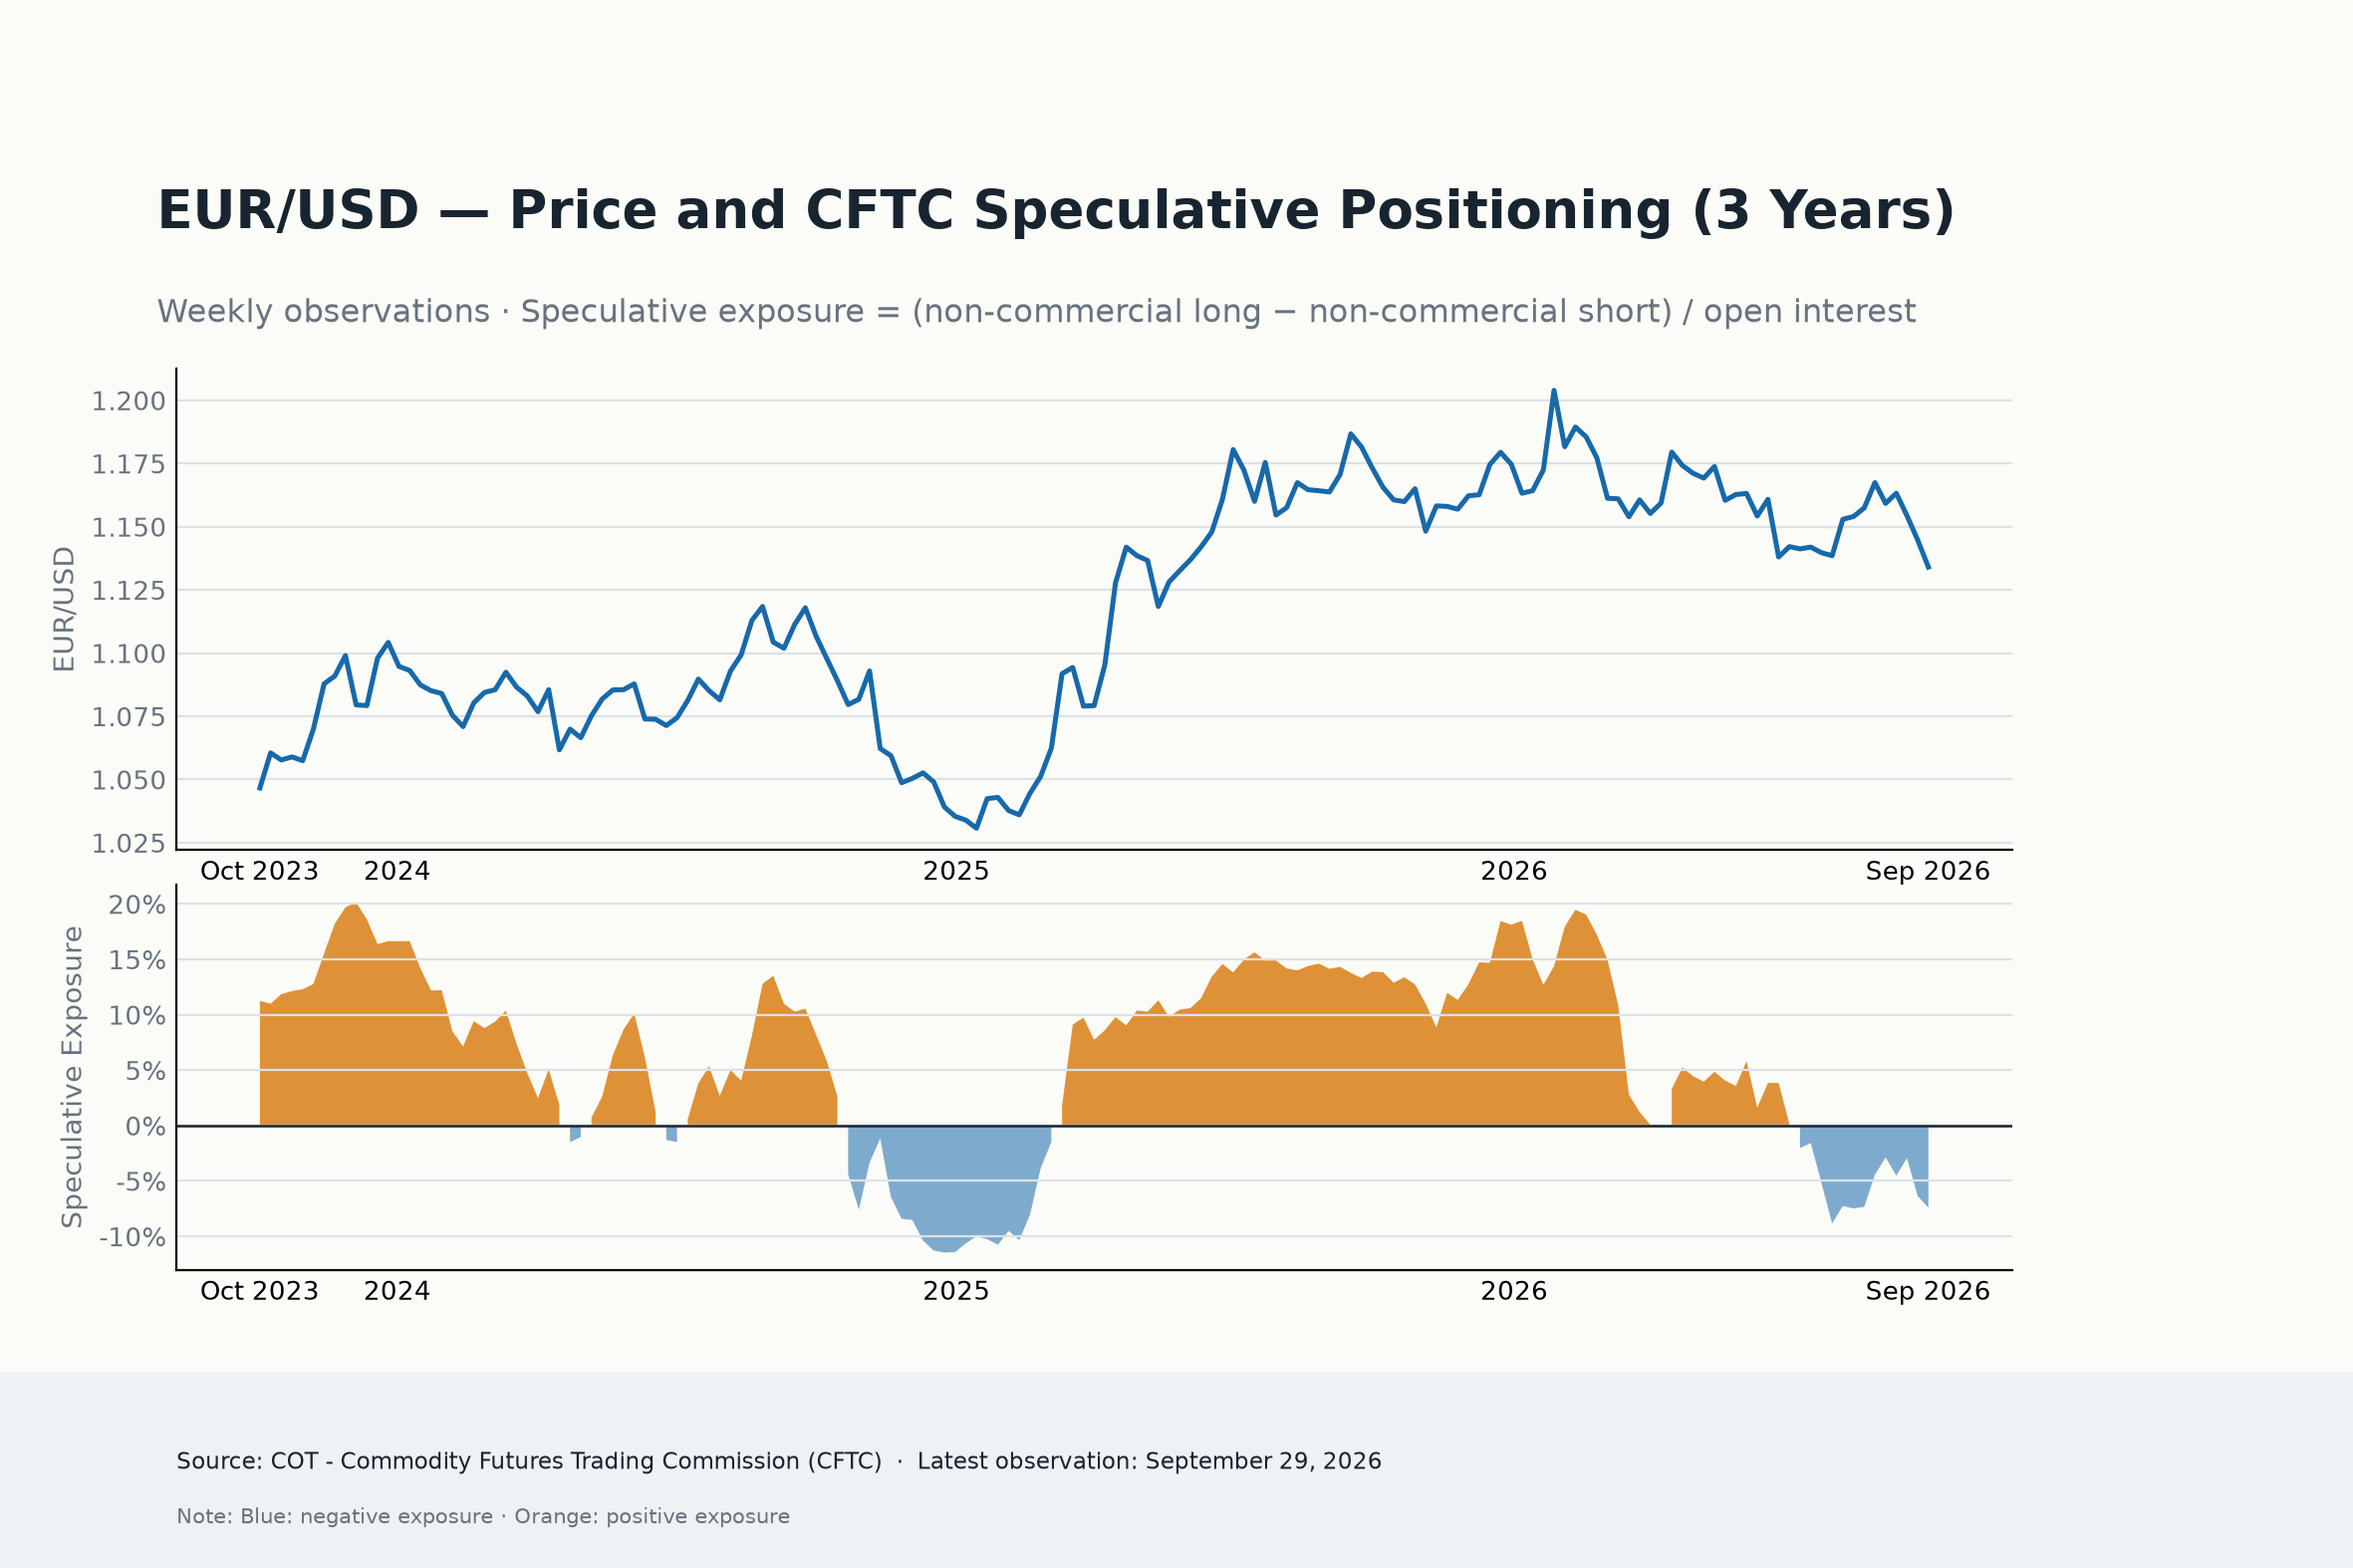
Daten der Commodity Futures Trading Commission (CFTC) für die Woche bis zum 29. September zeigten, dass die spekulativen Netto-EUR-Positionen nach weiteren Nettoverkäufen von rund 11.000 Kontrakten in der Woche auf nahezu 63.300 Kontrakte gefallen sind.
Noch bemerkenswerter ist, dass sich die Netto-Positionierung in nur vier Wochen um etwas mehr als 38.300 Kontrakte verschlechtert hat.
Damit liegt die EUR-Positionierung nur noch im 3,5. Perzentil ihrer Fünfjahresverteilung, mit einem z-Score von -1,74.
Anders als am Optionsmarkt, wo die Geschwindigkeit der bärischen Neubewertung extremer ist als das absolute Niveau, nähert sich die spekulative Futures-Positionierung damit bereits dem historisch bärischen Ende ihrer Spanne.
Auch das Open Interest liegt im 91,2. Perzentil, was darauf hindeutet, dass die Bewegung mit einer erheblichen Marktteilnahme einherging und nicht bloß widerspiegelt, dass Anleger bestehende Positionen geschlossen haben.
Das ist aus zwei Gründen wichtig.
Erstens liefert es eine außergewöhnlich starke Bestätigung der zugrunde liegenden Bewegung.
Der Spot fällt. Optionshändler zahlen rasch für Abwärtsschutz. Und spekulative Futures-Konten bauen aggressiv direkte EUR-Shorts auf.
Drei verschiedene Teile des FX-Marktes zeigen damit in dieselbe Richtung.
Doch dieses Signal hat auch eine andere Seite: Der bärische EUR-Trade wird überfüllt.
Beim 3,5. Perzentil seiner Fünfjahres-Positionierungsverteilung kann der Markt nicht mehr als nur leicht auf weitere Euro-Schwäche positioniert beschrieben werden. Ein erheblicher Teil der bärischen Überzeugung ist bereits in spekulativen Portfolios eingepreist.
Das entkräftet das Szenario für 1,1000 nicht.
Es verändert lediglich den wahrscheinlichen Weg dorthin.
Weitere EUR/USD-Schwäche könnte zunehmend von heftigen Short-Covering-Rallys unterbrochen werden, insbesondere nach jeder Verbesserung der französischen Fiskalstimmung, einem Rückgang der Energiepreise oder schwächer als erwarteten US-Inflationsdaten.
Die Unterscheidung ist wichtig. Überfüllt bedeutet nicht zwangsläufig falsch.
Überfüllte Positionierungen werden besonders gefährlich, wenn der fundamentale Katalysator, der den Trade stützt, verschwindet.
Bislang ist das nicht der Fall.
Die französischen Fiskalsorgen bleiben ungelöst, Europas Energieabhängigkeit hat sich verschärft, die EZB sieht sich mit einem zunehmend schwierigen Inflations-Wachstums-Dilemma konfrontiert, und robuste US-Fundamentaldaten stützen weiterhin die Erwartungen an eine restriktive Fed-Politik.
Spekulanten mögen bereits massiv auf den Euro short sein.
Doch bislang liefert ihnen das makroökonomische Umfeld weiterhin Gründe, dort zu bleiben.
Warum 1,1000 nicht mehr extrem aussieht
Das kombinierte Signal ist ungewöhnlich kohärent.
Der Spot sagt, der Trend zeigt nach unten. Optionen sagen, dass sich Anleger schneller gegen weitere Verluste absichern, als es der Rückgang im Spot allein rechtfertigen würde. Die CFTC-Positionierung sagt, dass sich spekulatives Geld aggressiv der Bewegung angeschlossen hat.
Das ist eine starke Bestätigung.
Es ist auch der Grund, warum der Weg von den aktuellen Niveaus in Richtung 1,1000 zunehmend weniger wie ein Tail-Risk-Szenario und mehr wie eine plausible Fortsetzung des bestehenden Trends aussieht.
Die größte Herausforderung für diese Einschätzung könnte darin bestehen, nicht länger einen weiteren bärischen Katalysator zu finden.
Es könnte die Positionierung sein.
Da die spekulativen EUR-Shorts bereits stark ausgedehnt sind, ist das Paar zunehmend anfällig für scharfe Gegenbewegungen. Eine positive Schlagzeile zur französischen Fiskalpolitik, niedrigere Energiepreise oder eine spürbare Neubewertung der Erwartungen an eine Fed-Zinserhöhung könnten einen deutlichen Short Squeeze auslösen.
Doch solange eines dieser Ereignisse die zugrunde liegende makroökonomische Konstellation nicht verändert, könnten solche Rallys zunehmend eher Korrekturen innerhalb eines breiteren bärischen Trends darstellen als ein Beleg dafür, dass der Trend selbst beendet ist: das so beliebte "sell the rallies".
Damit bleibt 1,1000 ein glaubwürdiges Abwärtsziel, aber wahrscheinlich keines, das EUR/USD in einer geraden Linie erreichen wird.
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis vor Entscheidung: Diese Marken müssen Anleger kennen
Der Goldpreis steht an einer entscheidenden Marke. Die Gold-Futures notieren am 8. Oktober 2026 bei 4.161,34 US-Dollar und damit zwar 0,50 % im Plus. Doch dieser kleine Anstieg darf nicht darüber hinwegtäuschen, dass das technische Bild weiterhin angeschlagen ist. Der Goldpreis handelt unter seinen wichtigsten gleitenden Durchschnitten und befindet sich damit klar in einer schwachen Marktphase.
Silberpreis vor Trendwende oder Einbruch? Das zeigt der Chart jetzt
Der Silberpreis steht an einer Marke, die kurzfristig über die weitere Richtung entscheiden könnte. Silver Futures (SI1!) notieren am 8. Oktober um 00:20 Uhr EDT bei 60,365 US-Dollar und damit 0,12 % im Plus. Das klingt zunächst unspektakulär. Doch genau das täuscht ein wenig über die eigentliche Lage hinweg. Denn technisch bleibt das Bild angeschlagen.
Ripple rutscht ab - XRP kämpft jetzt um die entscheidende Unterstützung
Ripple (XRP) gibt am Donnerstag weiter nach und notiert bei 1,45 Dollar, während der Gegenwind am Kryptomarkt zunimmt. Große Kryptoanlagen bleiben unter Druck: Bitcoin (BTC) fällt unter 84.000 Dollar, Ethereum (ETH) unter 2.800 Dollar.
Ripple und Stellar testen wichtige Unterstützung angesichts steigender Abwärtsrisiken
Ripple (XRP) und Stellar (XLM) bleiben unter Druck und weiten ihre Korrekturen am Donnerstag aus, da schwächere Derivate-Kennzahlen und breiter angelegte makroökonomische Gegenwinde die Stimmung belasten. XRP und XLM nähern sich nach drei aufeinanderfolgenden Verlusttagen in dieser Woche einer wichtigen Unterstützungszone.
Forex Today: US-Dollar behauptet sich, da der Fokus weiterhin auf den Kommentaren der Zentralbanken liegt
Der US-Dollar (USD) zeigt sich am frühen Donnerstag gegenüber seinen Rivalen widerstandsfähig, wobei der USD Index oberhalb von 101,00 stabil bleibt, nachdem er am Mittwoch um mehr als 0,5% gestiegen war und den höchsten Tagesschlussstand seit zwei Monaten verzeichnet hatte. In der zweiten Tageshälfte stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe im US-Wirtschaftskalender im Fokus. Die Marktteilnehmer werden zudem weiterhin die Äußerungen von Zentralbankern genau unter die Lupe nehmen.