
Der globale Anleihemarkt steht unter starkem Druck, da die Renditen von US-Staatsanleihen Mehrjahreshöchststände erreichen, getrieben von anhaltenden Inflationsrisiken, umfangreichen Emissionen von Staats- und Unternehmensanleihen sowie steigenden Laufzeitprämien. Höhere Renditen erhöhen die Kreditkosten und verschärfen die finanziellen Bedingungen, doch ein starker Ausverkauf am Anleihemarkt kann letztlich den Fokus der Anleger von Inflation auf Wachstum und Finanzstabilität verlagern. Dieser Mechanismus kann paradoxerweise eine Rally bei US-Staatsanleihen auslösen und zugleich den Verlauf für Gold verändern, je nachdem, ob die Realrenditen hoch bleiben oder ein Risk-off-Ereignis eintritt.
Die Treiber hinter steigenden globalen Renditen
Dabei geht es nicht einfach nur darum, dass die Federal Reserve (Fed) die Zinsen länger hoch hält. Der aktuelle Ausverkauf am Anleihemarkt ist weitaus größer. Reuters berichtete kürzlich, dass die Finanzierungskosten für Regierungen in den USA, Europa und Japan Mehrjahreshöchststände erreicht hätten. Der Druck beschränkt sich nicht auf die USA. Auch die Anleihemärkte in Europa und Japan stehen unter Druck, was zeigt, dass sich dies zu einer breiteren globalen Anleihemarktgeschichte entwickelt.
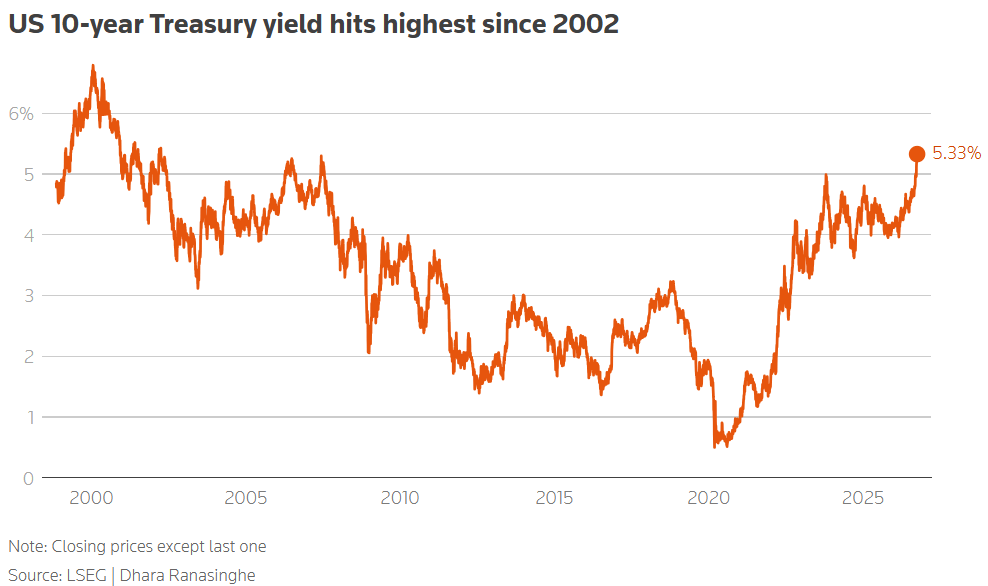
Die Rendite 10-jähriger US-Staatsanleihen erreichte im Oktober rund 5,34% und damit den höchsten Stand seit 2002. Auch die Benchmark-Rendite stieg im dritten Quartal deutlich an.
Es gibt mehrere Kräfte, die gleichzeitig auf den Anleihemarkt einwirken:
- Inflationsrisiko: Energiepreise und geopolitische Unsicherheit halten die Inflationssorgen am Leben.
- Staatsverschuldung: Regierungen fahren hohe Defizite und geben enorme Mengen an Schulden aus.
- Unternehmensverschuldung: Der Investitionsboom im Bereich Künstliche Intelligenz (KI) schafft eine weitere riesige Nachfragequelle nach Kapital. Reuters berichtete, dass fünf große KI-Unternehmen, darunter Alphabet, Amazon, Meta, Microsoft und Oracle, im Jahr 2026 bereits Schulden in Höhe von rund 220 Mrd. Dollar begeben hätten, mehr als doppelt so viel wie im Vorjahr.
- Die Laufzeitprämie: Anleger verlangen mehr Entschädigung dafür, dass sie ihr Geld in langfristigen Anleihen binden, weil die Unsicherheit in Bezug auf Inflation, Fiskalpolitik, Emissionen und künftige Zinssätze zugenommen hat.
Fidelity beschreibt dies als Teil eines breiteren Wandels weg von der Ära des billigen Geldes hin zu einem neuen Regime, in dem die Kapitalkosten und die Zinsvolatilität strukturell höher bleiben könnten. Und das ist die eigentliche Geschichte.
Die Neubewertung des Zinsregimes
Der Markt preist nicht einfach nur die nächste Fed-Sitzung neu ein; er preist das gesamte Zinsregime neu ein. Über etwa ein Jahrzehnt nach der Finanzkrise war die vorherrschende Annahme relativ einfach: niedrige Inflation, schwaches Wachstum, quantitative Lockerung, reichlich globale Ersparnisse und niedrige Zinsen. Dieses Umfeld belohnte Anleger, die langlaufende Anleihen hielten.
Doch die Annahmen ändern sich. Der Markt sieht sich zunehmend mit anhaltenden Inflationsrisiken, hohen Haushaltsdefiziten, massiven KI- und Infrastrukturinvestitionen, umfangreichen staatlichen Schuldenemissionen, geringerer geldpolitischer Unterstützung und geopolitischer Unsicherheit konfrontiert. Das schafft ein völlig anderes Umfeld.
Steigende Renditen signalisieren also nicht automatisch eine Krise. Höhere Renditen können stärkeres Wirtschaftswachstum, Inflationsunsicherheit, staatliche Kreditaufnahme und KI-bedingte Kapitalausgaben widerspiegeln. Nicht jeder Ausverkauf am Anleihemarkt kann als Finanzkrise bezeichnet werden.
Wie höhere Renditen auf die Wirtschaft zurückwirken
Steigende Renditen sind nicht zwangsläufig die Krise. Die eigentliche Gefahr besteht darin, was diese Renditen mit dem Finanzsystem anstellen. Je höher die Renditen steigen, desto teurer wird das gesamte Finanzsystem. Hypothekenzinsen steigen. Die Kreditkosten für Unternehmen steigen. Die Zinsausgaben der Regierung steigen. Refinanzierungen werden teurer. Und Anleger beginnen, von nahezu jedem Vermögenswert höhere Renditen zu verlangen.
Genau dort kann der Ausverkauf am Anleihemarkt beginnen, auf die Wirtschaft zurückzuwirken. Eine Regierung, die Schulden emittiert, muss mehr zahlen, um diese Schulden zu finanzieren. Ein Unternehmen, das alte Schulden refinanziert, muss mehr zahlen. Auch Aktien können unter Druck geraten, da höhere Renditen den Abzinsungssatz für künftige Gewinne erhöhen, insbesondere wenn die Bewertungen bereits hoch sind.
Der Anleihemarkt existiert nicht isoliert. Die Rendite von Staatsanleihen wird Teil der Kapitalkosten für den Rest des Finanzsystems.
Was nach einem Crash am Anleihemarkt passiert
Kein einzelnes Ergebnis tritt jedes Mal ein. Doch bei einem ausreichend schweren Schock am Anleihemarkt gibt es einen wiederkehrenden Mechanismus, den man im Auge behalten sollte.
Zunächst steigen die Renditen, weil Anleger eine höhere Entschädigung verlangen. Die finanziellen Bedingungen verschärfen sich. Risikoreichere Kreditnehmer beginnen den Druck zu spüren. Stark gehebelte Positionen werden schwieriger aufrechtzuerhalten.
Wenn sich die Belastung schließlich weit genug ausbreitet, können sich die Anleger von der Sorge um Inflation hin zur Sorge um Wachstum und Finanzstabilität verlagern. Und das ist der potenzielle Wendepunkt. Plötzlich lautet die Frage nicht mehr: "Wie hoch können die Renditen steigen?", sondern: "Wie viel wirtschaftlichen Schaden verursachen diese Renditen?"
Dann kann der traditionelle Safe-Haven-Mechanismus wieder ins Spiel kommen. Dieselbe Kraft, die die Renditen nach oben treibt, kann sie letztlich auch wieder nach unten drücken. Wenn Anleger Risiken aggressiv abbauen, könnten sie die tiefsten und liquidesten Staatsanleihemärkte aufsuchen. Das kann die Preise von US-Staatsanleihen nach oben treiben. Und da sich Anleihekurse und Renditen invers bewegen, können die Renditen plötzlich fallen.
Das ist das Paradoxon: Der Ausverkauf am Anleihemarkt selbst kann letztlich die Bedingungen für die Rallye bei Anleihen schaffen, die ihn beendet. GoldBroker argumentiert, dass ein echtes Risk-off-Ereignis, ein Deleveraging oder ein Kreditschock letztlich die Nachfrage nach US-Staatsanleihen erneut ankurbeln und die langfristigen Renditen deutlich nach unten drücken könnte.
Die Auswirkungen auf Gold
Wenn sich die Renditen schließlich umkehren, stellt sich die nächste Frage: Was passiert mit Gold?
Unter normalen Umständen sind steigende Anleiherenditen schlecht für Gold, denn wenn die Renditen von US-Staatsanleihen deutlich steigen, erhöhen sich die Opportunitätskosten des Haltens von Gold. Das ist der traditionelle Zusammenhang. Doch Gold ist nicht stark gefallen, obwohl die langfristigen US-Renditen deutlich gestiegen sind. Das könnte darauf hindeuten, dass Anleger über das absolute Zinsniveau hinausblicken und sich stattdessen darauf konzentrieren, was höhere Zinsen über Staatsverschuldung, fiskalische Belastungen und die Laufzeitprämie aussagen.
Das schafft zwei sehr unterschiedliche Gold-Szenarien:
- Die Renditen steigen weiter, ohne dass es zu einem finanziellen Bruch kommt: Das ist potenziell bärisch für Gold. Höhere Realrenditen und ein stärkerer US-Dollar (USD) können das Metall weiter unter Druck setzen. In diesem Szenario dominiert weiterhin der traditionelle Zusammenhang zwischen Gold und Realrenditen. Der Anleihemarkt steht unter Druck, aber das Finanzsystem absorbiert diesen Druck.
- Die Renditen steigen so aggressiv, dass sie ein Risk-off-Ereignis auslösen: Das ist ein völlig anderes Umfeld. Wenn sich das Wachstum verschlechtert, Kreditspreads sich ausweiten, sich der Leverage abbaut und die langfristigen Renditen schließlich einbrechen, könnte Gold sowohl von fallenden Realrenditen als auch von Erwartungen erneuter geldpolitischer Unterstützung profitieren.
Und es gibt noch einen weiteren Faktor: fiskalische Glaubwürdigkeit. Wenn sich die Anleger zunehmend Sorgen über Staatsverschuldung und Defizite machen, kann Gold nicht nur als Inflationsschutz attraktiv werden, sondern auch als alternatives Asset außerhalb des Staatsanleihesystems. In einer echten Liquiditätskrise kann es zwar auch bei Gold zu Zwangsverkäufen kommen, doch die mittelfristigen Folgen können ganz anders aussehen.
Fünf wichtige Signale, auf die man achten sollte
Niemand weiß genau, wann eine Neubewertung in eine Krise umschlägt. Deshalb gilt: Versuchen Sie nicht, den Renditegipfel vorherzusagen, sondern achten Sie auf die Signale, die darauf hindeuten, dass der Markt das Regime wechselt:
- Renditen von US-Staatsanleihen: Wenn die langfristigen Renditen weiter neue Höchststände erreichen, verschärfen sich die finanziellen Bedingungen. Aber gehen Sie nicht einfach davon aus, dass ein weiteres neues Hoch bedeutet, dass eine Krise unmittelbar bevorsteht. Entscheidend ist, wie die Wirtschaft und die Finanzmärkte auf diese höheren Renditen reagieren.
- Anleihevolatilität: Der Merrill Lynch Option Volatility Estimate, kurz MOVE-Index, ist besonders wichtig. Dieser Index spiegelt die implizite Volatilität des US-Staatsanleihe-Optionsmarktes wider. Ein anhaltender Anstieg des MOVE zeigt, dass das Problem nicht nur eine Bewertungsfrage ist; es wird zu einem Volatilitätsproblem.
- Nachfrage bei US-Staatsanleiheauktionen: Reuters berichtete kürzlich über ungewöhnlich schwache Nachfrage bei einer fünfjährigen US-Staatsanleiheauktion im September, einschließlich eines großen "Tail" und der schwächsten Bid-to-Cover-Ratio seit neun Jahren. Das bedeutet nicht, dass das US-Finanzministerium seine Schulden nicht verkaufen kann; das Problem ist der Preis, den es bieten muss, um Käufer anzulocken.
- Kreditspreads: Wenn sich die Spreads bei Unternehmensanleihen und Anleihen geringerer Qualität deutlich ausweiten, ist das ein Warnsignal dafür, dass steigende Staatsrenditen auf das private Kreditsystem übergreifen. Dies könnte eine der wichtigsten Bestätigungen dafür sein, dass das Problem systemisch wird.
- Gold versus Realrenditen: Wenn die Realrenditen weiter steigen und Gold einbricht, dominiert weiterhin der traditionelle Zusammenhang. Wenn die Realrenditen jedoch steigen, während Gold sich weigert zu fallen, oder Gold trotz höherer Realzinsen zu steigen beginnt, könnte das darauf hindeuten, dass sich die Anleger zunehmend über den eigentlichen Grund für den Renditeanstieg Sorgen machen.
Der größte Fehler derzeit besteht darin anzunehmen, dass die höchsten Anleiherenditen automatisch den höchsten Punkt des Zyklus markieren. Strukturell höhere Inflation, fiskalische Defizite, KI-Investitionen und umfangreiche Emissionen können die Renditen über einen längeren Zeitraum erhöht halten. Fidelity warnt ausdrücklich davor, dass erhöhte Zinsen und Zinsvolatilität eher ein Merkmal der Anlagelandschaft bleiben könnten, statt nur ein vorübergehendes Phänomen zu sein.
Versuchen Sie nicht, den exakten Renditegipfel vorherzusagen — beobachten Sie die Reaktion auf höhere Renditen. Wenn die Renditen steigen und die Wirtschaft das verkraftet, kann der Ausverkauf bei Anleihen weitergehen. Wenn die Renditen steigen und sich der finanzielle Stress auszubreiten beginnt, ändert sich die Lage. Ein schwerer Ausverkauf bei Anleihen kann die finanziellen Bedingungen so aggressiv verschärfen, dass er letztlich die Voraussetzungen dafür schafft, dass die Renditen wieder fallen und sich möglicherweise auch der Ausblick für Gold verändert. Behalten Sie die Renditen von US-Staatsanleihen, die Anleihevolatilität, die Nachfrage bei Auktionen, Kreditspreads und die Reaktion von Gold auf Realzinsen im Auge.
(Dieser Artikel wurde mithilfe eines Tools für künstliche Intelligenz erstellt und von einem Redakteur überprüft. Mehr erfahren.)
Es wird alles unternommen, um genaue und vollständige Informationen bereitzustellen. Doch mit den Tausenden zur Verfügung gestellten Dokumenten, die oft innerhalb kurzer Zeit hochgeladen werden, können wir nicht garantieren, dass keine Fehler auftreten. Jede Wiederveröffentlichung oder Weiterverbreitung von FXStreet Inhalten ist ohne die vorherige schriftliche Zustimmung von FXStreet verboten. Der Handel mit Devisen auf Margin (Verrechnungskonto) trägt ein hohes Risiko und ist möglicherweise nicht für alle Investoren geeignet. Der hohe Hebel kann gegen Sie, sowie für Sie arbeiten. Vor der Entscheidung am Devisenmarkt zu handeln, sollten Sie sorgfältig Ihre Anlageziele, Erfahrung und Risikobereitschaft prüfen. Es besteht die Möglichkeit, dass Sie einen Verlust einiger oder aller Ihrer Investitionen erleiden und deshalb sollten Sie kein Geld investieren, dass Sie sich nicht leisten können zu verlieren. Sie sollten sich aller Risiken bewusst sein, die mit dem Devisenhandel verbunden sind und konsultieren Sie einen unabhängigen Finanzberater, wenn Sie irgendwelche Zweifel haben. Alle Meinungen, Nachrichten, Forschungen, Analysen, Kurse oder andere Informationen, welche diese Informationen enthalten, die von FXStreet, seinen Angestellten, Mitarbeitern oder Partnern bereit gestellt werden, sind als allgemeine Marktkommentare zu verstehen und bieten keine Anlageberatung. FXStreet übernimmt keine Haftung für irgendwelche Verluste oder Schäden, einschließlich, ohne Beschränkung auf entgangene Gewinne, die direkt oder indirekt mit der Verwendung oder im Vertrauen auf diese Informationen entstehen.
Neueste Analysen
Autor wählen
Goldpreis unter Druck: Diese zwei Marken entscheiden den nächsten Move
Der Goldpreis steht an einer Marke, die kurzfristig über die nächste größere Bewegung entscheiden könnte. Die Gold-Futures für Dezember 2026 notieren am 13. Oktober um 1:58 Uhr EDT bei 4.217,05 US-Dollar und damit 0,63 % im Plus. Noch wichtiger als dieses kleine Tagesplus ist aber, wo der Goldpreis gerade steht: nur knapp oberhalb einer Unterstützungszone, die jetzt halten muss.
Silberpreis unter Druck: Droht jetzt der nächste Abverkauf?
Der Silberpreis steht an einer Stelle, an der sich in den kommenden Tagen einiges entscheiden könnte. Am 13. Oktober 2026 notiert Silber bei 60,898 US-Dollar und damit 0,64 % im Plus. Das klingt zunächst unspektakulär. Im Chart wird es aber gerade interessant. Denn der Silberpreis testet eine wichtige Unterstützungszone. Noch hält sie. Gleichzeitig bleibt der übergeordnete Trend klar angeschlagen.
Ripple unter Druck - Standard Chartered bringt RLUSD neue Schlagkraft
Ripple (XRP) steht am Dienstag unter starkem Verkaufsdruck und notiert um 1,40 Dollar. Dem Zahlungstoken scheint der nötige Rückenwind zu fehlen, um seine Erholung fortzusetzen. Zugleich belasten breitere Gegenwinde am Kryptomarkt die Kursentwicklung. Ein Tagesschluss über 1,40 Dollar könnte Käufer dazu ermutigen, wieder mehr Risiko einzugehen.
Bitcoin erholt sich trotz vorsichtiger Stimmung
Bitcoin erholt sich um über 2% und notiert am Dienstag über 83.500 $, womit die Verluste des Vortags aufgeholt werden. Anhaltende geopolitische Spannungen und gemischte Signale belasten weiterhin den Risikoappetit und halten Anleger trotz der Erholung von BTC vorsichtig.
Forex Today: US-Dollar behauptet sich, da der Fokus weiterhin auf den Kommentaren der Zentralbanken liegt
Der US-Dollar (USD) zeigt sich am frühen Donnerstag gegenüber seinen Rivalen widerstandsfähig, wobei der USD Index oberhalb von 101,00 stabil bleibt, nachdem er am Mittwoch um mehr als 0,5% gestiegen war und den höchsten Tagesschlussstand seit zwei Monaten verzeichnet hatte. In der zweiten Tageshälfte stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe im US-Wirtschaftskalender im Fokus. Die Marktteilnehmer werden zudem weiterhin die Äußerungen von Zentralbankern genau unter die Lupe nehmen.