US-Dollar vor Richtungsentscheidung: Fed-Zinssenkungen wieder fraglich
- Der US-Dollar stieg leicht nach zwei aufeinanderfolgenden Wochen mit Verlusten.
- Die US-Inflation kühlte sich im Juli leicht ab und dämpfte die Wetten auf Zinserhöhungen der Fed.
- Die nächste für den Greenback relevante Veröffentlichung sind die FOMC-Protokolle.

Die Woche im Rückblick
Es war eine seltsame Woche für den US-Dollar (USD): Während sich die geopolitische Lage weitgehend unverändert gezeigt hat, mit dem üblichen Hin und Her zwischen den USA, dem Iran und gelegentlichen Dritten, sind enttäuschende heimische Daten wieder in den Vordergrund gerückt und haben die Erwartungen an eine mögliche Straffung durch die Federal Reserve (Fed) in den kommenden Monaten gedämpft.
Und nicht zu vergessen die nahezu allgegenwärtige Nervosität rund um Interventionen im FX-Universum zur Stützung der japanischen Währung.
Vor diesem Hintergrund verzeichnete der US-Dollar (USD) eine günstige erste Wochenhälfte und erreichte sogar Monatshochs knapp über der psychologischen Marke von 100,00. Danach drehte der Index jedoch, als die Marktteilnehmer die im Rahmen der Erwartungen liegenden Inflationsdaten für Juli sowie eine weitere Abschwächung der wöchentlichen Arbeitsmarktdaten verdauten, noch bevor schwache Zahlen zu den Konsumausgaben und eine sich verschlechternde Stimmung unter den Haushalten veröffentlicht wurden. In den letzten Momenten der US-Sitzung am Freitag gewann der Greenback jedoch etwas an Stabilität zurück und ging mit bescheidenen Gewinnen über die Ziellinie.
Letzteres wirkte gegen die Wetten auf eine weitere Straffung durch die Fed im späteren Jahresverlauf, während Marktgerüchte über die Wahrscheinlichkeit zusätzlicher Interventionen des japanischen Finanzministeriums (MoF) zur Stützung des angeschlagenen Yen den Greenback ebenfalls unter anhaltenden Druck setzten.
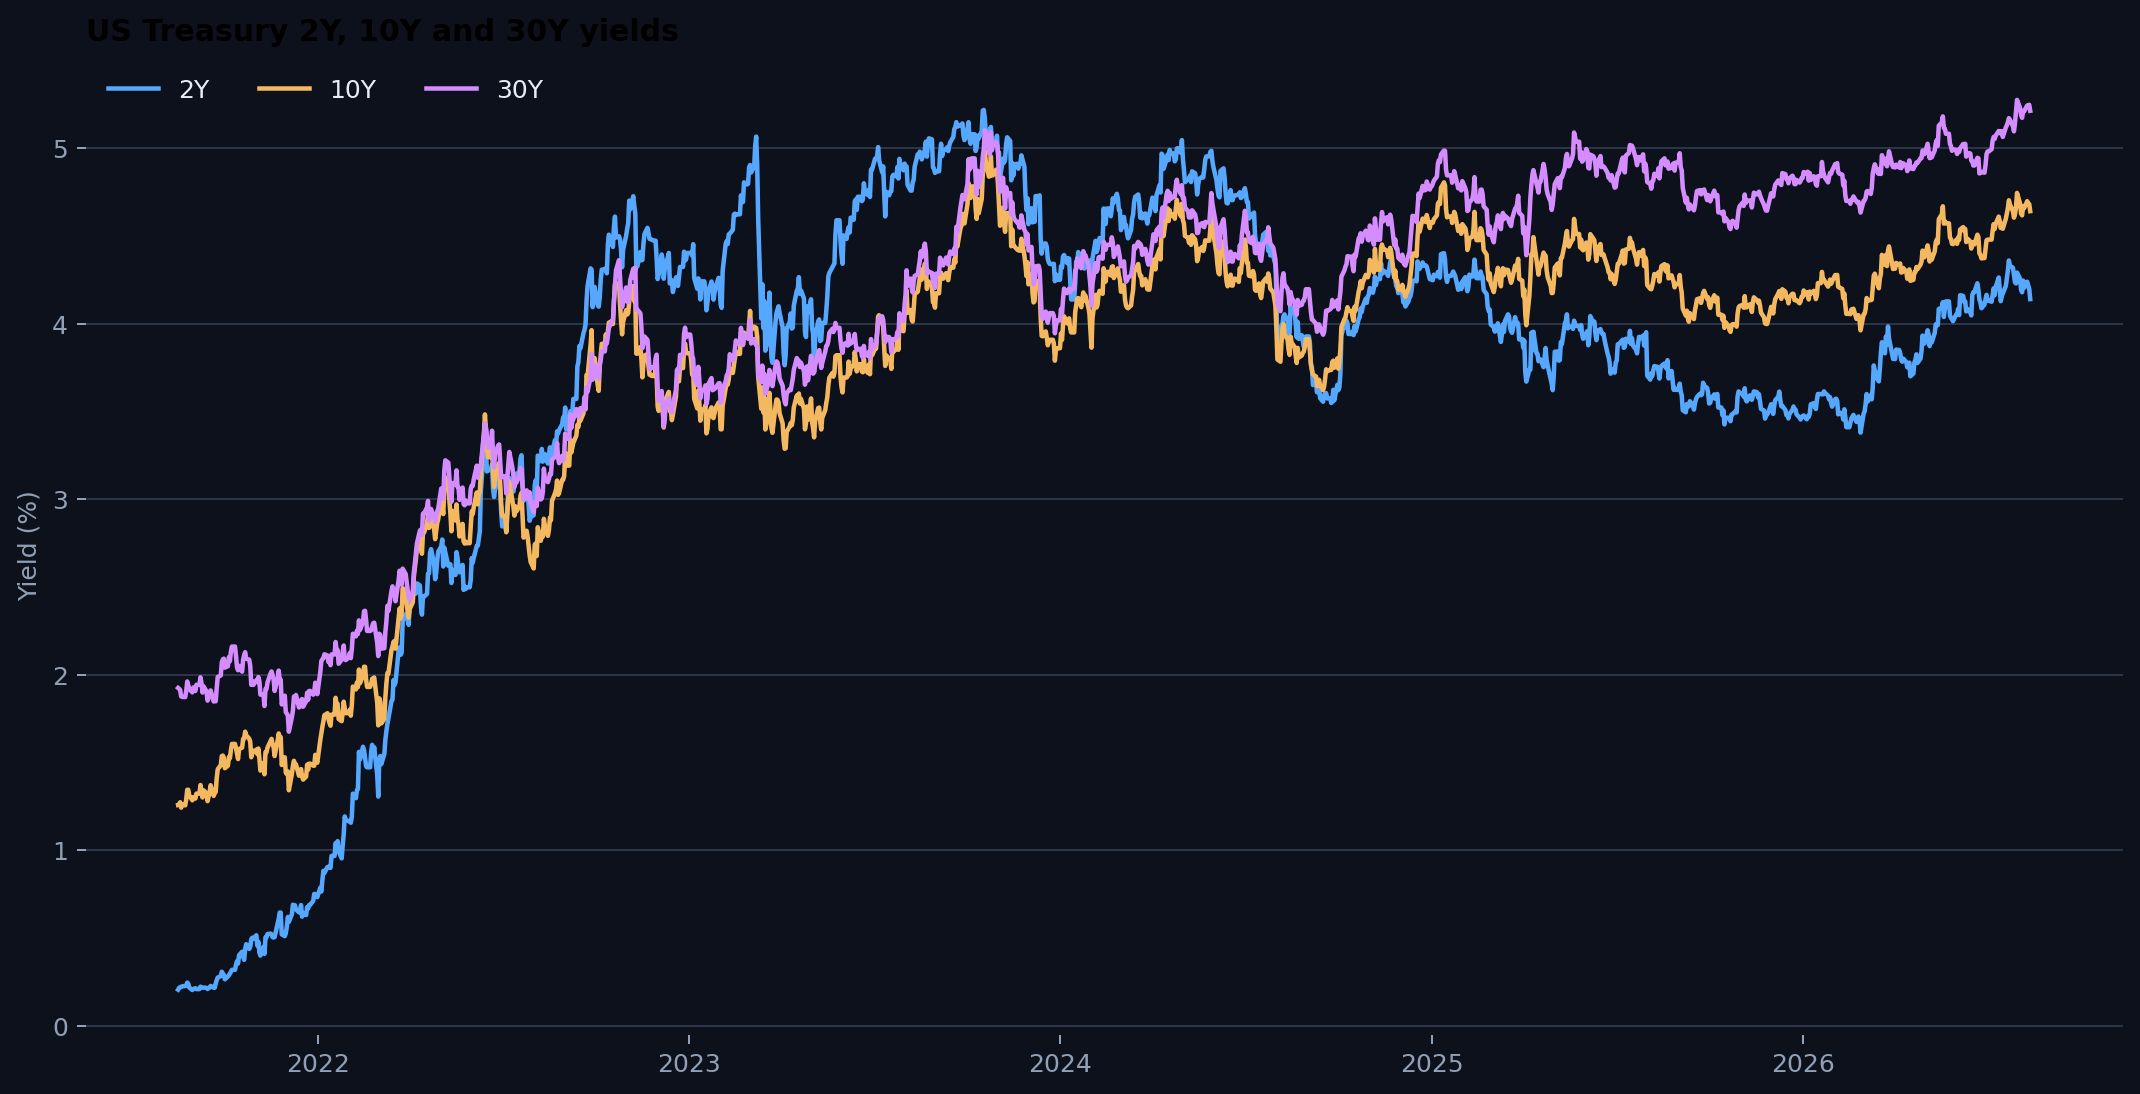
Ein Blick auf den US-Geldmarkt zeigt ein gemischtes Bild bei den Renditen von US-Staatsanleihen über das gesamte Spektrum hinweg: Das kurze Ende der Kurve tendierte nach unten, der mittlere Bereich blieb weitgehend seitwärts, und das lange Ende zeigte leicht nach oben.
Die Woche rund um die Fed
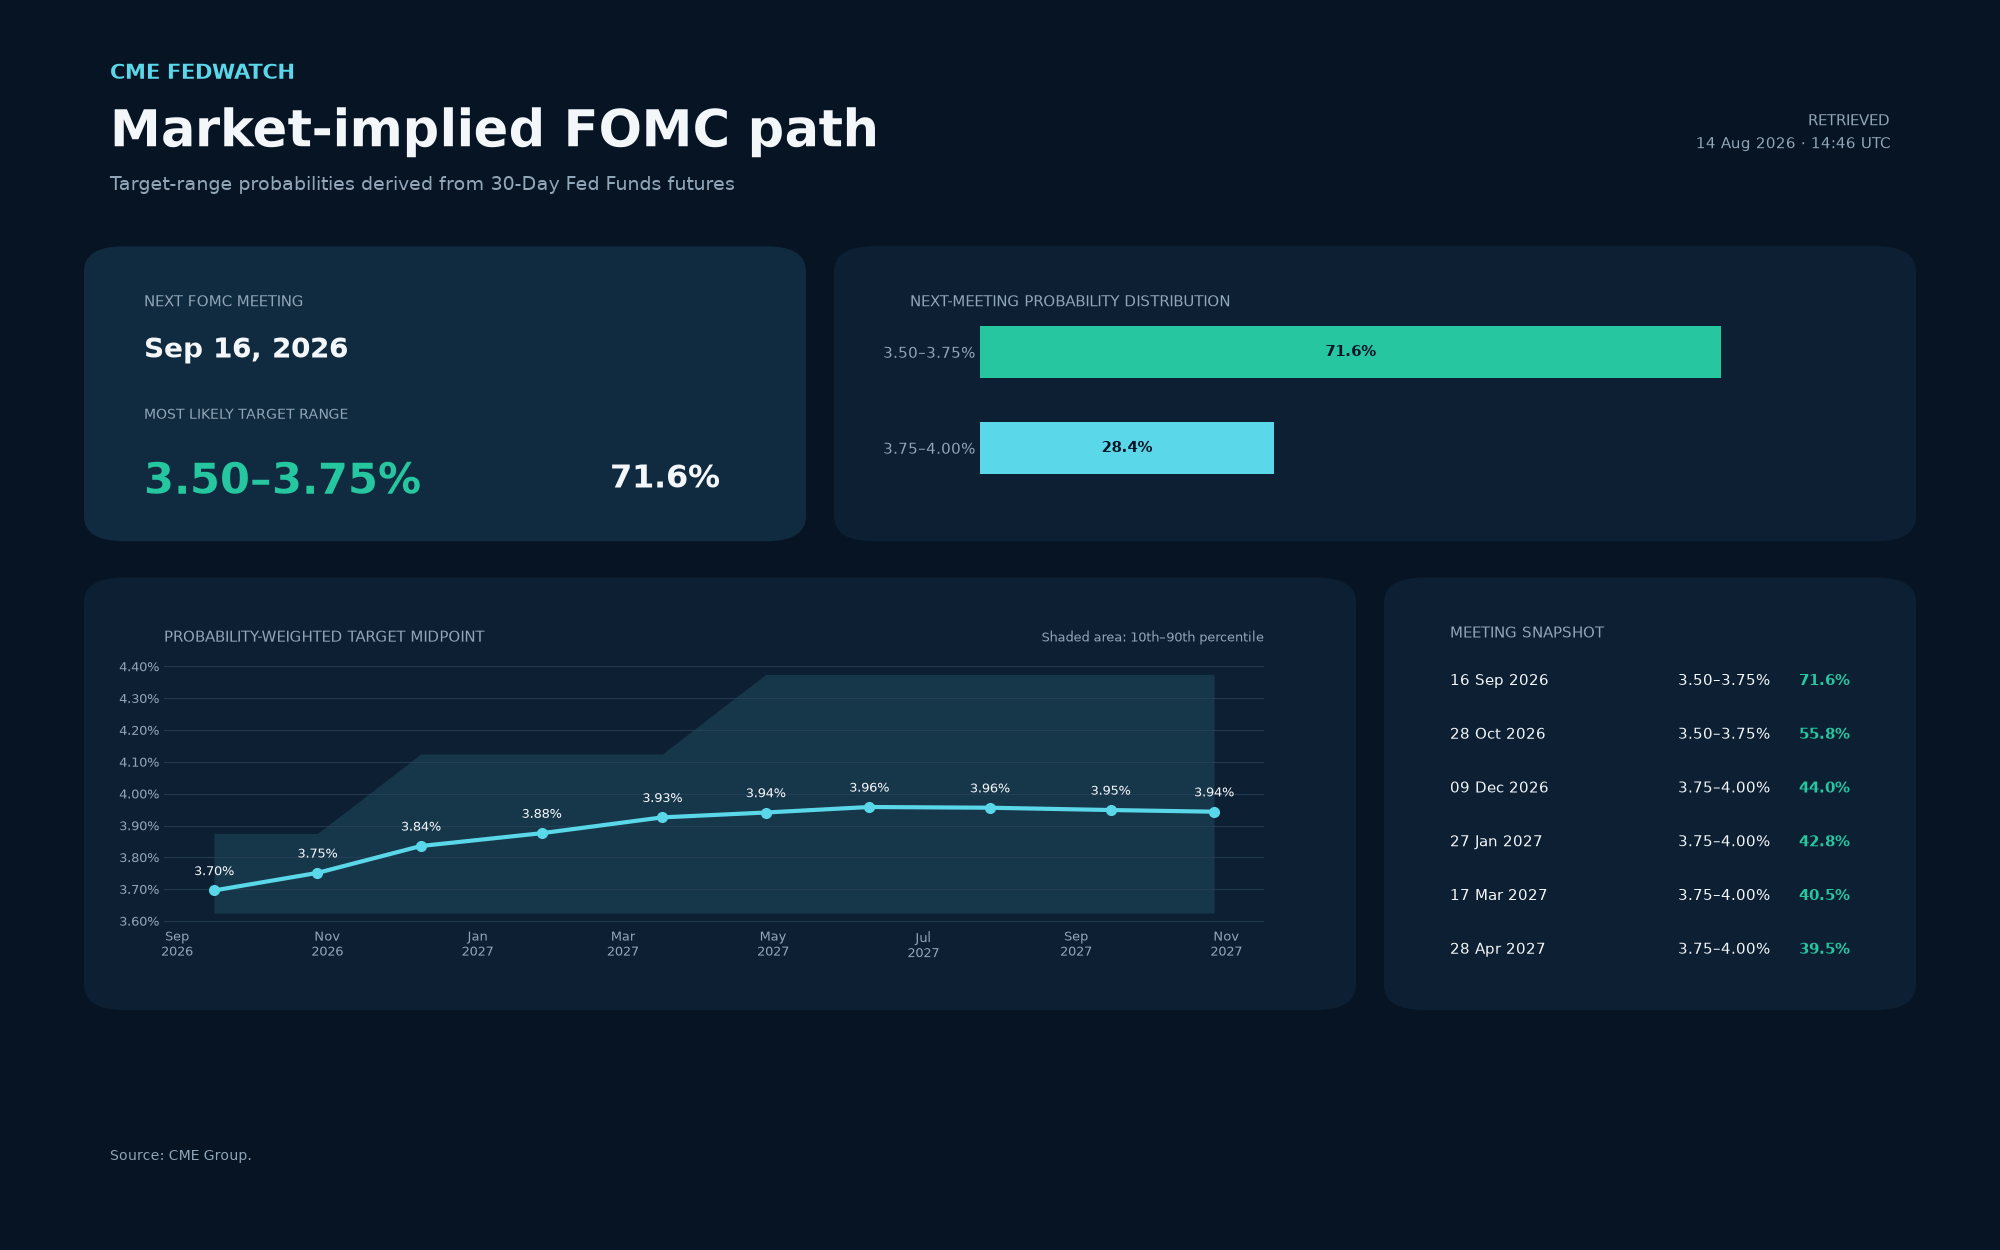
Nach den Kommentaren der Fed-Zinsetzer in dieser Woche scheint die Rhetorik weiterhin eine hawkische Tendenz zu behalten, da die Inflation weiterhin Priorität hat. Tatsächlich verweisen die Vertreter trotz einer gewissen Verbesserung der Inflationsdaten auf eine anhaltend hawkische geldpolitische Ausrichtung, während der Arbeitsmarkt stabil bleibt und die wirtschaftliche Aktivität widerstandsfähig ist, was die Dringlichkeit einer geldpolitischen Lockerung verringert.
Beth Hammack (Cleveland) lieferte das deutlichste Signal und bekräftigte, dass die Fed die Zinsen jetzt anheben sollte. Sie argumentierte, dass die Politik nicht restriktiv sei, die Inflation breit angelegt bleibe und angebotsbedingte Preisdrucke sich als hartnäckiger erwiesen hätten als erwartet. Obwohl die letzten beiden Inflationsberichte ermutigend waren, möchte Hammack, dass die Inflation schneller wieder auf 2% zurückkehrt.
Susan Collins (Boston) deutete ebenfalls an, dass sie eine Zinserhöhung im September unterstützen würde, falls die Inflation erhöht bleibt.
Thomas Barkin (Richmond) legte eine ausgewogenere Einschätzung vor. Er räumte ein, dass Zölle, Öl und andere Schocks nachlassen könnten, was einen Rückgang der Inflation ermöglichen würde, warnte jedoch davor, dass sich der Preisdruck verfestigt haben könnte. Barkin war unsicher, ob die Wiederherstellung der Preisstabilität eine schwächere Nachfrage oder eine weitere Zinserhöhung erfordern würde.
Schließlich zeigte sich Austan Goolsbee (Chicago) vergleichsweise weniger hawkisch. Er begrüßte die jüngste Verbesserung bei der Inflation und erwartet, dass die vorübergehenden Auswirkungen von Zöllen und Öl letztlich nachlassen werden. Dennoch bezeichnete er Inflation und Erschwinglichkeit als die Hauptprobleme der Wirtschaft, während er die Aktivität und den Arbeitsmarkt insgesamt als stabil einschätzte.
Insgesamt deuten die Äußerungen darauf hin, dass die Fed nicht darauf vorbereitet ist, die Politik zu lockern. Anhaltende Inflation, robuste Ausgaben und stabile Beschäftigung halten eine Zinserhöhung im September fest im Spiel, obwohl Goolsbee und Barkin offenbar eher bereit sind, auf weitere Belege zu warten.
Bullische Überzeugung stärkt sich, da spekulative Long-Positionen zunehmen
Die spekulative Stimmung gegenüber dem US-Dollar hat sich in der jüngsten Berichtsperiode deutlich verstärkt, wobei Daten der Commodity Futures Trading Commission (CFTC) zeigen, dass die Netto-Long-Positionen auf 22,5K Kontrakte von zuvor 17,2K gestiegen sind. Der wöchentliche Anstieg um 5,3K Kontrakte war der größte seit mehreren Wochen und signalisiert nach dem im Juli beobachteten moderateren Aufbau eine erneute Zunahme bullischer Dollar-Positionierungen.
Der jüngste Anstieg erfolgte trotz eines Rückgangs der gesamten Marktteilnahme, wobei das Open Interest auf rund 52,2K Kontrakte fiel (von nahezu 58,3K). Infolgedessen sprang das spekulative Exposure auf 43,1% (von 29,5%), was auf einen deutlichen Anstieg der Konzentration bullisher Positionen hinweist. Die Kombination aus höheren Netto-Long-Positionen und geringerem Open Interest deutet darauf hin, dass sich Anleger erheblich stärker auf den Dollar festgelegt haben, wobei die Überzeugung zunimmt, obwohl die Zahl der ausstehenden Kontrakte gesunken ist.
Auch der breitere Trend hat sich verstärkt. Die 4-Wochen-Veränderung beschleunigte sich auf 9,2K Kontrakte von zuvor 4,2K und bestätigt damit, dass die spekulative Nachfrage nach dem Buck im vergangenen Monat an Momentum gewonnen hat. Historische Kennzahlen untermauern diese Einschätzung: Der Net Position Percentile stieg auf 74,3 und der Speculative Exposure Percentile auf 65,9, was beide auf die stärkste bullishe Positionierung in diesem Jahr hindeuten, wenngleich sie unter historisch überfüllten Niveaus bleiben.
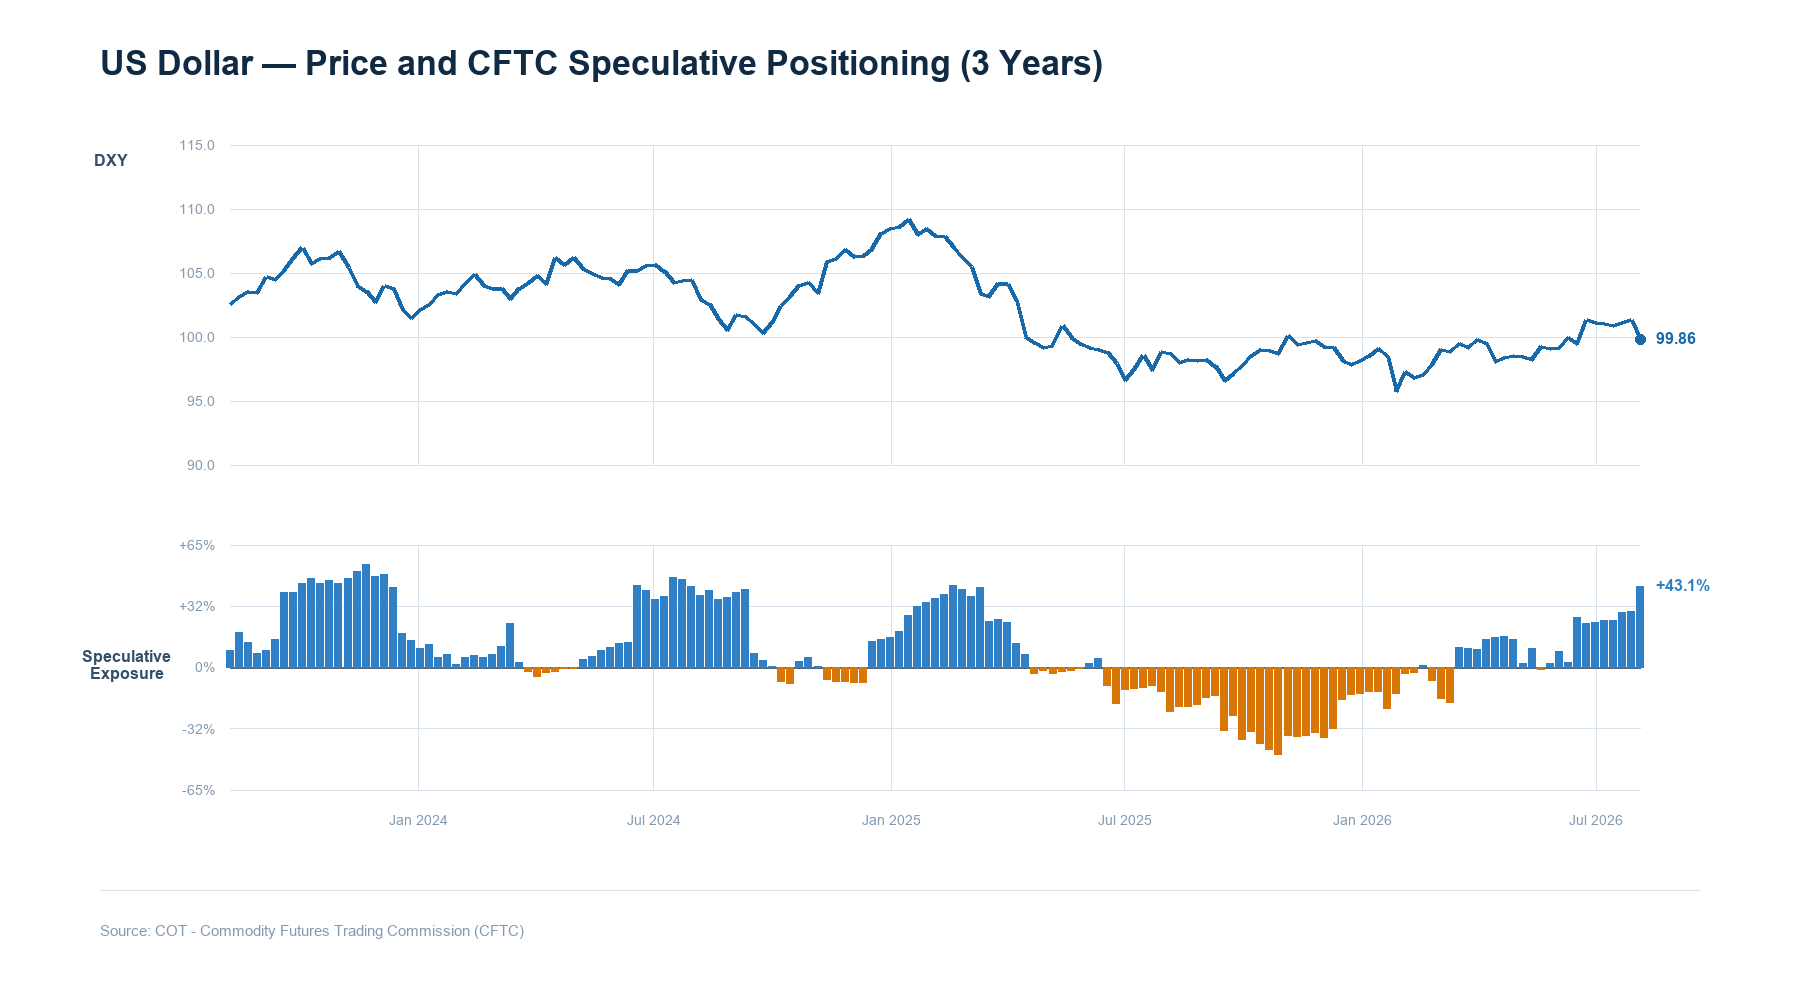
Zusammenfassend deutet der jüngste Bericht darauf hin, dass Spekulanten gegenüber dem Greenback bullisher geworden sind. Obwohl die Positionierung noch nicht extrem ist, zeigt die Kombination aus stärkeren wöchentlichen Zuflüssen, steigendem 4-Wochen-Momentum und einem deutlichen Anstieg des spekulativen Exposures, dass sich die bullishe Überzeugung erheblich verstärkt hat. Sollten die US-Wirtschaftsdaten und die Fed-Erwartungen unterstützend bleiben, spricht das Positionierungsumfeld weiterhin für weitere Gewinne bei USD-Longs, auch wenn sich der Markt historisch erhöhten Niveaus nähert.
Inflation und Arbeitsplätze untergraben den "Exceptionalism"
Das herausragende Ereignis der Woche war die Veröffentlichung der US-Inflationsdaten für Juli. Gemessen am Verbraucherpreisindex (VPI) stiegen die inländischen Preise für Waren und Dienstleistungen gegenüber dem Vorjahr um 3,4% und entsprachen damit den ersten Schätzungen der Analysten. Ohne volatile Posten wie Lebensmittel und Energie legten die Preise in den vergangenen zwölf Monaten um 2,5% zu.
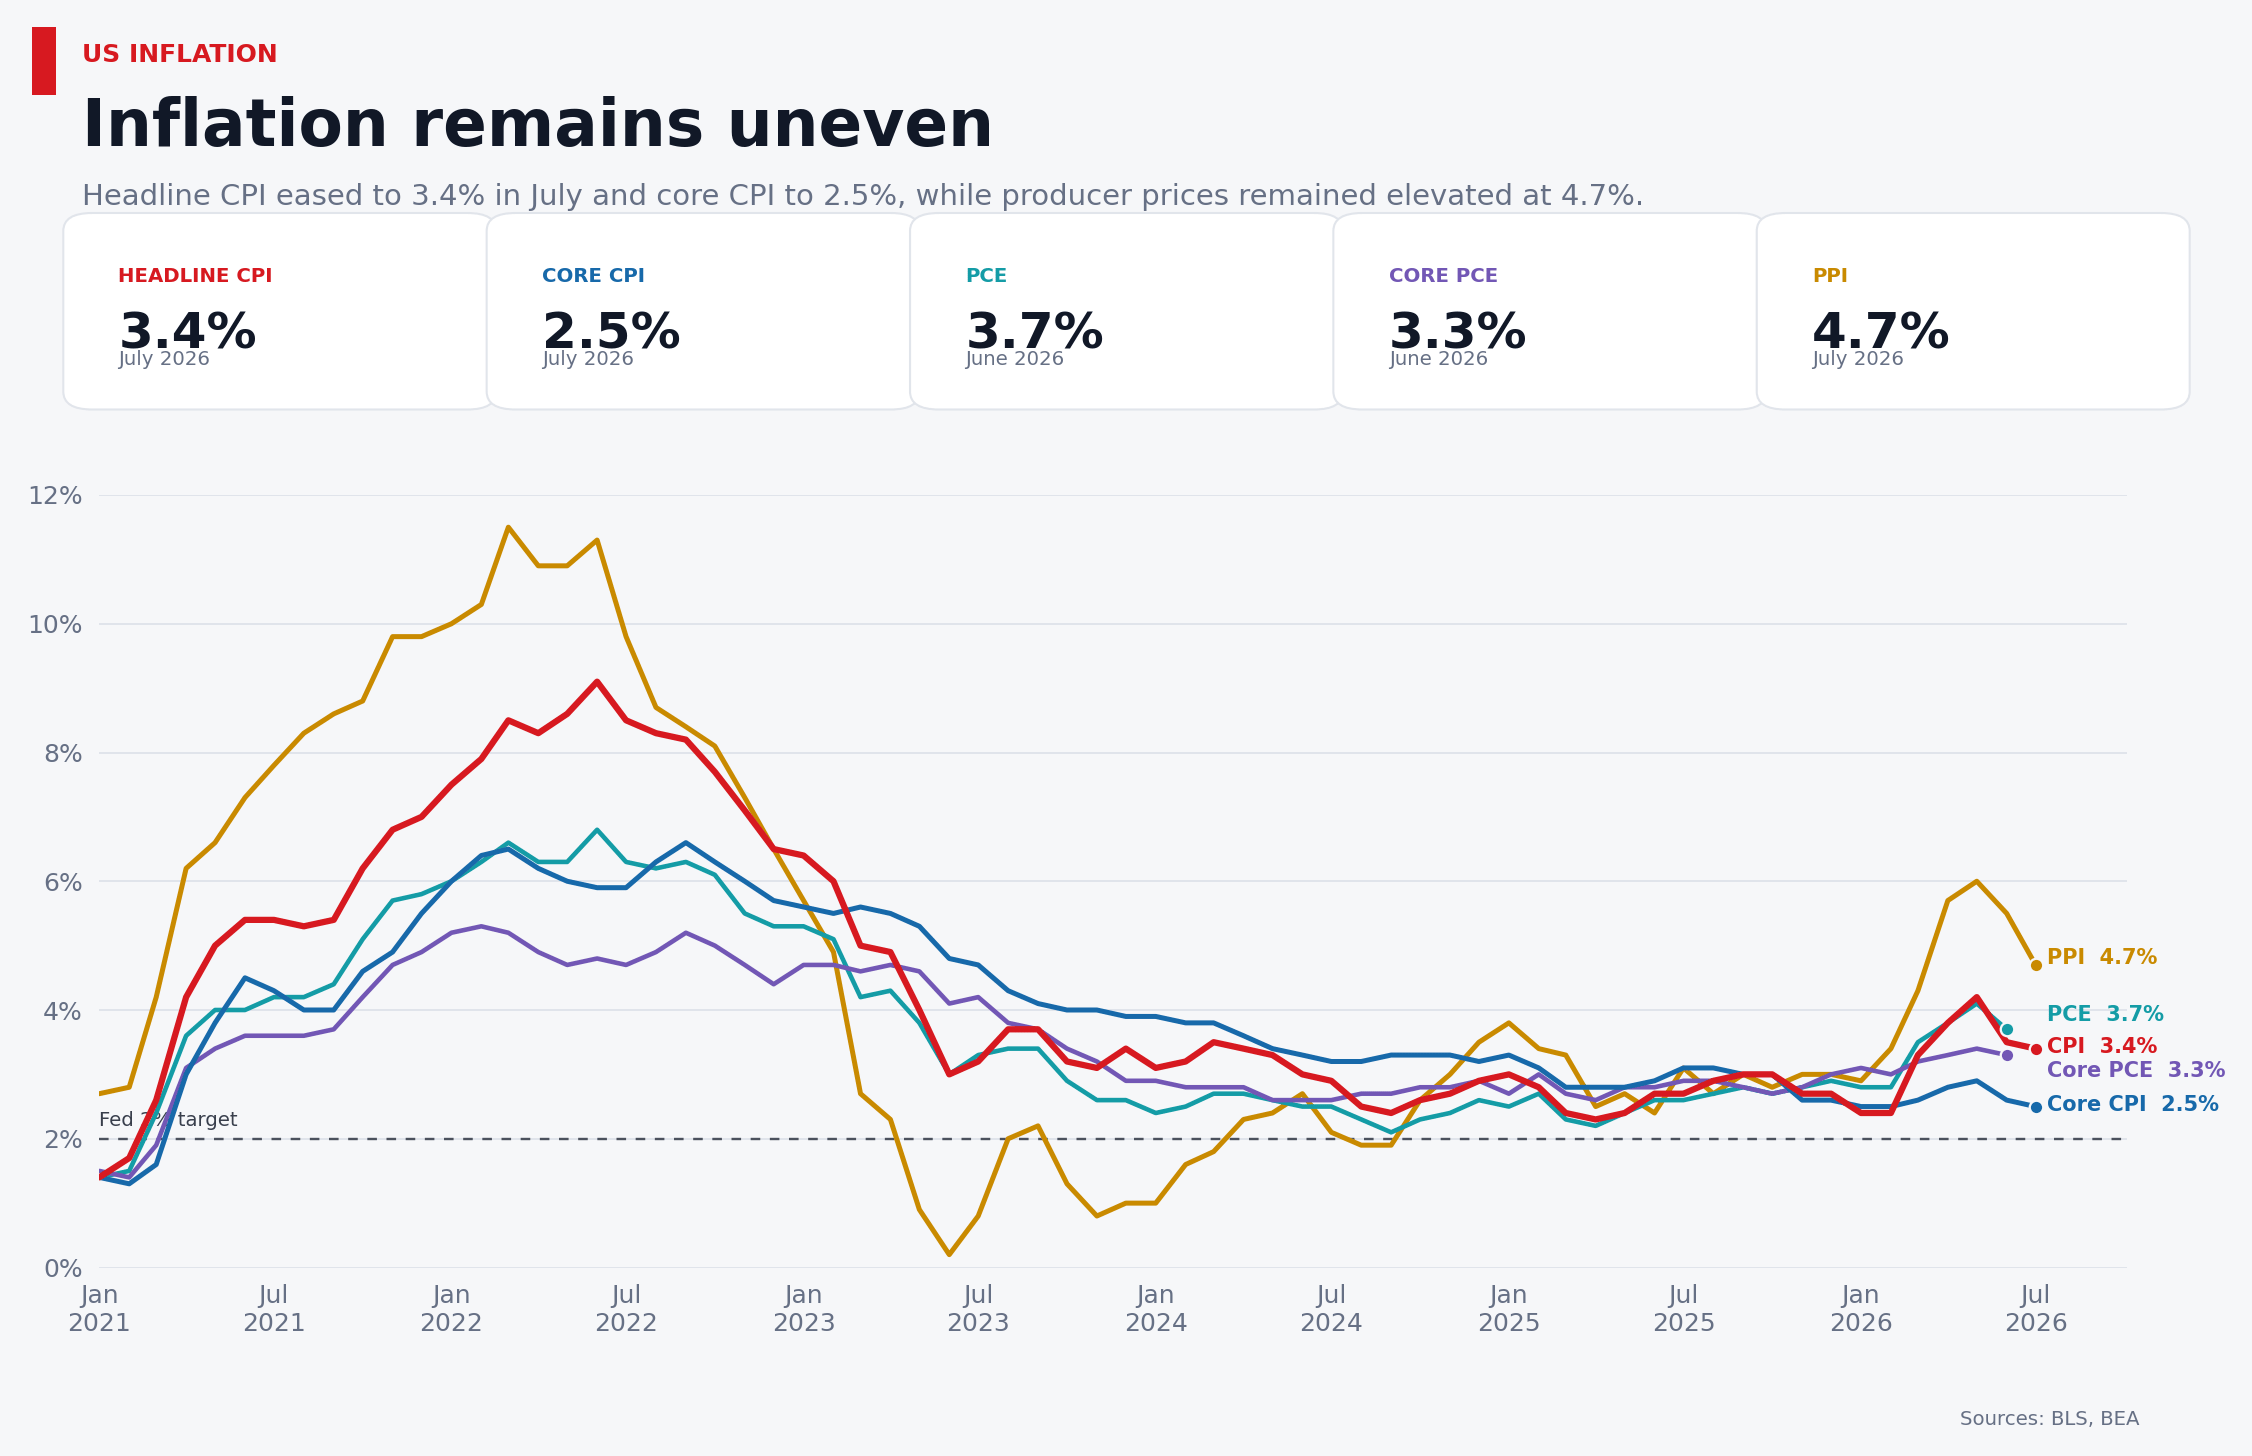
Obwohl beide Veröffentlichungen auf einen gewissen Verlust an Dynamik beim Inflationsdruck hindeuten, ist ein überzeugender Abwärtstrend alles andere als offensichtlich, und dies bleibt angesichts der anhaltenden Unsicherheit über die Entwicklungen im Nahen Osten unter Beobachtung. Tatsächlich tun die Märkte gut daran, sich vorerst in einer langweiligen Konsolidierungsspanne zu bewegen, da einige Lösungen für den Konflikt möglicherweise schon in Reichweite sind, während andere Lichtjahre entfernt erscheinen.
Bei einem genaueren Blick auf die anhaltende Schwäche des US-Dollars lohnt es sich, an die enttäuschenden Daten aus dem Arbeitsmarktbericht für Juli der vergangenen Woche zu erinnern, die offenbar allesamt einen Dämpfer für die Sicht auf den US-„Exceptionalism“ bedeuteten.
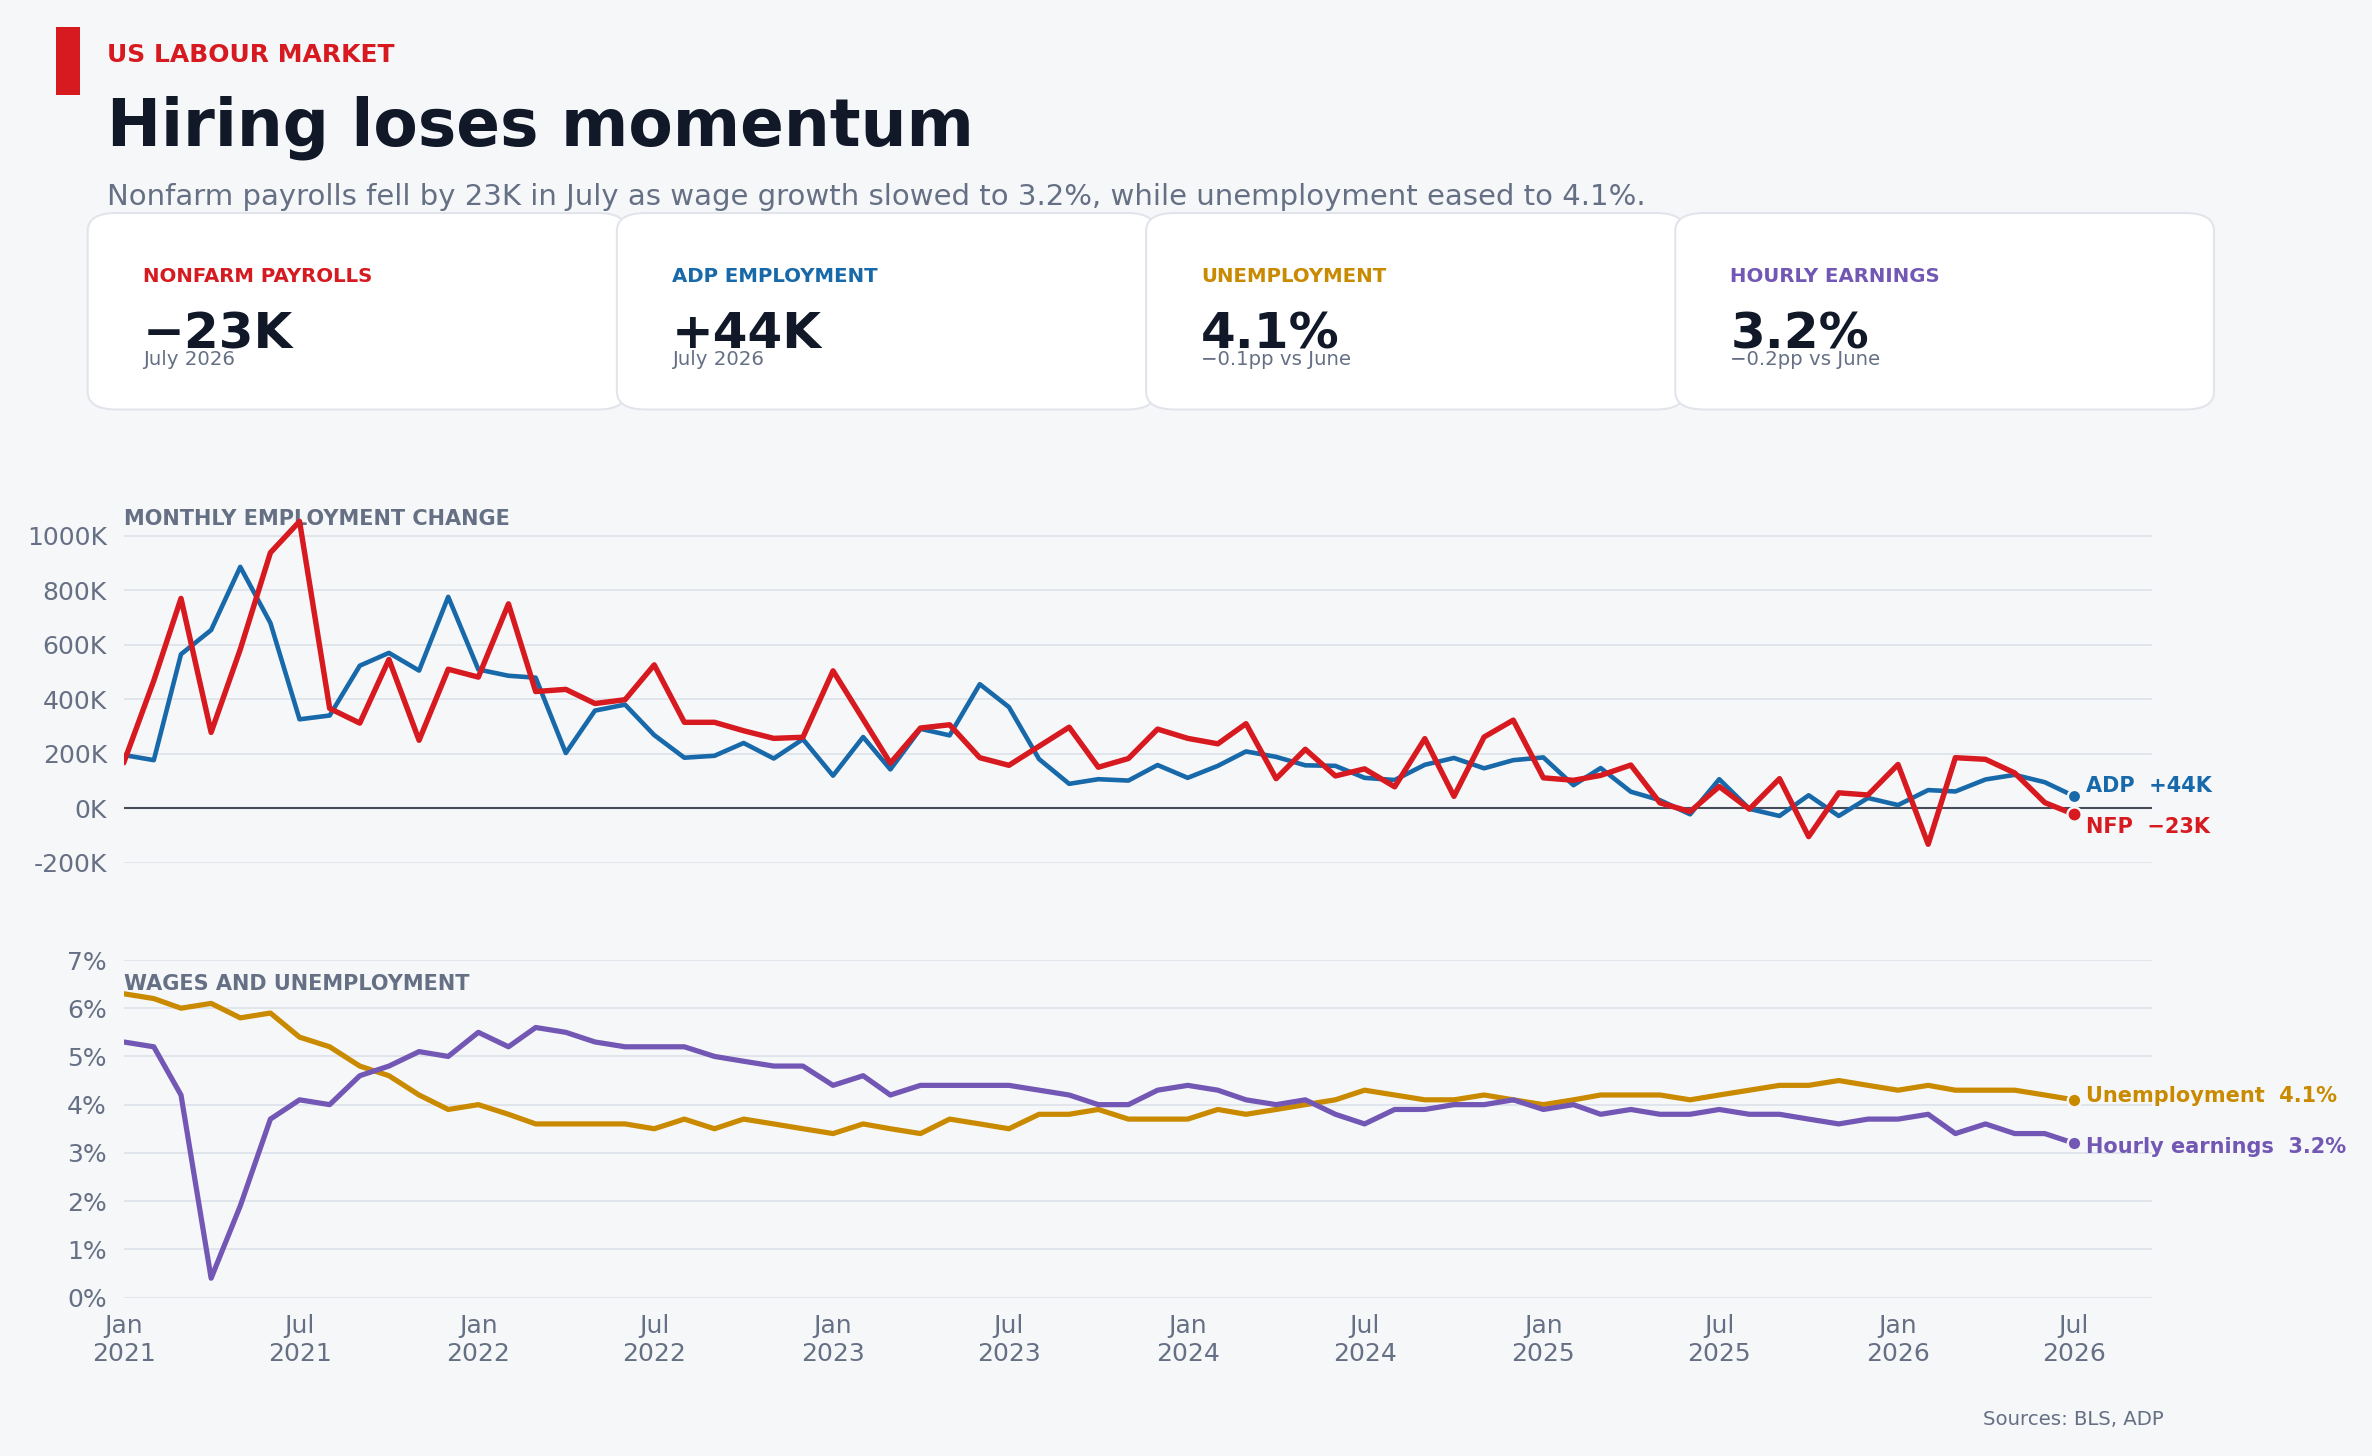
Fed-Chef Kevin Warsh hat keinerlei Neigung gezeigt, von der Inflationsbekämpfung abzuweichen, obwohl sich die Hinweise mehren, dass der Arbeitsmarkt an Schwung verliert. Das hat Anleger fragen lassen, ob die jüngste Schwäche bei der Beschäftigung ausreichen würde, um die geldpolitische Position der Zentralbank zu beeinflussen.
Die Märkte wollen den Vorstand hören
Nächste Woche wird sich die Aufmerksamkeit im US-Wirtschaftskalender fast ausschließlich auf die Veröffentlichung des FOMC-Protokolls der Juli-Sitzung am Mittwoch sowie auf gelegentliche Reden und Kommentare von Fed-Zinssetzern richten.
Die letzte Phase der Disinflation könnte dem Dollar zugutekommen
Die vergangenen Monate haben ein gemeinsames Problem gezeigt: Es ist das eine, die Inflation von ihrem Höchststand aus zu senken, aber es erweist sich als deutlich schwieriger, sie wieder vollständig auf das Zielniveau zurückzubringen.
Diese letzte Phase des Disinflationsprozesses könnte sich in den kommenden Monaten als wichtige Stütze für den US-Dollar erweisen, insbesondere wenn die Märkte zu optimistisch eingeschätzt haben, wie schnell die verbleibenden Preisdruckfaktoren verschwinden werden.
Die zugrunde liegende Inflation bleibt hartnäckig, und Prognosen, dass die Zinsen länger höher bleiben werden, sollten den Greenback weiterhin stützen.
Fed - Häufig gestellte Fragen (FAQ)
Die Federal Reserve (Fed) steuert die US-Geldpolitik mit zwei klaren Zielen: Preisstabilität und Vollbeschäftigung. Dabei nutzt die Notenbank Zinssätze als Hauptinstrument. Höhere Zinsen stärken den US-Dollar, da sie die USA für internationale Investoren attraktiver machen. Sinkende Zinsen hingegen schwächen den Greenback.
Die Federal Reserve (Fed) hält jährlich acht geldpolitische Sitzungen ab, bei denen das Federal Open Market Committee (FOMC) die wirtschaftliche Lage beurteilt und geldpolitische Entscheidungen trifft. Das FOMC besteht aus zwölf Mitgliedern – den sieben Mitgliedern des Gouverneursrats, dem Präsidenten der Federal Reserve Bank of New York und vier der elf übrigen regionalen Notenbankpräsidenten, die auf Jahresbasis rotieren.
In Zeiten schwerer Wirtschaftskrisen, wie etwa 2008 während der Finanzkrise, greift die Federal Reserve oft auf QE zurück. Dies bedeutet, dass die Fed massiv Anleihen kauft, um Liquidität bereitzustellen. Diese expansive Geldpolitik schwächt den Dollar, da das zusätzliche Geld die Währung verwässert und das Vertrauen der Investoren mindert.
Quantitative Straffung (QT) ist der umgekehrte Prozess von QE, bei dem die US-Notenbank aufhört, Anleihen von Finanzinstituten zu kaufen und das Kapital aus fällig werdenden Anleihen nicht reinvestiert, um neue Anleihen zu kaufen. Dies wirkt sich in der Regel positiv auf den Wert des US-Dollars aus.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.





