EUR/USD Wochenprognose: US-Dollar bricht ein, wie geht es weiter?
- Das US-Finanzministerium schockierte die Märkte mit der Ankündigung eines Anleiherückkaufs.
- US-Präsident Donald Trump drohte, den Iran finanziell zu ersticken.
- EUR/USD hält an soliden Gewinnen fest, bullishes Szenario gewinnt Unterstützer.

Der US-Dollar (USD) brach in dieser Woche ein und half EUR/USD, ein neues Drei-Monats-Hoch knapp über der Marke von 1,1700 zu erreichen. Vor dem Wochenschluss notiert das Paar nur wenige Pips unter diesem Niveau, bleibt aber klar im Plus.
Unerwarteter Schub für die US-Liquidität
Der Ausverkauf des USD wurde durch das US-Finanzministerium ausgelöst, das am Mittwoch ankündigte, das Volumen der Rückkäufe von Staatsanleihen mindestens zu verdoppeln. Laut der Pressemitteilung wird die derzeitige Höchstgröße von 2 Mrd. USD pro Operation auf mindestens 4 Mrd. USD pro Operation angehoben, und die Änderung tritt am 9. September in Kraft.
Die Ankündigung zielte zwar darauf ab, die langfristigen Anleiherenditen zu dämpfen, war aber auch ein Signal dafür, dass das Finanzministerium auf Renditevolatilität sensibel reagiert. Das Finanzministerium handelte, nachdem die Rendite 30-jähriger Anleihen am Dienstag auf 5,327% gestiegen war, den höchsten Stand seit Juni 2007, und danach sofort um rund 9 Basispunkte fiel.
Es gibt jedoch einige Dinge, die es wert sind, verstanden zu werden. Erstens sind Rückkäufe lediglich eine Umstrukturierung des Fälligkeitsprofils, da das Finanzministerium neue Anleihen ausgeben muss, um jene zu ersetzen, die es zurückkaufen will. Die Staatsverschuldung und die Haushaltsdefizite bleiben unverändert.
Zweitens hat die Entscheidung Auswirkungen auf die künftigen geldpolitischen Entscheidungen der Federal Reserve (Fed). Da das US-Finanzministerium mehr Bills ausgeben muss, um die geplante Rücknahme zu finanzieren, dürfte dies die finanziellen Bedingungen lockern, was die Wahrscheinlichkeit einer restriktiveren Geldpolitik erhöhen würde.
Die Aussichten für den USD sind trüb, wobei Edelmetalle in einem risikoaversen Umfeld den Greenback wahrscheinlich übertreffen werden. Weder Anleiherückkäufe des Finanzministeriums noch höhere Zinsen werden das Kernproblem lösen, nämlich das Haushaltsdefizit.
In jedem Fall bedeutet das weitere USD-Schwäche in einem risikoaversen Umfeld. Der Krieg im Nahen Osten steckt in einer Pattsituation, und keine Seite ist bereit, nachzugeben. Die Ölpreise haben bereits an bullischem Tempo gewonnen, und es wird nicht mehr lange dauern, bis Energiepreise in die Inflation einfließen.
Finanzieller Krieg
Unterdessen setzt der Krieg im Nahen Osten die Finanzmärkte unter Druck. Die Spannungen zwischen den USA und dem Iran bestehen fort, wobei keine Seite bereit ist, den Forderungen der anderen nachzugeben. Der Feuerwechsel rund um die Straße von Hormus bleibt ebenso ausgesetzt wie die Gespräche zur Beendigung des Konflikts.
Die Marktteilnehmer sehen eindeutig einen langwierigen Konflikt voraus und gewöhnen sich allgemein an diesen Gedanken. Allerdings haben die Ölpreise zuletzt angezogen, was die inflationsbezogenen Sorgen wieder aufleben lässt und zudem darauf hindeutet, dass sich Zentralbanken für eine restriktivere Geldpolitik entscheiden könnten.
US-Präsident Donald Trump ist jedoch nicht bereit aufzugeben. Trump schrieb auf Truth Social, der nächste Schritt bestehe darin, Teherans Wirtschaft zu ersticken, indem gegen jedes Land, das Iran „irgendeine Art von Rettungsleine“ bietet, massive Strafen verhängt werden, und nannte dies einen „Economic D-Day“.
Seine Äußerungen wurden von US-Finanzminister Scott Bessent bekräftigt, der am Donnerstag erklärte, dass Präsident Trumps Plan, Irans Wirtschaft zu zerschlagen, die Notwendigkeit größerer US-Militäroperationen gegen die Islamische Republik wahrscheinlich überflüssig machen werde.
Bessent äußerte sich auch zum Anleiherückkauf des Finanzministeriums. Er erklärte, dass das Finanzministerium die Anleiherückkäufe über 4 Mrd. USD hinaus ausweiten könnte, teilweise um zu signalisieren, dass die aktuellen Renditen die zugrunde liegenden wirtschaftlichen Fundamentaldaten nicht widerspiegeln.
EZB-Lagarde besorgt über das Wachstum in Europa
Die Präsidentin der Europäischen Zentralbank (EZB), Christine Lagarde, meldete sich am Mittwoch zu Wort und äußerte sich besorgt darüber, dass Europa die Bedingungen erodieren sieht, die historisch das Wachstum des Kontinents angetrieben haben, auf dem International Business Council des Weltwirtschaftsforums in Genf, Schweiz. Das Wachstum beruhte laut Lagarde auf drei Säulen: dem Ausbau des Welthandels, der durch den Zugang zu billiger Energie gestützten Produktion und „einer stabilen, regelbasierten globalen Ordnung, untermauert durch einen US-Sicherheitsmantel“.
"Heute steht diese globale Ordnung unter Druck. Geopolitische Spannungen rücken kritische Abhängigkeiten und Engpässe stärker in den Fokus, während Europa vor seiner Haustür mit wachsenden Sicherheitsbedrohungen konfrontiert ist," fügte Lagarde hinzu. Ihre Rede sollte vor Europas Fähigkeit warnen, im Zeitalter der KI wettbewerbsfähig zu bleiben, doch ihre Bemerkungen über die USA blieben nicht unbemerkt. Krieg, ob physisch oder finanziell, stellt ein erhebliches Risiko dar, und niemand kann es ignorieren.
Makroökonomische Hinweise
Der makroökonomische Kalender hatte in den vergangenen Tagen wenig zu bieten. Das Federal Open Market Committee (FOMC) veröffentlichte das Protokoll der Juli-Sitzung, das nichts Substanzielles brachte. Die Verantwortlichen bleiben wegen der Inflation besorgt, und unterstützende Zinserhöhungen wären erforderlich, falls der Preisdruck anhält. Für etwas Farbe sorgte Vorsitzender Kevin Warsh, als er vorschlug, die jährlichen Sitzungen von derzeit acht auf sechs zu reduzieren, um zwischen den Sitzungen mehr Daten sammeln zu können. Der diesjährige Zeitplan bleibt jedoch unverändert.
Abgesehen davon lag der Fokus auf den am Freitag veröffentlichten Einkaufsmanagerindizes (PMIs) von S&P Global und den lokalen Banken. Die vorläufigen August-Schätzungen zeigten, dass sich die Geschäftstätigkeit in der Eurozone stärker als erwartet ausweitete, da sich der EMI für das verarbeitende Gewerbe von 51,9 im Juli auf 52,8 verbesserte, gegenüber Erwartungen von 51,8. Die Aktivität im Dienstleistungssektor blieb unverändert bei 51,7 und übertraf damit die erwartete Abschwächung auf 51,5. Schließlich lag der Composite PMI bei 52,1 und damit über dem erwarteten Wert von 51,7 sowie dem vorherigen Wert von 52.
Auch die US-PMIs fielen ermutigend aus, obwohl der EMI für das verarbeitende Gewerbe von 53,9 im Juli leicht auf 53,2 zurückging. Der Dienstleistungsindex sprang von 54,6 auf 56,8 und trieb den Composite PMI von 54,5 im Juli auf 56 und damit über die erwarteten 54. Die Zahlen helfen dem USD, etwas Boden gutzumachen, auch wenn er in dieser Woche weiterhin deutlich im Minus liegt.
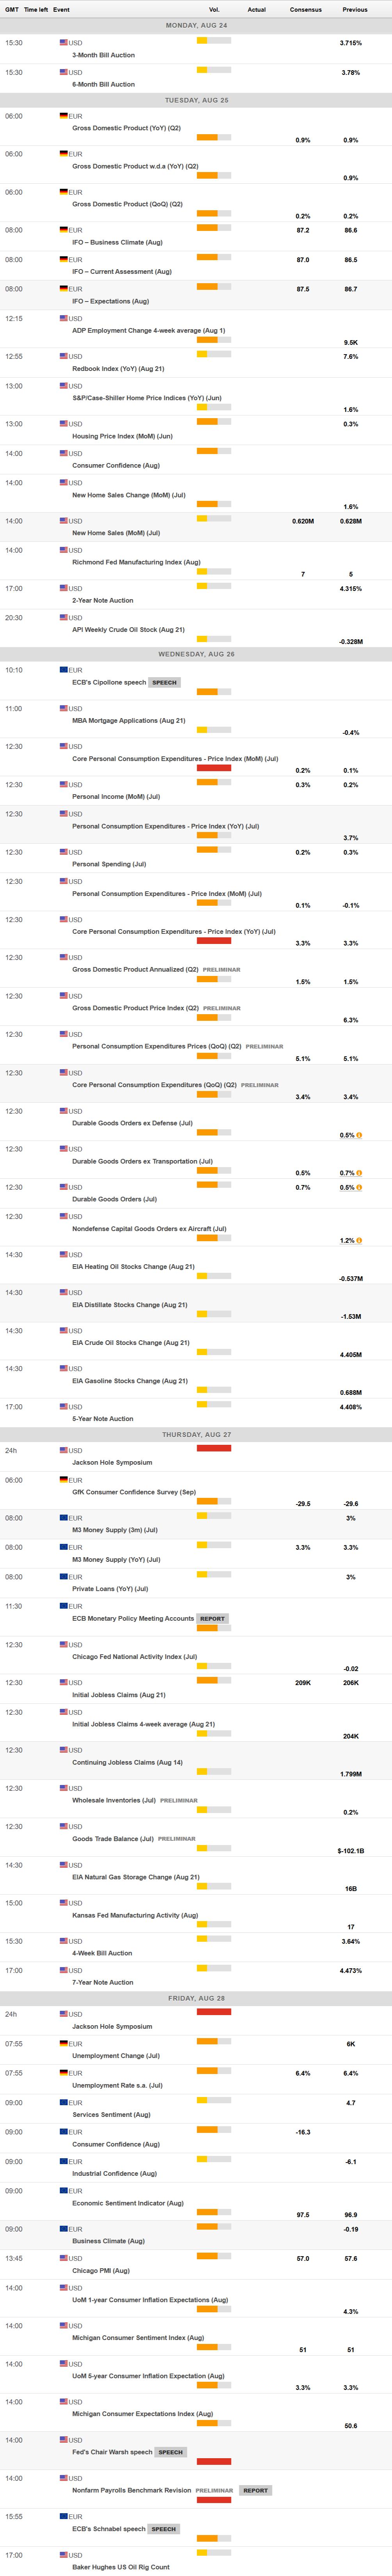
In den kommenden Tagen umfasst der makroökonomische Kalender das deutsche Bruttoinlandsprodukt (BIP) für das zweite Quartal und den US-Preisindex der persönlichen Konsumausgaben (PCE) für Juli. Die USA werden außerdem die zweite Schätzung ihres BIP für das zweite Quartal veröffentlichen.
Darüber hinaus werden Anleger das diesjährige Jackson Hole Economic Policy Symposium im Blick behalten, das von der Fed-Bank von Kansas ausgerichtet wird. Das diesjährige Thema lautet "Financial Innovation: Implications for Payments and Policy." Entscheidungsträger aus aller Welt werden das Hauptthema diskutieren und möglicherweise Hinweise auf die künftige Geldpolitik geben.
Schließlich wird das US Bureau of Labor Statistics (BLS) am Freitag die jährlichen Benchmark-Revisionen der Nonfarm Payrolls (NFP) veröffentlichen, eine Revision der Arbeitsmarktdaten für die zwölf Monate bis März.
EUR/USD Technischer Ausblick:
Aus technischer Sicht ist EUR/USD bullish. Das Paar setzt seinen Anstieg deutlich oberhalb der kurz- und mittelfristigen gleitenden Durchschnitte fort, wobei der kürzere klar bullish ist. Der 20-Tage Simple Moving Average (SMA) bei 1,1542, der 100-Tage-SMA bei 1,1573 und der 200-Tage-SMA bei 1,1631 liegen alle unter dem Kassakurs und untermauern damit ein unterstützendes Umfeld, während der Preis weiter in höhere Regionen vordringt. Der Ausblick bleibt konstruktiv, da sich der 14-Tage Relative Strength Index (RSI) bei 71 konsolidiert und der 14-Perioden-Momentum-Indikator ebenfalls oberhalb seiner Mittellinie bleibt, was darauf hindeutet, dass die Käufer kurzfristig weiterhin dominieren, auch wenn die Bedingungen überdehnt erscheinen.
Auf dem Wochenchart behält EUR/USD eine konstruktive bullishe Tendenz bei und handelt oberhalb bullisher gleitender Durchschnitte. Der 20-Wochen-SMA liegt bei 1,1576, während der 100-Wochen-SMA bei 1,1326 und der 200-Wochen-SMA bei 1,1059 liegt, was eine breitere zugrunde liegende Unterstützungsstruktur untermauert. Das Wochenmomentum baut sich auf, da die technischen Indikatoren nach dem Überschreiten ihrer Mittellinien in den positiven Bereich klar nach Norden zeigen.
Auf der Abwärtsseite ergibt sich die erste Unterstützung beim 200-Tage-SMA um 1,1631, gefolgt vom 100-Tage-SMA und dem 20-Wochen-SMA, die sich in der Preiszone von 1,1570 bündeln und einen starken dynamischen Unterstützungsbereich bilden. Weitere Rückgänge könnten EUR/USD in Richtung 1,1470 drücken, bevor wieder relevantes Kaufinteresse aufkommt. Die jüngsten Hochs um 1,1710 markieren den ersten Widerstandsbereich vor der Marke von 1,1800. Weitere Gewinne sollten zu einem Test des monatlichen Hochs vom April bei 1,1850 führen.
(Die technische Analyse dieser Nachricht wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Risikostimmung - Häufig gestellte Fragen (FAQ)
Die Begriffe „Risk-on“ und „Risk-off“ beschreiben die Risikobereitschaft der Anleger. In einer „Risk-on“-Phase sind Investoren bereit, in risikoreichere Anlagen zu investieren, während sie in einer „Risk-off“-Phase sicherere Anlagen bevorzugen.
In „Risk-on“-Phasen steigen die Aktienmärkte, und auch Rohstoffe – abgesehen von Gold – gewinnen an Wert, da sie von einem positiven Wachstumsausblick profitieren. Währungen von rohstoffexportierenden Ländern sowie Kryptowährungen legen zu. In „Risk-off“-Zeiten gewinnen Staatsanleihen an Wert, Gold steigt, und sichere Währungen wie der Japanische Yen, der Schweizer Franken und der US-Dollar werden bevorzugt.
Währungen von rohstoffreichen Ländern wie Australien, Kanada und Neuseeland profitieren in Phasen der Risikobereitschaft („Risk-on“), da Rohstoffe in Zeiten wirtschaftlicher Expansion tendenziell im Preis steigen.
Die Währungen, die in Phasen von „Risk-off“-Stimmungen typischerweise an Wert gewinnen, sind der US-Dollar (USD), der japanische Yen (JPY) und der Schweizer Franken (CHF). Der US-Dollar profitiert in Krisenzeiten von seiner Rolle als Weltreservewährung, da Investoren vermehrt US-Staatsanleihen kaufen, die als besonders sicher gelten. Dies liegt daran, dass es als unwahrscheinlich angesehen wird, dass die größte Volkswirtschaft der Welt zahlungsunfähig wird. Der Yen verzeichnet durch die hohe Nachfrage nach japanischen Staatsanleihen Zuwächse, da ein Großteil dieser Anleihen von inländischen Investoren gehalten wird, die selbst in Krisenzeiten kaum Verkaufsdruck erzeugen. Der Schweizer Franken wird aufgrund strenger Bankgesetze, die den Kapitalschutz verbessern, als sicherer Hafen betrachtet.
Autor
Valeria Bednarik
FXStreet
Valeria Bednarik ist seit 2003 eine aktive Traderin und Sie hat sich auf den internationalen Devisenmarkt spezialisiert.





