EUR/USD Kursprognose: Zusätzliche Gewinne müssen 1.0950 überwinden
- EUR/USD startete die Woche positiv über 1,0900.
- Der US-Dollar fiel in den Bereich mehrmonatiger Tiefststände nahe 103,30.
- Die US-Einzelhandelsumsätze wuchsen im Februar weniger als prognostiziert.
EUR/USD stieg am Montag zum zweiten Mal in Folge und setzte seine Erholung über 1,0900 fort, während der US-Dollar (USD) stark fiel. Tatsächlich flirtete das Paar mit mehrtägigen Höchstständen, während der US-Dollar-Index (DXY) in den Bereich mehrmonatiger Tiefststände im Band von 103,30-103,20 zurückfiel, was auf einen gemischten Ton bei den US-Renditen über die gesamte Kurve und einen Rückgang der 10-jährigen Bundesanleihen in Deutschland zurückzuführen ist.
Handels Spannungen erschüttern das Vertrauen in den Dollar
Anhaltende Handelsbedenken stehen im Vordergrund, angeheizt durch Präsident Trumps sich ständig ändernde Haltung zu Zöllen. Kanada und Mexiko haben eine vorübergehende Verlängerung bis zum 2. April erhalten, aber das Gespenst eines globalen Handelskriegs belastet weiterhin die wirtschaftlichen Wachstumsaussichten und trübt den geldpolitischen Ausblick der Federal Reserve (Fed).
Zölle könnten die Inflation in die Höhe treiben – was die Fed möglicherweise dazu veranlassen könnte, die Geldpolitik aggressiver zu straffen – doch sie drohen auch, das Wirtschaftswachstum zu behindern. Diese widersprüchlichen Kräfte fügen der Entwicklung des Greenbacks Unsicherheit hinzu.
Hoffnungsschimmer an der Russland-Ukraine-Front
Der Euro (EUR) könnte Unterstützung aus Anzeichen von Fortschritten in den Friedensverhandlungen zwischen Russland und der Ukraine finden. Die Spannungen schienen sich leicht zu entspannen nach einem hochrangigen Treffen zwischen Präsident Trump und Präsident Zelenskyy. Generell fördert eine Verringerung des geopolitischen Risikos die Nachfrage nach riskanteren Währungen, einschließlich des Euros.
In diesem Zusammenhang wird alle Aufmerksamkeit auf das Telefonat zwischen Trump und Putin am Dienstag gerichtet, bei dem ein möglicher Waffenstillstand im Mittelpunkt der Debatte steht.
Der Motor der Geldpolitik
Es zeichnet sich eine entscheidende Woche für die Zentralbanken ab, da die Fed, BoJ und BoE allgemein erwartet werden, ihre Leitzinsen unverändert zu lassen. Jede Institution wird voraussichtlich auch Bedenken hinsichtlich der US-Handelspolitik – insbesondere der Zölle – hervorheben, die die globalen Wachstumsaussichten belasten könnten.
Die Federal Reserve wird voraussichtlich die Zinsen in ihrem Zielbereich von 4,25%–4,50% halten. Bei ihrer letzten Sitzung verwies Vorsitzender Jerome Powell auf robuste US-Fundamentaldaten, moderate Inflation und einen angespannten Arbeitsmarkt, um die Pause bei der Straffung zu rechtfertigen. Dennoch könnte das Gespenst von durch Zölle bedingten Preiserhöhungen die nächsten Schritte der Fed komplizieren.
Über den Atlantik hinweg hat die Europäische Zentralbank (EZB) kürzlich ihre Leitzinsen um 25 Basispunkte gesenkt und angedeutet, dass weitere Lockerungen in Betracht gezogen werden könnten, wenn die Unsicherheit anhält. Die Politiker senkten die Wachstumsprognosen für die Eurozone, während sie die kurzfristigen Inflationsprognosen leicht erhöhten – dennoch erwarten sie, dass die Inflation bis 2026 zurückgeht. In der Zwischenzeit gewinnt die Vorstellung, dass die EZB ihren Lockerungszyklus pausieren könnte, unter den Marktteilnehmern an Fahrt.
Technische Aussichten
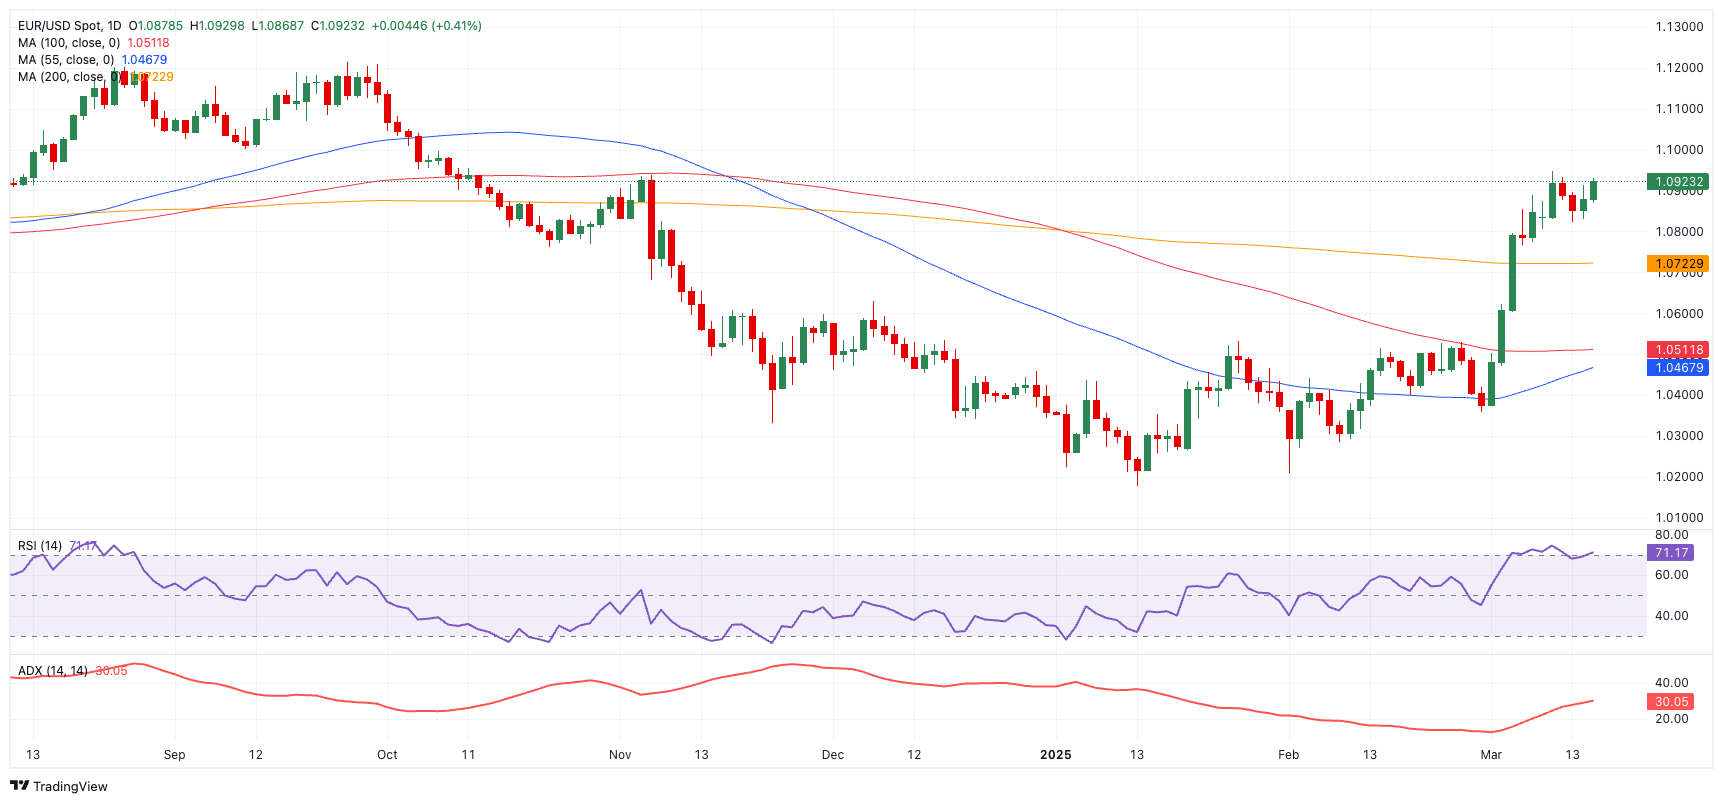
Der unmittelbare Widerstand liegt bei 1,0946, dem Hoch vom 11. März 2025. Ein Durchbruch über diese Schwelle könnte die Tür zu 1,0969 (23,6% Fibonacci-Retracement) öffnen, gefolgt von der psychologisch wichtigen Marke von 1,1000.
Die Unterstützungsniveaus beginnen beim 200-Tage Simple Moving Average (SMA) bei 1,0726, den 100-Tage und 55-Tage SMAs bei 1,0519 und 1,0467 und erstrecken sich bis zu 1,0359 (Tief vom 28. Februar), 1,0282 (Tief vom 10. Februar), 1,0209 (3. Februar) und 1,0176 (Tief vom 13. Januar 2025).
Die Momentum-Indikatoren deuten auf eine moderat bullishe Aussicht hin: Der Relative Strength Index (RSI) stieg auf etwa 72 und betritt den überkauften Bereich, während der Average Directional Index (ADX), der über 30 liegt, auf einen sich verstärkenden Aufwärtstrend hinweist.
EUR/USD Tageschart
Kurzfristige Aussichten
EUR/USD wird voraussichtlich sehr reaktiv auf Entwicklungen in der Handelspolitik, divergierende Zentralbankhaltungen und Wachstumsaussichten in der Eurozone bleiben – insbesondere wenn Deutschland mit erhöhten Ausgaben voranschreitet. In der Zwischenzeit könnten sich jegliche Veränderungen in der Situation Russland-Ukraine schnell auf die Marktstimmung auswirken, sodass die Händler sowohl geopolitische Schlagzeilen als auch wirtschaftliche Daten genau verfolgen.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.