Die französische Anleihepanik ist übertrieben. Hier ist, was der Markt falsch interpretiert
Frankreichs Rendite 10-jähriger Staatsanleihen ist über 5% gestiegen und hat damit die Befürchtungen einer Staatsschuldenkrise in der Eurozone neu entfacht. Bei öffentlichen Schulden von mehr als 3,5 Billionen Euro, anhaltenden Haushaltsdefiziten und einer fragmentierten politischen Landschaft stellen Anleger zunehmend die Fähigkeit der französischen Regierung infrage, ihre Finanzen zu stabilisieren.
Doch eine sich verschlechternde Marktstimmung bedeutet nicht zwangsläufig, dass Frankreich auf eine Schuldenkrise nach griechischem Vorbild zusteuert. Hinter den alarmierenden Schlagzeilen deuten mehrere Faktoren darauf hin, dass die Lage beherrschbar bleibt, sofern es den politischen Entscheidungsträgern gelingt, die fiskalische Glaubwürdigkeit wiederherzustellen, bevor sich der Marktdruck selbst verstärkt.
Die Anleihemärkte senden eine Warnung, sagen aber nicht zwangsläufig einen Zahlungsausfall voraus
Französische Staatsanleihen stehen unter starkem Verkaufsdruck, wodurch die Rendite 10-jähriger Papiere über 5% gestiegen ist und sich der Spread gegenüber vergleichbaren deutschen Anleihen auf rund 175 Basispunkte ausgeweitet hat.
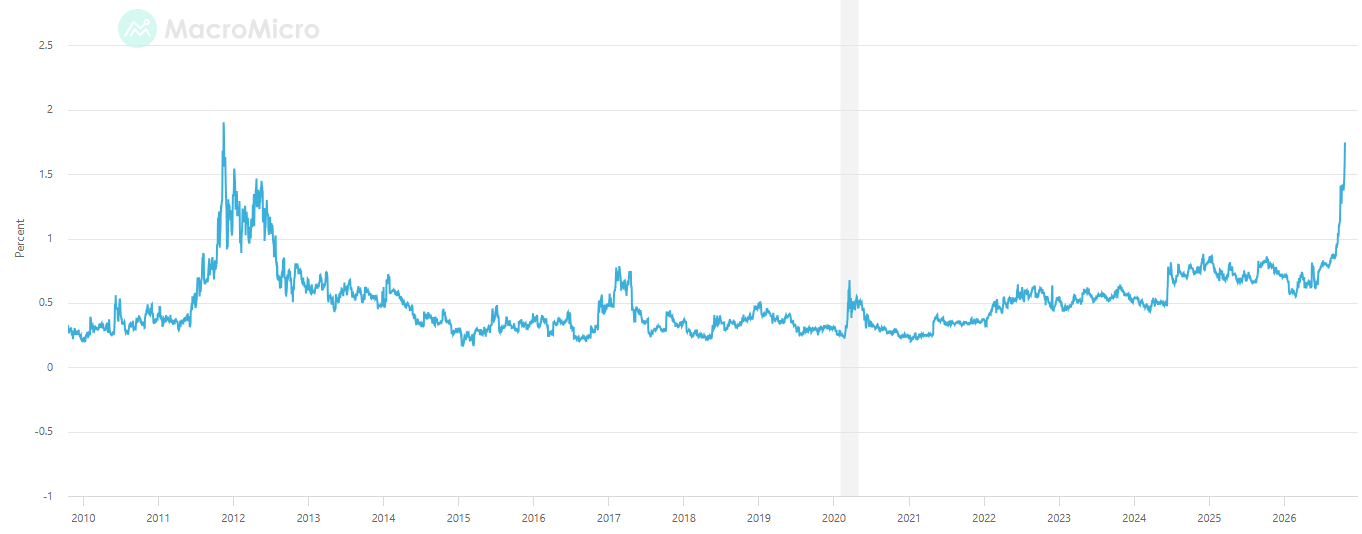
Der Ausverkauf spiegelt echte Sorgen über Frankreichs fiskalischen Kurs wider. Das Haushaltsdefizit wird für das Jahr auf rund 5,4% des Bruttoinlandsprodukts (BIP) geschätzt, während die öffentliche Verschuldung laut Oddo BHF bis 2027 auf 121,7% des BIP steigen könnte. Anleger preisen zudem die Schwierigkeit ein, vor der Präsidentschaftswahl 2027 bedeutende fiskalische Reformen durchzusetzen. Ohne stabile parlamentarische Mehrheit sind selbst moderate Haushaltsanpassungen politisch umstritten geworden.
Steigende Renditen signalisieren jedoch nicht automatisch, dass ein Land den Zugang zu den Finanzmärkten verliert. Frankreich gibt weiterhin Staatsanleihen aus, und jüngste Schuldenauktionen verliefen ohne größere Störungen. Dieser Unterschied ist wichtig: Ein Markt, der höhere Risikoprämien verlangt, ist nicht dasselbe wie ein Markt, der sich weigert, die Regierung überhaupt zu finanzieren.
Auch technische Marktdynamiken könnten den Rückgang der Anleihekurse verstärkt haben. Das Auflösen gehebelter Positionen und Zwangsverkäufe einiger Anleger können Bewegungen beschleunigen, die über das hinausgehen, was allein durch Veränderungen der wirtschaftlichen Fundamentaldaten gerechtfertigt wäre.
Das macht den Ausverkauf nicht harmlos, deutet aber darauf hin, dass die aktuellen Renditen eine Kombination aus strukturellen Sorgen, politischer Unsicherheit und vorübergehenden Marktverwerfungen widerspiegeln könnten.
Die 5%-Rendite gilt nicht für den gesamten Schuldenbestand Frankreichs
Einer der wichtigsten Unterschiede bei der Bewertung der französischen Schuldenlast ist die Differenz zwischen dem Zinssatz neu begebener Anleihen und den durchschnittlichen Finanzierungskosten der ausstehenden Schulden. Obwohl die französische Regierung bei 10-jährigen Anleihen inzwischen Kreditkosten von über 5% zahlen muss, wurde ihre bestehende Verschuldung über viele Jahre hinweg oft zu deutlich niedrigeren Zinssätzen aufgenommen.
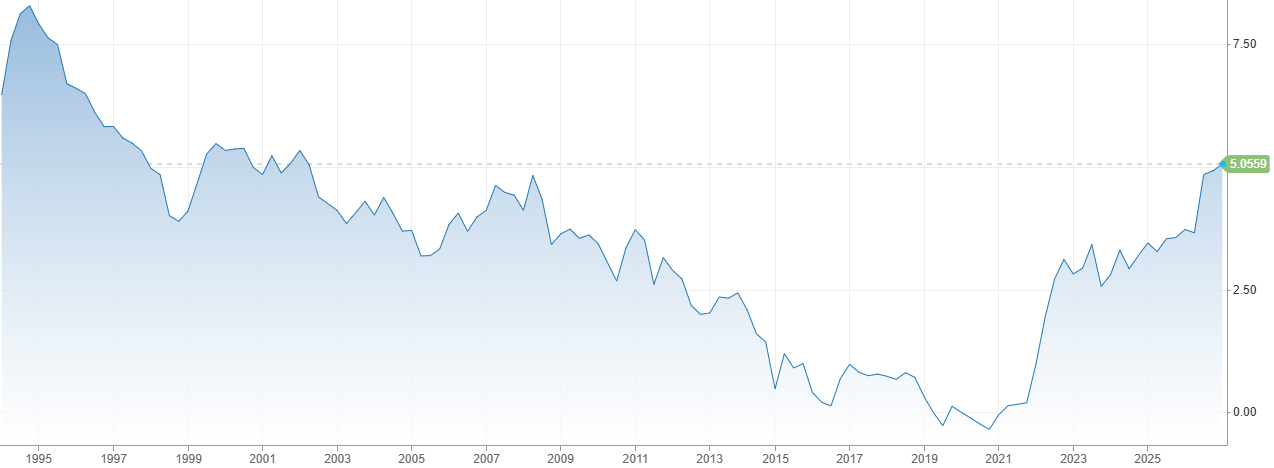
Laut Gilles Moëc, Chefvolkswirt von AXA, liegt der durchschnittliche Zinssatz auf Frankreichs ausstehende öffentliche Schulden im Jahr 2026 bei etwa 2,2%. Zum Vergleich: 1994 lag er bei 6,5% und 2011 bei 3,1%. Höhere Marktrenditen wirken sich daher nur allmählich auf die öffentlichen Finanzen aus, da fällige Anleihen refinanziert und neue Schulden aufgenommen werden. Dies verschafft den politischen Entscheidungsträgern Zeit, wenn auch nicht unbegrenzt, den fiskalischen Kurs zu korrigieren.
Moëc verweist zudem auf die Bedeutung des nominalen Wirtschaftswachstums, das jährlich auf rund 3% geschätzt wird. Unter diesen Bedingungen könnte eine Verbesserung des primären Haushaltssaldos um etwa zwei Prozentpunkte des BIP dazu beitragen, die Schuldenquote zu stabilisieren.
Eine solche Anpassung wäre politisch schwierig, aber wirtschaftlich nicht undenkbar. Frankreich hat in der Vergangenheit bereits erhebliche fiskalische Anpassungen vorgenommen, insbesondere in den 1990er Jahren und nach der globalen Finanzkrise.
Die Herausforderung besteht weniger in einer unmittelbaren Unfähigkeit, die Schulden zu bedienen, als vielmehr darin, einen glaubwürdigen Weg zur Stabilisierung aufzuzeigen.
Frankreich ist nicht Griechenland im Jahr 2010
Vergleiche mit der Staatsschuldenkrise der Eurozone sind nachvollziehbar, übersehen jedoch wichtige Unterschiede. Frankreich verfügt über eine große, diversifizierte Wirtschaft, eine beträchtliche inländische Sparbasis und eine insgesamt ausgeglichene Außenposition. Sein Bankensystem agiert in einem stärkeren europäischen Regulierungsumfeld als während der vorherigen Krise.
Anders als Griechenland zu Beginn der 2010er Jahre sieht sich Frankreich nicht gleichzeitig mit einem Zusammenbruch des Marktzugangs, einer schweren Bankenkrise und einem großen externen Finanzierungsungleichgewicht konfrontiert.
Auch das breitere europäische wirtschaftliche Umfeld ist ein anderes. Deutschland verfolgt einen expansiveren fiskalischen Kurs und könnte damit die regionale Wirtschaftstätigkeit stützen, statt eine synchronisierte Phase der Austerität zu verstärken.
Der Internationale Währungsfonds (IWF) hat diese Unterschiede anerkannt. Gegenüber CNBC betonte IWF-Direktorin Kristalina Georgieva, dass die europäische Finanzarchitektur heute besser gerüstet sei, um Staatsschuldenstress standzuhalten: "Und ich denke, wir müssen uns daran erinnern, dass wir [im Vergleich] zur vorherigen Zeit in Europa ein viel reiferes System haben. Wir haben die Stärke der Europäischen Zentralbank. Wir haben andere Instrumente, die Europa entwickelt hat, um sich vor Risiken für die Finanzstabilität zu schützen."
Diese Einschätzung blendet Frankreichs fiskalische Probleme nicht aus. Stattdessen deutet sie darauf hin, dass die Eurozone besser darauf vorbereitet ist, die Folgen eines Vertrauensverlusts der Anleger einzudämmen. Wie ING-Chefvolkswirt Carsten Brzeski es formulierte: "Greeces Glaubwürdigkeit wurde durch falsche Statistiken zerstört; Frankreichs wird durch falsche Versprechen ausgehöhlt."
Der Unterschied ist erheblich. Frankreichs fiskalische Glaubwürdigkeit hat sich abgeschwächt, aber der Wiederaufbau des Vertrauens bleibt möglich, wenn politische Zusagen in konkrete Maßnahmen umgesetzt werden.
Die Europäische Zentralbank verfügt über Instrumente, um eine breitere Krise zu verhindern
Die Europäische Zentralbank (EZB) stellt einen weiteren wichtigen Unterschied zu früheren Staatsschuldenkrisen dar. Seit der Eurokrise haben die europäischen Institutionen Mechanismen entwickelt, die darauf ausgelegt sind, ungerechtfertigte finanzielle Fragmentierung zu verhindern und destabilisierende Bewegungen an den Staatsanleihemärkten einzudämmen.
Die EZB könnte zunächst über Kommunikation, Anpassungen ihres geldpolitischen Kurses oder Änderungen des Tempos, mit dem sie ihre Anleihebestände abbaut, reagieren. Eine direktere Intervention könnte das Transmission Protection Instrument (TPI) umfassen, das es der Zentralbank erlaubt, Staatsanleihen zu kaufen, wenn Marktdynamiken die wirksame Übertragung der Geldpolitik gefährden.
Der Europäische Stabilitätsmechanismus (ESM) verfügt derweil über eine verfügbare Kreditvergabekapazität von rund 433 Mrd. Euro und bietet unter geeigneten Bedingungen eine weitere potenzielle Quelle finanzieller Unterstützung.
Diese Mechanismen bieten Frankreich kein bedingungsloses Sicherheitsnetz. Das TPI unterliegt Zulassungskriterien, einschließlich der Einhaltung des fiskalischen Rahmens der Europäischen Union. Ein Versäumnis, einen glaubwürdigen Haushalt zu verabschieden, könnte daher den Zugang zu genau den Instrumenten erschweren, die Anleger beruhigen könnten. Zudem besteht ein grundlegender Unterschied zwischen Marktstörungen und einer gerechtfertigten Neubewertung des staatlichen Kreditrisikos. Die EZB könnte zögern einzugreifen, wenn höhere französische Renditen vor allem Bedenken hinsichtlich der eigenen fiskalischen und politischen Entscheidungen des Landes widerspiegeln. Dennoch kann schon die Existenz dieser Instrumente dazu beitragen, die Erwartungen zu stabilisieren.
Ein glaubwürdiger Haushalt könnte die Markterzählung verändern
Letztlich muss die nachhaltigste Lösung von Frankreich selbst kommen. Der Haushaltsentwurf der Regierung für 2027 sieht vorgeschlagene fiskalische Einsparungen von rund 43 Mrd. Euro vor, obwohl im politischen Diskurs auch alternative Anpassungsgrößen kursiert sind. Die Verabschiedung eines glaubwürdigen Haushalts würde ein unmittelbares Signal senden, dass die französischen Institutionen weiterhin in der Lage sind, auf Marktdruck zu reagieren.
Eine fiskalische Konsolidierung muss sich jedoch nicht ausschließlich auf abrupte Ausgabenkürzungen oder höhere Steuern stützen. Maßnahmen zur Verbesserung der Beschäftigungsquote, zur Steigerung der Produktivität, zur Erhöhung der Effizienz öffentlicher Ausgaben und zur Stärkung des langfristigen Wirtschaftswachstums könnten die Stabilisierung der Schulden tragfähiger machen.
Portugal bietet einen nützlichen, wenn auch unvollkommenen europäischen Vergleich. Nach Jahren fiskalischer Anpassungen und Reformen hat sich seine Schuldenquote auf einen deutlich günstigeren Pfad bewegt, was zeigt, wie sich die Marktwahrnehmung verbessern kann, wenn sich die öffentlichen Finanzen und die Wachstumsaussichten stärken.
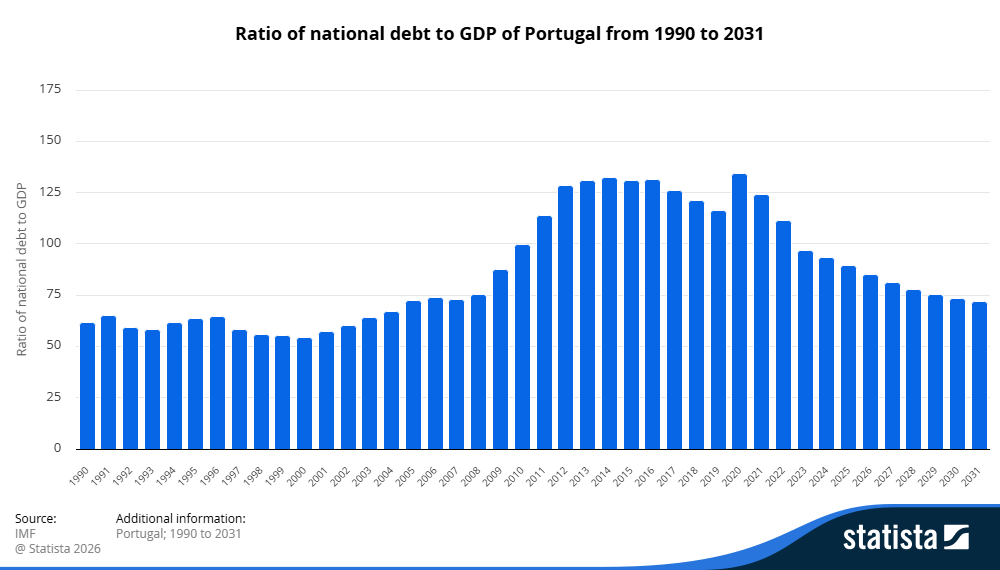
Frankreichs weitaus größere Wirtschaft, die andere politische Struktur und der höhere Finanzierungsbedarf bedeuten, dass sich die portugiesische Erfahrung nicht einfach übertragen lässt. Dennoch zeigt sie, dass eine hohe Staatsverschuldung nicht zwangsläufig irreversibel ist. Ein glaubwürdiger mittelfristiger fiskalischer Rahmen, gestützt auf realistische Annahmen und klare Umsetzungsetappen, könnte die Risikoprämie senken, die Anleger für französische Anleihen verlangen.
Wie Goldman-Sachs-Ökonom Alexandre Stott in einem Bericht schrieb: "Das zugrunde liegende Problem anzugehen erfordert eine haushaltspolitische Lösung und nicht die EZB." Europäische Institutionen können helfen, eine Krise einzudämmen, aber sie können keine Alternative zu einer nachhaltigen nationalen Fiskalstrategie sein.
Was könnte eine Erholung des Vertrauens zunichtemachen?
Das stärkste Argument gegen übermäßigen Pessimismus ist, dass Frankreich weiterhin über die wirtschaftlichen Ressourcen, die institutionelle Unterstützung und die politischen Optionen verfügt, die zur Stabilisierung seiner Schulden nötig sind. Das stärkste Argument für Vorsicht ist, dass diese Vorteile nur dann nützlich sind, wenn die politischen Entscheidungsträger handeln können.
Die Fragmentierung im Parlament könnte die Verabschiedung eines glaubwürdigen Haushalts verhindern. Die bevorstehende Präsidentschaftswahl 2027 könnte die Parteien dazu verleiten, schwierige Entscheidungen aufzuschieben, statt die politischen Kosten einer fiskalischen Anpassung zu akzeptieren.
Eine lang anhaltende institutionelle Blockade könnte dann den Marktdruck verstärken, der eine Anpassung erschwert. Höhere Finanzierungskosten würden die Schuldendienstkosten allmählich erhöhen und die fiskalische Flexibilität der Regierung verringern. Schwächeres Vertrauen könnte Investitionen und Wirtschaftswachstum belasten, während weitere Herabstufungen der Kreditwürdigkeit einige Anleger zusätzlich abschrecken könnten.
Eine stärkere Verschlechterung französischer Anleihen könnte sich auch auf andere souveräne Märkte der Eurozone auswirken und die Reaktion der EZB erschweren. Und obwohl die europäischen Unterstützungsmechanismen deutlich stärker sind als noch vor fünfzehn Jahren, können ihre Bedingungen und politischen Beschränkungen bedeuten, dass ein Eingreifen nicht als selbstverständlich angesehen werden kann.
Die zentrale Frage ist daher nicht, ob Frankreich in der Lage ist, seine Schulden zu stabilisieren, sondern ob sein politisches System die notwendigen Entscheidungen schnell genug liefern kann.
Frankreichs Schuldenkrise ist ernst, aber sie muss nicht zwangsläufig zu einer Finanzkatastrophe werden. Das Land hat weiterhin Zeit, wirtschaftliche Stärken und europäische Schutzmechanismen auf seiner Seite. Ob diese Vorteile ausreichen, wird weniger von der nächsten Schlagzeile am Anleihemarkt abhängen als von der Glaubwürdigkeit der in Paris getroffenen fiskalischen Entscheidungen.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout ist Marktanalyst mit fundiertem Hintergrund in Aktieninvestments, Trading und Kryptowährungen. Er kombiniert fundamentale und technische Analyse, um Marktchancen zu identifizieren.





