Australischer Dollar Preisprognose: Die Schuld liegt bei der RBA
- AUD/USD ist unter 0,7000 gefallen und hat damit neue Zwei-Wochen-Tiefs erreicht.
- Der US-Dollar wechselt inmitten der Unsicherheit über die US-Wahlen zwischen Gewinnen und Verlusten.
- Die RBA hat ihren OCR wie erwartet um 25 Basispunkte auf 4,85% angehoben.
Der Australische Dollar (AUD) zeigte sich am Dienstag schwach, wodurch AUD/USD den Rückgang vom Montag ausweitete und neue Zwei-Wochen-Tiefs nahe 0,6960 erreichte.
Die erneute Abwärtsdynamik des Paares ist auf leichte Gewinne des US-Dollars (USD) zurückzuführen, wobei der Hauptgrund wohl in der Enttäuschung der Bullen liegt, nachdem die RBA ihren Leitzins am frühen Dienstag auf 4,85% angehoben hatte, ohne überzeugend zu signalisieren, dass bald weitere Zinserhöhungen folgen könnten.
Im größeren Bild bleibt AUD/USD unter seinem wichtigen 200-Tage-SMA nahe 0,7060, wobei eine anhaltende Erholung über dieses Niveau erforderlich wäre, um den kurzfristigen Ausblick zu verbessern. In der Zwischenzeit dürfte die anhaltend hohe Inflation in Oz dazu beitragen, den Spielraum für eine tiefere Korrektur zu begrenzen.
Australien hält sich, aber Risse werden sichtbar
Die australische Wirtschaft entwickelt sich weiterhin günstig im Vergleich zu vielen ihrer G10-Pendants, gestützt durch die Binnennachfrage und positives Wirtschaftswachstum. Die anhaltende Inflation stützt zudem die vorsichtige, datenabhängige geldpolitische Haltung der RBA.
Allerdings scheint die Geschäftstätigkeit etwas an Momentum verloren zu haben, nachdem vorläufige Daten zeigten, dass sich der Einkaufsmanagerindex (EMI) für das verarbeitende Gewerbe im September leicht auf 49,5 verbessert hat und im Dienstleistungssektor auf 47,8 nachgegeben hat, gegenüber 49,6 bzw. 51,9.
Die Handelsdaten lieferten ein weiteres positives, wenn auch bescheidenes Signal, nachdem der Handelsüberschuss im August bei lediglich 0,495 Mrd. A$ lag und damit den Überschuss von 1,351 Mrd. A$ aus dem Vormonat ergänzte (revidiert von 1,923 Mrd. A$).
Die Wachstumszahlen fielen jedoch weniger ermutigend aus. Tatsächlich expandierte das Bruttoinlandsprodukt (BIP) im zweiten Quartal 2026 um 0,4% QoQ, nach 0,3%, während das Jahreswachstum bei 2,1% lag, nach zuvor 2,5% im Jahresvergleich.
Der Arbeitsmarkt enttäuschte die Anleger im September jedoch, nachdem die Arbeitslosenquote bei 4,7% verharrte (der Wert für August wurde auf 4,7% von 4,6% nach oben revidiert), während sich die Beschäftigungsveränderung um 39,3 Tsd. verringerte und damit den Anstieg von 29,3 Tsd. im August umkehrte (revidiert von 39,5 Tsd.).
Die Inflation scheint nach den jüngsten Daten wieder an Dynamik gewonnen zu haben, nachdem der viel beachtete Trimmed Mean CPI im dritten Quartal in den letzten zwölf Monaten bei 3,7% lag, während der Gesamt-VPI gegenüber dem Vorjahr unverändert bei 3,9% blieb.
Die Messung der Inflationserwartungen der Verbraucher des Melbourne Institute bestätigte diesen Trend, nachdem sie im Oktober auf 5,3% gestiegen war.
Die Zahlen lassen die Inflationsaufgabe der RBA unvollständig. Die Entscheidungsträger erwarten, dass die Inflation erst Anfang 2028 wieder das Ziel erreicht, was den Fokus eher auf Geduld als auf eine baldige geldpolitische Kehrtwende legt.
China reicht dem Aussie eine helfende Hand
China sorgt für Stabilität für die australische Wirtschaft, aber nicht für den Wachstumsimpuls, der den Australischen Dollar in früheren Expansionsphasen gestützt hat.
Die chinesische Wirtschaft wuchs im Zeitraum Juli bis September um 4,5% YoY. Die Industrieproduktion legte um 5,5% YoY und 5,3% YDT zu und gewann damit wieder an Momentum. Die jüngsten Handelsdaten zeigten im September einen Überschuss von 133,53 Mrd. USD, da sowohl Importe als auch Exporte kräftig zulegten. Dieses Bild wurde durch den privaten Konsum untermauert, der solide blieb, nachdem die Einzelhandelsumsätze in den letzten zwölf Monaten um 1,1% gestiegen waren.
Darüber hinaus zeichneten Unternehmensumfragen ein vielversprechendes Bild: Das Nationale Statistikamt meldete, dass sich der EMI für das verarbeitende Gewerbe im September auf 50,1 verbesserte (von 49,8), während sich der EMI für den Dienstleistungssektor auf 50,2 verbesserte (von 49,0). In dieselbe Richtung bewegten sich private Indikatoren wie RatingDog, die weiterhin im Expansionsbereich lagen, mit 52,1 im verarbeitenden Gewerbe (von 51,5) und 51,6 im Dienstleistungssektor (von 51,4).
Die deflationären Kräfte scheinen im September eine Verschnaufpause eingelegt zu haben: Der VPI stieg gegenüber dem Vorjahr um 0,9%, nach 0,8%, während die Preise auf Monatsbasis um 0,2% zulegten. Die Erzeugerpreise stiegen über die vergangenen zwölf Monate um 5,0% und damit stärker als zunächst geschätzt, nach einem Anstieg von 3,8% im Vormonat.
Wie weithin erwartet beließ die People's Bank of China (PBoC) ihre Loan Prime Rates (LPR) unverändert bei 3,00% für die einjährige Laufzeit und 3,50% für die fünfjährige Laufzeit.
Insgesamt liefern die jüngsten chinesischen Daten Australien und dem Aussie etwas Rückenwind, auch wenn sich die Erholung bislang noch nicht mit dem Momentum entwickelt hat, das der Währung einen nachhaltigeren Schub verleihen könnte.
Die RBA liefert eine gespaltene Zinserhöhung, lässt ihren nächsten Schritt aber offen
Die RBA hob ihren Leitzins in einer 6-3-Entscheidung um 25 Basispunkte auf 4,85% an, nachdem sie ihre Inflationsprognosen deutlich nach oben angepasst hatte. Der Gesamt-VPI dürfte nun bei 4,5% seinen Höchststand erreichen und bis Ende 2027 über 3% bleiben. Für die Kerninflation nach dem Trimmed-Mean-Verfahren wird im letzten Quartal 2026 ein Wert von 3,6% erwartet, der sich danach nur allmählich abschwächt.
Die Bank erklärte, dass sich der Preisdruck nicht mehr auf wenige Bereiche beschränke. Inländische Kapazitätsengpässe, Mieten, Dienstleistungen und langlebige Güter tragen allesamt dazu bei, während höhere Kraftstoffkosten beginnen, sich auf andere Preise durchzuschlagen. Der KI-Investitionsboom übt zusätzlichen Druck auf technologiebezogene Güter und die globale Nachfrage aus. Michele Bullock sagte, die Zinserhöhung sei notwendig gewesen, betonte jedoch, dass die Wirtschaft keine Anzeichen von Rissen zeige und Australien nicht mit einer Lohn-Preis-Spirale konfrontiert sei.
Bullock ließ den nächsten Schritt offen. Eine weitere Anhebung könnte erforderlich sein, doch der Rat will zunächst sehen, wie sich die jüngste Zinserhöhung in der Wirtschaft auswirkt, bevor er entscheidet. Vorerst nimmt die RBA ein schwächeres Wachstum und eine höhere Arbeitslosenquote in Kauf, um zu verhindern, dass die heutige Inflation morgen zum Problem wird.
AUD/USD tut sich schwer, den nächsten Katalysator zu finden
Basisausblick
Ein weiterer seitwärts gerichteter Ton sollte im kurzfristigen Horizont nicht ausgeschlossen werden. In der Zwischenzeit und mit Blick auf das größere Bild dürfte das Paar weiterhin anfällig für weitere Rückgänge sein, solange es unter dem 200-Tage-SMA um 0,7060 bleibt.
Die Wiederaufnahme des bullishen Bias dürfte einen starken Katalysator erfordern, nämlich eine anhaltende Verbesserung der Risikobereitschaft oder eine erneute und anhaltende Schwäche des Greenback.
Aufwärtsszenario
Eine anhaltende Verbesserung der Risikobereitschaft könnte AUD/USD helfen, den 200-Tage-SMA in der Nähe von 0,7060 zurückzuerobern. Darüber hinaus würde das Wochenhoch bei 0,7140 (21. September) als nächste Hürde erscheinen, vor dem 2026er-Hoch um 0,7280 (6. Mai).
Abwärtsszenario
Sollten die Bären die Kontrolle über die Stimmung rund um den Aussie zurückgewinnen, dürfte die erste Unterstützung im Oktober-Tief bei 0,6894 (15. Oktober) liegen. Ein Bruch unter dieses Niveau würde die Wahrscheinlichkeit eines erneuten Tests des Juni-Tiefs nahe 0,6860 (30. Juni) erhöhen.
Bären behalten die Kontrolle, aber dem Trade geht die Luft aus
Die bärische Positionierung beim AUD blieb in der Woche bis zum 27. Oktober laut Daten der Commodity Futures Trading Commission (CFTC) weitgehend unverändert. Allerdings stiegen die spekulativen Netto-Short-Positionen auf rund 128,3K Kontrakte, während der wöchentliche Rückgang deutlich auf etwas mehr als -1K Kontrakte nachließ. Zudem verbesserte sich die Vier-Wochen-Veränderung auf nahezu -65,1K Kontrakte, was darauf hindeutet, dass das breitere bärische Momentum allmählich nachlässt, auch wenn es weiterhin klar negativ bleibt.
Darüber hinaus fiel das Open Interest auf rund 325K Kontrakte. Da die Netto-Short-Positionen bei rückläufiger Beteiligung nur geringfügig zunahmen, sieht die jüngste Bewegung eher nach einer fortgesetzten Anpassung bestehender Positionen als nach einer neuen Welle aggressiven Short-Aufbaus aus.
Die spekulative Exponierung wurde mit -39,5% negativer, während ihr Perzentil auf 21 fiel. Das Netto-Positions-Perzentil blieb bei rund 0,0 und bestätigt damit, dass die absolute Netto-Short-Position weiterhin auf einem extremen historischen Niveau liegt. Das niedrigere Exponierungs-Perzentil deutet jedoch darauf hin, dass die Short-Positionierung im Verhältnis zum Open Interest historisch nicht überdehnt ist.
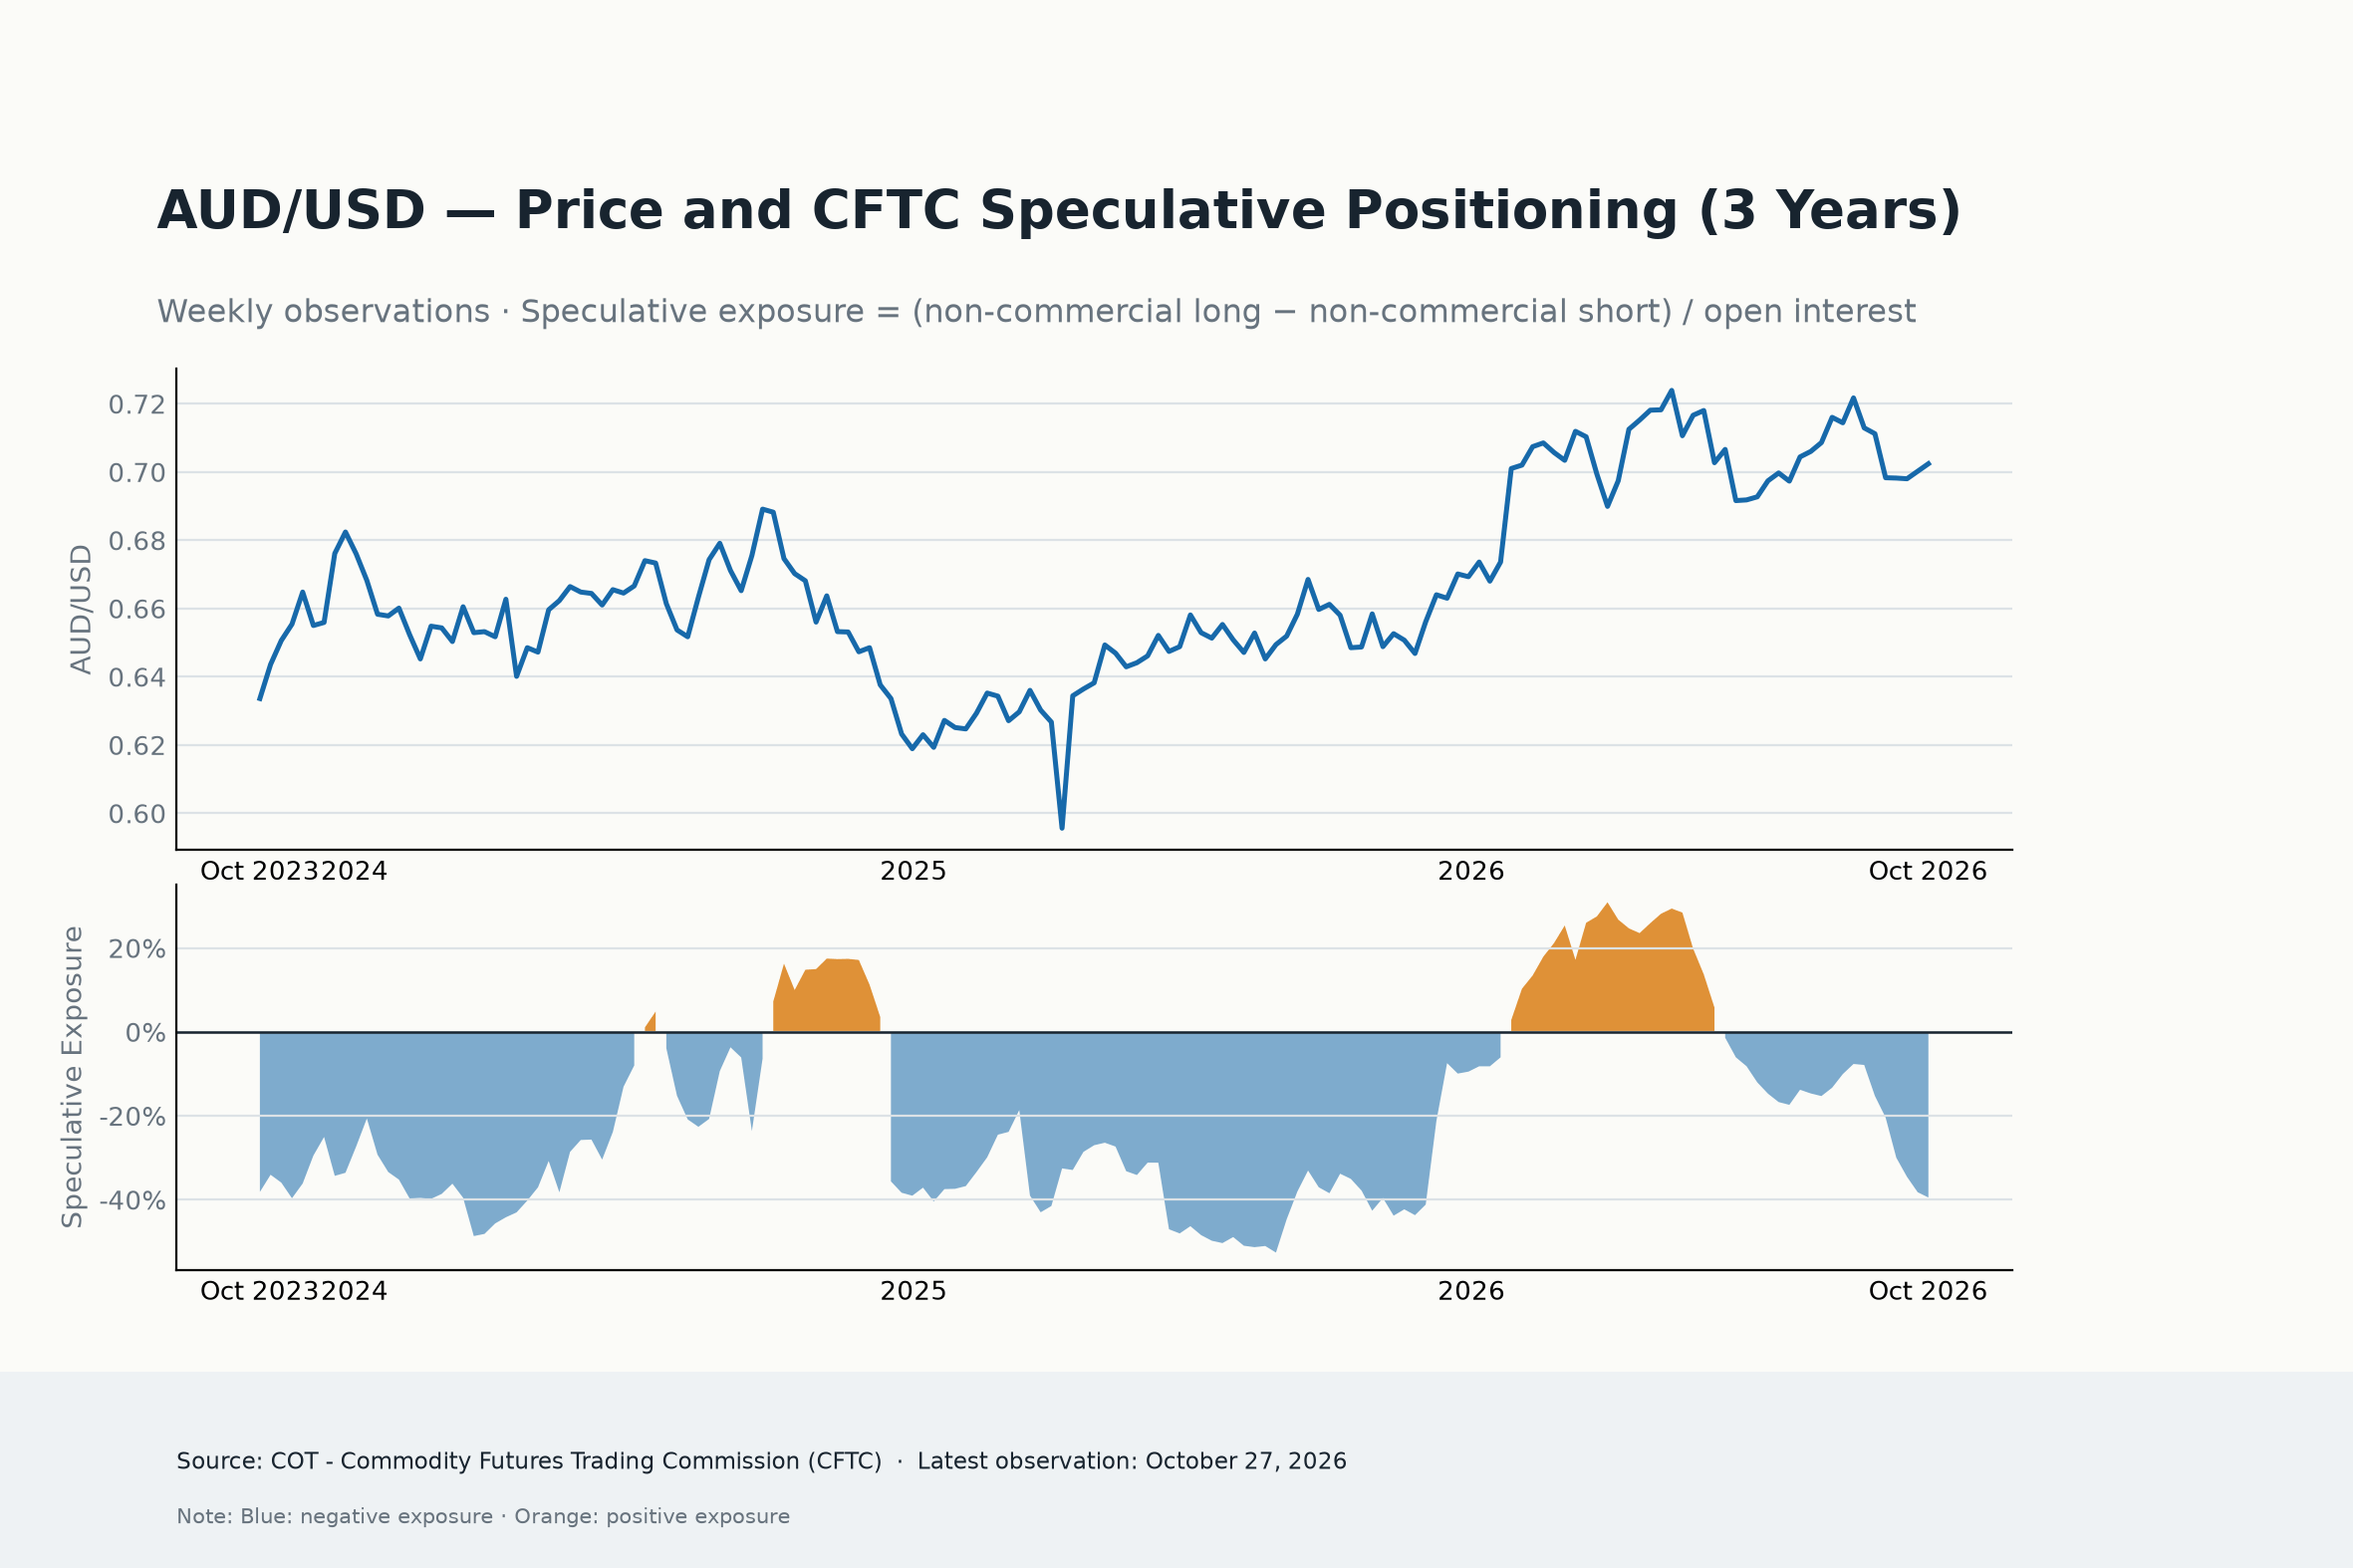
Insgesamt bleibt die AUD-Positionierung eindeutig bärisch, auch wenn das Signal weniger kraftvoll geworden ist. Die Netto-Short-Position auf Rekordniveau belastet die Währung weiterhin, doch die langsamere wöchentliche Verschlechterung, das sinkende Open Interest und die verbesserte Vier-Wochen-Veränderung deuten darauf hin, dass der bärische Trend an Momentum verlieren könnte und das Risiko eines Short Squeeze zunimmt.
US-Wahlen und Arbeitsmarktdaten rücken in den Mittelpunkt
Die Dynamik des US-Dollars, die globale Risikostimmung und geopolitische Entwicklungen bleiben die wichtigsten kurzfristigen Treiber für AUD/USD.
Als Nächstes im heimischen Kalender steht die Veröffentlichung der Haushaltsausgaben an, wobei die gesamte Aufmerksamkeit voraussichtlich auf den USA und den Ergebnissen der Zwischenwahlen liegen wird, vor der Veröffentlichung wichtiger Daten vom Arbeitsmarkt.
Darüber hinaus dürften die wichtigsten Risiken aus China, einer anhaltend vorsichtigen Fed, einer Verschlechterung der Risikobereitschaft der Anleger oder einer Änderung der aktuellen geldpolitischen Haltung der RBA entstehen.
Jede dieser Entwicklungen könnte den Ausblick für die australische Währung rasch verändern.
Technische Analyse
Im Tages-Chart notiert AUD/USD bei 0,6971 und behält damit einen bärischen kurzfristigen Ton bei, da der Kurs unter dem 100-Tage-Simple Moving Average (SMA) bei 0,7031 und dem 200-Tage-SMA bei 0,7058 bleibt, während der 55-Tage-SMA weiter darüber bei 0,7067 liegt. Diese gestaffelte Widerstandsstruktur über dem Kurs deutet darauf hin, dass Aufwärtsbewegungen vorerst begrenzt bleiben, während der Relative Strength Index bei 42 unter der Mittellinie bleibt und damit auf weiterhin schwaches Momentum hindeutet, da der Average Directional Index nahe 22 nur auf eine moderate Trendstärke verweist.
Auf der Oberseite liegt der erste Widerstand beim 100-Tage-SMA bei 0,7031, gefolgt vom 200-Tage-SMA bei 0,7058 und dem 55-Tage-SMA bei 0,7067, wobei eine höhere horizontale Barriere bei 0,7079 liegt, bevor die breiteren Deckel bei 0,7278, 0,7283 und 0,7661 folgen. Auf der Unterseite liegt die erste nennenswerte Unterstützung auf dem horizontalen Niveau von 0,6833, vor tieferen Pufferzonen bei 0,6660 und 0,6593, während 0,6414 und 0,6373 weiter entfernte Abwärtsniveaus markieren, sollte der Verkaufsdruck zunehmen.
(Die technische Analyse dieser Geschichte wurde mit Hilfe eines KI-Tools verfasst. Mehr erfahren.)
Alles in allem
Der AUD bleibt zwischen einer RBA gefangen, die weiterhin mit hartnäckiger Inflation ringt, und einem externen Umfeld, das wenig Raum für Selbstzufriedenheit lässt. Australiens relativ widerstandsfähige Wirtschaft und ermutigende Signale aus China bieten zwar gewisse Unterstützung, doch der Greenback und die breitere Risikostimmung dürften letztlich die Richtung der Währung auf kurze Sicht bestimmen.
Besonders interessant ist derzeit der Positionierungshintergrund. Die spekulativen Short-Positionen bleiben historisch stark überdehnt, doch die jüngste Erholung des Aussie hat an den Optionsmärkten bereits eine gewisse Bestätigung erhalten, auch wenn die bullische Überzeugung noch lange nicht überzeugend ist. Damit sind die Verkäufer zunehmend einem Short-Covering-Rebound ausgesetzt, statt dass dies auf einen entscheidenden Trendwechsel hindeutet.
Der nächste bedeutende Katalysator könnte die RBA-Sitzung am 3. November sein. Eine weitere Zinserhöhung würde die hawkishe Glaubwürdigkeit der Bank stärken und dem Aussie möglicherweise etwas Unterstützung bieten.
Der kurzfristige Ausblick bleibt jedoch vorsichtig neutral mit leichtem Abwärtsbias, da die breitere Erholung Mühe hat, an Fahrt zu gewinnen. Ein überzeugenderer Rebound dürfte einen freundlicheren US-Dollar und eine Verbesserung der globalen Risikobereitschaft erfordern.
RBA - Häufig gestellte Fragen (FAQ)
Die Reserve Bank of Australia (RBA) legt die Geldpolitik des Landes fest und strebt eine Inflationsrate von 2-3 % an. Zinssatzerhöhungen stärken in der Regel den australischen Dollar, während Zinssenkungen ihn schwächen.
Traditionell galt Inflation als nachteilig für Währungen, da sie den Wert des Geldes mindert. In modernen Volkswirtschaften hat sich jedoch gezeigt, dass moderate Inflation zu Zinserhöhungen durch Zentralbanken führt, was wiederum Kapitalzuflüsse aus dem Ausland anzieht. Investoren suchen nach höheren Renditen, was die Nachfrage nach der lokalen Währung – im Fall Australiens den Australischen Dollar – stärkt.
Makroökonomische Daten wie das Bruttoinlandsprodukt (BIP) und der Einkaufsmanagerindex (PMI) haben direkten Einfluss auf die Währungen eines Landes. Eine starke Wirtschaft zieht Kapital an und stärkt die heimische Währung.
Quantitative Lockerung (QE) ist ein geldpolitisches Instrument, das in Krisenzeiten eingesetzt wird, wenn Zinssenkungen allein nicht ausreichen, um die Kreditvergabe in der Wirtschaft wieder anzukurbeln. Die Reserve Bank of Australia (RBA) nutzt QE, indem sie australische Dollar druckt, um damit Vermögenswerte – in der Regel Staats- oder Unternehmensanleihen – von Finanzinstituten aufzukaufen. Damit wird den Banken dringend benötigte Liquidität zur Verfügung gestellt. Eine solche Maßnahme führt in der Regel zu einer Abwertung des australischen Dollars.
Quantitative Straffung (QT) stellt das Gegenstück zur quantitativen Lockerung (QE) dar und wird eingeleitet, sobald sich die Wirtschaft erholt und die Inflation wieder anzieht. Während die Reserve Bank of Australia (RBA) im Rahmen der QE Staats- und Unternehmensanleihen aufkauft, um den Finanzmärkten Liquidität zuzuführen, beendet sie bei QT diese Käufe und reinvestiert nicht in fällige Anleihen. Diese geldpolitische Maßnahme wird in der Regel als positiv für den australischen Dollar bewertet.
Autor

Pablo Piovano
FXStreet
Pablo Piovano, Ökonom und Leitender Redakteur der Europäischen Sitzung, kam im Jahr 2011 zu FXStreet, nach dem er im Asset Allocation und Investment Research für einige Südamerikanische Finanzinstitute tätig war.





